📆 Actualización mensual de cartera – 31 JULIO 2025 Este mes ha sido...

Jota Investor@JotaInvestor
32 views
Aug 02, 2025
~13 min read
Advertisement
1
📆 Actualización mensual de cartera – 31 JULIO 2025
Este mes ha sido más activo de lo habitual, con varios movimientos importantes tanto en acciones como en opciones.
🔁 Rotación táctica en algunas posiciones que ya no encajaban. 📈 Nuevas compras con alto potencial a largo plazo. 📉 Y también ventas con pérdidas: forman parte del juego.
Los cambios más destacados:
🚪 Salgo de $TISG con pérdida del -31% en julio.
🚀 Entro en $ABCL en junio y salgo de $ABCL con beneficio del +37% en julio.
📊 Salgo de $BIAF con beneficio del +13,6% en junio.
Además:
🧬 Reforzadas posiciones en $HIMS, $HITI y $ASTS
💵 Entrada en $BTBT con una posición pequeña de carácter especulativo.
Y, como en el mes anterior: 🧠 Continúo compartiendo mi operativa con opciones, parte de mi estrategia “Build & Harvest”.
A continuación repaso posición por posición.
Compras, ventas, evolución… y cambios en opciones.
👇 🧵Si no has leído el hilo con toda la cartera y sus actualizaciones, aquí lo tienes. 👇
Este mes ha sido más activo de lo habitual, con varios movimientos importantes tanto en acciones como en opciones.
🔁 Rotación táctica en algunas posiciones que ya no encajaban. 📈 Nuevas compras con alto potencial a largo plazo. 📉 Y también ventas con pérdidas: forman parte del juego.
Los cambios más destacados:
🚪 Salgo de $TISG con pérdida del -31% en julio.
🚀 Entro en $ABCL en junio y salgo de $ABCL con beneficio del +37% en julio.
📊 Salgo de $BIAF con beneficio del +13,6% en junio.
Además:
🧬 Reforzadas posiciones en $HIMS, $HITI y $ASTS
💵 Entrada en $BTBT con una posición pequeña de carácter especulativo.
Y, como en el mes anterior: 🧠 Continúo compartiendo mi operativa con opciones, parte de mi estrategia “Build & Harvest”.
A continuación repaso posición por posición.
Compras, ventas, evolución… y cambios en opciones.
👇 🧵Si no has leído el hilo con toda la cartera y sus actualizaciones, aquí lo tienes. 👇
Jota Investor@JotaInvestor
🧵Mi cartera completa (actualizada a Q1 2025)
No hay fondos, ETFs ni índices aquí.
Solo 8 small caps con alto potencial.
Empresas pequeñas, volátiles y en su mayoría ignoradas pero con una tesis detrás.
👇 Abro hilo con todas, de menor a mayor peso.
📌 ¿Por qué este hilo?
En X hay muchos hablando de momentum, IA o dividendos, pero pocos comparten una cartera real, con nombres, porcentajes y convicción a largo plazo.
Aquí la mía. Pública. Abierta a crítica. Y con ganas de debatir ideas.
Encantado de que destrocéis mi cartera y de llevarme la contraria.
📊 Metodología:
🧠 Todas están analizadas con sus últimos 10-K y Q1 2025
📈 Aplico análisis fundamental y contable, con mentalidad institucional
🔬 Miro márgenes, caja, dilución, guidance, ventajas competitivas
📉 Asumo volatilidad. Pero busco multiplicadores a 5-10 años vista
💡 ¿Qué vas a encontrar?
🧩 Empresas de sectores distintos: salud, espacio, tecnología, IA, bienestar
🔍 Negocios con crecimiento real, con o sin beneficios
💰 Capital intensivo o ligero, pero con upside asimétrico
⚠️ No son recomendaciones. Solo comparto mi proceso.
🎢 ¿Qué tienen en común?
✅ Alto potencial de revalorización
✅ Narrativa débil o mal entendida
✅ Mucho riesgo... pero también mucha opcionalidad
🔄 Vendo muy poco. Compro más si el precio baja y la tesis mejora.
🔐 Transparencia total:
Aquí no hay secretos.
Hoy empiezo con la más pequeña (1.2% de la cartera) y terminaré con la más grande (28.1%).
🔽 Sigue leyendo para descubrir todas las posiciones.
No hay fondos, ETFs ni índices aquí.
Solo 8 small caps con alto potencial.
Empresas pequeñas, volátiles y en su mayoría ignoradas pero con una tesis detrás.
👇 Abro hilo con todas, de menor a mayor peso.
📌 ¿Por qué este hilo?
En X hay muchos hablando de momentum, IA o dividendos, pero pocos comparten una cartera real, con nombres, porcentajes y convicción a largo plazo.
Aquí la mía. Pública. Abierta a crítica. Y con ganas de debatir ideas.
Encantado de que destrocéis mi cartera y de llevarme la contraria.
📊 Metodología:
🧠 Todas están analizadas con sus últimos 10-K y Q1 2025
📈 Aplico análisis fundamental y contable, con mentalidad institucional
🔬 Miro márgenes, caja, dilución, guidance, ventajas competitivas
📉 Asumo volatilidad. Pero busco multiplicadores a 5-10 años vista
💡 ¿Qué vas a encontrar?
🧩 Empresas de sectores distintos: salud, espacio, tecnología, IA, bienestar
🔍 Negocios con crecimiento real, con o sin beneficios
💰 Capital intensivo o ligero, pero con upside asimétrico
⚠️ No son recomendaciones. Solo comparto mi proceso.
🎢 ¿Qué tienen en común?
✅ Alto potencial de revalorización
✅ Narrativa débil o mal entendida
✅ Mucho riesgo... pero también mucha opcionalidad
🔄 Vendo muy poco. Compro más si el precio baja y la tesis mejora.
🔐 Transparencia total:
Aquí no hay secretos.
Hoy empiezo con la más pequeña (1.2% de la cartera) y terminaré con la más grande (28.1%).
🔽 Sigue leyendo para descubrir todas las posiciones.
2
📉 Este mes he cerrado 3 posiciones.
Todas con motivos distintos, pero con un criterio común: proteger el capital y adaptarme al contexto.
Aquí van los porqués:
🔬 $BIAF:
Subida repentina del +60% en una jornada. No vendí en máximos, pero sí aproveché parte del impulso.
Acción puramente especulativa, binaria.
Sin noticias nuevas sobre financiación y con un entorno político cada vez más incierto.
Decidí salir.
🧪 $ABCL:
Entrada en junio, salida en julio con +37%.
No es una penny, pero su futuro es incierto:
Dos proyectos en fase 1, sin ingresos operativos y con caja neta.
Hoy es un valor para especular. Si hay avances clínicos, ya se reevaluará.
🛥️ $TISG:
Ya dije que era candidata a salir.
Sin ventas relevantes de yates. CEO cuestionable. Narrativa cada vez más binaria: “vende y sube / no vende y baja”.
Asumo pérdidas del -31% y cierro capítulo.
Preservar capital también es invertir bien.
A veces el error no es entrar mal, sino no saber salir.
👇
En los siguientes posts repaso las posiciones que mantengo y refuerzo.
Todas con motivos distintos, pero con un criterio común: proteger el capital y adaptarme al contexto.
Aquí van los porqués:
🔬 $BIAF:
Subida repentina del +60% en una jornada. No vendí en máximos, pero sí aproveché parte del impulso.
Acción puramente especulativa, binaria.
Sin noticias nuevas sobre financiación y con un entorno político cada vez más incierto.
Decidí salir.
🧪 $ABCL:
Entrada en junio, salida en julio con +37%.
No es una penny, pero su futuro es incierto:
Dos proyectos en fase 1, sin ingresos operativos y con caja neta.
Hoy es un valor para especular. Si hay avances clínicos, ya se reevaluará.
🛥️ $TISG:
Ya dije que era candidata a salir.
Sin ventas relevantes de yates. CEO cuestionable. Narrativa cada vez más binaria: “vende y sube / no vende y baja”.
Asumo pérdidas del -31% y cierro capítulo.
Preservar capital también es invertir bien.
A veces el error no es entrar mal, sino no saber salir.
👇
En los siguientes posts repaso las posiciones que mantengo y refuerzo.
3
📉 $BTBT – 0,7% de cartera
Posición pequeña y 100% táctica.
No es una apuesta estructural, pero sí un movimiento que estoy vigilando de cerca.
🔍 ¿Qué es $BTBT?
Aunque muchos la conocen por su pasado en minería cripto, está virando hacia algo más interesante: infraestructura de IA y centros de datos de alto rendimiento (HPC).
¿Cómo? A través de su filial WhiteFiber Inc., que:
– Ya genera el 84% de los ingresos del grupo
– Tiene centros en Montreal y está construyendo un mega campus de 200 MW en Carolina del Norte
– Prepara una salida a bolsa independiente (IPO) con el ticker $WYFI para captar 100M $ y escalar
WhiteFiber se enfoca en IA, GPU cloud y clientes de computación intensiva.
Es un giro radical respecto al pasado cripto.
🧠 Mi tesis aquí es clara:
– Si la IPO se ejecuta bien, $BTBT podría revalorizarse por re-rating
– Si no, es una operación táctica de riesgo controlado
Mi rendimiento actual es de -29,2%.
No he ampliado posición ni lo tengo previsto por ahora. Podría plantearlo si sigue bajando todavía más, pero por ahora prefiero esperar.
Esto no es inversión estructural, es una operación puntual. La situación merece seguimiento.
Posición pequeña y 100% táctica.
No es una apuesta estructural, pero sí un movimiento que estoy vigilando de cerca.
🔍 ¿Qué es $BTBT?
Aunque muchos la conocen por su pasado en minería cripto, está virando hacia algo más interesante: infraestructura de IA y centros de datos de alto rendimiento (HPC).
¿Cómo? A través de su filial WhiteFiber Inc., que:
– Ya genera el 84% de los ingresos del grupo
– Tiene centros en Montreal y está construyendo un mega campus de 200 MW en Carolina del Norte
– Prepara una salida a bolsa independiente (IPO) con el ticker $WYFI para captar 100M $ y escalar
WhiteFiber se enfoca en IA, GPU cloud y clientes de computación intensiva.
Es un giro radical respecto al pasado cripto.
🧠 Mi tesis aquí es clara:
– Si la IPO se ejecuta bien, $BTBT podría revalorizarse por re-rating
– Si no, es una operación táctica de riesgo controlado
Mi rendimiento actual es de -29,2%.
No he ampliado posición ni lo tengo previsto por ahora. Podría plantearlo si sigue bajando todavía más, pero por ahora prefiero esperar.
Esto no es inversión estructural, es una operación puntual. La situación merece seguimiento.
4
🌿 $HITI – 7,8% de cartera
Posición mantenida y ligeramente ampliada tras nuevas caídas.
Sigo viendo potencial a largo plazo en su modelo retail.
📈 A pesar del castigo en bolsa, la empresa sigue ejecutando:
✅ Ya son 203 tiendas Canna Cabana en Canadá
✅ Más de 2 millones de miembros Cabana Club
✅ Y superados los 100.000 miembros ELITE (modelo de suscripción premium)
El CEO lo deja claro:
👉 Objetivo de llegar a 300 tiendas
👉 Confianza plena en alcanzar los 3 millones de miembros
👉 “ELITE solo está empezando a mostrar su potencial”
🧠 Mientras tanto, monetizo vía opciones:
📬 Calls vendidas:
–10 calls strike 5 (julio) → Prima cobrada íntegra (~140 $)
–40 calls strike 5 (octubre) → Prima abierta (~258 $)
💬 Muy poca liquidez en los contratos, lo que complica el cierre anticipado.
Pero si no se ejecutan, cobro la prima. Y si se ejecutan, beneficio del 100%.
🎯 Estrategia clara:
Harvest lento, pero constante.
Ingresos mientras la tesis madura.
Posición mantenida y ligeramente ampliada tras nuevas caídas.
Sigo viendo potencial a largo plazo en su modelo retail.
📈 A pesar del castigo en bolsa, la empresa sigue ejecutando:
✅ Ya son 203 tiendas Canna Cabana en Canadá
✅ Más de 2 millones de miembros Cabana Club
✅ Y superados los 100.000 miembros ELITE (modelo de suscripción premium)
El CEO lo deja claro:
👉 Objetivo de llegar a 300 tiendas
👉 Confianza plena en alcanzar los 3 millones de miembros
👉 “ELITE solo está empezando a mostrar su potencial”
🧠 Mientras tanto, monetizo vía opciones:
📬 Calls vendidas:
–10 calls strike 5 (julio) → Prima cobrada íntegra (~140 $)
–40 calls strike 5 (octubre) → Prima abierta (~258 $)
💬 Muy poca liquidez en los contratos, lo que complica el cierre anticipado.
Pero si no se ejecutan, cobro la prima. Y si se ejecutan, beneficio del 100%.
🎯 Estrategia clara:
Harvest lento, pero constante.
Ingresos mientras la tesis madura.
5
💰 Liquidez – 9,0% de cartera
La liquidez es más que un colchón:
es mi palanca operativa para multiplicar primas en mi estrategia Build & Harvest.
Aquí el hilo con mi estrategia:
Este mes he dado un paso importante:
🔁 Cambio a cuenta con margen en IBKR
Esto me ha permitido probar nuevos enfoques con opciones:
📉 Empecé con operativa intradía en $CRCL aprovechando la alta volatilidad generada por su implacable ascenso:
– Puts y calls naked
– Ganancias fuertes, pero también pérdidas considerables
– En total: saldo positivo… pero a cambio de un estrés brutal
💡 Lección: el beneficio rápido no compensa si te quema por dentro.
🎯 También vendí calls sobre empresas que tengo en cartera: $RKLB, $ASTS, $NBIS.
Algunas me obligaron a cerrar con pérdidas tras subidas fuertes.
No es fácil vender calls si no quieres soltar tus acciones.
Por eso, cambié de enfoque:
✅ Busco empresas que:
– Sean más estables o,
– Aunque volátiles, sí estaría dispuesto a tener en cartera
📊 En julio vendí puts sobre:
– $PEP (PepsiCo)
– $TMO (Thermo Fisher)
– $ISRG (Intuitive Surgical)
– $RBLX (Roblox)
Aproveché la volatilidad pre-earnings para cobrar primas elevadas.
En todas he obtenido ganancias, aunque con resultados dispares (de 30 a 90% de ganancias), cerrando todas las puts anticipadamente.
🧠 Ahora mismo:
– Tengo 3 puts vendidas sobre $APP (AppLovin) hasta el 8 de agosto
– Strikes en 390, 360 y 350 $
– Basado en análisis previo de la compañía y correlación con buenos resultados de $GOOG y $META
📌 ¿Podría mantener las acciones si me asignan?
Sí, estoy tranquilo con el riesgo. Y tengo margen para cubrirlo si es necesario. Siempre puedo rolar o cerrar con algunas pérdidas si cambio de opinión.
📌 ¿Qué estrategia seguiré si me asignan las acciones?
Venta de calls para mantener los intereses del margen e intentar vender lo antes posible para conservar el margen.
📅 A partir de ahora:
Compartiré semanalmente empresas candidatas para venta de puts pre-earnings.
Explicando por qué las elijo, con criterio claro.
El objetivo es simple:
Multiplicar primas sin perder el control.
Cash táctico. Riesgo asumido. Estrategia real.
Todo ello, aprendiendo y compartiendo mis aciertos y mis errores. Para ser lo más real posible.

La liquidez es más que un colchón:
es mi palanca operativa para multiplicar primas en mi estrategia Build & Harvest.
Aquí el hilo con mi estrategia:
Este mes he dado un paso importante:
🔁 Cambio a cuenta con margen en IBKR
Esto me ha permitido probar nuevos enfoques con opciones:
📉 Empecé con operativa intradía en $CRCL aprovechando la alta volatilidad generada por su implacable ascenso:
– Puts y calls naked
– Ganancias fuertes, pero también pérdidas considerables
– En total: saldo positivo… pero a cambio de un estrés brutal
💡 Lección: el beneficio rápido no compensa si te quema por dentro.
🎯 También vendí calls sobre empresas que tengo en cartera: $RKLB, $ASTS, $NBIS.
Algunas me obligaron a cerrar con pérdidas tras subidas fuertes.
No es fácil vender calls si no quieres soltar tus acciones.
Por eso, cambié de enfoque:
✅ Busco empresas que:
– Sean más estables o,
– Aunque volátiles, sí estaría dispuesto a tener en cartera
📊 En julio vendí puts sobre:
– $PEP (PepsiCo)
– $TMO (Thermo Fisher)
– $ISRG (Intuitive Surgical)
– $RBLX (Roblox)
Aproveché la volatilidad pre-earnings para cobrar primas elevadas.
En todas he obtenido ganancias, aunque con resultados dispares (de 30 a 90% de ganancias), cerrando todas las puts anticipadamente.
🧠 Ahora mismo:
– Tengo 3 puts vendidas sobre $APP (AppLovin) hasta el 8 de agosto
– Strikes en 390, 360 y 350 $
– Basado en análisis previo de la compañía y correlación con buenos resultados de $GOOG y $META
📌 ¿Podría mantener las acciones si me asignan?
Sí, estoy tranquilo con el riesgo. Y tengo margen para cubrirlo si es necesario. Siempre puedo rolar o cerrar con algunas pérdidas si cambio de opinión.
📌 ¿Qué estrategia seguiré si me asignan las acciones?
Venta de calls para mantener los intereses del margen e intentar vender lo antes posible para conservar el margen.
📅 A partir de ahora:
Compartiré semanalmente empresas candidatas para venta de puts pre-earnings.
Explicando por qué las elijo, con criterio claro.
El objetivo es simple:
Multiplicar primas sin perder el control.
Cash táctico. Riesgo asumido. Estrategia real.
Todo ello, aprendiendo y compartiendo mis aciertos y mis errores. Para ser lo más real posible.
Jota Investor@JotaInvestor
Hoy os quiero presentar....
📌 Mi estrategia de inversión: Build & Harvest Strategy (BHS)📌
Acabo de llegar a casa tras una guardia tranquila en el hospital. No es lo habitual. Pero entre cafés y pasillos silenciosos, he tenido tiempo para algo que llevaba semanas rondándome la cabeza:
🧠 Definir mi estrategia de inversión definitiva.
Llevo casi 3 años invirtiendo.
Y si hay algo difícil al empezar, es encontrar una estrategia que encaje contigo.
No solo a nivel financiero, también emocional.
Hay demasiado ruido: análisis fundamental, técnico, screeners, tipos de órdenes, elegir broker, descubrir otro mejor... Y entre tanto, uno aprende. A base de errores. Y algún acierto.
Mi primer contacto serio fue gracias a Gregorio Hernández.
Sus libros son una gran puerta de entrada para entender que puedes generar rentas siendo propietario de empresas.
La estrategia de dividendos suena muy bien sobre el papel. Pero con el tiempo vi que no era para mí:
❌ Demasiado lenta
❌ Fiscalidad ineficiente
❌ Poca escalabilidad
Respeto a quien la sigue. Pero yo no quiero esperar 30 años. Me pregunté:
🔺 ¿Es posible alcanzar 1 millón de euros en 10-15 años?
🔺 ¿Qué tipo de estrategia necesitaría para lograrlo?
Leyendo a Peter Lynch y otros descubrí los baggers: empresas que multiplican por 5, 10 o más veces su valor.
Pequeñas compañías con ventas creciendo, márgenes altos y capacidad para escalar.
Ahí encontré una primera pieza del puzzle: acumular acciones con convicción.
Meses después, conocí el mundo de las opciones.
Y entendí la segunda pieza:
📉 En caídas, se pueden vender puts para cobrar primas o comprar más barato.
📈 En subidas, se pueden vender calls para generar ingresos puntuales.
Y cuanto mayor es la volatilidad y cotización, mayores son las primas.
Así nació la BHS:
Convicción + Opciones + Largo plazo.
🔍 ¿Qué tipo de empresas busco?
✅ Ventas crecientes
✅ Margen bruto alto
✅ Fundadores con skin in the game
✅ Catalizadores claros
✅ Camino real hacia la rentabilidad
No me importa que aún no ganen dinero, si la empresa mejora trimestre a trimestre y refuerza su posición.
💼 ¿Qué hago mientras tanto?
💸 Vendo puts en caídas:
→ Si me asignan, compro más barato
→ Si no, cobro primas
(Siempre sobre empresas que quiero tener)
📈 Vendo calls cubiertas en momentos de alta volatilidad:
→ Siempre con margen OTM suficiente
→ Acepto ejecución si la rentabilidad es buena y no tengo convicción a largo plazo
→ Si es una empresa core, no arriesgo perderla
🎯 Objetivo final: monetizar sin vender.
🧱 Acumular acciones de calidad mientras maduran
💰 Generar ingresos pasivos con calls OTM sobre acciones que se han revalorizado
📈 A mayor cotización (y posibles splits), mayor capacidad de ingreso por primas
📊 No es una estrategia cerrada.
⚙️ Se adapta, se afina, se mejora con la práctica.
📉 Compartiré mis operaciones, resultados y aprendizajes.
Sin humo. Sin promesas. Sin postureo.
Si esta filosofía encaja contigo, quédate cerca.
Sígueme y comparte si crees que merece la pena darla a conocer.
📌 Mi estrategia de inversión: Build & Harvest Strategy (BHS)📌
Acabo de llegar a casa tras una guardia tranquila en el hospital. No es lo habitual. Pero entre cafés y pasillos silenciosos, he tenido tiempo para algo que llevaba semanas rondándome la cabeza:
🧠 Definir mi estrategia de inversión definitiva.
Llevo casi 3 años invirtiendo.
Y si hay algo difícil al empezar, es encontrar una estrategia que encaje contigo.
No solo a nivel financiero, también emocional.
Hay demasiado ruido: análisis fundamental, técnico, screeners, tipos de órdenes, elegir broker, descubrir otro mejor... Y entre tanto, uno aprende. A base de errores. Y algún acierto.
Mi primer contacto serio fue gracias a Gregorio Hernández.
Sus libros son una gran puerta de entrada para entender que puedes generar rentas siendo propietario de empresas.
La estrategia de dividendos suena muy bien sobre el papel. Pero con el tiempo vi que no era para mí:
❌ Demasiado lenta
❌ Fiscalidad ineficiente
❌ Poca escalabilidad
Respeto a quien la sigue. Pero yo no quiero esperar 30 años. Me pregunté:
🔺 ¿Es posible alcanzar 1 millón de euros en 10-15 años?
🔺 ¿Qué tipo de estrategia necesitaría para lograrlo?
Leyendo a Peter Lynch y otros descubrí los baggers: empresas que multiplican por 5, 10 o más veces su valor.
Pequeñas compañías con ventas creciendo, márgenes altos y capacidad para escalar.
Ahí encontré una primera pieza del puzzle: acumular acciones con convicción.
Meses después, conocí el mundo de las opciones.
Y entendí la segunda pieza:
📉 En caídas, se pueden vender puts para cobrar primas o comprar más barato.
📈 En subidas, se pueden vender calls para generar ingresos puntuales.
Y cuanto mayor es la volatilidad y cotización, mayores son las primas.
Así nació la BHS:
Convicción + Opciones + Largo plazo.
🔍 ¿Qué tipo de empresas busco?
✅ Ventas crecientes
✅ Margen bruto alto
✅ Fundadores con skin in the game
✅ Catalizadores claros
✅ Camino real hacia la rentabilidad
No me importa que aún no ganen dinero, si la empresa mejora trimestre a trimestre y refuerza su posición.
💼 ¿Qué hago mientras tanto?
💸 Vendo puts en caídas:
→ Si me asignan, compro más barato
→ Si no, cobro primas
(Siempre sobre empresas que quiero tener)
📈 Vendo calls cubiertas en momentos de alta volatilidad:
→ Siempre con margen OTM suficiente
→ Acepto ejecución si la rentabilidad es buena y no tengo convicción a largo plazo
→ Si es una empresa core, no arriesgo perderla
🎯 Objetivo final: monetizar sin vender.
🧱 Acumular acciones de calidad mientras maduran
💰 Generar ingresos pasivos con calls OTM sobre acciones que se han revalorizado
📈 A mayor cotización (y posibles splits), mayor capacidad de ingreso por primas
📊 No es una estrategia cerrada.
⚙️ Se adapta, se afina, se mejora con la práctica.
📉 Compartiré mis operaciones, resultados y aprendizajes.
Sin humo. Sin promesas. Sin postureo.
Si esta filosofía encaja contigo, quédate cerca.
Sígueme y comparte si crees que merece la pena darla a conocer.
6
🧪 $NBIS – 10,9% de cartera
Infraestructura crítica para IA.
Y quizá el mejor secreto del mercado en este ciclo.
Muchos creen que es otro proveedor GPU cloud.
Pero Nebius está construyendo una plataforma soberana full-stack:
→ Infraestructura
→ + entorno de desarrollo propio
→ + control de pricing y latencia
= Workloads recurrentes de IA a escala
📈 En abril, ARR en 310M $.
Hoy, se proyecta entre 372M y 402M.
Objetivo de fin de año: 750M–1B.
Si superan los 400M el 7 de agosto, la narrativa cambia:
– Validación de contratos
– Demanda estructural
– Posible revisión de guidance
– Re-rating institucional
🧠 Ya no es CapEx puro.
Es ARR en expansión con márgenes en alza y mejora operativa clara.
📊 Goldman Sachs ya pone precio objetivo de 68 $,
mientras fondos institucionales entran fuerte en rangos 50–53 $.
Y todo esto… con el mercado aún modelándola como una cloud que quema caja.
Yo la veo diferente:
La próxima infraestructura AI soberana
Sin el lastre de los hyperscalers
Infraestructura crítica para IA.
Y quizá el mejor secreto del mercado en este ciclo.
Muchos creen que es otro proveedor GPU cloud.
Pero Nebius está construyendo una plataforma soberana full-stack:
→ Infraestructura
→ + entorno de desarrollo propio
→ + control de pricing y latencia
= Workloads recurrentes de IA a escala
📈 En abril, ARR en 310M $.
Hoy, se proyecta entre 372M y 402M.
Objetivo de fin de año: 750M–1B.
Si superan los 400M el 7 de agosto, la narrativa cambia:
– Validación de contratos
– Demanda estructural
– Posible revisión de guidance
– Re-rating institucional
🧠 Ya no es CapEx puro.
Es ARR en expansión con márgenes en alza y mejora operativa clara.
📊 Goldman Sachs ya pone precio objetivo de 68 $,
mientras fondos institucionales entran fuerte en rangos 50–53 $.
Y todo esto… con el mercado aún modelándola como una cloud que quema caja.
Yo la veo diferente:
La próxima infraestructura AI soberana
Sin el lastre de los hyperscalers
7
🛰️ $ASTS – 13,3 % de cartera
En julio amplié posición en AST SpaceMobile.
No fue por impulso. Fue por señales.
En dos meses, la empresa ha ejecutado de forma impecable: ha reforzado su balance, cerrado alianzas clave, asegurado espectro estratégico y acelerado el despliegue de satélites.
📌 Lo más relevante:
– 575 millones en financiación vía notas convertibles
– 225 millones en deuda recomprada, reduciendo dilución
– 100 millones extra para fabricación satelital
– Más de 1.500 millones en caja pro forma
🤝 Y se anunció SatCo, una joint venture con Vodafone para operar en 21 países de Europa e India.
El objetivo: lanzar conectividad satelital directa a móviles comerciales en 2026.
🚀 Ritmo de fabricación: 6 satélites/mes. Meta: 60 satélites antes de 2027.
Despliegue real, no promesas.
📡 Pero lo más estratégico fue el acuerdo con Ligado Networks:
– AST compró derechos sobre 45 MHz de espectro en banda L para EE.UU. y Canadá
– Precio: 350M iniciales, hasta 550M según condiciones
– Pagos anuales de 80M y reparto de ingresos futuros
– Aprobado judicialmente en el proceso de quiebra de Ligado
Ese espectro es la llave para operar en Norteamérica sin depender de terceros.
🪖 Además, demostraron por primera vez comunicaciones tácticas directas desde satélite a móviles estándar junto a Fairwinds Technologies y el Departamento de Defensa de EE.UU.
– Transmisión de datos en tiempo real
– Video y voz en entornos tácticos
– Pruebas supervisadas por USINDOPACOM, Space Command y la OUSD
No es una demo cualquiera. Es un paso hacia contratos con Defensa.
Y forma parte de un programa activo del Defense Innovation Unit.
🏛️ Como guinda: entrada en el Russell 1000.
Reconocimiento como una de las 1.000 mayores empresas por capitalización de EE.UU.
📊 ¿Por qué amplié?
Porque ASTS ya no es solo una tesis técnica.
Es una tesis con ejecución, aliados, financiación, acceso a espectro y validación militar.
Y el próximo catalizador ya está fechado:
Conference call el 11 de agosto.
Si cumplen lo que prometen…
no hablamos de satélites.
Hablamos de una nueva capa de conectividad global.
En julio amplié posición en AST SpaceMobile.
No fue por impulso. Fue por señales.
En dos meses, la empresa ha ejecutado de forma impecable: ha reforzado su balance, cerrado alianzas clave, asegurado espectro estratégico y acelerado el despliegue de satélites.
📌 Lo más relevante:
– 575 millones en financiación vía notas convertibles
– 225 millones en deuda recomprada, reduciendo dilución
– 100 millones extra para fabricación satelital
– Más de 1.500 millones en caja pro forma
🤝 Y se anunció SatCo, una joint venture con Vodafone para operar en 21 países de Europa e India.
El objetivo: lanzar conectividad satelital directa a móviles comerciales en 2026.
🚀 Ritmo de fabricación: 6 satélites/mes. Meta: 60 satélites antes de 2027.
Despliegue real, no promesas.
📡 Pero lo más estratégico fue el acuerdo con Ligado Networks:
– AST compró derechos sobre 45 MHz de espectro en banda L para EE.UU. y Canadá
– Precio: 350M iniciales, hasta 550M según condiciones
– Pagos anuales de 80M y reparto de ingresos futuros
– Aprobado judicialmente en el proceso de quiebra de Ligado
Ese espectro es la llave para operar en Norteamérica sin depender de terceros.
🪖 Además, demostraron por primera vez comunicaciones tácticas directas desde satélite a móviles estándar junto a Fairwinds Technologies y el Departamento de Defensa de EE.UU.
– Transmisión de datos en tiempo real
– Video y voz en entornos tácticos
– Pruebas supervisadas por USINDOPACOM, Space Command y la OUSD
No es una demo cualquiera. Es un paso hacia contratos con Defensa.
Y forma parte de un programa activo del Defense Innovation Unit.
🏛️ Como guinda: entrada en el Russell 1000.
Reconocimiento como una de las 1.000 mayores empresas por capitalización de EE.UU.
📊 ¿Por qué amplié?
Porque ASTS ya no es solo una tesis técnica.
Es una tesis con ejecución, aliados, financiación, acceso a espectro y validación militar.
Y el próximo catalizador ya está fechado:
Conference call el 11 de agosto.
Si cumplen lo que prometen…
no hablamos de satélites.
Hablamos de una nueva capa de conectividad global.
8
🚀 $RKLB – 13,8 % de cartera
No he tocado esta posición en los últimos meses.
Y no porque no haya motivos.
Sino porque la empresa sigue ejecutando a ritmo brutal.
Durante junio y julio, Rocket Lab ha encadenado una serie récord de lanzamientos:
– 10 lanzamientos exitosos este año (hasta julio)
– 4 misiones completadas solo en junio, incluyendo dos para iQPS (cliente japonés de observación terrestre)
– Turnarounds de menos de 48 horas entre misiones
– Nueva misión para la ESA confirmada
– Preparativos para el lanzamiento n.º 69 ya en marcha
Cada semana parece sumar contratos, lanzamientos o hitos técnicos.
Y eso no es todo.
📡 Como contratista principal, Rocket Lab completó el diseño de 18 satélites para el programa T2TL-Beta de la Space Development Agency (EE.UU.), una pieza clave en la nueva arquitectura espacial militar del Pentágono.
También anunciaron avances logísticos:
– Acuerdo con Bollinger Shipyards para preparar la plataforma de aterrizaje del cohete Neutron, su gran apuesta para carga media.
📊 El 7 de agosto presentarán resultados del Q2.
Expectativas altas. Mucha atención en márgenes, guidance y evolución del backlog.
🎯 ¿Por qué mantengo sin tocar?
Porque Rocket Lab sigue haciendo exactamente lo que esperábamos que hiciera:
Ejecutar, lanzar, escalar.
Convertirse en el SpaceX de las small caps.
Cada mes con más contratos.
Cada mes con más reputación en defensa.
Cada mes más cerca de hacer historia también con Neutron.
No he tocado esta posición en los últimos meses.
Y no porque no haya motivos.
Sino porque la empresa sigue ejecutando a ritmo brutal.
Durante junio y julio, Rocket Lab ha encadenado una serie récord de lanzamientos:
– 10 lanzamientos exitosos este año (hasta julio)
– 4 misiones completadas solo en junio, incluyendo dos para iQPS (cliente japonés de observación terrestre)
– Turnarounds de menos de 48 horas entre misiones
– Nueva misión para la ESA confirmada
– Preparativos para el lanzamiento n.º 69 ya en marcha
Cada semana parece sumar contratos, lanzamientos o hitos técnicos.
Y eso no es todo.
📡 Como contratista principal, Rocket Lab completó el diseño de 18 satélites para el programa T2TL-Beta de la Space Development Agency (EE.UU.), una pieza clave en la nueva arquitectura espacial militar del Pentágono.
También anunciaron avances logísticos:
– Acuerdo con Bollinger Shipyards para preparar la plataforma de aterrizaje del cohete Neutron, su gran apuesta para carga media.
📊 El 7 de agosto presentarán resultados del Q2.
Expectativas altas. Mucha atención en márgenes, guidance y evolución del backlog.
🎯 ¿Por qué mantengo sin tocar?
Porque Rocket Lab sigue haciendo exactamente lo que esperábamos que hiciera:
Ejecutar, lanzar, escalar.
Convertirse en el SpaceX de las small caps.
Cada mes con más contratos.
Cada mes con más reputación en defensa.
Cada mes más cerca de hacer historia también con Neutron.
9
🫀 $TMDX – 17,9 % de cartera
Posición estable, ningún cambio en acciones. Pero los resultados del Q2 han renovado mi convicción.
📈 Resultados destacados (Q2 2025):
👉Ingresos totales: $157,4 M (+38 % YoY), impulsados por mayor adopción del sistema OCS y expansión del NOP (logística)
👉Net income: $34,9 M, o el 22 % del revenue (+186 % YoY)
👉EPS (diluido): $0,92, superando ampliamente las expectativas (consenso en ~0,43‑0,45 $)
👉Cash al 30 de junio: $400,6 M en caja líquida y crecientes inversiones operativas en flota y digitalización
▶️ Guía 2025 revisada: ahora entre $585 M y $605 M de ingresos, equivalentes a +35 % de crecimiento. Margen operativo apuntando a +400 pb YoY, apoyado en apalancamiento operativo y mejoras de eficiencia.
📞 Insights del conference call (30 julio):
👉Waleed Hassanein reafirmó que la combinación del modelo OCS + NOP es cada vez más dominante en trasplantes de corazón, hígado y pulmón.
👉Aprobación condicional de la FDA para el ensayo Next‑Gen OCS Lung: la fase trial arrancará en H2 2025, con proyección de ser un catalizador clave en 2026.
👉Estrategia logística propia: ya operan 21 aviones y planean llegar a 22 unidades en 2025, con modelos como doble turno para elevar eficiencia y cobertura NOP Mitrade.
👉Confirmaron impacto estacional en Q3, pero reiteraron que vamos bien dentro del guidance anual gracias al impulso del primer semestre.
👉Transparencia creciente con stakeholders, diálogo proactivo con CMS y HRSA para apoyar la modernización del sistema de trasplantes en EE.UU.
🧠 ¿Por qué mantengo esta posición?
TransMedics no es solo crecimiento. Es ejecución con base:
👉Tecnología probada con adopción creciente (OCS + NOP).
👉Transformación de márgenes vía escalabilidad.
👉Box de caja limpio, con +400 M $ para seguir invirtiendo.
👉Ensayos clínicos y expansión global que, aunque no aportarán mucho en 2025, preparan el terreno para multiplicar valor en 2026‑2028.
👉Riesgo regulatorio bajo. Participan activamente en mesas de modernización del sistema trasplante en EE.UU.
🎯 En resumen: reafirmo mi thesis sin añadir.
Dejo que la rentabilidad y la operativa hablen por sí mismas.
Posición estable, ningún cambio en acciones. Pero los resultados del Q2 han renovado mi convicción.
📈 Resultados destacados (Q2 2025):
👉Ingresos totales: $157,4 M (+38 % YoY), impulsados por mayor adopción del sistema OCS y expansión del NOP (logística)
👉Net income: $34,9 M, o el 22 % del revenue (+186 % YoY)
👉EPS (diluido): $0,92, superando ampliamente las expectativas (consenso en ~0,43‑0,45 $)
👉Cash al 30 de junio: $400,6 M en caja líquida y crecientes inversiones operativas en flota y digitalización
▶️ Guía 2025 revisada: ahora entre $585 M y $605 M de ingresos, equivalentes a +35 % de crecimiento. Margen operativo apuntando a +400 pb YoY, apoyado en apalancamiento operativo y mejoras de eficiencia.
📞 Insights del conference call (30 julio):
👉Waleed Hassanein reafirmó que la combinación del modelo OCS + NOP es cada vez más dominante en trasplantes de corazón, hígado y pulmón.
👉Aprobación condicional de la FDA para el ensayo Next‑Gen OCS Lung: la fase trial arrancará en H2 2025, con proyección de ser un catalizador clave en 2026.
👉Estrategia logística propia: ya operan 21 aviones y planean llegar a 22 unidades en 2025, con modelos como doble turno para elevar eficiencia y cobertura NOP Mitrade.
👉Confirmaron impacto estacional en Q3, pero reiteraron que vamos bien dentro del guidance anual gracias al impulso del primer semestre.
👉Transparencia creciente con stakeholders, diálogo proactivo con CMS y HRSA para apoyar la modernización del sistema de trasplantes en EE.UU.
🧠 ¿Por qué mantengo esta posición?
TransMedics no es solo crecimiento. Es ejecución con base:
👉Tecnología probada con adopción creciente (OCS + NOP).
👉Transformación de márgenes vía escalabilidad.
👉Box de caja limpio, con +400 M $ para seguir invirtiendo.
👉Ensayos clínicos y expansión global que, aunque no aportarán mucho en 2025, preparan el terreno para multiplicar valor en 2026‑2028.
👉Riesgo regulatorio bajo. Participan activamente en mesas de modernización del sistema trasplante en EE.UU.
🎯 En resumen: reafirmo mi thesis sin añadir.
Dejo que la rentabilidad y la operativa hablen por sí mismas.
10
🧬 $HIMS – 26,5 % de cartera
Incremento de las acciones en junio, aprovechando la caída de la noticia de la ruptura de la asociación que mantenía con Novo Nordisk.
Sin movimientos en julio, pero noticias muy relevantes.
La tesis no solo se mantiene: sigue ganando tracción.
🌍 Expansión internacional acelerada:
👉Han cerrado oficialmente la compra de ZAVA, plataforma líder en salud digital en Europa.
👉Con esta adquisición, entran en UK, Francia, Alemania e Irlanda.
👉Además, anuncian lanzamiento en Canadá en 2026, coincidiendo con la llegada de semaglutida genérica.
Esto multiplica su TAM y consolida una idea clave:
El modelo es escalable, replicable y adaptable a otros sistemas sanitarios.
💉 Resultados del programa de pérdida de peso (GLP-1):
👉Pérdida media de peso a 6 meses: −10,3 %
👉Solo el 10,3 % reportó efectos secundarios (solo un 4,5 % intolerables)
👉El 75 % de los usuarios sigue el tratamiento tras 6 meses
👉El 97 % afirma sentirse mejor en términos generales
Estos datos confirman lo que el mercado aún no está valorando:
Han creado una experiencia médica personalizada que fideliza y escala.
⏱️ Acceso rápido y seguimiento 24/7:
👉Tiempo medio de respuesta a consultas: <5 horas
👉Tiempo de espera para evaluación inicial: ~3 horas (vs 5 meses de media en EE.UU.)
👉+6,7M de mensajes intercambiados con médicos
Un sistema que está hecho para volumen, pero sin sacrificar calidad. Y eso es clave en un sector tan saturado como el de salud digital.
🔭 ¿Qué veo ahora?
Una empresa que genera flujo de caja, crece a ritmo alto, se expande internacionalmente, lanza productos nuevos con eficacia probada…
y que no para de ejecutar.
Y sin embargo, el mercado la sigue tratando como si fuese un dispensador de GLP-1 genérico e ilegal.
📌 Sigo dentro. Sigo acumulando si hay correcciones.
Porque cuando el mercado entienda que esto no es una moda, sino un modelo replicable de atención sanitaria digital, será tarde para comprar.
Incremento de las acciones en junio, aprovechando la caída de la noticia de la ruptura de la asociación que mantenía con Novo Nordisk.
Sin movimientos en julio, pero noticias muy relevantes.
La tesis no solo se mantiene: sigue ganando tracción.
🌍 Expansión internacional acelerada:
👉Han cerrado oficialmente la compra de ZAVA, plataforma líder en salud digital en Europa.
👉Con esta adquisición, entran en UK, Francia, Alemania e Irlanda.
👉Además, anuncian lanzamiento en Canadá en 2026, coincidiendo con la llegada de semaglutida genérica.
Esto multiplica su TAM y consolida una idea clave:
El modelo es escalable, replicable y adaptable a otros sistemas sanitarios.
💉 Resultados del programa de pérdida de peso (GLP-1):
👉Pérdida media de peso a 6 meses: −10,3 %
👉Solo el 10,3 % reportó efectos secundarios (solo un 4,5 % intolerables)
👉El 75 % de los usuarios sigue el tratamiento tras 6 meses
👉El 97 % afirma sentirse mejor en términos generales
Estos datos confirman lo que el mercado aún no está valorando:
Han creado una experiencia médica personalizada que fideliza y escala.
⏱️ Acceso rápido y seguimiento 24/7:
👉Tiempo medio de respuesta a consultas: <5 horas
👉Tiempo de espera para evaluación inicial: ~3 horas (vs 5 meses de media en EE.UU.)
👉+6,7M de mensajes intercambiados con médicos
Un sistema que está hecho para volumen, pero sin sacrificar calidad. Y eso es clave en un sector tan saturado como el de salud digital.
🔭 ¿Qué veo ahora?
Una empresa que genera flujo de caja, crece a ritmo alto, se expande internacionalmente, lanza productos nuevos con eficacia probada…
y que no para de ejecutar.
Y sin embargo, el mercado la sigue tratando como si fuese un dispensador de GLP-1 genérico e ilegal.
📌 Sigo dentro. Sigo acumulando si hay correcciones.
Porque cuando el mercado entienda que esto no es una moda, sino un modelo replicable de atención sanitaria digital, será tarde para comprar.
11
📅 Rentabilidades de julio 2025
En Julio he obtenido una rentabilidad del +22,33%. No es lo habitual ni lo espero cada mes. Pero refleja el resultado de muchas decisiones tomadas con convicción, paciencia y disciplina operativa.
El acumulado anual de 2025 ya va por un +73,93%.
Una cifra que impresiona, sí, pero que también obliga a tener los pies en la tierra. No todo sube siempre. Y las correcciones llegarán.
La cartera está concentrada, con ideas de alta convicción y una estrategia clara: construir valor y luego cosechar primas vendiendo opciones. A veces funciona espectacularmente. Otras, no tanto... pero la intención no es ganar siempre sino hacerlo cada vez mejor para seguir mejorando.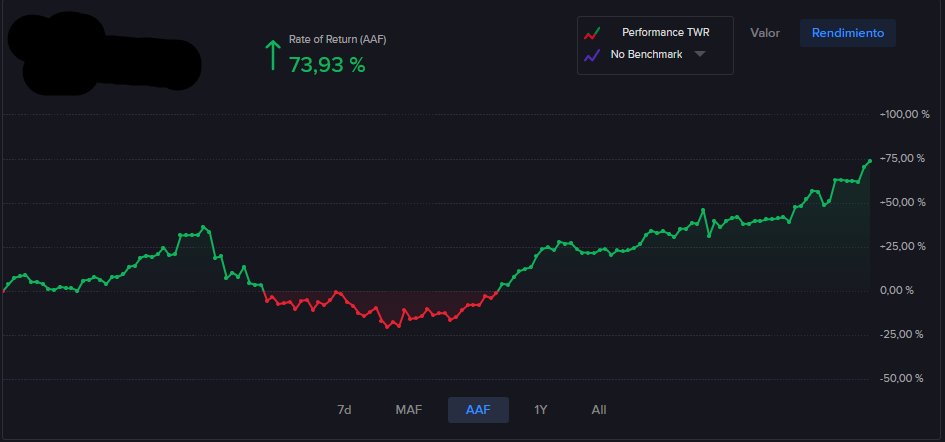

En Julio he obtenido una rentabilidad del +22,33%. No es lo habitual ni lo espero cada mes. Pero refleja el resultado de muchas decisiones tomadas con convicción, paciencia y disciplina operativa.
El acumulado anual de 2025 ya va por un +73,93%.
Una cifra que impresiona, sí, pero que también obliga a tener los pies en la tierra. No todo sube siempre. Y las correcciones llegarán.
La cartera está concentrada, con ideas de alta convicción y una estrategia clara: construir valor y luego cosechar primas vendiendo opciones. A veces funciona espectacularmente. Otras, no tanto... pero la intención no es ganar siempre sino hacerlo cada vez mejor para seguir mejorando.
12
📊 Mi cartera – 31 Julio 2025
🔹 $HIMS – 26.5%
🔹 $TMDX – 17.9%
🔹 $RKLB – 13.8%
🔹 $ASTS – 13.3%
🔹 $NBIS – 10.9%
🔸 Liquidez – 9.0%
🔹 $HITI – 7.8%
🔹 $BTBT – 0.7%
Nos leemos en agosto.
🔹 $HIMS – 26.5%
🔹 $TMDX – 17.9%
🔹 $RKLB – 13.8%
🔹 $ASTS – 13.3%
🔹 $NBIS – 10.9%
🔸 Liquidez – 9.0%
🔹 $HITI – 7.8%
🔹 $BTBT – 0.7%
Nos leemos en agosto.