Mi posición apalancada de BTC: $ASST Hoy presento en este hilo mi...

Jota Investor@JotaInvestor
103 views
Dec 08, 2025
~19 min read
Advertisement
1
Mi posición apalancada de BTC: $ASST
Hoy presento en este hilo mi tesis de $ASST.
Una tesis muy arriesgada pero con destellos que dan a pensar que en 2026 podría explotar.
Comenzamos el hilo 👇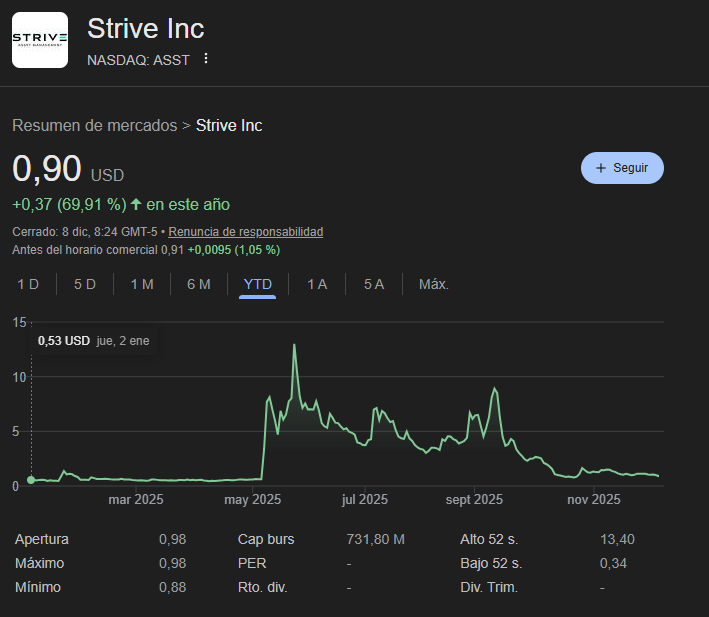
Hoy presento en este hilo mi tesis de $ASST.
Una tesis muy arriesgada pero con destellos que dan a pensar que en 2026 podría explotar.
Comenzamos el hilo 👇
2
1. ¿Qué es Strive $ASST?
Strive $ASST es una compañía pública de Bitcoin treasury & asset management con sede en Dallas.
Su misión estratégica es clara (y nada tímida):
→ Acumular BTC
→ Aumentar la exposición a BTC
→ Superar el rendimiento del propio Bitcoin a largo plazo
Esto está literalmente descrito en la documentación corporativa presentada ante la SEC.
La empresa opera dos negocios:
1. Bitcoin Treasury:
Compra BTC de forma sistemática, financia acumulación mediante equity, deuda y flujos del negocio subyacente.
Su política interna busca beta (simple acumulación) y alpha (estrategias para batir BTC en performance).
2. Strive Enterprises (tecnología):
Un negocio de social media marketing (Discord, TikTok, etc.) heredado de la reverse-merger que realizaron en 2025.
Le da ingresos operativos no ligados a BTC para financiar parte de la estrategia.
Fundadores y Dirección
El accionista de control es Vivek Ramaswamy, que junto con el Ramaswamy 2021 Irrevocable Trust y Benjamin Pham controlaba ~51,46% del voto en 2025.
El CEO es Matt Cole, perfil financiero y muy centrado en captación de capital.
Su junta directiva está diseñada para este tipo de estrategia: financiera, orientada a mercados, y con apoyo de figuras del mundo Bitcoin.
Strive $ASST es una compañía pública de Bitcoin treasury & asset management con sede en Dallas.
Su misión estratégica es clara (y nada tímida):
→ Acumular BTC
→ Aumentar la exposición a BTC
→ Superar el rendimiento del propio Bitcoin a largo plazo
Esto está literalmente descrito en la documentación corporativa presentada ante la SEC.
La empresa opera dos negocios:
1. Bitcoin Treasury:
Compra BTC de forma sistemática, financia acumulación mediante equity, deuda y flujos del negocio subyacente.
Su política interna busca beta (simple acumulación) y alpha (estrategias para batir BTC en performance).
2. Strive Enterprises (tecnología):
Un negocio de social media marketing (Discord, TikTok, etc.) heredado de la reverse-merger que realizaron en 2025.
Le da ingresos operativos no ligados a BTC para financiar parte de la estrategia.
Fundadores y Dirección
El accionista de control es Vivek Ramaswamy, que junto con el Ramaswamy 2021 Irrevocable Trust y Benjamin Pham controlaba ~51,46% del voto en 2025.
El CEO es Matt Cole, perfil financiero y muy centrado en captación de capital.
Su junta directiva está diseñada para este tipo de estrategia: financiera, orientada a mercados, y con apoyo de figuras del mundo Bitcoin.
3
2. ¿Qué es $SATA?
$SATA es el arma financiera de Strive.
Un perpetual preferred stock diseñado para amplificar Bitcoin sin dilución para la acción común.
Y su lanzamiento ha sido una declaración de intenciones.
IPO de SATA
Strive lanzó 2.000.000 de acciones preferentes.
Precio IPO: 80 $/acción.
La demanda fue tan alta que tuvieron que ampliar la oferta (de 1,25M a 2,0M).
SATA empezó a cotizar en Nasdaq el 10 de noviembre de 2025 bajo el ticker $SATA.
¿Para qué sirve SATA?
Para financiar la acumulación de Bitcoin sin emitir acciones comunes.
Es decir: más BTC para el balance sin perjudicar al accionista de ASST.
Strive ya lo dijo abiertamente:
“SATA crea un "Bitcoin amplification toggle" para construir sobre nuestros 7.525 BTC vía financiación no dilutiva.”
Dividendo: variable, mensual y disciplinado
-Dividendos acumulativos, pagados mensualmente.
-Tipo inicial: 12% anual sobre valor nominal de 100 $.
El equipo ajustará el dividendo (y el ritmo de emisión) para mantener el precio de SATA entre 95 y 105 $.
Se convierte así en una preferente de yield controlado: sólida, programable y diseñada para atraer capital institucional.
¿Por qué importa SATA para los accionistas de $ASST?
Porque Strive es la primera Bitcoin Treasury Company que financia exclusivamente con preferred equity perpetua, sin deuda.
Eso significa:
-Más BTC en tesorería
-Sin riesgo de margin calls
-Sin presión de refinanciación
-Sin dilución parasitaria
$SATA es ya un instrumento único en el ecosistema Bitcoin corporativo.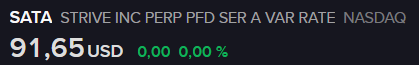
$SATA es el arma financiera de Strive.
Un perpetual preferred stock diseñado para amplificar Bitcoin sin dilución para la acción común.
Y su lanzamiento ha sido una declaración de intenciones.
IPO de SATA
Strive lanzó 2.000.000 de acciones preferentes.
Precio IPO: 80 $/acción.
La demanda fue tan alta que tuvieron que ampliar la oferta (de 1,25M a 2,0M).
SATA empezó a cotizar en Nasdaq el 10 de noviembre de 2025 bajo el ticker $SATA.
¿Para qué sirve SATA?
Para financiar la acumulación de Bitcoin sin emitir acciones comunes.
Es decir: más BTC para el balance sin perjudicar al accionista de ASST.
Strive ya lo dijo abiertamente:
“SATA crea un "Bitcoin amplification toggle" para construir sobre nuestros 7.525 BTC vía financiación no dilutiva.”
Dividendo: variable, mensual y disciplinado
-Dividendos acumulativos, pagados mensualmente.
-Tipo inicial: 12% anual sobre valor nominal de 100 $.
El equipo ajustará el dividendo (y el ritmo de emisión) para mantener el precio de SATA entre 95 y 105 $.
Se convierte así en una preferente de yield controlado: sólida, programable y diseñada para atraer capital institucional.
¿Por qué importa SATA para los accionistas de $ASST?
Porque Strive es la primera Bitcoin Treasury Company que financia exclusivamente con preferred equity perpetua, sin deuda.
Eso significa:
-Más BTC en tesorería
-Sin riesgo de margin calls
-Sin presión de refinanciación
-Sin dilución parasitaria
$SATA es ya un instrumento único en el ecosistema Bitcoin corporativo.
4
3. La fusión Strive $ASST + Semler Scientific $SMLR
La fusión entre Strive y Semler ya está en proceso formal.
Esta formalizado mediante el S-4 de 852 páginas y los boards de ambas empresas lo han aprobado.
📅 Fecha clave:
El 13 de enero de 2026 los accionistas de Semler votarán la fusión. El board recomienda votar a favor.
El voto de Strive ya está aprobado por sus accionistas mayoritarios, así que no necesitan asamblea.
🔄 Términos de la operación:
Cada acción de $SMLR se convierte en 21.05 acciones de $ASST.
Semler quedará como subsidiaria al 100% de Strive.
🟧 Bitcoin combinado:
Strive: 7,525 BTC
Semler: 5,048 BTC
→ 12,573 BTC en total, creando uno de los mayores Bitcoin Treasury Companies del mercado.
📊 Participación en la nueva empresa:
-Accionistas de Strive ~80%
-Accionistas de Semler entre 19–27% según base de cálculo.
👥 Gobernanza:
Eric Semler se unirá al board de Strive tras la fusión.
📅 Cierre esperado: Enero 2026 (límite contractual: 22 de marzo).
Un movimiento gigantesco para consolidar un balance basado en Bitcoin con escala real y sin recurrir a deuda tradicional.
La fusión entre Strive y Semler ya está en proceso formal.
Esta formalizado mediante el S-4 de 852 páginas y los boards de ambas empresas lo han aprobado.
📅 Fecha clave:
El 13 de enero de 2026 los accionistas de Semler votarán la fusión. El board recomienda votar a favor.
El voto de Strive ya está aprobado por sus accionistas mayoritarios, así que no necesitan asamblea.
🔄 Términos de la operación:
Cada acción de $SMLR se convierte en 21.05 acciones de $ASST.
Semler quedará como subsidiaria al 100% de Strive.
🟧 Bitcoin combinado:
Strive: 7,525 BTC
Semler: 5,048 BTC
→ 12,573 BTC en total, creando uno de los mayores Bitcoin Treasury Companies del mercado.
📊 Participación en la nueva empresa:
-Accionistas de Strive ~80%
-Accionistas de Semler entre 19–27% según base de cálculo.
👥 Gobernanza:
Eric Semler se unirá al board de Strive tras la fusión.
📅 Cierre esperado: Enero 2026 (límite contractual: 22 de marzo).
Un movimiento gigantesco para consolidar un balance basado en Bitcoin con escala real y sin recurrir a deuda tradicional.
5
4. Mi posicionamiento actual y plan futuro en $ASST.
Voy a ser transparente, porque creo que la transparencia en inversión es necesaria cuando hablas de empresas de alto riesgo asimétrico.
Este es mi posicionamiento actual en Strive $ASST:
📌 11.000 acciones comunes
📌 10 calls ITM (strike 0,50$) con vencimiento enero 2027
(adjunto imagen de la posición actual)
Sí, la posición en acciones está en negativo.
Sí, lo mantengo igualmente.
Y sí, sé que esto es una apuesta de alto riesgo con potencial asimétrico.
Mi plan futuro de posicionamiento
Voy a continuar construyendo una estructura basada en derivados largos:
✔ Comprar calls ITM y ATM
-Strikes: 0,50$ y 1,00$
-Vencimientos: 2027 y 2028
✔ ¿Por qué?
Porque si la tesis se cumple, el repricing no será lineal:
Será violento, tardío, y con compresión de múltiplos justo cuando la mayoría ya no pueda entrar con opciones largas baratas.
El riesgo está claro: puedo perder la prima completa.
La asimetría también: si Strive ejecuta su plan (12.500 BTC fusionados, capital perpetuo vía SATA, entrada institucional, repricing NAV), las calls largas tienen mejor perfil riesgo/recompensa que aumentar spot ahora mismo.
Estoy construyendo una posición híbrida:
-Acciones → exposición estructural
-Calls ITM/ATM → convexidad
-Horizonte → 2027–2028
Porque Strive está diseñando una estructura de capital que tiene sentido solo si se piensa en horizontes multianuales.
Esto es lo que hago yo.
Disclaimer
**No es consejo financiero.
Es mi apuesta calculada.
Este es contenido con fines educativos.
Tengo posición larga en $ASST.
Tú gestiona tu riesgo como un adulto.**
Voy a ser transparente, porque creo que la transparencia en inversión es necesaria cuando hablas de empresas de alto riesgo asimétrico.
Este es mi posicionamiento actual en Strive $ASST:
📌 11.000 acciones comunes
📌 10 calls ITM (strike 0,50$) con vencimiento enero 2027
(adjunto imagen de la posición actual)
Sí, la posición en acciones está en negativo.
Sí, lo mantengo igualmente.
Y sí, sé que esto es una apuesta de alto riesgo con potencial asimétrico.
Mi plan futuro de posicionamiento
Voy a continuar construyendo una estructura basada en derivados largos:
✔ Comprar calls ITM y ATM
-Strikes: 0,50$ y 1,00$
-Vencimientos: 2027 y 2028
✔ ¿Por qué?
Porque si la tesis se cumple, el repricing no será lineal:
Será violento, tardío, y con compresión de múltiplos justo cuando la mayoría ya no pueda entrar con opciones largas baratas.
El riesgo está claro: puedo perder la prima completa.
La asimetría también: si Strive ejecuta su plan (12.500 BTC fusionados, capital perpetuo vía SATA, entrada institucional, repricing NAV), las calls largas tienen mejor perfil riesgo/recompensa que aumentar spot ahora mismo.
Estoy construyendo una posición híbrida:
-Acciones → exposición estructural
-Calls ITM/ATM → convexidad
-Horizonte → 2027–2028
Porque Strive está diseñando una estructura de capital que tiene sentido solo si se piensa en horizontes multianuales.
Esto es lo que hago yo.
Disclaimer
**No es consejo financiero.
Es mi apuesta calculada.
Este es contenido con fines educativos.
Tengo posición larga en $ASST.
Tú gestiona tu riesgo como un adulto.**
6
5. Volumen, OI, Dark Pools y Volatilidad: las señales que NO coinciden con el precio de $ASST
Aquí es donde la tesis deja de ser “opinión” y pasa a ser lectura de flujo.
Los datos objetivos de mercado llevan semanas diciendo algo muy distinto de lo que refleja el gráfico.
Vamos por partes.
1️⃣ Volumen anómalo para una acción que cotiza a 0,90 $
📊 Volumen promedio: 96,7M
📊 Volumen de hoy: 3,01M
Cuando una empresa microcap mantiene volúmenes así durante semanas, no es retail acumulando.
Esto es actividad institucional, arbitraje o manos fuertes entrando en silencio.
Si Strive fuese irrelevante, el volumen estaría muerto.
No es el caso.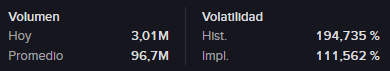
Aquí es donde la tesis deja de ser “opinión” y pasa a ser lectura de flujo.
Los datos objetivos de mercado llevan semanas diciendo algo muy distinto de lo que refleja el gráfico.
Vamos por partes.
1️⃣ Volumen anómalo para una acción que cotiza a 0,90 $
📊 Volumen promedio: 96,7M
📊 Volumen de hoy: 3,01M
Cuando una empresa microcap mantiene volúmenes así durante semanas, no es retail acumulando.
Esto es actividad institucional, arbitraje o manos fuertes entrando en silencio.
Si Strive fuese irrelevante, el volumen estaría muerto.
No es el caso.
7
2️⃣ Open Interest (OI) absurdamente alto para una microcap
El OI por vencimiento revela algo que no cuadra con una microcap de 0,90 $
La siguiente imagen es una de las más esclarecedoras de todo el caso Strive ($ASST):
La curva de OI está cargada en vencimientos largos
Si miras la imagen, los vencimientos con mayor Open Interest no son los inmediatos… sino:
2026-01-16
OI: 876.568
Calls: 826.126
Puts: 50.442
2026-03-20
OI: 418.778
Calls: 410.349
2026-10-16
OI: 527.127
Calls: 526.250
2027-01-15
OI: 401.771
Calls: 387.246
2028-01-21
OI: 133.899
Calls: 122.740
Este patrón es atípico para una empresa que vale menos de 1 dólar.
La mayoría de microcaps NO tienen mercado de opciones.
Y si lo tienen, está vacío o cargado a corto plazo.
Aquí ocurre lo contrario:
👉 Hay un interés masivo en vencimientos de 2026, 2027 y 2028.
No solo eso: Un OI de calls total de 3.07M vs 126k de puts... es una bestialidad y un signo de que el mercado se ha posicionado de forma alcista.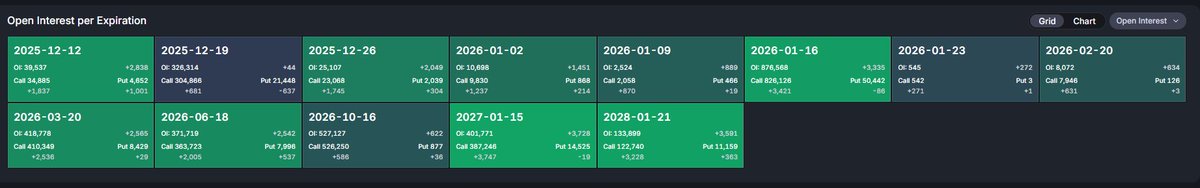

El OI por vencimiento revela algo que no cuadra con una microcap de 0,90 $
La siguiente imagen es una de las más esclarecedoras de todo el caso Strive ($ASST):
La curva de OI está cargada en vencimientos largos
Si miras la imagen, los vencimientos con mayor Open Interest no son los inmediatos… sino:
2026-01-16
OI: 876.568
Calls: 826.126
Puts: 50.442
2026-03-20
OI: 418.778
Calls: 410.349
2026-10-16
OI: 527.127
Calls: 526.250
2027-01-15
OI: 401.771
Calls: 387.246
2028-01-21
OI: 133.899
Calls: 122.740
Este patrón es atípico para una empresa que vale menos de 1 dólar.
La mayoría de microcaps NO tienen mercado de opciones.
Y si lo tienen, está vacío o cargado a corto plazo.
Aquí ocurre lo contrario:
👉 Hay un interés masivo en vencimientos de 2026, 2027 y 2028.
No solo eso: Un OI de calls total de 3.07M vs 126k de puts... es una bestialidad y un signo de que el mercado se ha posicionado de forma alcista.
8
3️⃣Dark Pool: el dato que encendió todas las alarmas
El Dark Pool de $ASST lleva desde Noviembre al rojo vivo pero...
El día 4 de diciembre apareció un print en dark pool de:
💥 18.070.728 $ a 1,00 $
Esto no es ruido.
Cuando entra una orden que equivale el 37.34% del volumen diario, significa:
-Transferencia entre manos fuertes
-Acumulación sin levantar el precio
-Preparación previa a evento corporativo o repricing del activo
Retail no mete 18 millones en dark pools.
Los algoritmos tampoco lo hacen “porque sí”.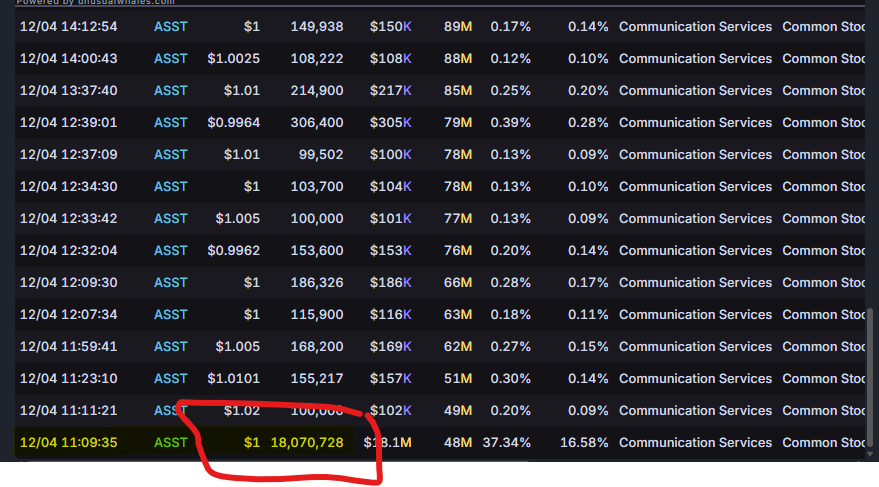
El Dark Pool de $ASST lleva desde Noviembre al rojo vivo pero...
El día 4 de diciembre apareció un print en dark pool de:
💥 18.070.728 $ a 1,00 $
Esto no es ruido.
Cuando entra una orden que equivale el 37.34% del volumen diario, significa:
-Transferencia entre manos fuertes
-Acumulación sin levantar el precio
-Preparación previa a evento corporativo o repricing del activo
Retail no mete 18 millones en dark pools.
Los algoritmos tampoco lo hacen “porque sí”.
9
4️⃣ Volatilidad: el mercado espera un movimiento grande
📈 Volatilidad histórica: 194,7%
📈 Volatilidad implícita: 111,5%
Cuando la IV está por encima del 100%:
-El mercado está anticipando repricing.
-Las opciones reflejan riesgo binario o evento pendiente.
-No hay equilibrio entre el precio actual y la información futura.
La volatilidad implícita es, literalmente, el mercado diciendo:
“Algo importante se acerca.”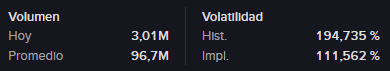
📈 Volatilidad histórica: 194,7%
📈 Volatilidad implícita: 111,5%
Cuando la IV está por encima del 100%:
-El mercado está anticipando repricing.
-Las opciones reflejan riesgo binario o evento pendiente.
-No hay equilibrio entre el precio actual y la información futura.
La volatilidad implícita es, literalmente, el mercado diciendo:
“Algo importante se acerca.”
10
5️⃣ ¿Por qué el precio no se mueve si todo esto está ocurriendo?
Porque estas señales siempre llegan antes del movimiento, no después.
Y porque cuando instituciones acumulan, lo hacen así:
-Sin levantar precio
-Sin ruido
-Sin volumen visible
-Con dark pools
-Con OI sintético
-Con opciones a largo
-Y con spreads controlados
El precio es lo último en reaccionar.
El flujo es lo primero.
Porque estas señales siempre llegan antes del movimiento, no después.
Y porque cuando instituciones acumulan, lo hacen así:
-Sin levantar precio
-Sin ruido
-Sin volumen visible
-Con dark pools
-Con OI sintético
-Con opciones a largo
-Y con spreads controlados
El precio es lo último en reaccionar.
El flujo es lo primero.
11
6. Por qué la estructura de Strive convierte esto en una apuesta asimétrica
Aquí no estamos hablando solo de “una empresa que compra BTC”.
Eso lo hace cualquiera.
Lo que hace a Strive $ASST interesante es cómo financia esa acumulación y quién soporta el riesgo.
Y ahí es donde aparece la asimetría.
Voy por puntos:
1️⃣ Strive financia Bitcoin sin diluir al accionista común
El 99% de empresas “bitcoiners” hacen lo mismo:
Diluyen a muerte al accionista
O se endeudan para comprar BTC
O ambas
Strive no.
🟧 Utiliza SATA (preferred perpetua)
🟧 Utiliza equity de alto nivel (Reg D, Reg S, shelf S-3)
🟧 Utiliza el negocio operativo para cash-flow adicional
La clave:
→ La ampliación de balance en BTC se hace sin castigar al accionista común.
→ Incluso con dilución futura, los satoshis por acción suben trimestre a trimestre.
Esa es la definición de “dilución favorable”.
2️⃣ SATA convierte a Strive en un amplificador de Bitcoin, no un replicador
SATA es un invento brillante, aunque el 90% de la gente ni lo lea:
-Es capital perpetuo
-Paga dividendo variable
-No acumula deuda
-No mete presión en caja
-No tiene riesgo de margin call
-No requiere refinanciaciones
Y además:
→ Permite comprar BTC con coste de capital controlado
→ Permite ajustar dividendos para estabilizar precio
→ Se usa como “hedge financiero” para amplificar BTC en ciclos largos
Mientras otras empresas dependen de deuda cara o equity tóxico, Strive depende de estructura programable.
3️⃣ El business core de Strive es el propio arbitraje financiero
Strive no compite en un sector.
Compite en estructura de balance.
Es decir:
-Compra BTC
-Ajusta dividendose forma eficiente
Ajusta dividendos
Usa derivados e instrumentos de mercado
Y repite
Mientras el mercado se ríe del precio a 0,90 $, Strive juega en otro tablero:
-El del manejo sofisticado del capital.
-Y el accionista común se beneficia si ejecutan bien, porque el NAV por acción crece aunque el precio aún no lo refleje.
4️⃣ La fusión con Semler añade la escala que faltaba
Strive sola: 7.525 BTC
Semler: 5.048 BTC
Total estimado: 12.573 BTC
Sin deuda.
Con preferentes perpetuas.
Con un board ampliado.
Y un modelo operativo que se beneficia de mayor escala.
→ Un holding de Bitcoin sin deuda es un unicornio financiero.
→ Si el mercado termina valorando NAV, el movimiento será violento.
5️⃣ El upside depende del precio de BTC… pero el downside está más controlado de lo que parece
En una empresa típica ligada a Bitcoin, esto es lo que mata al accionista:
-Deuda
-Refinanciaciones
-Convertibles tóxicos
Dilución masiva
OPEX disparado
Minería con costes crecientes
Strive no tiene minería.
No tiene deuda.
No tiene presión de CAPEX.
No depende del precio de la energía.
No mantiene infraestructura física.
Su “coste” es el diseño financiero.
Y eso es más predecible que minar BTC.
6️⃣ La asimetría está aquí
Downside:
El precio puede seguir lateral.
El mercado puede tardar meses en revaluar NAV.
Riesgo regulatorio como cualquier empresa ligada a cripto.
Upside:
Repricing del NAV tras fusión
Consolidación de 12.500 BTC
Entrada institucional real
Saturación de calls largas a 2026–2028
Capital perpetuo que amplifica BTC
Si Bitcoin entra en fase parabólica, la estructura multiplica
→ El riesgo es “conocido”.
→ El potencial es “desconocido, pero grande”.
→ Esto es una apuesta asimétrica por definición.
📌 Cómo se ha comportado el “BTC por acción” pese a la dilución
Mucha gente mira el número total de acciones de Strive y piensa:
“Con tanta dilución es imposible que el accionista salga ganando”.
La imagen que has añadido demuestra lo contrario:
Evolución de satoshis por acción (2025):
Q2 2025 → 0 sats (Strive todavía no tenía BTC)
Q3 2025 → 710 sats por acción
Actual → 855 sats por acción
Esto significa dos cosas importantísimas:
1️⃣ La dilución es acretiva, no destructiva.
Por cada acción que existe, hay más BTC que el trimestre anterior.
2️⃣ Strive está aumentando la exposición por acción más rápido de lo que aumenta el número de acciones.
Esto es exactamente lo que buscaban con SATA y su modelo de financiación.
3️⃣ El mercado aún no está valorando los 855 sats/acción.
Si estuviera valorado, $ASST no cotizaría a 0,90 $ con un NAV por acción muy superior.
En cualquier otra empresa, la dilución reduce valor.
Aquí ocurre lo contrario.
La estructura de Strive convierte la dilución en un multiplicador de NAV por acción, que es la base de una jugada asimétrica.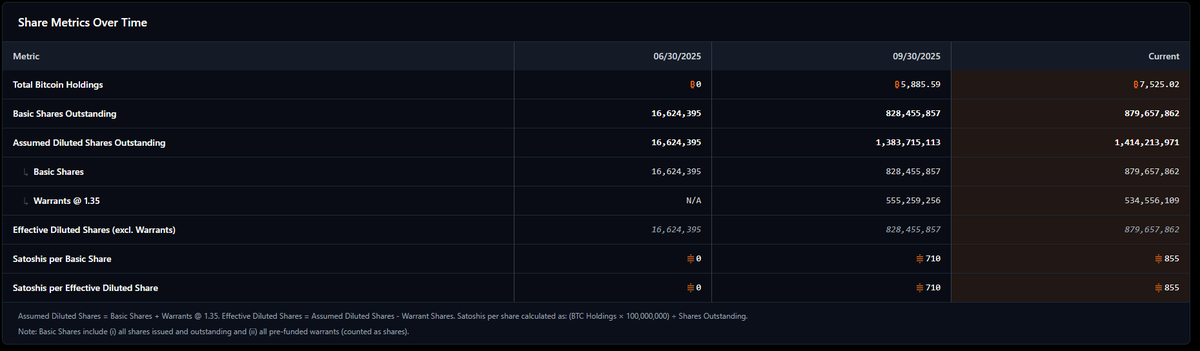
Aquí no estamos hablando solo de “una empresa que compra BTC”.
Eso lo hace cualquiera.
Lo que hace a Strive $ASST interesante es cómo financia esa acumulación y quién soporta el riesgo.
Y ahí es donde aparece la asimetría.
Voy por puntos:
1️⃣ Strive financia Bitcoin sin diluir al accionista común
El 99% de empresas “bitcoiners” hacen lo mismo:
Diluyen a muerte al accionista
O se endeudan para comprar BTC
O ambas
Strive no.
🟧 Utiliza SATA (preferred perpetua)
🟧 Utiliza equity de alto nivel (Reg D, Reg S, shelf S-3)
🟧 Utiliza el negocio operativo para cash-flow adicional
La clave:
→ La ampliación de balance en BTC se hace sin castigar al accionista común.
→ Incluso con dilución futura, los satoshis por acción suben trimestre a trimestre.
Esa es la definición de “dilución favorable”.
2️⃣ SATA convierte a Strive en un amplificador de Bitcoin, no un replicador
SATA es un invento brillante, aunque el 90% de la gente ni lo lea:
-Es capital perpetuo
-Paga dividendo variable
-No acumula deuda
-No mete presión en caja
-No tiene riesgo de margin call
-No requiere refinanciaciones
Y además:
→ Permite comprar BTC con coste de capital controlado
→ Permite ajustar dividendos para estabilizar precio
→ Se usa como “hedge financiero” para amplificar BTC en ciclos largos
Mientras otras empresas dependen de deuda cara o equity tóxico, Strive depende de estructura programable.
3️⃣ El business core de Strive es el propio arbitraje financiero
Strive no compite en un sector.
Compite en estructura de balance.
Es decir:
-Compra BTC
-Ajusta dividendose forma eficiente
Ajusta dividendos
Usa derivados e instrumentos de mercado
Y repite
Mientras el mercado se ríe del precio a 0,90 $, Strive juega en otro tablero:
-El del manejo sofisticado del capital.
-Y el accionista común se beneficia si ejecutan bien, porque el NAV por acción crece aunque el precio aún no lo refleje.
4️⃣ La fusión con Semler añade la escala que faltaba
Strive sola: 7.525 BTC
Semler: 5.048 BTC
Total estimado: 12.573 BTC
Sin deuda.
Con preferentes perpetuas.
Con un board ampliado.
Y un modelo operativo que se beneficia de mayor escala.
→ Un holding de Bitcoin sin deuda es un unicornio financiero.
→ Si el mercado termina valorando NAV, el movimiento será violento.
5️⃣ El upside depende del precio de BTC… pero el downside está más controlado de lo que parece
En una empresa típica ligada a Bitcoin, esto es lo que mata al accionista:
-Deuda
-Refinanciaciones
-Convertibles tóxicos
Dilución masiva
OPEX disparado
Minería con costes crecientes
Strive no tiene minería.
No tiene deuda.
No tiene presión de CAPEX.
No depende del precio de la energía.
No mantiene infraestructura física.
Su “coste” es el diseño financiero.
Y eso es más predecible que minar BTC.
6️⃣ La asimetría está aquí
Downside:
El precio puede seguir lateral.
El mercado puede tardar meses en revaluar NAV.
Riesgo regulatorio como cualquier empresa ligada a cripto.
Upside:
Repricing del NAV tras fusión
Consolidación de 12.500 BTC
Entrada institucional real
Saturación de calls largas a 2026–2028
Capital perpetuo que amplifica BTC
Si Bitcoin entra en fase parabólica, la estructura multiplica
→ El riesgo es “conocido”.
→ El potencial es “desconocido, pero grande”.
→ Esto es una apuesta asimétrica por definición.
📌 Cómo se ha comportado el “BTC por acción” pese a la dilución
Mucha gente mira el número total de acciones de Strive y piensa:
“Con tanta dilución es imposible que el accionista salga ganando”.
La imagen que has añadido demuestra lo contrario:
Evolución de satoshis por acción (2025):
Q2 2025 → 0 sats (Strive todavía no tenía BTC)
Q3 2025 → 710 sats por acción
Actual → 855 sats por acción
Esto significa dos cosas importantísimas:
1️⃣ La dilución es acretiva, no destructiva.
Por cada acción que existe, hay más BTC que el trimestre anterior.
2️⃣ Strive está aumentando la exposición por acción más rápido de lo que aumenta el número de acciones.
Esto es exactamente lo que buscaban con SATA y su modelo de financiación.
3️⃣ El mercado aún no está valorando los 855 sats/acción.
Si estuviera valorado, $ASST no cotizaría a 0,90 $ con un NAV por acción muy superior.
En cualquier otra empresa, la dilución reduce valor.
Aquí ocurre lo contrario.
La estructura de Strive convierte la dilución en un multiplicador de NAV por acción, que es la base de una jugada asimétrica.
12
7. La entrada institucional en $ASST no es normal (y es la pieza que casi nadie está mirando)
Retail mira el precio.
Profesionales miran quién está sentado en la mesa.
Y en Strive, los últimos dos trimestres muestran algo que no cuadra con una acción de 0,90 $.
Mira las gráficas que adjunto como imagenes.
1️⃣ La acumulación institucional explotó en 2025
Durante 2023 y 2024:
➡️ 6–10 instituciones, movimientos marginales
➡️ Nada llamativo
➡️ Flujo plano, típico de una microcap irrelevante
Pero en 2025:
📈 Q2 → primer salto serio
📈 Q3 → entrada masiva, multiplicación del número de instituciones. En total:
-63 instituciones dentro.
-Net holding change 41. Es decir, 41 instituciones entraron en el Q3 del 2025
Esto no ocurre en empresas sin catalizadores.
2️⃣ Los nombres que han entrado no son “retail institucional”
Aquí no hablamos de fondos indexados pequeños ni de gestores pasivos.
Estos son algunos de los que están dentro:
-Citadel Advisors
-Jane Street
-Moore Capital
-Alyeska Investment Group
-Anson Funds
-Millennium Management
-Weiss Asset Management
-Healthcare Ontario Pension Plan
-Hudson Bay Capital
-FMR (Fidelity)
-Geode Capital (Fidelity Indexing
-BlackRock Inc.
-Vanguard
-UBS Group AG
Estas firmas no compran microcaps por diversión.
No “apuestan”.
Arbitran.
Anticipan.
Y se posicionan meses antes de que el precio reaccione.
3️⃣ La entrada más llamativa: Jane Street +71.660%
Jane Street es uno de los mayores market makers del mundo.
El flujo cuantitativo global pasa por ellos.
No especulan con microcaps.
No buscan “moonshots”.
Buscan ineficiencias matemáticas y estructurales.
Si han multiplicado su posición por 716 veces, es porque:
-Hay arbitraje NAV
-Hay estructura de capital aprovechable
-O hay un evento corporativo de alto impacto descontado (fusión + escala BTC)
4️⃣ La lectura correcta: no están acumulando acciones… están acumulando convexidad
La mayoría de estas firmas están entrando:
✔ vía equity ordinario
✔ vía instrumentos convertibles
✔ vía derivados sintéticos
✔ vía calls largas
✔ vía forwards o swaps OTC
Esto cuadra con lo que ya viste antes
-Dark pool de 18M
-OI de más de 3 millones de contratos
-Volatilidad implícita >100%
-Calls dominando 2026–2028
Es posicionamiento institucional antes de un potencial repricing.
5️⃣ El mercado minorista aún no ha entendido esta fase
El precio está en 0,90 $ porque:
Hay flotante enorme
Hay presión de convertibles
La acción está en fase de price discovery
No se ha producido el evento de cierre de fusión
El NAV no está siendo valorado
Pero si firmas como estas están dentro, no es porque les guste perder.
Es porque ven algo que aún no está en el gráfico.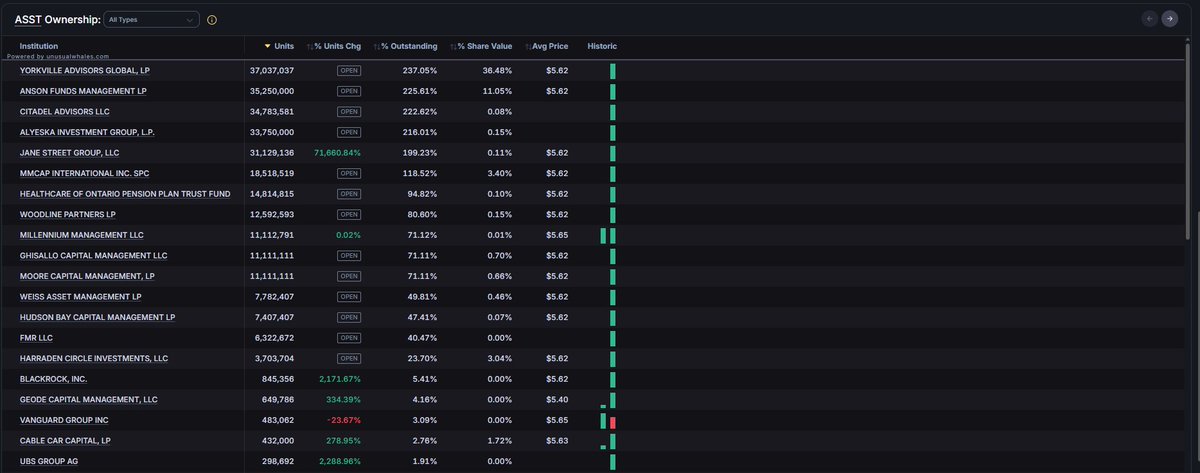
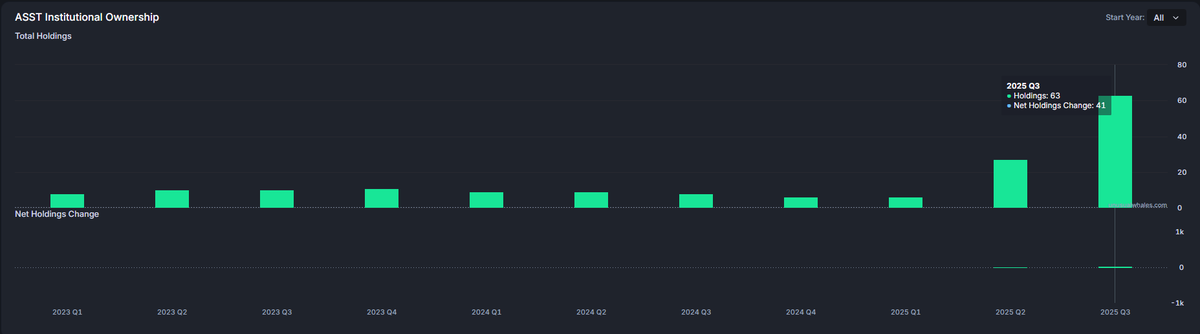
Retail mira el precio.
Profesionales miran quién está sentado en la mesa.
Y en Strive, los últimos dos trimestres muestran algo que no cuadra con una acción de 0,90 $.
Mira las gráficas que adjunto como imagenes.
1️⃣ La acumulación institucional explotó en 2025
Durante 2023 y 2024:
➡️ 6–10 instituciones, movimientos marginales
➡️ Nada llamativo
➡️ Flujo plano, típico de una microcap irrelevante
Pero en 2025:
📈 Q2 → primer salto serio
📈 Q3 → entrada masiva, multiplicación del número de instituciones. En total:
-63 instituciones dentro.
-Net holding change 41. Es decir, 41 instituciones entraron en el Q3 del 2025
Esto no ocurre en empresas sin catalizadores.
2️⃣ Los nombres que han entrado no son “retail institucional”
Aquí no hablamos de fondos indexados pequeños ni de gestores pasivos.
Estos son algunos de los que están dentro:
-Citadel Advisors
-Jane Street
-Moore Capital
-Alyeska Investment Group
-Anson Funds
-Millennium Management
-Weiss Asset Management
-Healthcare Ontario Pension Plan
-Hudson Bay Capital
-FMR (Fidelity)
-Geode Capital (Fidelity Indexing
-BlackRock Inc.
-Vanguard
-UBS Group AG
Estas firmas no compran microcaps por diversión.
No “apuestan”.
Arbitran.
Anticipan.
Y se posicionan meses antes de que el precio reaccione.
3️⃣ La entrada más llamativa: Jane Street +71.660%
Jane Street es uno de los mayores market makers del mundo.
El flujo cuantitativo global pasa por ellos.
No especulan con microcaps.
No buscan “moonshots”.
Buscan ineficiencias matemáticas y estructurales.
Si han multiplicado su posición por 716 veces, es porque:
-Hay arbitraje NAV
-Hay estructura de capital aprovechable
-O hay un evento corporativo de alto impacto descontado (fusión + escala BTC)
4️⃣ La lectura correcta: no están acumulando acciones… están acumulando convexidad
La mayoría de estas firmas están entrando:
✔ vía equity ordinario
✔ vía instrumentos convertibles
✔ vía derivados sintéticos
✔ vía calls largas
✔ vía forwards o swaps OTC
Esto cuadra con lo que ya viste antes
-Dark pool de 18M
-OI de más de 3 millones de contratos
-Volatilidad implícita >100%
-Calls dominando 2026–2028
Es posicionamiento institucional antes de un potencial repricing.
5️⃣ El mercado minorista aún no ha entendido esta fase
El precio está en 0,90 $ porque:
Hay flotante enorme
Hay presión de convertibles
La acción está en fase de price discovery
No se ha producido el evento de cierre de fusión
El NAV no está siendo valorado
Pero si firmas como estas están dentro, no es porque les guste perder.
Es porque ven algo que aún no está en el gráfico.
13
8. Los riesgos reales de la tesis $ASST (y por qué los asumo igualmente)
No existe una apuesta asimétrica sin riesgo.
Y Strive $ASST no es una excepción.
Aquí van los riesgos reales.
1️⃣ Riesgo regulatorio (macro y micro)
Este es el más obvio:
-Bitcoin es un activo regulatoriamente sensible
-Las empresas Bitcoin-first pueden ser objeto de escrutinio rápido
-Cambios contables, fiscales o de reporting pueden afectar márgenes
-La SEC no es precisamente fan de estructuras financieras ligadas a cripto
-No veo riesgo de “prohibición” en 2025–2028, pero sí riesgo de: más costes, más auditoría, más complejidad.
No mata la tesis, pero puede retrasarla.
2️⃣ Riesgo de ejecución de Strive
Strive tiene un modelo brillante… si lo ejecuta bien.
¿Qué puede fallar?
-Gestión ineficiente de SATA
-Dividendos mal calibrados que rompen el precio de la preferente
-Timing inadecuado en compras de BTC
-Falta de disciplina financiera
-Uso subóptimo de equity shelf
La estructura es buena.
La ejecución es el 90%.
3️⃣ Riesgo en la fusión con Semler ($SMLR)
Aunque el S-4 está en marcha y el board recomienda aprobarla, hay riesgos:
-Los accionistas de Semler podrían votar en contra
-La fusión podría retrasarse a marzo (fecha límite contractual)
-Problemas contables / de auditoría podrían alargar el cierre
-Integración de culturas corporativas muy distintas
Sin fusión, Strive sigue interesante, pero la escala BTC sería menor.
4️⃣ Riesgo de liquidez y estructura de mercado
Aunque el volumen es alto, la liquidez de $ASST no es institucional todavía.
¿Qué significa?
-Movimientos violentos en ambos sentidos
-Slippage en ejecuciones grandes
-Vulnerabilidad a short attacks y manipulación intradía
-Un repricing puede tardar meses simplemente porque el mercado tarda en digerir el float.
5️⃣ Riesgo en el precio del Bitcoin
La tesis depende del activo subyacente.
-Si BTC cae a 50k → NAV baja
-Si BTC se estanca → el interés del mercado también
-Si entramos en fase de liquidez global contractiva → todo se ralentiza
No obstante, Strive no depende de minería, energía, deuda o CAPEX.
Aquí el riesgo es precio puro de BTC, sin apalancamiento operativo.
6️⃣ Riesgo de no reconocimiento de NAV por parte del mercado
El mercado puede ignorar el NAV durante:
Semanas
Meses
O todo 2026
El repricing de empresas basadas en activos suele ser no lineal:
Nada pasa durante mucho tiempo
De repente pasa todo
Si buscas retorno rápido, Strive no es tu sitio.
7️⃣ Riesgo de pérdida total en opciones
Mi propia estrategia de calls ITM/ATM a 2027–2028 también tiene riesgo:
-La prima se puede ir a cero
-Un retraso prolongado en ejecución/fusión puede matar el valor temporal
-La volatilidad puede comprimirse contra tu posición
Para mí es aceptable porque busco convexidad, no linealidad.
No existe una apuesta asimétrica sin riesgo.
Y Strive $ASST no es una excepción.
Aquí van los riesgos reales.
1️⃣ Riesgo regulatorio (macro y micro)
Este es el más obvio:
-Bitcoin es un activo regulatoriamente sensible
-Las empresas Bitcoin-first pueden ser objeto de escrutinio rápido
-Cambios contables, fiscales o de reporting pueden afectar márgenes
-La SEC no es precisamente fan de estructuras financieras ligadas a cripto
-No veo riesgo de “prohibición” en 2025–2028, pero sí riesgo de: más costes, más auditoría, más complejidad.
No mata la tesis, pero puede retrasarla.
2️⃣ Riesgo de ejecución de Strive
Strive tiene un modelo brillante… si lo ejecuta bien.
¿Qué puede fallar?
-Gestión ineficiente de SATA
-Dividendos mal calibrados que rompen el precio de la preferente
-Timing inadecuado en compras de BTC
-Falta de disciplina financiera
-Uso subóptimo de equity shelf
La estructura es buena.
La ejecución es el 90%.
3️⃣ Riesgo en la fusión con Semler ($SMLR)
Aunque el S-4 está en marcha y el board recomienda aprobarla, hay riesgos:
-Los accionistas de Semler podrían votar en contra
-La fusión podría retrasarse a marzo (fecha límite contractual)
-Problemas contables / de auditoría podrían alargar el cierre
-Integración de culturas corporativas muy distintas
Sin fusión, Strive sigue interesante, pero la escala BTC sería menor.
4️⃣ Riesgo de liquidez y estructura de mercado
Aunque el volumen es alto, la liquidez de $ASST no es institucional todavía.
¿Qué significa?
-Movimientos violentos en ambos sentidos
-Slippage en ejecuciones grandes
-Vulnerabilidad a short attacks y manipulación intradía
-Un repricing puede tardar meses simplemente porque el mercado tarda en digerir el float.
5️⃣ Riesgo en el precio del Bitcoin
La tesis depende del activo subyacente.
-Si BTC cae a 50k → NAV baja
-Si BTC se estanca → el interés del mercado también
-Si entramos en fase de liquidez global contractiva → todo se ralentiza
No obstante, Strive no depende de minería, energía, deuda o CAPEX.
Aquí el riesgo es precio puro de BTC, sin apalancamiento operativo.
6️⃣ Riesgo de no reconocimiento de NAV por parte del mercado
El mercado puede ignorar el NAV durante:
Semanas
Meses
O todo 2026
El repricing de empresas basadas en activos suele ser no lineal:
Nada pasa durante mucho tiempo
De repente pasa todo
Si buscas retorno rápido, Strive no es tu sitio.
7️⃣ Riesgo de pérdida total en opciones
Mi propia estrategia de calls ITM/ATM a 2027–2028 también tiene riesgo:
-La prima se puede ir a cero
-Un retraso prolongado en ejecución/fusión puede matar el valor temporal
-La volatilidad puede comprimirse contra tu posición
Para mí es aceptable porque busco convexidad, no linealidad.
14
9. El escenario alcista realista para $ASST
Voy a plantear lo que sería un escenario alcista razonable, no un “ASST to 100$”.
Un escenario apoyado en datos objetivos y catalizadores ya en marcha.
La tesis:
Strive no necesita milagros.
Solo necesita ejecutar bien en un contexto donde Bitcoin haga su trabajo.
Catalizadores:
1️⃣ Catalizador 1: Cierre de la fusión Strive + Semler
Esto por sí solo convierte a ASST en:
Uno de los mayores Bitcoin Treasury Companies del mundo
Con 12.573 BTC en balance
-Sin deuda estructural
-Con un modelo de financiación perpetua (SATA) único en el mercado
-El precio actual NO refleja una empresa con 12.500 BTC.
-Refleja una microcap descorchada.
El repricing aquí sería mecánico:
-Reajuste de analistas
-Inclusión en nuevos índices
-Nuevos inversores institucionales
-Mayor volumen OTC
-Disminución de la desconexión NAV / Market Cap
2️⃣ Catalizador 2: BTC entrando en segunda fase del ciclo alcista (2026–2028)
Si BTC vuelve a:
120k
150k
200k
El NAV explota.
Ejemplo simple (sin apalancamiento):
12.573 BTC × 150.000$ = 1.885.950.000 $
EV actual de ASST ≈ ~880M
Market cap ≈ ~792M
Solo por NAV, sin premiar ejecución, sin premiar amplificación, sin SATA, sin fusión…
el valor podría más que duplicarse.
Y Strive no replicaría BTC, lo amplificaría vía SATA y capital perpetuo.
3️⃣ Catalizador 3: Reconocimiento del mercado a la estructura “Bitcoin + capital perpetuo”
MicroStrategy tardó años en que el mercado entendiera su modelo.
Cuando el mercado “encajó” la estructura, el múltiplo explotó.
Strive tiene:
-Un modelo más limpio (sin deuda)
-Una estrategia más escalable
-Capital perpetuo inteligente
-Dilución acretiva
-Potencial para convertirse en el “MSTR 2.0 de bajo float”
Si el mercado aplica un múltiplo 2–3x NAV, como hizo con MSTR…
El upside es obvio.
4️⃣ Catalizador 4: Saturación institucional + calls largas 2026–2028
Cuando ves:
Citadel
Jane Street
Moore
Millennium
Alyeska
Weiss
BlackRock
FMR
Vanguard
UBS
acumulando en un activo de 0,90 $, no es caridad.
Es una apuesta profesional basada en flujos y en estructura.
Y el OI masivo en 2026, 2027 y 2028 señala expectativa de repricing.
El mercado de derivados suele adelantarse al spot.
Si el OI está cargado a favor, el spot acaba moviéndose.
5️⃣ Catalizador 5: Compresión del FLOAT
Strive tiene un número enorme de acciones… pero la propiedad efectiva está cada vez más concentrada:
Instituciones + insiders ya controlan más de lo que parece
El retail está fuera
Las preferentes (SATA) quitan presión a la emisión común
La fusión traerá más accionistas “diamond hand” (Semler shareholders)
Esto crea un escenario clásico:
Flotante visible enorme,
Flotante real mucho menor,
Repricing violento cuando llega la demanda.
6️⃣ ¿Cuánto podría valer ASST en un escenario alcista razonable?
Supongamos:
Fusión aprobada
BTC en 150k–200k
12.573 BTC consolidados
EV/NAV revalorado de 1,28x → 1,8–2,2x (nivel normal del sector)
Esto da:
🔸 NAV consolidado:
1,88B–2,51B $
🔸 Market cap razonable:
1,7B–2,8B $
Desde ~792M actuales.
Upside:
+120% a +250%
Sin modelos estúpidos, sin FOMO, sin supuestos irreales.
Y si el mercado empieza a premiar amplificación (como MSTR):
el múltiplo puede expandirse aún más.
Voy a plantear lo que sería un escenario alcista razonable, no un “ASST to 100$”.
Un escenario apoyado en datos objetivos y catalizadores ya en marcha.
La tesis:
Strive no necesita milagros.
Solo necesita ejecutar bien en un contexto donde Bitcoin haga su trabajo.
Catalizadores:
1️⃣ Catalizador 1: Cierre de la fusión Strive + Semler
Esto por sí solo convierte a ASST en:
Uno de los mayores Bitcoin Treasury Companies del mundo
Con 12.573 BTC en balance
-Sin deuda estructural
-Con un modelo de financiación perpetua (SATA) único en el mercado
-El precio actual NO refleja una empresa con 12.500 BTC.
-Refleja una microcap descorchada.
El repricing aquí sería mecánico:
-Reajuste de analistas
-Inclusión en nuevos índices
-Nuevos inversores institucionales
-Mayor volumen OTC
-Disminución de la desconexión NAV / Market Cap
2️⃣ Catalizador 2: BTC entrando en segunda fase del ciclo alcista (2026–2028)
Si BTC vuelve a:
120k
150k
200k
El NAV explota.
Ejemplo simple (sin apalancamiento):
12.573 BTC × 150.000$ = 1.885.950.000 $
EV actual de ASST ≈ ~880M
Market cap ≈ ~792M
Solo por NAV, sin premiar ejecución, sin premiar amplificación, sin SATA, sin fusión…
el valor podría más que duplicarse.
Y Strive no replicaría BTC, lo amplificaría vía SATA y capital perpetuo.
3️⃣ Catalizador 3: Reconocimiento del mercado a la estructura “Bitcoin + capital perpetuo”
MicroStrategy tardó años en que el mercado entendiera su modelo.
Cuando el mercado “encajó” la estructura, el múltiplo explotó.
Strive tiene:
-Un modelo más limpio (sin deuda)
-Una estrategia más escalable
-Capital perpetuo inteligente
-Dilución acretiva
-Potencial para convertirse en el “MSTR 2.0 de bajo float”
Si el mercado aplica un múltiplo 2–3x NAV, como hizo con MSTR…
El upside es obvio.
4️⃣ Catalizador 4: Saturación institucional + calls largas 2026–2028
Cuando ves:
Citadel
Jane Street
Moore
Millennium
Alyeska
Weiss
BlackRock
FMR
Vanguard
UBS
acumulando en un activo de 0,90 $, no es caridad.
Es una apuesta profesional basada en flujos y en estructura.
Y el OI masivo en 2026, 2027 y 2028 señala expectativa de repricing.
El mercado de derivados suele adelantarse al spot.
Si el OI está cargado a favor, el spot acaba moviéndose.
5️⃣ Catalizador 5: Compresión del FLOAT
Strive tiene un número enorme de acciones… pero la propiedad efectiva está cada vez más concentrada:
Instituciones + insiders ya controlan más de lo que parece
El retail está fuera
Las preferentes (SATA) quitan presión a la emisión común
La fusión traerá más accionistas “diamond hand” (Semler shareholders)
Esto crea un escenario clásico:
Flotante visible enorme,
Flotante real mucho menor,
Repricing violento cuando llega la demanda.
6️⃣ ¿Cuánto podría valer ASST en un escenario alcista razonable?
Supongamos:
Fusión aprobada
BTC en 150k–200k
12.573 BTC consolidados
EV/NAV revalorado de 1,28x → 1,8–2,2x (nivel normal del sector)
Esto da:
🔸 NAV consolidado:
1,88B–2,51B $
🔸 Market cap razonable:
1,7B–2,8B $
Desde ~792M actuales.
Upside:
+120% a +250%
Sin modelos estúpidos, sin FOMO, sin supuestos irreales.
Y si el mercado empieza a premiar amplificación (como MSTR):
el múltiplo puede expandirse aún más.
15
Mi lectura final como inversor
He compartido todo esto porque creo que una tesis debe explicarse con datos, no con frases vacías.
Strive $ASST no es una apuesta cómoda.
No es una acción para todos.
No es un “pump”.
Es una estructura de capital compleja que puede no funcionar…
pero si funciona, el precio actual no tiene nada que ver con el valor real.
Yo estoy dentro.
Con mis riesgos.
Con mis errores.
Con mis convicciones.
No te digo que compres.
Te digo que pienses, que contrastes, que leas documentos y que no confundas volatilidad con riesgo real.
El mercado premia a quien entiende antes lo que otros tardan meses en ver.
Gracias por llegar hasta aquí.
BONUS — Si quieres apoyar mi trabajo y llevarte hasta 300€ en acciones con Trade Republic
Si te gusta este tipo de análisis y quieres ayudarme a financiar mis futuros audífonos, puedes usar mi referidos de Trade Republic.
Pero antes de nada, aquí tienes mi opinión sincera del broker como usuario desde 2022.
Justo lo que nadie te cuenta cuando te vende un referido:
👉 substack.com/@jotainvestor/…
Y si después de leerlo te interesa:
🔗 Mi enlace de referidos:
traderepublic.com/en-de/nocodere…
⏳ Promoción válida hasta el 6/1/2026
Puedes ganar hasta 300€ en acciones si:
-Depositas 100€
-Realizas tres compras de mínimo 1€
🎧 Progreso “Operación Audífonos”:
40€ / 6.000€
Si decides ayudarme, gracias.
Si no, también gracias por leer todo el hilo.
Nos seguimos leyendo.
He compartido todo esto porque creo que una tesis debe explicarse con datos, no con frases vacías.
Strive $ASST no es una apuesta cómoda.
No es una acción para todos.
No es un “pump”.
Es una estructura de capital compleja que puede no funcionar…
pero si funciona, el precio actual no tiene nada que ver con el valor real.
Yo estoy dentro.
Con mis riesgos.
Con mis errores.
Con mis convicciones.
No te digo que compres.
Te digo que pienses, que contrastes, que leas documentos y que no confundas volatilidad con riesgo real.
El mercado premia a quien entiende antes lo que otros tardan meses en ver.
Gracias por llegar hasta aquí.
BONUS — Si quieres apoyar mi trabajo y llevarte hasta 300€ en acciones con Trade Republic
Si te gusta este tipo de análisis y quieres ayudarme a financiar mis futuros audífonos, puedes usar mi referidos de Trade Republic.
Pero antes de nada, aquí tienes mi opinión sincera del broker como usuario desde 2022.
Justo lo que nadie te cuenta cuando te vende un referido:
👉 substack.com/@jotainvestor/…
Y si después de leerlo te interesa:
🔗 Mi enlace de referidos:
traderepublic.com/en-de/nocodere…
⏳ Promoción válida hasta el 6/1/2026
Puedes ganar hasta 300€ en acciones si:
-Depositas 100€
-Realizas tres compras de mínimo 1€
🎧 Progreso “Operación Audífonos”:
40€ / 6.000€
Si decides ayudarme, gracias.
Si no, también gracias por leer todo el hilo.
Nos seguimos leyendo.
