Hoy quiero contaros la historia de una biotech que muy pocos miran,...

Jota Investor@JotaInvestor
32 views
Sep 28, 2025
~17 min read
Advertisement
1
Hoy quiero contaros la historia de una biotech que muy pocos miran, pero que podría cambiar la cirugía vascular y la diálisis tal y como las conocemos. Se llama Humacyte $HUMA y no solo la sigo como inversor, sino que también la entiendo desde dentro porque he trabajado en la unidad de cirugía vascular con pacientes que sufrían precisamente los problemas que esta empresa busca resolver. Esa mezcla de visión clínica y financiera hace que para mí sea un caso especial.
Cuando pensamos en biotech solemos imaginar terapias de cáncer o fármacos genéticos, pero aquí hablamos de algo tan tangible como injertos vasculares listos para implantar, fabricados en laboratorio y capaces de transformarse en vasos sanguíneos vivos una vez dentro del cuerpo. La primera vez que oí hablar de los HAV (Human Acellular Vessels) pensé que sonaba a ciencia ficción, pero la realidad es que están aprobados en EE.UU. para trauma vascular y ya se están usando en pacientes reales.
La tesis de Humacyte es sencilla de explicar pero difícil de ejecutar: los injertos que hoy tenemos son o bien de vena propia (si el paciente la tiene utilizable) o bien de material sintético como PTFE, con un riesgo alto de infección, trombosis o fracaso. En trauma, cada minuto cuenta, y muchas veces el cirujano no tiene una vena autóloga lista. Ahí es donde un injerto “de estantería”, biocompatible y que luego se recelulariza, puede marcar la diferencia entre salvar o perder una extremidad.
He vivido de cerca tener que cuidar pacientes con mala perfusión sanguínea en la que muchos acaban con úlceras o amputados con el consiguiente sufrimiento por dolor e incapacidad por pérdida de extremidades. Por eso, cuando analizo Humacyte no lo hago como un simple ticker más en la pantalla, sino como alguien que ha visto la necesidad clínica real.
Cuando pensamos en biotech solemos imaginar terapias de cáncer o fármacos genéticos, pero aquí hablamos de algo tan tangible como injertos vasculares listos para implantar, fabricados en laboratorio y capaces de transformarse en vasos sanguíneos vivos una vez dentro del cuerpo. La primera vez que oí hablar de los HAV (Human Acellular Vessels) pensé que sonaba a ciencia ficción, pero la realidad es que están aprobados en EE.UU. para trauma vascular y ya se están usando en pacientes reales.
La tesis de Humacyte es sencilla de explicar pero difícil de ejecutar: los injertos que hoy tenemos son o bien de vena propia (si el paciente la tiene utilizable) o bien de material sintético como PTFE, con un riesgo alto de infección, trombosis o fracaso. En trauma, cada minuto cuenta, y muchas veces el cirujano no tiene una vena autóloga lista. Ahí es donde un injerto “de estantería”, biocompatible y que luego se recelulariza, puede marcar la diferencia entre salvar o perder una extremidad.
He vivido de cerca tener que cuidar pacientes con mala perfusión sanguínea en la que muchos acaban con úlceras o amputados con el consiguiente sufrimiento por dolor e incapacidad por pérdida de extremidades. Por eso, cuando analizo Humacyte no lo hago como un simple ticker más en la pantalla, sino como alguien que ha visto la necesidad clínica real.
2
Cómo se fabrica un vaso sanguíneo en laboratorio
Antes de hablar del pipeline de Humacyte $HUMA quiero que entendáis algo fundamental: esto no es humo ni ciencia ficción, es ingeniería de tejidos aplicada con un proceso replicable. Cuando se habla de “injertos bioingenierizados” puede sonar abstracto, así que vamos a desgranar cómo se crean estos vasos en la práctica.
El primer paso es la transferencia celular.
Se utilizan células vasculares humanas procedentes de bancos celulares de la propia compañía. Estas células se expanden y se siembran sobre un andamiaje biodegradable, una especie de malla polimérica que actúa como soporte inicial. Esa malla puede adaptarse a diferentes diámetros y longitudes según el uso clínico: no es lo mismo un bypass coronario que un acceso para diálisis. Durante este proceso, las células proliferan y comienzan a producir matriz extracelular (ECM), que es el tejido de soporte natural.
El segundo paso es la fase de formación del vaso en el biorreactor.
Aquí es donde la ciencia se vuelve casi arte. En un sistema patentado, los injertos son alimentados con medios de crecimiento y sometidos a estímulos biomecánicos que imitan la tensión y el flujo de la vida real. Las células responden a esos estímulos, se alinean en la dirección adecuada y generan un tejido estructurado. Con el tiempo, la malla polimérica se degrada de forma natural, dejando tras de sí una estructura formada únicamente por células y matriz extracelular.
Una vez creado ese tejido, se procede a la descelularización.
Es decir, se eliminan las células vivas, pero se mantiene la arquitectura de la matriz extracelular, con todas sus proteínas clave. El resultado es un vaso acelular: no contiene células que puedan provocar rechazo inmunitario, pero sí mantiene la estructura y las propiedades bioquímicas que permitirán que, una vez implantado, el cuerpo del paciente lo recelularice y lo convierta en un vaso vivo.
La meta final de este proceso es disponer de ATEVs (Acellular Tissue Engineered Vessels) que sean universalmente implantables. Injertos de estantería, listos para usar, con shelf-life de hasta 18 meses, y que además puedan aplicarse no solo en trauma o diálisis, sino en un espectro mucho más amplio de necesidades médicas. Sobre esta misma plataforma tecnológica Humacyte está construyendo otros programas: órganos bioartificiales como el páncreas o el pulmón, y tejidos avanzados como conductos urinarios, tráquea o esófago.
Lo fascinante aquí es que estamos ante un proceso industrializado de creación de tejidos humanos, algo que hace una década parecía impensable. Y lo más interesante: ya hay pacientes caminando hoy con injertos de Humacyte dentro de su cuerpo.
Antes de hablar del pipeline de Humacyte $HUMA quiero que entendáis algo fundamental: esto no es humo ni ciencia ficción, es ingeniería de tejidos aplicada con un proceso replicable. Cuando se habla de “injertos bioingenierizados” puede sonar abstracto, así que vamos a desgranar cómo se crean estos vasos en la práctica.
El primer paso es la transferencia celular.
Se utilizan células vasculares humanas procedentes de bancos celulares de la propia compañía. Estas células se expanden y se siembran sobre un andamiaje biodegradable, una especie de malla polimérica que actúa como soporte inicial. Esa malla puede adaptarse a diferentes diámetros y longitudes según el uso clínico: no es lo mismo un bypass coronario que un acceso para diálisis. Durante este proceso, las células proliferan y comienzan a producir matriz extracelular (ECM), que es el tejido de soporte natural.
El segundo paso es la fase de formación del vaso en el biorreactor.
Aquí es donde la ciencia se vuelve casi arte. En un sistema patentado, los injertos son alimentados con medios de crecimiento y sometidos a estímulos biomecánicos que imitan la tensión y el flujo de la vida real. Las células responden a esos estímulos, se alinean en la dirección adecuada y generan un tejido estructurado. Con el tiempo, la malla polimérica se degrada de forma natural, dejando tras de sí una estructura formada únicamente por células y matriz extracelular.
Una vez creado ese tejido, se procede a la descelularización.
Es decir, se eliminan las células vivas, pero se mantiene la arquitectura de la matriz extracelular, con todas sus proteínas clave. El resultado es un vaso acelular: no contiene células que puedan provocar rechazo inmunitario, pero sí mantiene la estructura y las propiedades bioquímicas que permitirán que, una vez implantado, el cuerpo del paciente lo recelularice y lo convierta en un vaso vivo.
La meta final de este proceso es disponer de ATEVs (Acellular Tissue Engineered Vessels) que sean universalmente implantables. Injertos de estantería, listos para usar, con shelf-life de hasta 18 meses, y que además puedan aplicarse no solo en trauma o diálisis, sino en un espectro mucho más amplio de necesidades médicas. Sobre esta misma plataforma tecnológica Humacyte está construyendo otros programas: órganos bioartificiales como el páncreas o el pulmón, y tejidos avanzados como conductos urinarios, tráquea o esófago.
Lo fascinante aquí es que estamos ante un proceso industrializado de creación de tejidos humanos, algo que hace una década parecía impensable. Y lo más interesante: ya hay pacientes caminando hoy con injertos de Humacyte dentro de su cuerpo.
3
Acceso vascular para diálisis: el verdadero “game changer”
Si Symvess en trauma fue la validación regulatoria, el futuro de Humacyte $HUMA se juega en la diálisis. Este es el mercado masivo: millones de pacientes en insuficiencia renal terminal necesitan un acceso vascular fiable para recibir hemodiálisis varias veces por semana. El problema es que los accesos actuales (fístulas arteriovenosas o injertos sintéticos) fallan con frecuencia, se infectan, se trombosan y obligan a repetir procedimientos. Cada fallo supone hospitalizaciones, costes y riesgos de vida.
Aquí es donde los HAV (Human Acellular Vessels) pueden marcar una diferencia gigantesca. En lugar de depender de una vena del propio paciente (que muchas veces no está disponible, especialmente en mujeres y diabéticos con obesidad), los HAV ofrecen un injerto listo para implantar, biocompatible y con capacidad de transformarse en un vaso vivo.
El ensayo pivotal CLN-PRO-V007 es la clave. Se trata de un fase 3, multicéntrico y randomizado, que compara los HAV frente a las fístulas arteriovenosas (AVF), el “gold standard” actual. Los resultados globales ya mostraban superioridad de los HAV en permeabilidad y uso funcional. Pero lo más potente se presentó este año en el Vascular Annual Meeting 2025 (VAM25): una subanálisis específico en pacientes de alto riesgo.
¿Quiénes son estos pacientes de alto riesgo?
Fundamentalmente mujeres (que suelen tener venas más pequeñas y mayor tasa de fallo de fístula) y hombres diabéticos con obesidad (BMI ≥30), otro grupo con enorme dificultad para mantener accesos.
En este subgrupo de 110 pacientes, los datos fueron contundentes:
🔹 Permeabilidad funcional a 6 meses: 78.9% con HAV vs 47.6% con AVF.
🔹 Permeabilidad secundaria a 12 meses: 68.4% con HAV vs 42.9% con AVF.
🔹 Duración media de uso en el primer año: 7.5 meses HAV vs 3.7 meses AVF.
La seguridad fue comparable: eventos adversos graves similares y tasas de infección equivalentes entre ambos grupos. En otras palabras, los HAV no solo son más eficaces en mantener accesos viables, sino que no añaden riesgos extra.
Este resultado es crítico porque ataca directamente un talón de Aquiles del estándar actual: los pacientes que más necesitan soluciones fiables son precisamente los que peor responden a las fístulas tradicionales. Si Humacyte logra aprobación regulatoria en diálisis (prevista para 2026-2027), el HAV podría convertirse en la opción preferente en millones de pacientes en todo el mundo.
El impacto financiero es obvio: hablamos de un mercado multibillonario, con el respaldo estratégico de Fresenius Medical Care, el mayor operador global de diálisis, que además es accionista de Humacyte. Pero más allá de los números, desde la perspectiva clínica lo que significa es menos complicaciones, menos hospitalizaciones y más años de vida útil para cada acceso vascular.
En mi opinión, este es el verdadero “make or break” de Humacyte. Trauma fue el primer paso. La diálisis es el Everest que hay que escalar. Y con los datos de VAM25, ya han demostrado que tienen el oxígeno necesario para llegar a la cima.
📎 Referencia: Acellular Tissue Engineered Vessel Outperforms Arteriovenous Fistula in High-Risk Patients on Hemodialysis (CLN-PRO-V007), presentado en Vascular Annual Meeting 2025.
jvascsurg.org/action/showPdf…
Si Symvess en trauma fue la validación regulatoria, el futuro de Humacyte $HUMA se juega en la diálisis. Este es el mercado masivo: millones de pacientes en insuficiencia renal terminal necesitan un acceso vascular fiable para recibir hemodiálisis varias veces por semana. El problema es que los accesos actuales (fístulas arteriovenosas o injertos sintéticos) fallan con frecuencia, se infectan, se trombosan y obligan a repetir procedimientos. Cada fallo supone hospitalizaciones, costes y riesgos de vida.
Aquí es donde los HAV (Human Acellular Vessels) pueden marcar una diferencia gigantesca. En lugar de depender de una vena del propio paciente (que muchas veces no está disponible, especialmente en mujeres y diabéticos con obesidad), los HAV ofrecen un injerto listo para implantar, biocompatible y con capacidad de transformarse en un vaso vivo.
El ensayo pivotal CLN-PRO-V007 es la clave. Se trata de un fase 3, multicéntrico y randomizado, que compara los HAV frente a las fístulas arteriovenosas (AVF), el “gold standard” actual. Los resultados globales ya mostraban superioridad de los HAV en permeabilidad y uso funcional. Pero lo más potente se presentó este año en el Vascular Annual Meeting 2025 (VAM25): una subanálisis específico en pacientes de alto riesgo.
¿Quiénes son estos pacientes de alto riesgo?
Fundamentalmente mujeres (que suelen tener venas más pequeñas y mayor tasa de fallo de fístula) y hombres diabéticos con obesidad (BMI ≥30), otro grupo con enorme dificultad para mantener accesos.
En este subgrupo de 110 pacientes, los datos fueron contundentes:
🔹 Permeabilidad funcional a 6 meses: 78.9% con HAV vs 47.6% con AVF.
🔹 Permeabilidad secundaria a 12 meses: 68.4% con HAV vs 42.9% con AVF.
🔹 Duración media de uso en el primer año: 7.5 meses HAV vs 3.7 meses AVF.
La seguridad fue comparable: eventos adversos graves similares y tasas de infección equivalentes entre ambos grupos. En otras palabras, los HAV no solo son más eficaces en mantener accesos viables, sino que no añaden riesgos extra.
Este resultado es crítico porque ataca directamente un talón de Aquiles del estándar actual: los pacientes que más necesitan soluciones fiables son precisamente los que peor responden a las fístulas tradicionales. Si Humacyte logra aprobación regulatoria en diálisis (prevista para 2026-2027), el HAV podría convertirse en la opción preferente en millones de pacientes en todo el mundo.
El impacto financiero es obvio: hablamos de un mercado multibillonario, con el respaldo estratégico de Fresenius Medical Care, el mayor operador global de diálisis, que además es accionista de Humacyte. Pero más allá de los números, desde la perspectiva clínica lo que significa es menos complicaciones, menos hospitalizaciones y más años de vida útil para cada acceso vascular.
En mi opinión, este es el verdadero “make or break” de Humacyte. Trauma fue el primer paso. La diálisis es el Everest que hay que escalar. Y con los datos de VAM25, ya han demostrado que tienen el oxígeno necesario para llegar a la cima.
📎 Referencia: Acellular Tissue Engineered Vessel Outperforms Arteriovenous Fistula in High-Risk Patients on Hemodialysis (CLN-PRO-V007), presentado en Vascular Annual Meeting 2025.
jvascsurg.org/action/showPdf…
4
Coronary Bypass (CABG): el Everest de Humacyte
La arteriopatía periférica (PAD) ya es una gran oportunidad, pero el verdadero reto de la cirugía cardiovascular está en el bypass coronario (CABG). Cada año se realizan más de 800.000 CABG en el mundo, la mayoría usando vena safena o arterias mamarias. El problema es conocido: las venas tienen solo un ~50% de permeabilidad a 10 años, y muchos pacientes ni siquiera tienen material autólogo en buen estado por cirugías previas, ablaciones o mala calidad venosa. Los injertos sintéticos, criopreservados o xenoinjertos han fracasado históricamente por trombosis, aneurismas y falta de durabilidad.
Aquí entra Humacyte con su sdATEV (small-diameter Acellular Tissue Engineered Vessel, 3,5 mm) diseñado específicamente para CABG. Lo fascinante es que en octubre de 2025 se publicó en JACC Basic Translational Science un estudio preclínico en primates (babuinos) que marca un antes y un después:
🔹 Todos los injertos permanecieron permeables durante los 6 meses de seguimiento tras implantarse en la arteria coronaria derecha (RCA).
🔹 El injerto, que inicialmente era de 3,5 mm frente a una coronaria de ~1,6 mm, se remodeló adaptativamente: fue estrechándose gradualmente hasta igualar el diámetro del vaso nativo sin ocluirse.
🔹 Histología y transcriptómica espacial confirmaron que las células del propio baboon invadieron el injerto, recelularizándolo con endotelio funcional y capa de músculo liso contráctil (neomedia).
🔹 No hubo fenómenos clásicos de hiperplasia intimal que suelen acabar tapando los injertos venosos. Al contrario, el HAV mostró una integración fisiológica con bajo índice de proliferación celular, imitando al vaso coronario nativo.
🔹 Función cardíaca estable, sin arritmias, sin pérdida de contractilidad y con flujos coronarios adecuados en todos los animales.
En términos prácticos: es la primera vez que un injerto bioingenierizado demuestra en un modelo primate que puede funcionar como bypass coronario de pequeño calibre, adaptándose al entorno hemodinámico y remodelándose para imitar a un vaso nativo. Y esto sin inmunosupresión, porque al ser acelular no despierta rechazo.
Si trasladamos esto al plano clínico, el potencial es inmenso. El 10–20% de pacientes sometidos a CABG no tienen venas utilizables, y el 20% necesita reoperación en 10 años por fallo de injertos. Un HAV listo de estantería, durable y que se transforma en vaso vivo podría resolver dos problemas a la vez: disponibilidad y durabilidad.
La conclusión de los autores fue clara: el sdATEV es un candidato sólido para estudios en humanos y podría ofrecer superior patencia a largo plazo frente a la vena safena. No estamos todavía en fase clínica, pero este estudio preclínico coloca a Humacyte en una posición única. Si logran trasladar a pacientes lo visto en primates, el impacto sería histórico en cirugía cardíaca.
📎 Referencia: Williams AR et al. Acellular Tissue Engineered Vessels as Coronary Artery Bypass Grafts. JACC Basic Transl Sci. 2025;10(10):101379. sciencedirect.com/science/articl…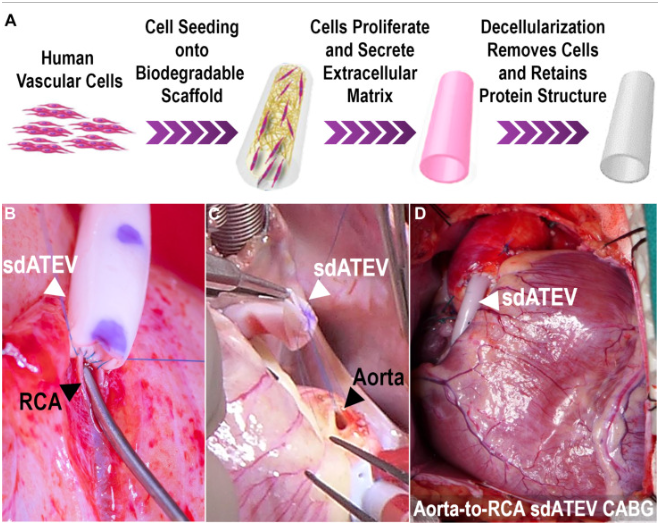
La arteriopatía periférica (PAD) ya es una gran oportunidad, pero el verdadero reto de la cirugía cardiovascular está en el bypass coronario (CABG). Cada año se realizan más de 800.000 CABG en el mundo, la mayoría usando vena safena o arterias mamarias. El problema es conocido: las venas tienen solo un ~50% de permeabilidad a 10 años, y muchos pacientes ni siquiera tienen material autólogo en buen estado por cirugías previas, ablaciones o mala calidad venosa. Los injertos sintéticos, criopreservados o xenoinjertos han fracasado históricamente por trombosis, aneurismas y falta de durabilidad.
Aquí entra Humacyte con su sdATEV (small-diameter Acellular Tissue Engineered Vessel, 3,5 mm) diseñado específicamente para CABG. Lo fascinante es que en octubre de 2025 se publicó en JACC Basic Translational Science un estudio preclínico en primates (babuinos) que marca un antes y un después:
🔹 Todos los injertos permanecieron permeables durante los 6 meses de seguimiento tras implantarse en la arteria coronaria derecha (RCA).
🔹 El injerto, que inicialmente era de 3,5 mm frente a una coronaria de ~1,6 mm, se remodeló adaptativamente: fue estrechándose gradualmente hasta igualar el diámetro del vaso nativo sin ocluirse.
🔹 Histología y transcriptómica espacial confirmaron que las células del propio baboon invadieron el injerto, recelularizándolo con endotelio funcional y capa de músculo liso contráctil (neomedia).
🔹 No hubo fenómenos clásicos de hiperplasia intimal que suelen acabar tapando los injertos venosos. Al contrario, el HAV mostró una integración fisiológica con bajo índice de proliferación celular, imitando al vaso coronario nativo.
🔹 Función cardíaca estable, sin arritmias, sin pérdida de contractilidad y con flujos coronarios adecuados en todos los animales.
En términos prácticos: es la primera vez que un injerto bioingenierizado demuestra en un modelo primate que puede funcionar como bypass coronario de pequeño calibre, adaptándose al entorno hemodinámico y remodelándose para imitar a un vaso nativo. Y esto sin inmunosupresión, porque al ser acelular no despierta rechazo.
Si trasladamos esto al plano clínico, el potencial es inmenso. El 10–20% de pacientes sometidos a CABG no tienen venas utilizables, y el 20% necesita reoperación en 10 años por fallo de injertos. Un HAV listo de estantería, durable y que se transforma en vaso vivo podría resolver dos problemas a la vez: disponibilidad y durabilidad.
La conclusión de los autores fue clara: el sdATEV es un candidato sólido para estudios en humanos y podría ofrecer superior patencia a largo plazo frente a la vena safena. No estamos todavía en fase clínica, pero este estudio preclínico coloca a Humacyte en una posición única. Si logran trasladar a pacientes lo visto en primates, el impacto sería histórico en cirugía cardíaca.
📎 Referencia: Williams AR et al. Acellular Tissue Engineered Vessels as Coronary Artery Bypass Grafts. JACC Basic Transl Sci. 2025;10(10):101379. sciencedirect.com/science/articl…
5
Resumen del pipeline de Humacyte
Tras repasar trauma, diálisis, PAD y CABG, toca mirar el conjunto y entender el panorama estratégico de Humacyte $HUMA. La imagen que veis aquí resume el estado actual del pipeline de vasos bioingenierizados (ATEV):
🔹 Trauma vascular (Symvess): ya aprobado por la FDA en 2024. Comercialización en marcha con acuerdos como el ECAT de la Defense Logistics Agency. No es el mayor mercado, pero sirve de validación regulatoria y abre puertas en entornos militares y hospitalarios.
🔹 Diálisis (AV Access): en fase 3 con los ensayos V007 y V012. Este es el verdadero “moonshot”: un mercado global de millones de pacientes que requieren accesos fiables para hemodiálisis. Los últimos resultados presentados en VAM25 mostraron superioridad de HAV frente a fístulas autólogas en pacientes de alto riesgo, con mejor permeabilidad y durabilidad sin sacrificar seguridad. Aprobación prevista hacia 2027.
🔹 Peripheral Artery Disease (PAD): en fase 2. Aquí el HAV busca sustituir a los injertos sintéticos en bypass de miembros inferiores, especialmente en pacientes sin vena utilizable. El mercado es amplio y clínicamente relevante, con alto riesgo de amputaciones en pacientes diabéticos y vasculares.
🔹 Coronary Artery Bypass Grafting (CABG): en fase preclínica, pero con resultados potentes. El estudio en primates publicado en JACC Basic Translational Science (octubre 2025) mostró que los HAV de 3,5 mm no solo permanecieron permeables 6 meses, sino que además se remodelaron adaptativamente para igualar el diámetro de la coronaria nativa, con recelularización endotelial y muscular completa. Esto abre la posibilidad de revolucionar la cirugía cardíaca, donde hoy la vena safena sigue siendo el material más usado pese a su limitada durabilidad.
🔹 Pediatric Heart Disease: programa en fase preclínica. Aquí la plataforma HAV podría servir como alternativa en cardiopatías congénitas donde se requieren conduits duraderos que puedan crecer o integrarse mejor que los sintéticos actuales. Aún temprano, pero con potencial estratégico enorme.
Lo importante al ver este mapa no es solo el estado clínico de cada programa, sino la lógica de la plataforma: un mismo proceso de bioingeniería capaz de generar vasos para distintos contextos quirúrgicos. Trauma ha validado seguridad y manufactura. Diálisis busca el mercado masivo. PAD y CABG extienden el alcance a enfermedades cardiovasculares de altísima prevalencia. Pediatría abre un frente diferenciado con gran valor médico.
Humacyte ya no es solo “la empresa del injerto de diálisis”. Su pipeline refleja una estrategia de plataforma en regenerativa vascular, con hitos en cada etapa: validación (trauma), escalabilidad (diálisis), expansión (PAD y CABG) e innovación futura (pediatría). Si logran ejecutar este plan, hablamos de una compañía con potencial de transformar varios estándares de la cirugía vascular y cardíaca.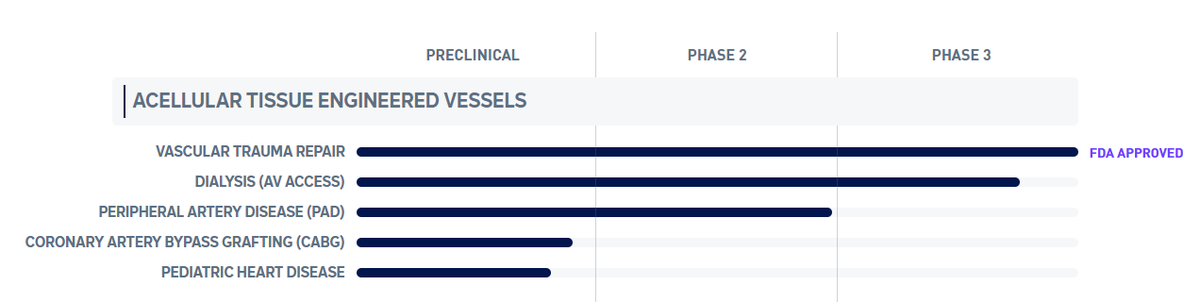
Tras repasar trauma, diálisis, PAD y CABG, toca mirar el conjunto y entender el panorama estratégico de Humacyte $HUMA. La imagen que veis aquí resume el estado actual del pipeline de vasos bioingenierizados (ATEV):
🔹 Trauma vascular (Symvess): ya aprobado por la FDA en 2024. Comercialización en marcha con acuerdos como el ECAT de la Defense Logistics Agency. No es el mayor mercado, pero sirve de validación regulatoria y abre puertas en entornos militares y hospitalarios.
🔹 Diálisis (AV Access): en fase 3 con los ensayos V007 y V012. Este es el verdadero “moonshot”: un mercado global de millones de pacientes que requieren accesos fiables para hemodiálisis. Los últimos resultados presentados en VAM25 mostraron superioridad de HAV frente a fístulas autólogas en pacientes de alto riesgo, con mejor permeabilidad y durabilidad sin sacrificar seguridad. Aprobación prevista hacia 2027.
🔹 Peripheral Artery Disease (PAD): en fase 2. Aquí el HAV busca sustituir a los injertos sintéticos en bypass de miembros inferiores, especialmente en pacientes sin vena utilizable. El mercado es amplio y clínicamente relevante, con alto riesgo de amputaciones en pacientes diabéticos y vasculares.
🔹 Coronary Artery Bypass Grafting (CABG): en fase preclínica, pero con resultados potentes. El estudio en primates publicado en JACC Basic Translational Science (octubre 2025) mostró que los HAV de 3,5 mm no solo permanecieron permeables 6 meses, sino que además se remodelaron adaptativamente para igualar el diámetro de la coronaria nativa, con recelularización endotelial y muscular completa. Esto abre la posibilidad de revolucionar la cirugía cardíaca, donde hoy la vena safena sigue siendo el material más usado pese a su limitada durabilidad.
🔹 Pediatric Heart Disease: programa en fase preclínica. Aquí la plataforma HAV podría servir como alternativa en cardiopatías congénitas donde se requieren conduits duraderos que puedan crecer o integrarse mejor que los sintéticos actuales. Aún temprano, pero con potencial estratégico enorme.
Lo importante al ver este mapa no es solo el estado clínico de cada programa, sino la lógica de la plataforma: un mismo proceso de bioingeniería capaz de generar vasos para distintos contextos quirúrgicos. Trauma ha validado seguridad y manufactura. Diálisis busca el mercado masivo. PAD y CABG extienden el alcance a enfermedades cardiovasculares de altísima prevalencia. Pediatría abre un frente diferenciado con gran valor médico.
Humacyte ya no es solo “la empresa del injerto de diálisis”. Su pipeline refleja una estrategia de plataforma en regenerativa vascular, con hitos en cada etapa: validación (trauma), escalabilidad (diálisis), expansión (PAD y CABG) e innovación futura (pediatría). Si logran ejecutar este plan, hablamos de una compañía con potencial de transformar varios estándares de la cirugía vascular y cardíaca.
6
La realidad financiera de Humacyte
Después de repasar el pipeline toca hablar de dinero. Humacyte $HUMA sigue siendo una biotech en fase de transición: ya tiene producto aprobado (Symvess) y en ventas iniciales, pero aún depende de financiación externa y de ejecutar con precisión quirúrgica.
📊 Caja y ventas
Al cierre del Q2 2025, Humacyte reportó 88,4 M$ en caja y equivalentes. Durante la primera mitad de 2025 usaron 6,9 M$ netos de caja, aunque ese dato está suavizado porque en marzo levantaron 46,7 M$ con una ampliación de capital. Traducido: sin emisiones, el burn real sería mucho mayor.
Por el lado positivo, las ventas de Symvess empiezan a moverse. A junio, 82 hospitales civiles estaban aprobados para comprar el producto (gracias al proceso de comités VAC), frente a solo 5 en mayo. Además, la inclusión en ECAT abre el acceso a ~190 hospitales del DoD y VA. En julio vendieron 0,3 M$, más que en toda la primera mitad del año, y ya hay hospitales que han reordenado tras el primer uso, incluso un gran complejo militar. Buenas señales, aunque aún cifras mínimas.
🧪 Avances clínicos y pipeline
El Q2 también consolidó el papel de los HAV en diálisis: el ensayo V007 fue destacado en el Vascular Annual Meeting (VAM25) con datos de superioridad clara frente a fístulas en mujeres y hombres obesos/diabéticos (dos grupos que representan más de la mitad del mercado de acceso vascular). Además, el ensayo V012 ya superó el hito de enrolar 100 pacientes, lo que permitirá análisis interinos y, si todo va bien, un BLA suplementario en 2026 para ampliar la indicación de Symvess a diálisis.
💸 Estructura de gastos y ahorro
Los gastos de I+D fueron 22 M$ en el trimestre (vs 23,8 M$ en 2024), con reducción de costes gracias a la capitalización de inventarios tras el lanzamiento comercial. En SG&A subieron a 7,8 M$ (vs 5,7 M$ en 2024) por el esfuerzo de ventas y marketing del lanzamiento. Además, implementaron un recorte de plantilla de 30 personas y otras medidas de eficiencia que deberían suponer ahorros de ~50 M$ entre 2025 y 2026.
📉 Net income y riesgo de dilución
En Q2 reportaron pérdida neta de 37,7 M$ (vs –56,7 M$ en 2024). El semestre dio incluso un beneficio contable (+1,5 M$) gracias a revaloraciones no cash, pero no debe confundirse con rentabilidad real: la empresa sigue consumiendo caja.
La realidad es que Humacyte seguirá dependiendo de ampliaciones de capital (ATM, Lincoln Park, etc.) hasta que el negocio de diálisis despegue. La dilución es estructural y el mayor riesgo para el accionista.
Después de repasar el pipeline toca hablar de dinero. Humacyte $HUMA sigue siendo una biotech en fase de transición: ya tiene producto aprobado (Symvess) y en ventas iniciales, pero aún depende de financiación externa y de ejecutar con precisión quirúrgica.
📊 Caja y ventas
Al cierre del Q2 2025, Humacyte reportó 88,4 M$ en caja y equivalentes. Durante la primera mitad de 2025 usaron 6,9 M$ netos de caja, aunque ese dato está suavizado porque en marzo levantaron 46,7 M$ con una ampliación de capital. Traducido: sin emisiones, el burn real sería mucho mayor.
Por el lado positivo, las ventas de Symvess empiezan a moverse. A junio, 82 hospitales civiles estaban aprobados para comprar el producto (gracias al proceso de comités VAC), frente a solo 5 en mayo. Además, la inclusión en ECAT abre el acceso a ~190 hospitales del DoD y VA. En julio vendieron 0,3 M$, más que en toda la primera mitad del año, y ya hay hospitales que han reordenado tras el primer uso, incluso un gran complejo militar. Buenas señales, aunque aún cifras mínimas.
🧪 Avances clínicos y pipeline
El Q2 también consolidó el papel de los HAV en diálisis: el ensayo V007 fue destacado en el Vascular Annual Meeting (VAM25) con datos de superioridad clara frente a fístulas en mujeres y hombres obesos/diabéticos (dos grupos que representan más de la mitad del mercado de acceso vascular). Además, el ensayo V012 ya superó el hito de enrolar 100 pacientes, lo que permitirá análisis interinos y, si todo va bien, un BLA suplementario en 2026 para ampliar la indicación de Symvess a diálisis.
💸 Estructura de gastos y ahorro
Los gastos de I+D fueron 22 M$ en el trimestre (vs 23,8 M$ en 2024), con reducción de costes gracias a la capitalización de inventarios tras el lanzamiento comercial. En SG&A subieron a 7,8 M$ (vs 5,7 M$ en 2024) por el esfuerzo de ventas y marketing del lanzamiento. Además, implementaron un recorte de plantilla de 30 personas y otras medidas de eficiencia que deberían suponer ahorros de ~50 M$ entre 2025 y 2026.
📉 Net income y riesgo de dilución
En Q2 reportaron pérdida neta de 37,7 M$ (vs –56,7 M$ en 2024). El semestre dio incluso un beneficio contable (+1,5 M$) gracias a revaloraciones no cash, pero no debe confundirse con rentabilidad real: la empresa sigue consumiendo caja.
La realidad es que Humacyte seguirá dependiendo de ampliaciones de capital (ATM, Lincoln Park, etc.) hasta que el negocio de diálisis despegue. La dilución es estructural y el mayor riesgo para el accionista.
7
Mi experiencia personal con pacientes vasculares
Después de analizar la ciencia, el pipeline y las finanzas de Humacyte $HUMA, quiero cerrar este hilo con algo más personal. He trabajado como enfermero en una sala de hospitalización de cirugía vascular, y lo que veo a diario me ha dado una perspectiva distinta sobre por qué proyectos como Humacyte son tan importantes.
En esta planta, los pacientes con arteriopatía periférica (PAD) son el pan de cada día. Gente que llega con dolor incapacitante al caminar, con úlceras que no cicatrizan, o incluso con necrosis en los dedos del pie o úlceras vasculares. Muchos de ellos terminan pasando por procedimientos de revascularización, y cuando las opciones fallan, la realidad es dura: amputaciones y una pérdida brutal de calidad de vida. No es raro ver a pacientes jóvenes, con diabetes mal controlada, entrar caminando y salir con una pierna amputada. Esa crudeza te marca.
También he cuidado de pacientes que han sufrido un infarto agudo de miocardio (IAM) y luego han pasado por un bypass coronario (CABG). El postoperatorio de estos pacientes no es fácil: dolor, miedo, esternotomía, largas estancias hospitalarias. Y aunque la cirugía suele ser efectiva, sabemos que los injertos (sobre todo la vena safena) no duran para siempre. Muchos vuelven años después con nuevos problemas coronarios, y algunos no llegan a tiempo a una reintervención.
En ambos escenarios, PAD e IAM, hay un denominador común: la limitación del material con el que los cirujanos trabajan. Si el paciente no tiene venas utilizables, las opciones se reducen a injertos sintéticos con tasas altas de fracaso. Y cuando un bypass falla, no es solo una complicación médica: es una vida entera que se desestabiliza.
Por eso me impacta tanto el concepto de los HAV. No hablo solo como inversor que ve una oportunidad de mercado, sino como profesional que ve pacientes que podrían beneficiarse. Un injerto listo para usar, que el cuerpo recelulariza y que tiene potencial de durar más que una vena safena, podría cambiar radicalmente el pronóstico de muchos de los enfermos que pasan por la planta.
Sé que el camino de Humacyte aún es largo, que la adopción será lenta y que la dilución pesa. Pero cuando pienso en esos pacientes que hoy tienen pocas opciones, me queda claro que si esta tecnología cumple lo que promete, no estamos solo ante una buena inversión: estamos ante un cambio de paradigma en la medicina vascular.
Después de analizar la ciencia, el pipeline y las finanzas de Humacyte $HUMA, quiero cerrar este hilo con algo más personal. He trabajado como enfermero en una sala de hospitalización de cirugía vascular, y lo que veo a diario me ha dado una perspectiva distinta sobre por qué proyectos como Humacyte son tan importantes.
En esta planta, los pacientes con arteriopatía periférica (PAD) son el pan de cada día. Gente que llega con dolor incapacitante al caminar, con úlceras que no cicatrizan, o incluso con necrosis en los dedos del pie o úlceras vasculares. Muchos de ellos terminan pasando por procedimientos de revascularización, y cuando las opciones fallan, la realidad es dura: amputaciones y una pérdida brutal de calidad de vida. No es raro ver a pacientes jóvenes, con diabetes mal controlada, entrar caminando y salir con una pierna amputada. Esa crudeza te marca.
También he cuidado de pacientes que han sufrido un infarto agudo de miocardio (IAM) y luego han pasado por un bypass coronario (CABG). El postoperatorio de estos pacientes no es fácil: dolor, miedo, esternotomía, largas estancias hospitalarias. Y aunque la cirugía suele ser efectiva, sabemos que los injertos (sobre todo la vena safena) no duran para siempre. Muchos vuelven años después con nuevos problemas coronarios, y algunos no llegan a tiempo a una reintervención.
En ambos escenarios, PAD e IAM, hay un denominador común: la limitación del material con el que los cirujanos trabajan. Si el paciente no tiene venas utilizables, las opciones se reducen a injertos sintéticos con tasas altas de fracaso. Y cuando un bypass falla, no es solo una complicación médica: es una vida entera que se desestabiliza.
Por eso me impacta tanto el concepto de los HAV. No hablo solo como inversor que ve una oportunidad de mercado, sino como profesional que ve pacientes que podrían beneficiarse. Un injerto listo para usar, que el cuerpo recelulariza y que tiene potencial de durar más que una vena safena, podría cambiar radicalmente el pronóstico de muchos de los enfermos que pasan por la planta.
Sé que el camino de Humacyte aún es largo, que la adopción será lenta y que la dilución pesa. Pero cuando pienso en esos pacientes que hoy tienen pocas opciones, me queda claro que si esta tecnología cumple lo que promete, no estamos solo ante una buena inversión: estamos ante un cambio de paradigma en la medicina vascular.
8
Conclusión: por qué Humacyte importa
Después de recorrer la historia, la ciencia, el pipeline, las finanzas y mi experiencia personal en cirugía vascular, toca cerrar este hilo sobre Humacyte ($HUMA). Y lo quiero hacer dejando claro qué representa esta empresa y por qué merece la atención tanto de clínicos como de inversores.
📌 Primero, lo más evidente: Humacyte ya no es una promesa de laboratorio. Tiene un producto aprobado por la FDA (Symvess para trauma vascular), está vendiendo en hospitales civiles y militares, y ha demostrado que su proceso de bioingeniería funciona en pacientes reales. Eso, en el mundo de las biotechs, ya es un filtro enorme.
📌 Segundo, el pipeline: la joya de la corona está en diálisis. Si el HAV demuestra ser superior a las fístulas en grupos de alto riesgo (como ya vimos en el V007), estamos ante una oportunidad de mercado de miles de millones. Y no se queda ahí: PAD y CABG son territorios inmensos donde el HAV podría convertirse en estándar. En coronarias, los datos preclínicos en primates son casi ciencia ficción hecha realidad: vasos que se remodelan y se convierten en coronarias vivas.
📌 Tercero, la realidad financiera: caja limitada (88 M$), pérdidas trimestrales aún altas (–37,7 M$ en Q2), dependencia de ampliaciones de capital y dilución estructural. Nada nuevo bajo el sol biotech: esto es una carrera contra el tiempo donde la clave está en llegar a la meta regulatoria de diálisis en 2026–27 sin quedarse sin aire.
📌 Cuarto, lo personal: desde mi experiencia en una planta de cirugía vascular he visto demasiados pacientes con PAD acabando amputados, y pacientes de IAM pasando por CABG con injertos que sabemos que no durarán toda la vida. Esa impotencia clínica es real, y el HAV apunta justo a esa herida abierta. Si funciona como parece, no hablamos solo de números, sino de vidas prolongadas y complicaciones evitadas.
Entonces, ¿qué es Humacyte? Para mí, es una empresa en la frontera entre la medicina regenerativa y la ingeniería de tejidos, con un potencial enorme pero también con riesgos proporcionales. No es una inversión cómoda ni lineal: es alto riesgo, alto potencial. Puede convertirse en la próxima Edwards Lifesciences… o diluirse lentamente si no consigue que diálisis despegue.
Sea cual sea el desenlace, Humacyte ya está escribiendo un capítulo importante en la historia de la biomedicina. Y para los que seguimos de cerca la cirugía vascular (ya sea en planta o en bolsa) es imposible no prestar atención.
Después de recorrer la historia, la ciencia, el pipeline, las finanzas y mi experiencia personal en cirugía vascular, toca cerrar este hilo sobre Humacyte ($HUMA). Y lo quiero hacer dejando claro qué representa esta empresa y por qué merece la atención tanto de clínicos como de inversores.
📌 Primero, lo más evidente: Humacyte ya no es una promesa de laboratorio. Tiene un producto aprobado por la FDA (Symvess para trauma vascular), está vendiendo en hospitales civiles y militares, y ha demostrado que su proceso de bioingeniería funciona en pacientes reales. Eso, en el mundo de las biotechs, ya es un filtro enorme.
📌 Segundo, el pipeline: la joya de la corona está en diálisis. Si el HAV demuestra ser superior a las fístulas en grupos de alto riesgo (como ya vimos en el V007), estamos ante una oportunidad de mercado de miles de millones. Y no se queda ahí: PAD y CABG son territorios inmensos donde el HAV podría convertirse en estándar. En coronarias, los datos preclínicos en primates son casi ciencia ficción hecha realidad: vasos que se remodelan y se convierten en coronarias vivas.
📌 Tercero, la realidad financiera: caja limitada (88 M$), pérdidas trimestrales aún altas (–37,7 M$ en Q2), dependencia de ampliaciones de capital y dilución estructural. Nada nuevo bajo el sol biotech: esto es una carrera contra el tiempo donde la clave está en llegar a la meta regulatoria de diálisis en 2026–27 sin quedarse sin aire.
📌 Cuarto, lo personal: desde mi experiencia en una planta de cirugía vascular he visto demasiados pacientes con PAD acabando amputados, y pacientes de IAM pasando por CABG con injertos que sabemos que no durarán toda la vida. Esa impotencia clínica es real, y el HAV apunta justo a esa herida abierta. Si funciona como parece, no hablamos solo de números, sino de vidas prolongadas y complicaciones evitadas.
Entonces, ¿qué es Humacyte? Para mí, es una empresa en la frontera entre la medicina regenerativa y la ingeniería de tejidos, con un potencial enorme pero también con riesgos proporcionales. No es una inversión cómoda ni lineal: es alto riesgo, alto potencial. Puede convertirse en la próxima Edwards Lifesciences… o diluirse lentamente si no consigue que diálisis despegue.
Sea cual sea el desenlace, Humacyte ya está escribiendo un capítulo importante en la historia de la biomedicina. Y para los que seguimos de cerca la cirugía vascular (ya sea en planta o en bolsa) es imposible no prestar atención.
