🧵 Il piano "geniale" di Trump prevedeva di finanziare i tagli delle...

Fabio Sabatini@FabbioSabatini
15 views
Apr 18, 2025
~8 min read
Advertisement
1
🧵 Il piano "geniale" di Trump prevedeva di finanziare i tagli delle tasse – che avrebbero avvantaggiato soprattutto le imprese e i redditi più elevati – attraverso due canali: da un lato, un aumento vertiginoso di altre tasse, quelle sul consumo "nascoste" nei dazi, che colpiscono in modo regressivo le fasce sociali più deboli; dall’altro, l’emissione di nuovi titoli di Stato alle "consuete" condizioni favorevoli garantite dal ruolo di valuta di riserva del dollaro.
Vediamo perché non funzionerà e con quali conseguenze sul dollaro e l'euro - cioè sull'Europa e i suoi cittadini. 👇
1/20
Vediamo perché non funzionerà e con quali conseguenze sul dollaro e l'euro - cioè sull'Europa e i suoi cittadini. 👇
1/20
2
In secondo luogo — ma non meno importante — la guerra commerciale di Trump sembra perseguire un obiettivo politico interno: la costruzione di un sistema in cui la sopravvivenza e la prosperità delle imprese (e dei lavoratori che impiegano) non dipendono dal merito, dalla competitività o dall’innovazione, ma dalla capacità di ottenere esenzioni tariffarie e altri privilegi dal sovrano in cambio di sostegno e fedeltà.
Una logica di tipo clientelare mascherata da politica industriale, che, se persistente, farà arretrare l'economia statunitense di decenni.
2/20
Una logica di tipo clientelare mascherata da politica industriale, che, se persistente, farà arretrare l'economia statunitense di decenni.
2/20
3
Prima di continuare, un avviso: questo thread è un adattamento di un post - più dettagliato e completo - pubblicato lunedì su Substack. Se vi interessa, potete iscrivervi alla newsletter seguendo il link nel post scriptum. Ogni iscrizione è un incoraggiamento a continuare questo sforzo di divulgazione.
3/20
3/20
4
Il piano è fallace sotto molti aspetti. Trump sperava che bastasse minacciare politicamente i partner commerciali per evitare ritorsioni, e che la domanda di asset americani da parte dei mercati restasse imperturbabile.
Questa scommessa ha trascurato l’interazione tra l'evoluzione del mercato del debito sovrano, l'instabilità politica proiettata dall'amministrazione e la fiducia degli investitori.
4/20
Questa scommessa ha trascurato l’interazione tra l'evoluzione del mercato del debito sovrano, l'instabilità politica proiettata dall'amministrazione e la fiducia degli investitori.
4/20
5
L’esito della prima battaglia della guerra commerciale è noto: gli ex alleati e i mercati finanziari – che non sono un’entità astratta e maligna governata dai rettiliani ma, più semplicemente, riflettono gli interessi dei risparmiatori – hanno risposto "You don’t have the cards".
La conseguente ondata di vendite di Treasury Bond ha spazzato via il bluff di Trump nel modo più doloroso possibile: mostrando al mondo la fragilità del "privilegio esorbitante del dollaro" che il presidente vuole difendere a ogni costo.
5/20
La conseguente ondata di vendite di Treasury Bond ha spazzato via il bluff di Trump nel modo più doloroso possibile: mostrando al mondo la fragilità del "privilegio esorbitante del dollaro" che il presidente vuole difendere a ogni costo.
5/20
6
In altri termini, l’impennata dei rendimenti dei Treasury - e il concomitante deprezzamento del dollaro - sono il sintomo del tramonto di un’era in cui gli Stati Uniti potevano indebitarsi senza conseguenze, grazie al ruolo del dollaro come bene rifugio globale.
Quell’era potrebbe essere finita l’8 aprile 2025 – una data destinata a entrare nei manuali di storia economica.
Nei grafici, l'andamento dei rendimenti dei Treasury e del dollaro l'11 aprile, due giorni dopo la retromarcia di Trump e la sospensione di alcuni dazi.
6/20

Quell’era potrebbe essere finita l’8 aprile 2025 – una data destinata a entrare nei manuali di storia economica.
Nei grafici, l'andamento dei rendimenti dei Treasury e del dollaro l'11 aprile, due giorni dopo la retromarcia di Trump e la sospensione di alcuni dazi.
6/20
7
Perché? Facciamo un passo indietro:
Un Paese la cui valuta funzioni da moneta di riserva globale, come gli Stati Uniti, è “costretto” a registrare disavanzi delle partite correnti per “rifornire” di dollari i mercati.
I Paesi in surplus, a loro volta, reinvestono i proventi derivanti dalle esportazioni acquistando asset statunitensi sicuri, come i Treasury Bond, consentendo al governo americano di finanziare agevolmente la spesa in deficit.
Questo meccanismo alimenta la domanda globale di dollari e determina un apprezzamento strutturale della valuta statunitense, rendendo le merci americane più costose per gli acquirenti stranieri e comprimendo la domanda estera per i prodotti americani.
7/20
Un Paese la cui valuta funzioni da moneta di riserva globale, come gli Stati Uniti, è “costretto” a registrare disavanzi delle partite correnti per “rifornire” di dollari i mercati.
I Paesi in surplus, a loro volta, reinvestono i proventi derivanti dalle esportazioni acquistando asset statunitensi sicuri, come i Treasury Bond, consentendo al governo americano di finanziare agevolmente la spesa in deficit.
Questo meccanismo alimenta la domanda globale di dollari e determina un apprezzamento strutturale della valuta statunitense, rendendo le merci americane più costose per gli acquirenti stranieri e comprimendo la domanda estera per i prodotti americani.
7/20
8
Questo costo è però compensato da un beneficio enorme: il privilegio di potersi indebitare senza preoccuparsi troppo delle conseguenze.
Inoltre, il calo dell’occupazione nel manifatturiero, spesso evocato in chiave allarmistica, è parte di una traiettoria fisiologica per un’economia avanzata come quella statunitense, che ha riconvertito la propria struttura produttiva verso il settore dei servizi — dove l’occupazione è aumentata di oltre tre volte rispetto ai posti persi nell’industria, e che registra un saldo attivo nella bilancia commerciale.
8/20

Inoltre, il calo dell’occupazione nel manifatturiero, spesso evocato in chiave allarmistica, è parte di una traiettoria fisiologica per un’economia avanzata come quella statunitense, che ha riconvertito la propria struttura produttiva verso il settore dei servizi — dove l’occupazione è aumentata di oltre tre volte rispetto ai posti persi nell’industria, e che registra un saldo attivo nella bilancia commerciale.
8/20
9
Per dare un’idea della rilevanza degli investitori esteri nel finanziamento del debito pubblico americano: secondo il Flow of Funds della Federal Reserve (Fed), nel 2024 il resto del mondo deteneva 8.494 miliardi di dollari in Treasury Bond. A confronto, la Fed ne deteneva 3.821, le famiglie 2.681, i fondi monetari e comuni 4.479 miliardi (la tabella è debitamente linkata nel post su Substack).
9/20

9/20
10
Se gli Stati Uniti non intendono più sostenere l’onere legato al ruolo del dollaro come valuta di riserva globale– pur volendo preservarne interamente i benefici – e ricorrono ai dazi per riequilibrare la bilancia commerciale, allora il resto del mondo non assorbirà più le nuove emissioni di debito come ha fatto finora.
10/20
10/20
11
La contrazione della domanda di asset - sia quella corrente sia quella che, in prospettiva, potrebbe accompagnare il riequilibrio del conto corrente statunitense - si verifica mentre, con l’estensione del Tax Cuts and Jobs Act, il Congresso si prepara a emettere 37.000 miliardi di nuovo debito nei prossimi 30 anni, portando il rapporto debito/PIL sopra il 200%.
Anche senza considerare l’incertezza senza precedenti imposta da Trump all’economia americana, questo contesto di prevedibile squilibrio sul mercato del debito – con offerta crescente e domanda più selettiva — renderebbe già di per sé del tutto razionale una strategia di disimpegno dai titoli a lunga scadenza, in previsione di nuovi aumenti nei rendimenti.
Questo grafico di @JustinWolfers dà l'idea dell'andamento dell'incertezza sulla politica economica dell'amministrazione.
11/20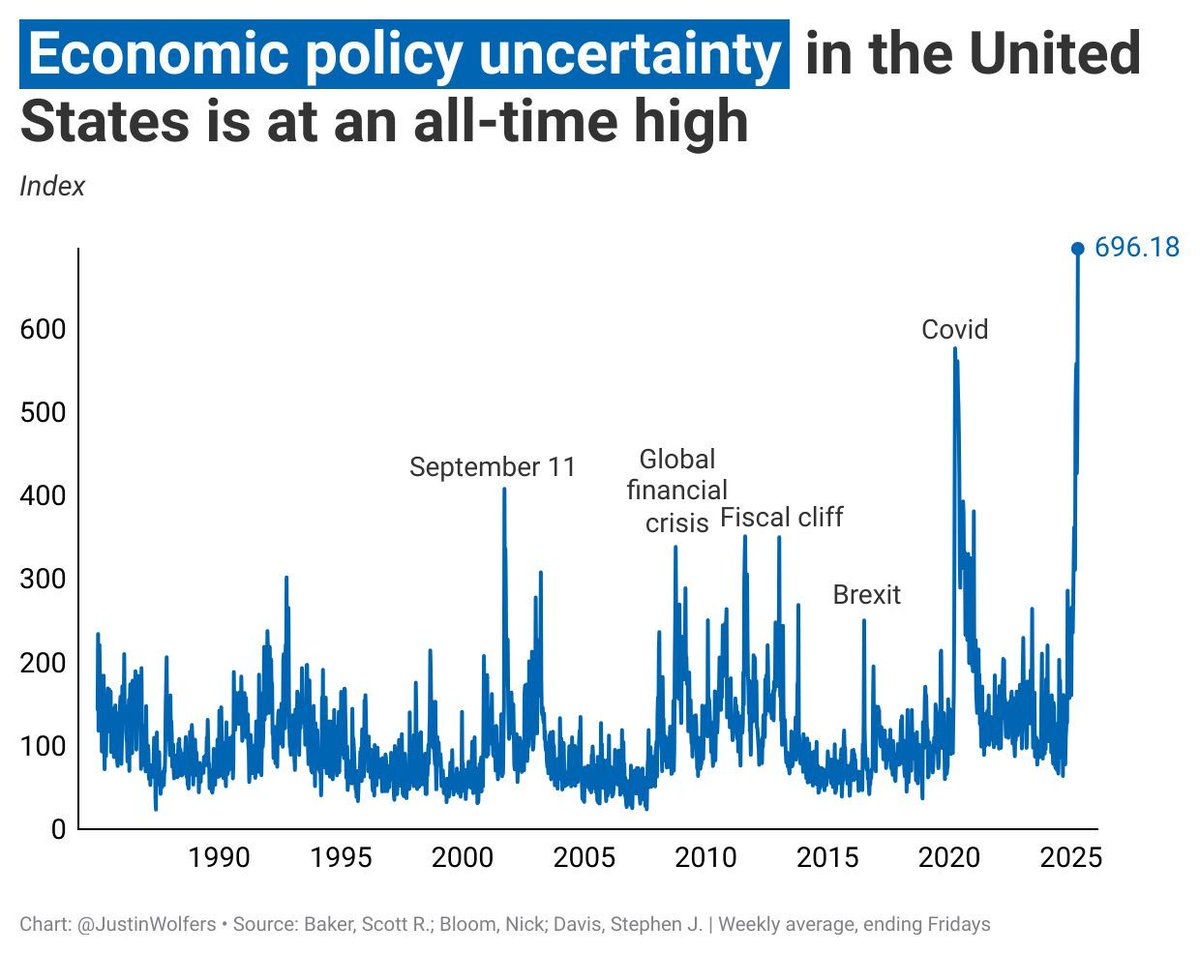
Anche senza considerare l’incertezza senza precedenti imposta da Trump all’economia americana, questo contesto di prevedibile squilibrio sul mercato del debito – con offerta crescente e domanda più selettiva — renderebbe già di per sé del tutto razionale una strategia di disimpegno dai titoli a lunga scadenza, in previsione di nuovi aumenti nei rendimenti.
Questo grafico di @JustinWolfers dà l'idea dell'andamento dell'incertezza sulla politica economica dell'amministrazione.
11/20
12
Ma soprattutto, i partner commerciali hanno oggi pochi incentivi ad aiutare Trump nel sostenere il privilegio del dollaro.
Se Trump insisterà sul pareggio o sull’attivo della bilancia commerciale, il resto del mondo diminuirà drasticamente la sua domanda di Treasury, e la montagna di nuova emissione prevista dall’amministrazione dovrà essere assorbita internamente.
12/20
Se Trump insisterà sul pareggio o sull’attivo della bilancia commerciale, il resto del mondo diminuirà drasticamente la sua domanda di Treasury, e la montagna di nuova emissione prevista dall’amministrazione dovrà essere assorbita internamente.
12/20
13
Si tratta di uno scenario nuovo per l’amministrazione americana. Per 75 anni, il ruolo di fornitore globale di safe assets ha permesso agli Stati Uniti di emettere debito a basso costo anche in tempi di crisi.
13/20
13/20
14
Come ha spiegato @HannoLustig su X, un caso emblematico è la crisi finanziaria del 2008-2009. Dopo il fallimento di Lehman Brothers, a settembre 2008, gli investitori esteri iniziarono ad acquistare Treasury in massa.
Nel solo quarto trimestre del 2008, i non residenti assorbirono 270 miliardi di dollari in titoli di Stato americani — più della metà dei 554 miliardi emessi in quel periodo. Nonostante la prospettiva di disavanzi fiscali eccezionali (oltre il 9% del PIL nel 2009 e quasi il 9% anche nel 2010), i mercati dei Treasury accolsero la nuova offerta senza chiedere premi più alti.
Anzi, dopo l’approvazione del Troubled Asset Relief Program – il programma dell’amministrazione W. Bush di acquisto di attività tossiche e quote azionarie da istituzioni finanziarie– il rendimento del decennale continuò a scendere.
14/20


Nel solo quarto trimestre del 2008, i non residenti assorbirono 270 miliardi di dollari in titoli di Stato americani — più della metà dei 554 miliardi emessi in quel periodo. Nonostante la prospettiva di disavanzi fiscali eccezionali (oltre il 9% del PIL nel 2009 e quasi il 9% anche nel 2010), i mercati dei Treasury accolsero la nuova offerta senza chiedere premi più alti.
Anzi, dopo l’approvazione del Troubled Asset Relief Program – il programma dell’amministrazione W. Bush di acquisto di attività tossiche e quote azionarie da istituzioni finanziarie– il rendimento del decennale continuò a scendere.
14/20
Hanno Lustig@HannoLustig
Don't blame the plumbing of Treasury markets, blame Congress and the White House. Not the unwinding of the basis trade in US Treasury markets, but the response to a large, macro shock.
March 2020 was the first sign of cracks in the global safe asset supplier armor. April 7 and 8 2025 provide more evidence. Late-stage exorbitant privilege.
A 🧵
When USTR yields spiked on Tuesday, everyone was pointing to the unwinding of basis trades by hedge funds. While that may have contributed to the spike in yields, the fundamental shock was a macro shock.
If the US disentangles itself from the global financial system, and runs current account balances with ROW, then the ROW cannot be counted to absorb all of that new issuance coming down the pipeline. The demand curve for USTR shifts inwards as a result. Furthemore, there is a ton of evidence that the ROW were inelastic or price-insensitive buyers of USTR. This happens at a time when Congress is set to extend the TCJA, adding $ 37 trillion in new deficits over 30 years, and pushing the debt/GDP ratio above 200% by .
As a result, if you're holding long bonds, then the rational response in this macro environment is to sell, in anticipation of increases in yields.
Just for context, according to the Flow of Funds, the ROW holds $8.494 trillion in Treasurys, compared to $3.821 for the Fed, $2.681 for households, and $4.479 trillion for money market and mutual funds. Holdings plotted below.
If you insist on current account balances or surpluses for the US, then foreigners will likely not be net buyers of USTR in the future. In fact, Americans will likely become net buyers of foreign bonds. All that issuance will have to absorbed by Americans.
March 2020 was the first sign of cracks in the global safe asset supplier armor. April 7 and 8 2025 provide more evidence. Late-stage exorbitant privilege.
A 🧵
When USTR yields spiked on Tuesday, everyone was pointing to the unwinding of basis trades by hedge funds. While that may have contributed to the spike in yields, the fundamental shock was a macro shock.
If the US disentangles itself from the global financial system, and runs current account balances with ROW, then the ROW cannot be counted to absorb all of that new issuance coming down the pipeline. The demand curve for USTR shifts inwards as a result. Furthemore, there is a ton of evidence that the ROW were inelastic or price-insensitive buyers of USTR. This happens at a time when Congress is set to extend the TCJA, adding $ 37 trillion in new deficits over 30 years, and pushing the debt/GDP ratio above 200% by .
As a result, if you're holding long bonds, then the rational response in this macro environment is to sell, in anticipation of increases in yields.
Just for context, according to the Flow of Funds, the ROW holds $8.494 trillion in Treasurys, compared to $3.821 for the Fed, $2.681 for households, and $4.479 trillion for money market and mutual funds. Holdings plotted below.
If you insist on current account balances or surpluses for the US, then foreigners will likely not be net buyers of USTR in the future. In fact, Americans will likely become net buyers of foreign bonds. All that issuance will have to absorbed by Americans.
15
Questo è ciò che si intende con “privilegio esorbitante”: la possibilità unica di emettere debito pubblico senza dover offrire un rendimento più alto, nemmeno in una crisi globale.
15/20
15/20
16
Il messaggio trasmesso dall'agitazione dei mercati è chiaro: la domanda estera per i Treasury non è più scontata come un tempo.
Per anni, i Treasury sono stati sistematicamente più “cari” dei loro surrogati. Per esempio, rispetto ai titoli di Stato tedeschi (Bund), tra i più sicuri del mondo, il Treasury rendeva meno, perché gli investitori erano disposti a pagare un “premio” per detenere il titolo americano. Quel premio – il cosiddetto convenience yield – rifletteva il valore attribuito dai mercati alla sicurezza e alla liquidità dei Treasury.
Oggi, quel premio si è dissolto. Sulle scadenze a 5 e 10 anni, i Treasury rendono più delle loro controparti sintetiche.
L’8 aprile c’è stato un momento in cui i Treasury trentennali rendevano più dei corrispondenti titoli greci, cioè erano considerati più rischiosi.
È il segno che la domanda per il debito pubblico americano sta diventando più elastica e meno entusiasta.
16/20
Per anni, i Treasury sono stati sistematicamente più “cari” dei loro surrogati. Per esempio, rispetto ai titoli di Stato tedeschi (Bund), tra i più sicuri del mondo, il Treasury rendeva meno, perché gli investitori erano disposti a pagare un “premio” per detenere il titolo americano. Quel premio – il cosiddetto convenience yield – rifletteva il valore attribuito dai mercati alla sicurezza e alla liquidità dei Treasury.
Oggi, quel premio si è dissolto. Sulle scadenze a 5 e 10 anni, i Treasury rendono più delle loro controparti sintetiche.
L’8 aprile c’è stato un momento in cui i Treasury trentennali rendevano più dei corrispondenti titoli greci, cioè erano considerati più rischiosi.
È il segno che la domanda per il debito pubblico americano sta diventando più elastica e meno entusiasta.
16/20
17
Perché il privilegio del dollaro si sta sgretolando?
La "trasformazione" della domanda di titoli americani è il risultato combinato di almeno tre fattori.
Primo: l’aumento dell’offerta di Treasury nell’ultimo decennio — in un contesto di crescente emissione globale di debito sovrano — ha eroso progressivamente il premio di sicurezza e liquidità che rendeva i titoli americani "speciali".
17/20
La "trasformazione" della domanda di titoli americani è il risultato combinato di almeno tre fattori.
Primo: l’aumento dell’offerta di Treasury nell’ultimo decennio — in un contesto di crescente emissione globale di debito sovrano — ha eroso progressivamente il premio di sicurezza e liquidità che rendeva i titoli americani "speciali".
17/20
18
Secondo, come spiegano Michael Bordo and Robert McCauley, le banche centrali non sono più i principali acquirenti di Treasury. Per anni, le autorità monetarie del resto del mondo hanno usato i loro bilanci per “immagazzinare” titoli di Stato, acquistando bond (soprattutto pubblici) e finanziandoli con l’emissione di riserve bancarie. In questo modo, hanno reso i Treasury più rari e quindi “premiati” in termini di convenienza e prezzo.
Con il ritorno dell’inflazione post-Covid, le banche centrali hanno smesso di acquistare attivamente i bond, e i tassi hanno ricominciato a rispondere agli shock fiscali. I nuovi compratori “di maggioranza” dei titoli di Stato sono adesso gli investitori privati.
Diversamente dalle autorità monetarie, i privati non rispondono a logiche istituzionali o di riserva di lungo periodo: le loro decisioni sono guidate esclusivamente dai rendimenti finanziari e dalla percezione del rischio — due variabili fortemente influenzate dall’instabilità politica.
18/20
Con il ritorno dell’inflazione post-Covid, le banche centrali hanno smesso di acquistare attivamente i bond, e i tassi hanno ricominciato a rispondere agli shock fiscali. I nuovi compratori “di maggioranza” dei titoli di Stato sono adesso gli investitori privati.
Diversamente dalle autorità monetarie, i privati non rispondono a logiche istituzionali o di riserva di lungo periodo: le loro decisioni sono guidate esclusivamente dai rendimenti finanziari e dalla percezione del rischio — due variabili fortemente influenzate dall’instabilità politica.
18/20
19
Questa considerazione introduce il terzo fattore, che avviando il crollo della domanda di asset americani ha dato un’accelerazione, forse decisiva, al processo di erosione del “privilegio insostenibile”: il caos politico ed economico in cui Trump ha sprofondato gli Stati Uniti.
19/20
19/20
20
Agli occhi del mondo, l’America ha iniziato ad assomigliare a un paese “emergente”, una democrazia traballante con istituzioni fragili, livelli crescenti di corruzione, uno stato di diritto non più garantito e una governance erratica, spesso improvvisata ed estrema.
Queste condizioni, unendosi a dinamiche in corso già da anni, hanno sgretolato la fiducia che gli Stati Uniti avevano costruito nei decenni in cui il dollaro ha svolto il ruolo di valuta di riserva globale. Nel nuovo ordine mondiale che si sta delineando giorno dopo giorno davanti ai nostri occhi, i mercati torneranno a valutare gli asset americani come valutano quelli di qualunque altro paese: partendo dai fondamentali macroeconomici.
Una volta incrinata, la fiducia costruita in ottant’anni non si rigenera in una notte.
20/20
Queste condizioni, unendosi a dinamiche in corso già da anni, hanno sgretolato la fiducia che gli Stati Uniti avevano costruito nei decenni in cui il dollaro ha svolto il ruolo di valuta di riserva globale. Nel nuovo ordine mondiale che si sta delineando giorno dopo giorno davanti ai nostri occhi, i mercati torneranno a valutare gli asset americani come valutano quelli di qualunque altro paese: partendo dai fondamentali macroeconomici.
Una volta incrinata, la fiducia costruita in ottant’anni non si rigenera in una notte.
20/20
21
PS: Qui c'è il link alla versione più completa e dettagliata del post: fabiosabatini.substack.com/p/la-fine-del-…
I prossimi post riguarderanno la possibilità che l'euro assuma il ruolo di valuta di riserva globale e un manuale di conversazione sui dazi.
Se questi argomenti vi interessano, potete iscrivervi alla newsletter. Ogni iscrizione è un incoraggiamento a continuare questo sforzo di divulgazione.
I prossimi post riguarderanno la possibilità che l'euro assuma il ruolo di valuta di riserva globale e un manuale di conversazione sui dazi.
Se questi argomenti vi interessano, potete iscrivervi alla newsletter. Ogni iscrizione è un incoraggiamento a continuare questo sforzo di divulgazione.