$NBI ⚙️, la empresa industrial 🇪🇸, presentó ayer los resultados del...

Aldea Value@AldeaValue
28 views
Feb 26, 2025
~3 min read
Advertisement
1
$NBI ⚙️, la empresa industrial 🇪🇸, presentó ayer los resultados del Q4 📊. A priori no son buenos resultados, con caída de ingresos, pero este trimestre disminuye la deuda y mejoran márgenes.
¡Vamos a analizarlo! 📡
Adelante hilo 🧵 (Gracias por compartir ❤️🔃)
¡Vamos a analizarlo! 📡
Adelante hilo 🧵 (Gracias por compartir ❤️🔃)
2
Comparamos el Q4 vs 2023Q4:
➡️ Ingresos €12,4M vs €13,1M (-5,5% Y/Y)
➡️ EBITDA €1,79M vs €1,84M (-2,9% Y/Y)
➡️ Margen EBITDA 14,4% vs 14% (+400bps Y/Y)
➡️ BDI ajustado €0,56M vs €0,38M (56% Y/Y)
➡️ Ingresos €12,4M vs €13,1M (-5,5% Y/Y)
➡️ EBITDA €1,79M vs €1,84M (-2,9% Y/Y)
➡️ Margen EBITDA 14,4% vs 14% (+400bps Y/Y)
➡️ BDI ajustado €0,56M vs €0,38M (56% Y/Y)
3
A grandes rasgos:
➡️ Los ingresos siguen cayendo con bastante fuerza, como ya avisaron.
➡️ Esperaban comenzar a recuperarse a final de 2024. No ha sucedido.
➡️ Sí que este trimestre ha logrado mejorar márgenes.
➡️ Los ingresos siguen cayendo con bastante fuerza, como ya avisaron.
➡️ Esperaban comenzar a recuperarse a final de 2024. No ha sucedido.
➡️ Sí que este trimestre ha logrado mejorar márgenes.
4
Datos para el FY2024:
➡️ Ingresos €53,3M vs €53,9M (-1,0% Y/Y)
➡️ EBITDA €8,38M vs €8,65M (-3,1% Y/Y)
➡️ Margen EBITDA 15,7% vs 16,1% (-400bps Y/Y)
➡️ BDI ajustado €2,859M vs €2,864M (-0,2% Y/Y)
➡️ Ingresos €53,3M vs €53,9M (-1,0% Y/Y)
➡️ EBITDA €8,38M vs €8,65M (-3,1% Y/Y)
➡️ Margen EBITDA 15,7% vs 16,1% (-400bps Y/Y)
➡️ BDI ajustado €2,859M vs €2,864M (-0,2% Y/Y)
5
Para 2024:
➡️ La caída de ingresos es más leve, pero los márgenes son algo peores
➡️ Han cumplido con el presupuesto, pero creo que no con lo esperado por los inversores
➡️ Aun con tiempo, pero lejos de los objetivos de 2027
Vamos con el detalle 👇
➡️ La caída de ingresos es más leve, pero los márgenes son algo peores
➡️ Han cumplido con el presupuesto, pero creo que no con lo esperado por los inversores
➡️ Aun con tiempo, pero lejos de los objetivos de 2027
Vamos con el detalle 👇
6
➡️ DFN/EBITDA 4’2x ⚠ (bajan de 4,4x en Q3)
➡️ Fuerte bajada en la conversión de Cash Flow
➡️ Se reduce el capex de mantenimiento respecto ingresos
➡️ Aumenta la tesorería en €10M (€ -3M QoQ)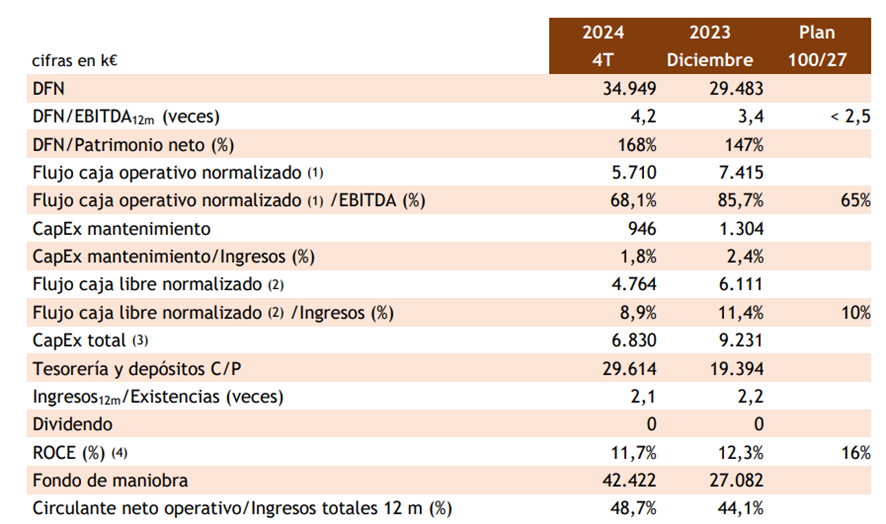
➡️ Fuerte bajada en la conversión de Cash Flow
➡️ Se reduce el capex de mantenimiento respecto ingresos
➡️ Aumenta la tesorería en €10M (€ -3M QoQ)
7
➡️ Decrecen las ventas (generalizado en industria)
➡️ 🇮🇳 aumenta equipo de 5 a 23 y planea llegar a 50. Facturación se ha duplicado, pero sigue siendo poco significativa
➡️Oradea ha conseguido 4 clientes con potencial que prevé paliar la caída de venta a los 5 clientes históricos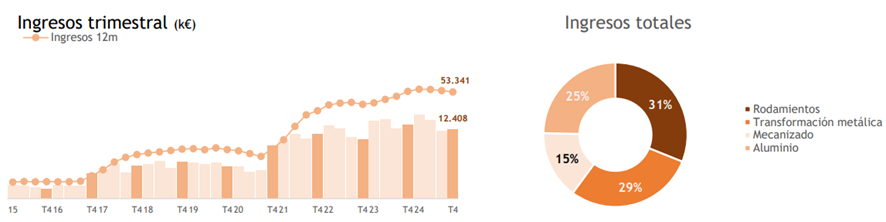
➡️ 🇮🇳 aumenta equipo de 5 a 23 y planea llegar a 50. Facturación se ha duplicado, pero sigue siendo poco significativa
➡️Oradea ha conseguido 4 clientes con potencial que prevé paliar la caída de venta a los 5 clientes históricos
8
➡️ Este trimestre mejoran los márgenes
➡️ BDI ajustado se explica por el ingreso extraordinario por la reducción del último pago de la adquisición de Turnatorie Ibérica en €0,77M
➡️ Gastos extraordinarios por importe de €0,36M asociados a la integración de BETA y NBI Elorrio
➡️ BDI ajustado se explica por el ingreso extraordinario por la reducción del último pago de la adquisición de Turnatorie Ibérica en €0,77M
➡️ Gastos extraordinarios por importe de €0,36M asociados a la integración de BETA y NBI Elorrio
9
➡️ El Capex en 2024 ha sido de €6,8M, de los cuales 2,2 son el ultimo pago de Turnatorie y 1,3 la adquisición de la participación del socio local de NBI 🇮🇳
➡️ Exceptuando 🇮🇳, el resto de CapEx del plan 100/27 se congela hasta observar una evolución favorable
de mercado.
➡️ Exceptuando 🇮🇳, el resto de CapEx del plan 100/27 se congela hasta observar una evolución favorable
de mercado.
10
➡️ Como ya comentamos, aumenta mucho la deuda
➡️ También aumenta tesorería
➡️ El circulante ha ascendido a €3,1M para evitar problemas ante las incertidumbres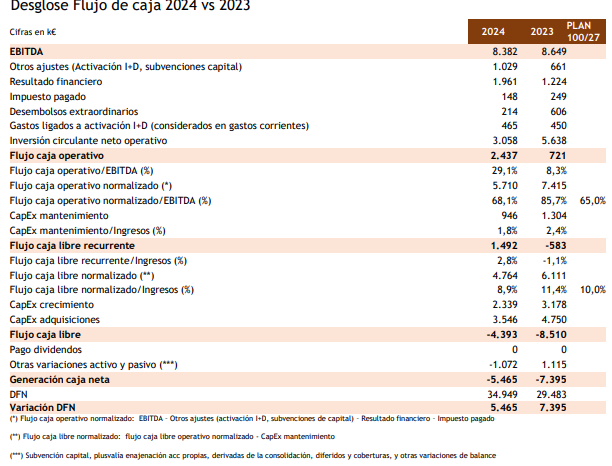
➡️ También aumenta tesorería
➡️ El circulante ha ascendido a €3,1M para evitar problemas ante las incertidumbres
11
➡️ La deuda financiera baja el último Q hasta los €34,9M, 4,2x EBITDA️
➡ ️Aumenta la deuda institucional para disponer de mayor tesorería para afrontar los pagos.
➡️ Crece el tipo de interés medio ⚠️ (mucha deuda variable que debería reducir los tipos al actualizarse)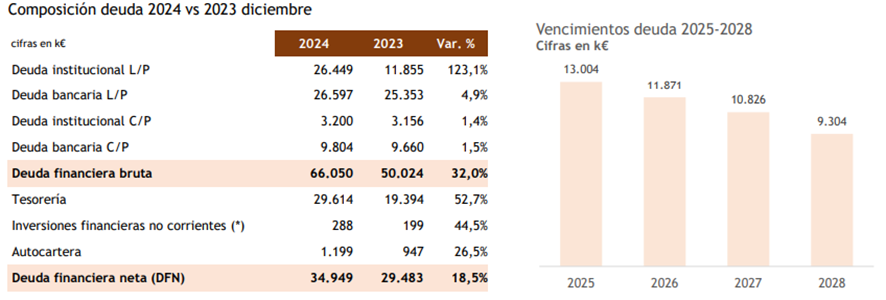
➡ ️Aumenta la deuda institucional para disponer de mayor tesorería para afrontar los pagos.
➡️ Crece el tipo de interés medio ⚠️ (mucha deuda variable que debería reducir los tipos al actualizarse)
12
➡️ Con la entrada de liquidez, próximos vencimientos hasta mediado 2027 están cubiertos
➡️ La tesorería se ha duplicado, pero a base de deuda variable con interés actual del 4,85%
➡️ En 2024 cerró su primer ICO, lo que permite a la empresa acceder a una nueva vía de financiación
➡️ La tesorería se ha duplicado, pero a base de deuda variable con interés actual del 4,85%
➡️ En 2024 cerró su primer ICO, lo que permite a la empresa acceder a una nueva vía de financiación
13
Vamos a ver como fue el plan de 2024:
➡️ 7 objetivos cumplidos
➡️ 3 objetivos que, aunque no es exactamente lo dicho, creo que son satisfactorios
➡️ 9 objetivos no logrados
➡️ 7 objetivos cumplidos
➡️ 3 objetivos que, aunque no es exactamente lo dicho, creo que son satisfactorios
➡️ 9 objetivos no logrados
14
Guidance para 2025:
➡️ Muchas esperanzas en NBI 🇮🇳
➡️ Crecimiento de rodamientos del 20%
➡️ Crecimiento de 3 clientes en Oradea (nuevos proyectos de 3,5M, pero sin saber que parte de pedidos seguirán perdiendo).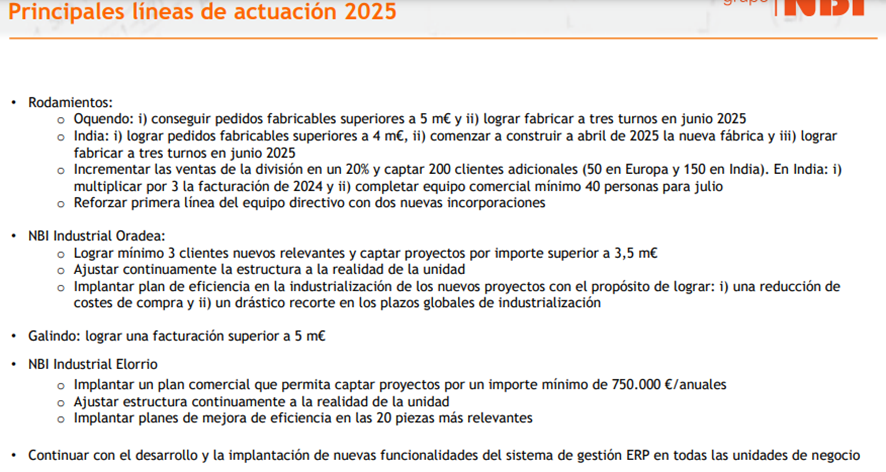
➡️ Muchas esperanzas en NBI 🇮🇳
➡️ Crecimiento de rodamientos del 20%
➡️ Crecimiento de 3 clientes en Oradea (nuevos proyectos de 3,5M, pero sin saber que parte de pedidos seguirán perdiendo).
15
Os recordamos el plan 100/27:
➡️ Ingresos €100M
➡️ Rodamientos > 40%
➡️ Margen EBITDA 18,5%
➡️ Capex de €56M
➡️ ROCE 16%
➡️ DFN/EBITDA <2,5x
x.com/AldeaValue/sta…
➡️ Ingresos €100M
➡️ Rodamientos > 40%
➡️ Margen EBITDA 18,5%
➡️ Capex de €56M
➡️ ROCE 16%
➡️ DFN/EBITDA <2,5x
x.com/AldeaValue/sta…
16
Ampliamos el análisis y conclusiones en nuestro Substack y Discord 👇
aldeavalue.substack.com
discord.gg/Zp7vTxVYZV
aldeavalue.substack.com
discord.gg/Zp7vTxVYZV