$NBI ⚙️, la empresa industrial 🇪🇸, confirma los resultados del Q2...

Aldea Value@AldeaValue
17 views
Sep 30, 2024
~2 min read
Advertisement
1
$NBI ⚙️, la empresa industrial 🇪🇸, confirma los resultados del Q2 📊que ya adelantamos. Sin crecer en ingresos, mejoran bastante los márgenes, ¿cómo se lo tomará el mercado?
¡Vamos a analizarlo! 📡
Adelante hilo 🧵 (Gracias por compartir ❤️🔃)
¡Vamos a analizarlo! 📡
Adelante hilo 🧵 (Gracias por compartir ❤️🔃)
2
Comparamos el Q2 vs 2023Q2:
➡️ Ingresos €14,0M vs €14,1M (-1% Y/Y)
➡️ EBITDA €2,91M vs €2,38M (22,1% Y/Y)
➡️ Margen EBITDA 20,8% vs 16,8% (400bps Y/Y)
➡️ BDI ajustado €1,19M vs €0,89M (33% Y/Y)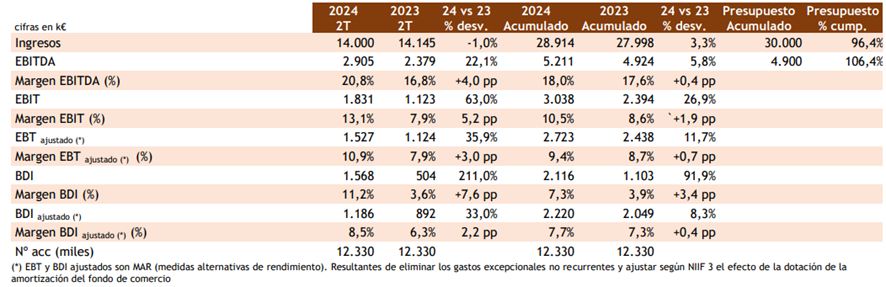
➡️ Ingresos €14,0M vs €14,1M (-1% Y/Y)
➡️ EBITDA €2,91M vs €2,38M (22,1% Y/Y)
➡️ Margen EBITDA 20,8% vs 16,8% (400bps Y/Y)
➡️ BDI ajustado €1,19M vs €0,89M (33% Y/Y)
3
A grandes rasgos:
➡️ Se detiene el crecimiento de las ventas en 2Q
➡️ Adelantan un parón más fuerte para el 3Q y que se empezará a recuperar a final de año.
➡️ Las medidas de eficiencia comienza a notarse con una fuerte mejora de los márgenes
Vamos con el detalle 👇
➡️ Se detiene el crecimiento de las ventas en 2Q
➡️ Adelantan un parón más fuerte para el 3Q y que se empezará a recuperar a final de año.
➡️ Las medidas de eficiencia comienza a notarse con una fuerte mejora de los márgenes
Vamos con el detalle 👇
4
➡️ Aumenta la deuda y la ratio DFN/EBITDA hasta 3,7x ⚠
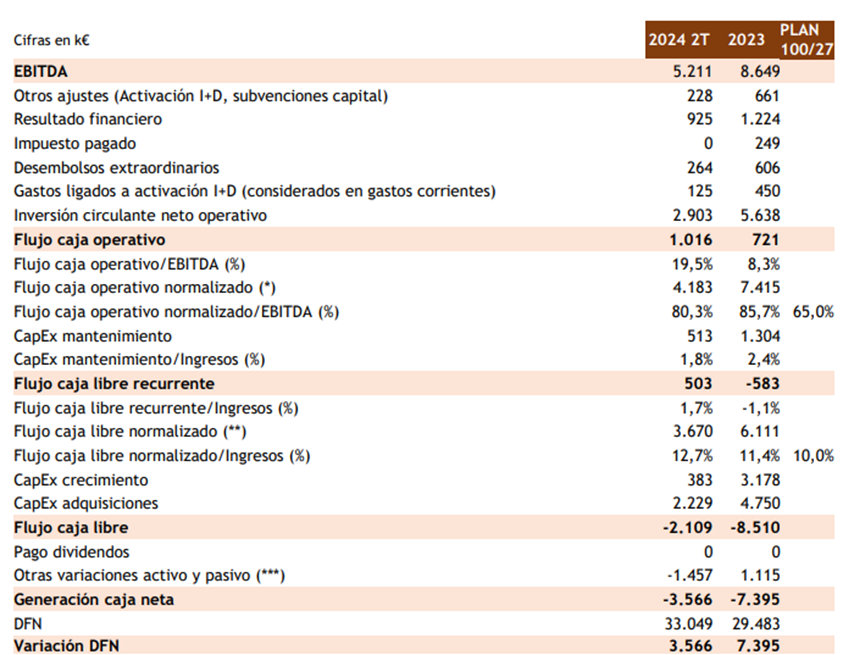
➡️ Mantiene una buena conversión de Cash Flow
➡️ Se reduce el capex de mantenimiento respecto ingresos
➡️ Se duplica la tesorería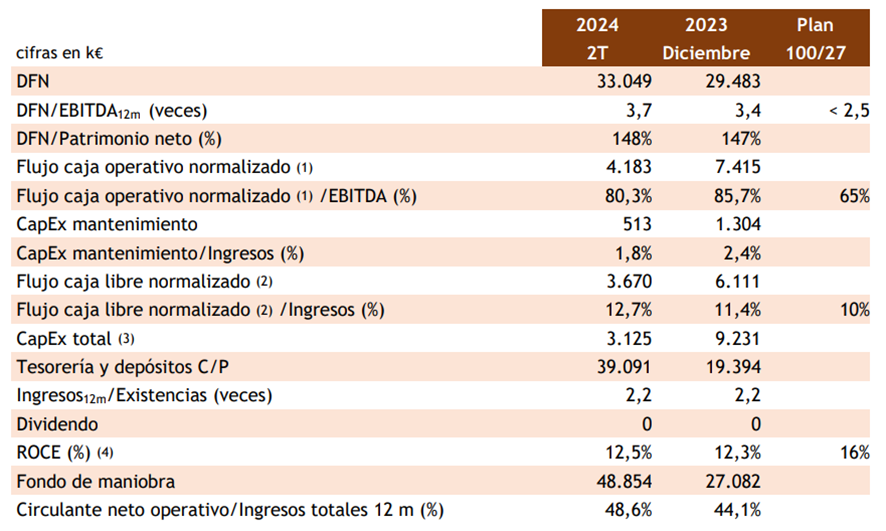
➡️ Mantiene una buena conversión de Cash Flow
➡️ Se reduce el capex de mantenimiento respecto ingresos
➡️ Se duplica la tesorería
5
➡️ Decrecen las ventas, como se venía anunciando. En 3Q lo hará en mayor medida
➡️ Buenos datos en rodamientos con las nuevas oficinas comerciales en 🇵🇪 y 🇨🇴
➡️ Se cierra una homologación con un OEM muy relevante
➡️ Oradea comienza a dar sus frutos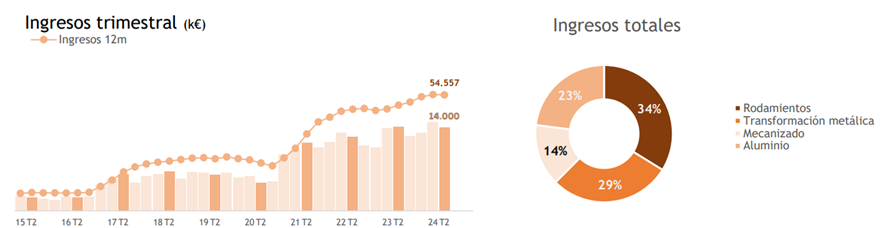
➡️ Buenos datos en rodamientos con las nuevas oficinas comerciales en 🇵🇪 y 🇨🇴
➡️ Se cierra una homologación con un OEM muy relevante
➡️ Oradea comienza a dar sus frutos
6
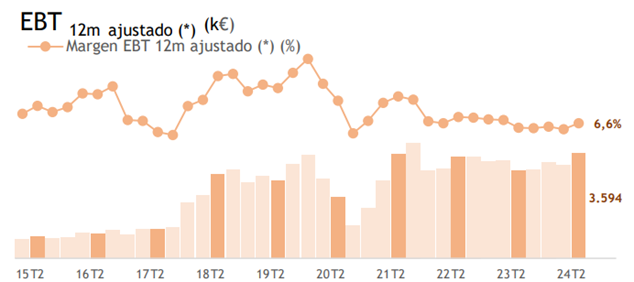
➡️ Fuerte mejora de los márgenes durante el trimestre
➡️ Las medidas de mejora de eficiencia han comenzado a dar sus frutos
➡️ Debería mejorar a medida que aumente la producción de Oquendo e India (siguen márgenes negativos)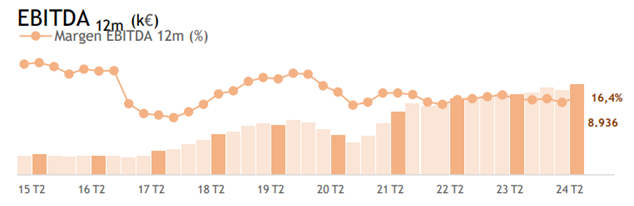

➡️ Las medidas de mejora de eficiencia han comenzado a dar sus frutos
➡️ Debería mejorar a medida que aumente la producción de Oquendo e India (siguen márgenes negativos)
7
➡️ El capex de mantenimiento desciende su peso respecto a ingresos
➡️ Se ha realizado el último pago por Turnatorie que finalmente se ha reducido de €3M a €2,2M por diversos ajustes
➡️ Sigue la inversión en circulante para mantener inventarios €2,9M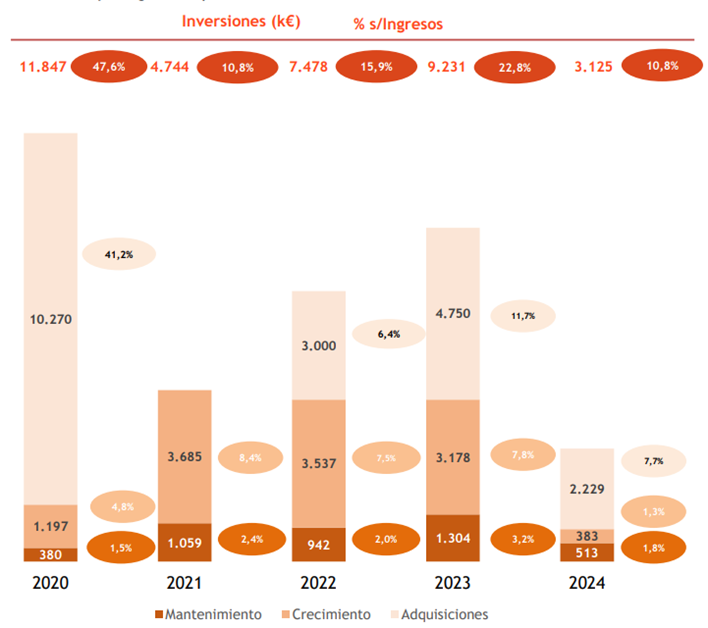
➡️ Se ha realizado el último pago por Turnatorie que finalmente se ha reducido de €3M a €2,2M por diversos ajustes
➡️ Sigue la inversión en circulante para mantener inventarios €2,9M
8
➡️ Sigue creciendo la deuda neta hasta los €33M y la ratio DFN/EBITDA hasta 3,7x
➡️ Aumentan la deuda institucional para disponer de mayor tesorería y afrontar la posible crisis y los vencimientos de deuda. Firmada a 7 años con 2 de carencia
➡️ Crece el tipo de interés medio ⚠️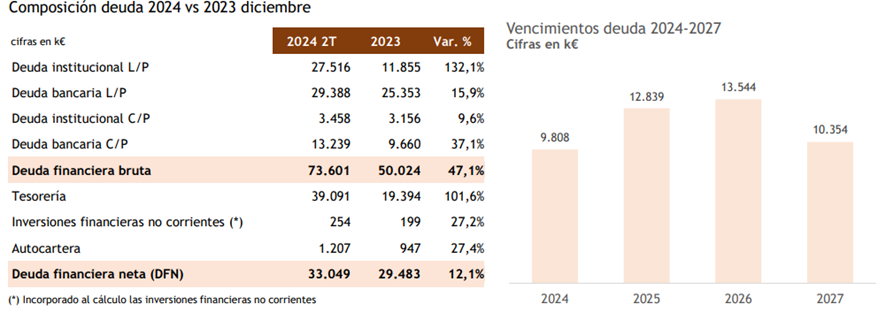
➡️ Aumentan la deuda institucional para disponer de mayor tesorería y afrontar la posible crisis y los vencimientos de deuda. Firmada a 7 años con 2 de carencia
➡️ Crece el tipo de interés medio ⚠️
9
➡️ Con la entrada de liquidez los próximos vencimientos ya no suponen un problema
➡️ La tesorería se ha duplicado, pero a base de deuda variable con interés actual del 4,8%
➡️ Autocartera de 330.062 acciones a un precio medio de 3,62 €/acción (plusvalías latentes)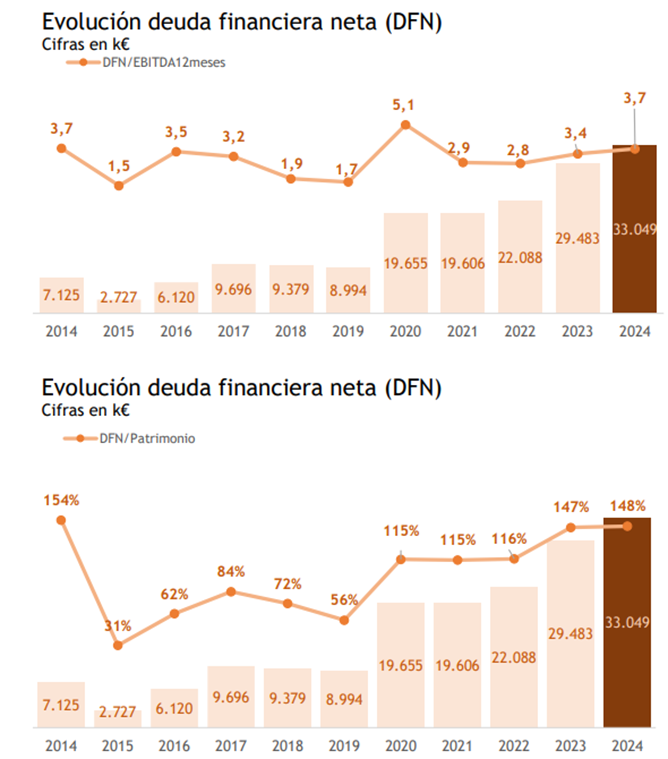
➡️ La tesorería se ha duplicado, pero a base de deuda variable con interés actual del 4,8%
➡️ Autocartera de 330.062 acciones a un precio medio de 3,62 €/acción (plusvalías latentes)
10
Guidance para 2024:
➡️ Para el Q2 se esperaba facturar €15,5M (+9,9% YoY) y un EBITDA de €2,5M (+5,5% YoY)
➡️ Finalmente por debajo en ingresos, pero por encima en EBITDA
➡️ No dan datos exactos para final de año
➡️ El resto de objetivos para 2024 se mantienen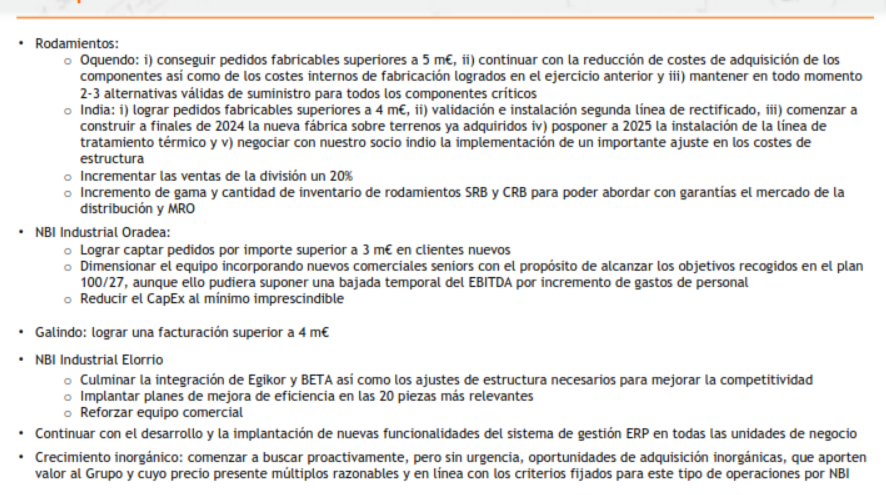
➡️ Para el Q2 se esperaba facturar €15,5M (+9,9% YoY) y un EBITDA de €2,5M (+5,5% YoY)
➡️ Finalmente por debajo en ingresos, pero por encima en EBITDA
➡️ No dan datos exactos para final de año
➡️ El resto de objetivos para 2024 se mantienen
11
Os recordamos el plan 100/27:
➡️ Ingresos €100M
➡️ Rodamientos > 40%
➡️ Margen EBITDA 18,5%
➡️ Capex de €56M
➡️ ROCE 16%
➡️ DFN/EBITDA <2,5x
x.com/AldeaValue/sta…
➡️ Ingresos €100M
➡️ Rodamientos > 40%
➡️ Margen EBITDA 18,5%
➡️ Capex de €56M
➡️ ROCE 16%
➡️ DFN/EBITDA <2,5x
x.com/AldeaValue/sta…
12
Os dejamos las conclusiones en nuestro Substack:
aldeavalue.substack.com
También os invitamos a nuestro canal en Discord para preguntas y comentarios:
discord.gg/Zp7vTxVYZV
Y os recordamos que si os ha gustado compartáis, nos ayuda a seguir creciendo ❤️🔃
aldeavalue.substack.com
También os invitamos a nuestro canal en Discord para preguntas y comentarios:
discord.gg/Zp7vTxVYZV
Y os recordamos que si os ha gustado compartáis, nos ayuda a seguir creciendo ❤️🔃