Acaba de presentar los resultados 📊 primer trimestre de 2024...

Aldea Value@AldeaValue
33 views
May 23, 2024
~2 min read
Advertisement
1
Acaba de presentar los resultados 📊 primer trimestre de 2024 #Nagarro $NA9 💻
Mal día para los haters… +20% en los primeros minutos de mercado, pero, ¿qué ha pasado?
¡Vamos a analizarlo! 📡 Adelante hilo 🧵 (Gracias por compartir ❤️🔃)
Mal día para los haters… +20% en los primeros minutos de mercado, pero, ¿qué ha pasado?
¡Vamos a analizarlo! 📡 Adelante hilo 🧵 (Gracias por compartir ❤️🔃)
2
Resultados vs 2023Q1:
➡️ Revenue $238M vs $230M (3,8% Y/Y)
➡️ Adjusted EBITDA $39,2M vs $31,4M (24,7% Y/Y)
➡️ Gross Profit Margin 30,9% (cambio de formato)
➡️ Adj.EBITDA Margin 16,4% vs 13,7% (+270 bps Y/Y)
Vuelven a la senda del crecimiento 📈 y se disparan los márgenes 🚀
➡️ Revenue $238M vs $230M (3,8% Y/Y)
➡️ Adjusted EBITDA $39,2M vs $31,4M (24,7% Y/Y)
➡️ Gross Profit Margin 30,9% (cambio de formato)
➡️ Adj.EBITDA Margin 16,4% vs 13,7% (+270 bps Y/Y)
Vuelven a la senda del crecimiento 📈 y se disparan los márgenes 🚀
3
Los márgenes se han recuperado a niveles previos, antes de lo previsto:
➡️ Márgenes por encima de las estimaciones
➡️ La mejora coincide con la reducción de empleados
➡️ Veremos si se mantienen los próximos Q
➡️ Márgenes por encima de las estimaciones
➡️ La mejora coincide con la reducción de empleados
➡️ Veremos si se mantienen los próximos Q
4
Vamos con más datos:
➡️ Clientes > €1M pasó de 167 a 181 YoY
➡️ La compañía redujo sus empleados en este Q en 145
➡️ Se redujo el factoring en €4,2M
➡️ Net promoter Scores 66 y CSAT 91,8%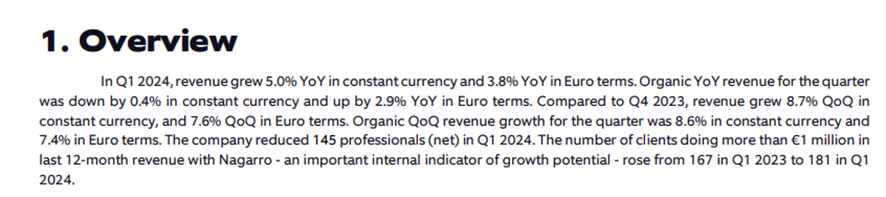
➡️ Clientes > €1M pasó de 167 a 181 YoY
➡️ La compañía redujo sus empleados en este Q en 145
➡️ Se redujo el factoring en €4,2M
➡️ Net promoter Scores 66 y CSAT 91,8%
5
➡️ Crecen en todos los mercados geográficos, especialmente resto de Europa 🌍
➡️ Por sectores, crece principalmente energía 🔋, entidades públicas 🏛️ y telecomunicaciones 📡
➡️ La concentración de los principales players se sigue reduciendo

➡️ Por sectores, crece principalmente energía 🔋, entidades públicas 🏛️ y telecomunicaciones 📡
➡️ La concentración de los principales players se sigue reduciendo
6
➡️ Se reducen QoQ los ‘Days of Sales Outstanding’ de 84 a 80 (hace un año 69 👁⚠️)
➡️ FCF pasa de €7M hasta los €15,9M YoY
➡️ Cash flow de inversiones positivo gracias a depósitos
➡️ El flujo de caja de operaciones de €17M a €25,9M
➡️ Repagan deuda
➡️ €123M de caja
➡️ FCF pasa de €7M hasta los €15,9M YoY
➡️ Cash flow de inversiones positivo gracias a depósitos
➡️ El flujo de caja de operaciones de €17M a €25,9M
➡️ Repagan deuda
➡️ €123M de caja
7
➡️ Los costes de capital humano crecen un 5,9% 👨💻
➡️ Decrece el número de empleados en 678 YoY
➡️ Aumentan otros ingresos y reducen otros gastos, para mejorar márgenes
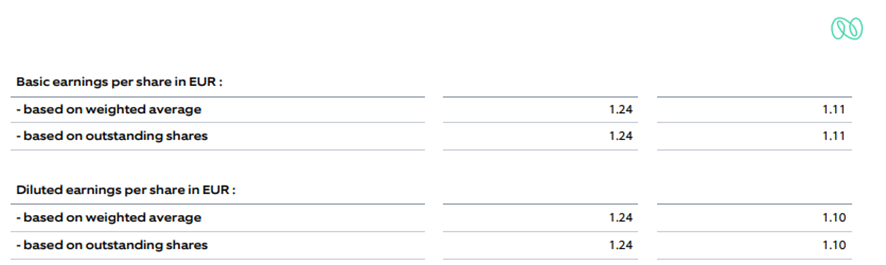
➡️ Los EPS pasan de 1,10€ a 1,24€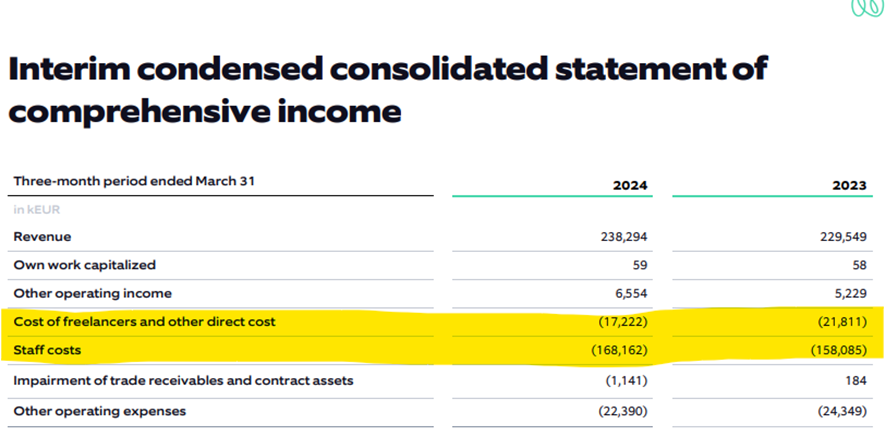
➡️ Decrece el número de empleados en 678 YoY
➡️ Aumentan otros ingresos y reducen otros gastos, para mejorar márgenes
➡️ Los EPS pasan de 1,10€ a 1,24€
8
Se mantiene outlook para 2024:
➡️ Revenues sobre €1.000M (vs €912M de 2023 supone un crecimiento del 10% aprox)
➡️ Margen Bruto del 27% (31% nuevo método)
➡️ Margen EBITDA del 14% (muy por debajo de este Q)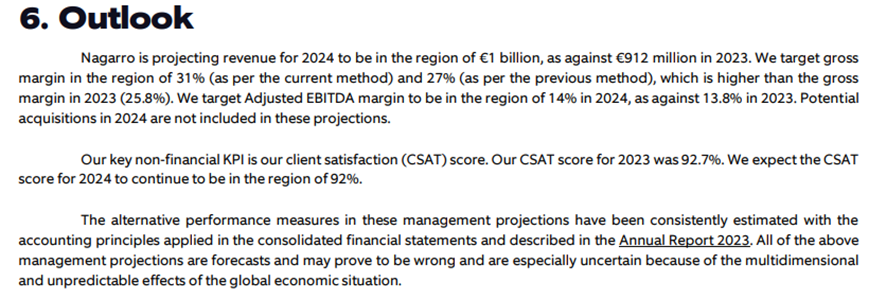
➡️ Revenues sobre €1.000M (vs €912M de 2023 supone un crecimiento del 10% aprox)
➡️ Margen Bruto del 27% (31% nuevo método)
➡️ Margen EBITDA del 14% (muy por debajo de este Q)
9
Conclusión:
✅ Vuelven a la senda del crecimiento
✅ Fuerte mejora en los márgenes
✅ Cumplen con lo que fueron diciendo
✅ Reducen el factoring y las inversiones, lo que mejora el FCF
Todos los datos bastante positivos, lo que explica el +20% de la cotización
✅ Vuelven a la senda del crecimiento
✅ Fuerte mejora en los márgenes
✅ Cumplen con lo que fueron diciendo
✅ Reducen el factoring y las inversiones, lo que mejora el FCF
Todos los datos bastante positivos, lo que explica el +20% de la cotización
10
Comentamos las dudas y otras cuestiones en nuestra comunidad de Discord:
discord.gg/Zp7vTxVYZV
discord.gg/Zp7vTxVYZV