🧵Voy a contar la forma exacta en la que George Soros ganó mil...

Hugo Ferrer@ContraInvest
92 views
Apr 13, 2025
~27 min read
Advertisement
1
🧵Voy a contar la forma exacta en la que George Soros ganó mil millones de dólares "quebrando" al Banco de Inglaterra en el llamado "Miércoles Negro", en lo que para muchos es la mejor operación financiera del siglo XX.

2
1. Como suele ser habitual con mis hilos, los voy elaborando poco a poco, así que guarda o likea este hilo para leerlo más tarde cuando esté finalizado.
3
2. La primera sorpresa para muchos es que en realidad el artífice de esta gran golpe financiero no fue George Soros como tal, sino su empleado y mano derecha Stanley Druckenmiller, uno de los mejores inversores de la historia.
4
3. Como veremos más tarde, casi lo único que hizo Soros fue aprobar el superar los límites de riesgo ante una apuesta tan especial, única y asimétrica. Además lo hizo con una famosa frase que le dirigió a Druckenmiller: "Go for the jugular" (muérdeles en la yugular).
5
4. Pero empecemos por el principio, un principio que está varias décadas antes del Miércoles Negro (16 de septiembre de 1992).
Todo comienza con el fin de la Segunda Guerra Mundial. Después del completo desastre que asoló a Europa, quedó claro para los estadistas de la época que una paz duradera sólo sería posible con una mayor cooperación e integración de los países europeos. De esa manera en 1950 se creó la Comunidad Europea del Carbón y del Acero (CECA) y años después, en 1957, se firmaría el Tratado de Roma que dio lugar a la Comunidad Económica Europea, que es el antecedente directo de lo que hoy es la Unión Europea 🇪🇺
Todo comienza con el fin de la Segunda Guerra Mundial. Después del completo desastre que asoló a Europa, quedó claro para los estadistas de la época que una paz duradera sólo sería posible con una mayor cooperación e integración de los países europeos. De esa manera en 1950 se creó la Comunidad Europea del Carbón y del Acero (CECA) y años después, en 1957, se firmaría el Tratado de Roma que dio lugar a la Comunidad Económica Europea, que es el antecedente directo de lo que hoy es la Unión Europea 🇪🇺
6
5. En todo este proceso de integración, pronto surgió la idea de que los países europeos deberían compartir una misma moneda. No sólo como coronación de la integración económica comenzada, sino también como símbolo tangible de la paz y la unidad de los europeos.

7
6. Ahora bien, ese proceso de integración monetaria no podía lograrse de un día para otro. Era un plan a largo plazo donde se iría buscando la convergencia de los diferentes países. Así el primer plan al respecto fue el Plan Werner de 1970.
Luego, al poco tiempo, llegó el colapso del sistema de Bretton Woods en 1971, cuando el presidente Nixon anuló la conversión del dólar por Oro ante la fuerte crisis económica que atravesaba el país.
Luego, al poco tiempo, llegó el colapso del sistema de Bretton Woods en 1971, cuando el presidente Nixon anuló la conversión del dólar por Oro ante la fuerte crisis económica que atravesaba el país.
8
7. Bajo el nuevo paradigma, y buscando los europeos esa convergencia gradual entre sus monedas, en el Acuerdo del Smithsonian se creó un sistema llamado "Snake in the tunnel" (serpiente en el túnel) por el que las monedas europeas podían fluctuar entre ellas hasta un 4,5% y un 9% con respecto al dólar estadounidense.

9
8. Este sistema de tipos de cambios no duró más que unos pocos años, porque la crisis del petróleo de 1973 y las fuertes presiones inflacionarias hicieron que saltaran las costuras de todo este sistema.

10
9. Así, poco a poco y por la vía de los hechos se estableció una nueva zona económica europea efectivamente ligada a la evolución del marco alemán, ya que la economía alemana era vista como el nuevo paradigma de éxito económico e inflación estable.

11
10. En 1979 se aprobó el Sistema Monetario Europeo con el objetivo de estabilizar los tipos de cambio entre países europeos como paso previo a la unión monetaria y a una moneda única, estableciendo políticas de coordinación en materia de política monetaria por parte de los bancos centrales. De hecho, la principal herramienta del SME fue la creación del European Exchange Rate Mechanism (ERM) o el mecanismo europeo de tipos de cambio.

12
11. Bajo este nuevo sistema, los bancos centrales de los distintos países tenían dos herramientas para mantener sus divisas dentro de las bandas de fluctuación: los tipos de interés y las compras (intervenciones) de sus divisas en el mercado.
13
12. Así, si la peseta española alcanzaba la banda inferior con respecto al marco alemán, el Banco de España compraría pesetas y, si hiciera falta, también subiría los tipos de interés oficiales que pagaba por el dinero para defender la peseta.

14
13. Y lo contrario, una divisa muy fuerte forzaría a la venta de la divisa local por parte del banco central y tendría que bajar tipos para hacer menos atractiva su divisa.

15
14. Hasta aquí todo bien no? Creo que se entiende.
Ahora pongamos el foco en el Reino Unido. Nuestros poco europeístas amigos ingleses decidieron no unirse al mecanismo de cambios europeo cuando se creó en 1979.
Ahora pongamos el foco en el Reino Unido. Nuestros poco europeístas amigos ingleses decidieron no unirse al mecanismo de cambios europeo cuando se creó en 1979.
16
15. Primero lo rechazó un gobierno de izquierdas y una vez que Thatcher llegó al poder, tampoco se unió.
A nuestros amigos británicos como se demostraría mucho tiempo después con el Brexit, la idea de perder soberanía y soltar dinero, no era una cosa que les alegrara mucho.
A nuestros amigos británicos como se demostraría mucho tiempo después con el Brexit, la idea de perder soberanía y soltar dinero, no era una cosa que les alegrara mucho.
17
16. Sin embargo, al final de la década de Thatcher, el Reino Unido se encontró con una gran debilidad económica y una elevada inflación (9% Vs. 3% en Alemania), lo que hizo que los conservadores eurófilos se impusieran sobre los euroescepticos.
18
17. Finalmente la euroescéptica dama de hierro perdió el poder dentro de su propio partido y John Major, eurofilo, pasó de ser el ministro de finanzas a convertirse en el nuevo primer ministro del Reino Unido.

19
18. Y mientras todas estas luchas de poder ocurrían, justo cuando el Reino Unido por fin ingresó en mecanismo europeo de tipos de cambio, las economías occidentales entraron en recesión. De hecho muchos de aquí se acordarán de la recesión de principios de los 90s.
20
19. La recesión, causada por las políticas monetarias restrictivas de varios países que luchaban contra la inflación y contra el shock provocado por la invasión de Kuwait, situó al Reino Unido en una posición muy pero que muy incómoda.

21
20. Y es aquí cuando empiezan los problemas y la oportunidad para Soros y Druckenmiller.
Normalmente en una crisis el manual dicta bajar tipos de interés para estimular la demanda ¿verdad?
Sin embargo, el lado malo de actuar así es que debilitas tu propia moneda.
Normalmente en una crisis el manual dicta bajar tipos de interés para estimular la demanda ¿verdad?
Sin embargo, el lado malo de actuar así es que debilitas tu propia moneda.
22
21. Y recordemos que el Reino Unido acababa de ingresar en un club (el mecanismo europeo de cambios) donde estaba OBLIGADO a mantener su propia divisa dentro de unas bandas de fluctuación muy cerca del marco alemán.
Especialmente nada más ingresar en dicho club!!
Especialmente nada más ingresar en dicho club!!
23
22. Así que desde 1990 hasta 1992 el Banco de Inglaterra se los pasó manteniendo los tipos en niveles muy elevados para cumplir con su compromiso. Además, se hicieron múltiples intervenciones comprando su propia divisa en el mercado.
24
23. Y como a perro flaco todos son pulgas, en esos mismos momentos ocurría otro evento clave en Alemania: su reunificación y las primeras consecuencias de la misma.

25
24. ¿Y qué ocurre cuando tienes un país (Alemania occidental) cuando le metes un nuevo país (Alemania del Este) con mano de obra barata?
¡Inflación!
¿Y qué odian sobre todas las cosas los alemanes pq les recuerda a la República de Weimar y el asenso de Hitler?
¡Inflación!
¡Inflación!
¿Y qué odian sobre todas las cosas los alemanes pq les recuerda a la República de Weimar y el asenso de Hitler?
¡Inflación!
26
25. Así que tenemos un mecanismo europeo de tipos de cambios donde diferentes países se han comprometido a que sus divisas fluctúen cerca las unas de las otras.
Y a su vez ha comenzado una recesión en Occidente donde a priori la receta que debería utilizarse es bajar los tipos de interés.
Pero el Reino Unido no puede bajar los tipos de interés por su compromiso adquirido.
Y encima de todo esto el Bundesbank, que es el banco central de referencia en Europa con respecto al cual giran las demás divisas, está preocupadísimo con la inflación que está repuntando fuertemente por culpa de la reunificación alemana que ha importado mano de obra barata.
27
26. Es justo en este punto donde muchos hedge funds, especialmente americanos como el de Soros y Druckenmiller, empiezan a oler la sangre.
Este choque de trenes no podía durar para siempre. Alguna costura tenía que saltar por algún lado.
Este choque de trenes no podía durar para siempre. Alguna costura tenía que saltar por algún lado.
28
27. Lo que estos hedge funds elucubraron fue que, conociendo como son los ingleses, era imposible que aguantasen demasiado sin bajar tipos de interés, porque con tipos tan altos (y los alemanes subiendo), la recesión en el Reino Unido iba a agravarse fuertemente creando millones de parados, lo que se traduciría en fuerte presiones internas.
29
28. Entonces, oliéndose el choque de trenes que venía, o una fuerte divergencia entre la política monetaria que mantenía el Reino Unido y la que realmente necesitaba, muchos hedge funds, entre ellos el Soros Fund, empezaron a apostar contra la libra esterlina, anticipando que se saldrían del mecanismo europeo de cambios y devaluando con ello la libra.

30
29. Aquí estamos hablando de la libra porque es la parte de la historia más jugosa, pero otras divisas como la lira italiana o la peseta estaban en la misma situación. ¿Se acuerdan de Solchaga y las devaluaciones de la peseta?

31
30. En l verano de 1992 muchos hedge funds lo tenían clarísimo y seguían aumentando sus apuestas contra la libra y otras
Para Druckenmiller era una situación asimétrica. El Bundesbank JAMÁS iba a bajar tipos para salvar a los europeos arriesgando alta inflación en su propio país
Para Druckenmiller era una situación asimétrica. El Bundesbank JAMÁS iba a bajar tipos para salvar a los europeos arriesgando alta inflación en su propio país
32
31. Y el escenario de que el Banco de Inglaterra subiera tipos era un suicidio político de primer orden. Podrían hacerlo pero ¿por cuánto tiempo? ¿cuántos millones de ciudadanos se tendrían que ir a la calle para cumplir un compromiso con los europeos y con los alemanes?
33
32. ¿O cuanto tendrían que subir las hipotecas antes de que el país entrara en efervescencia y el gobierno conservador fuera arrojado a los leones?
Pues esa era la disyuntiva y los hedge funds leyeron muy bien y en tiempo real la historia: los británicos no tendrían aguante.
Pues esa era la disyuntiva y los hedge funds leyeron muy bien y en tiempo real la historia: los británicos no tendrían aguante.
34
33. Ahora ya sabemos que no aguantaron, pero aquellos fueron días de mucha tensión.
Los días 4, 5 y 6 de septiembre hubo una conferencia en Bath, donde los ministros d finanzas de Italia, Francia, España y Reino Unido presionaron con vehemencia para que Alemania bajara los tipo
Los días 4, 5 y 6 de septiembre hubo una conferencia en Bath, donde los ministros d finanzas de Italia, Francia, España y Reino Unido presionaron con vehemencia para que Alemania bajara los tipo
35
34. Pero solo consiguieron la confirmación por parte del Bundesbank de que no subirían los tipos de interés, algo que por lo demás ya se daba por descontado en el mercado para esas fechas.
36
35. Con este compromiso, el ministro de finanzas del Reino Unido, Norman Lamont, salió corriendo ( por la presión que existía sobre la libra) a dar una rueda de prensa señalando que habían alcanzado ese acuerdo con el Bundesbank.
37
36. Pero esa rueda de prensa no gustó nada a los miembros del Bundesbank, porque parecía que el Bundesbank había cedido su independencia en materia de política monetaria en favor de otros países.
38
37. Y para no dejar dudas de su independencia, el presidente del Bundesbank, Helmut Schlesinger, se vio en la obligación de dar una rueda de prensa el día 8 de septiembre donde dijo que no había garantías de que el Bundesbank no subiera los tipos de interés.
Y por si fuera poco, señaló que tenía poca confianza en el mecanismo de tipo de cambios europeo. Vamos, que del calentón que traía (factor humano) le metió la estocada que faltaba a la libra.
Y por si fuera poco, señaló que tenía poca confianza en el mecanismo de tipo de cambios europeo. Vamos, que del calentón que traía (factor humano) le metió la estocada que faltaba a la libra.
39
Schlesinger había soltado una bomba como reacción a la forma en la que Lamont había vendido como acuerdo lo que no era más que una idea general de lo que haría el banco. La bomba de que Alemania, en concreto el Bundesbank, no estaba ahí para salvar a los socios europeos y sí para defender la tradición de varias décadas de no permitir repuntes inflacionarios.
A partir de ese momento se evaporó el último impedimento para que la libra entrara en barrena y es partir de ahí que la presión vendedora sobre la libra comenzó a incrementarse, con nuevas oleadas de ventas por parte de los hedge funds.
A partir de ese momento se evaporó el último impedimento para que la libra entrara en barrena y es partir de ahí que la presión vendedora sobre la libra comenzó a incrementarse, con nuevas oleadas de ventas por parte de los hedge funds.
40
39. Y justamente, entre las personas que estaban escuchando las declaraciones de Schlesinger, estaba George Soros, que nada más escuchar esto llamó a Druckenmiller en Nueva York y le explico las declaraciones dadas.
Acto seguido Druckenmiller incrementó su apuesta contra la libra, pero también contra la lira italiana y otras divisas.
Según sus cálculos, el Banco de Inglaterra solo tenía a lo sumo 50.000 millones para defender la libra. Una pequeña cantidad ya que solo el Soros Fund ya tenía apostados 10.000 millones contra la libra y había más hedge funds haciendo lo mismo.
41
40. Y es que de hecho, esta operación contra las divisas débiles europeas se volvió "viral" entre los hedge funds y poco a poco más inversores se unieron a la apuesta aumentando más y más la presión sobre la libra y demás divisas.
42
41. El mismo día 8, el marco finlandés, que no era parte del ERM, dejó de estar referenciado al ECU (precursor del euro) y declinó un 15%
43
42. El 11 de septiembre la lira italiana cayó por debajo de la banda inferior que permitía el ERM, a pesar de haber subido los tipos de interés hasta el 15% y de que el propio Bundesbank había comprado liras para defender la caída. Italia tuvo que negociar su devaluación formal, convirtiéndose en el primer caso de un país miembro del ERM que sufría una devaluación
44
43. El lunes siguiente, día 14 de septiembre, la libra respiró ligeramente aliviada ante la noticia de que el Bundesbank bajaría tipos.
Pero los hedge funds americanos, lejos de ver esto como un problema se sorprendieron de que tras este tipo de anuncio la libra no se apreciara más. Esta debilidad les hizo entender que podían apostar a lo grande contra la libra, ya que "si no sube con fuerzas con noticias positivas" es que el problema es muy grave.
Pero los hedge funds americanos, lejos de ver esto como un problema se sorprendieron de que tras este tipo de anuncio la libra no se apreciara más. Esta debilidad les hizo entender que podían apostar a lo grande contra la libra, ya que "si no sube con fuerzas con noticias positivas" es que el problema es muy grave.
45
44. Con ello, al día siguiente, 15 de septiembre la libra esterlina volvió a declinar. Ante este hecho, el ministro de finanzas, Norman Lamont y el gobernador del Banco de Inglaterra, Robin Leigh-Pemberton, se conjuraron para defender a toda costa la libra esterlina. Primero comprando libras y luego subiendo tipos de interés si fuera necesario. Todo con tal de alejar a los especuladores.

46
45. Pero ese mismo día, otra vez el presidente del Bundesbank, dio una declaraciones donde aseguró que era deseable un reajuste de todas las divisas y no solo de la lira italiana.
Ese día Lamont se fue a la cama sabiendo que el día siguiente no iba a ser nada fácil.
Ese día Lamont se fue a la cama sabiendo que el día siguiente no iba a ser nada fácil.
47
46. Esa misma noche, en Nueva York, Druckenmiller leyó la entrevista de Schlesinger y entendió que había llegado el día, que al gobernador del Bundesbank no le interesaba lo más mínimo el que la libra esterlina se mantuviera en el ERM a esos precios y que no iba a ceder recortando más los tipos de interés

48
47. Tras comunicarle a Soros que iba a aumentar su apuesta bajista contra la libra de forma gradual, Soros le miró extrañado y le dijo “eso no tiene sentido, si la noticia es verdadera y hay tan poco riesgo de apostar contra la libra, tienes que vender masivamente la libra, ¿por qué no vender 15.000 millones? ¡ataca a la yugular!”.

49
48. Lo que le proponía Soros, es que si el análisis que Druckenmiller había hecho era correcto, de que la libra iba a colapsar, no había cantidad suficiente que apostar y que tenía que hacerlo a lo grande, tanto como fuera posible, incluso poniendo en riesgo tres veces su patrimonio, o lo que es lo mismo, utilizando un apalancamiento efectivo de 1:3.
50
49. Al día siguiente, miércoles 16 de septiembre, la libra abrió en la banda inferior de lo que se le podía permitir cotizar dentro del sistema del ERM y el Banco de Inglaterra en su obligación de mantener la libra dentro de las bandas y como parte del plan de Lamont-Leigh-Pemberton, hizo compras por valor de 1.000 millones de libras antes de las 8:40 de la mañana, pero estas compras no tuvieron efecto ninguno y la libra siguió en el mismo nivel, ante la presión vendedora de muchos operadores queriendo vender miles de millones de libras.

51
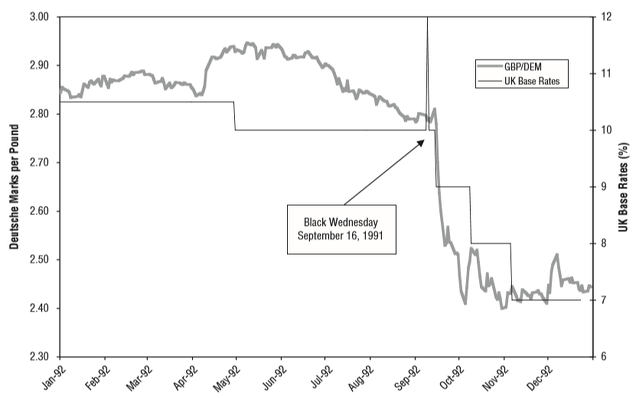
50. Ante este fracaso, Lamont llamó a John Major, el primer ministro, diciéndole que la intervención había sido un fracaso y que había que subir tipos de interés para defender la libra, ya que el Banco de Inglaterra se estaba quedando sin munición. Aunque en un primer momento se negó, Major aceptó que se subieran los tipos de interés en un 2% -una magnitud enorme- para defender la libra de las ventas.
52
51. El subir los tipos de interés, hace que los vendedores (los que mantienen posiciones bajistas) de la libra o de cualquier otra divisa, tengan que pagar al año ese tipo de interés. Así, si un hedge fund estaba bajista de libras esterlinas por valor de 1.000 millones y el tipo de interés era del 12%, que era el nuevo tipo de interés británico tras la subida del 2%, al cabo de un año tendría que pagar por su posición bajista la no poca importante cifra de 120 millones de libras.
Y ese coste se disparaba, si el hedge fund estaba apostando contra la libra de forma apalancada, es decir, usando más dinero del que tenía. Si un hedge fund que tiene un patrimonio de 1.000 millones decide vender libras por valor de 10.000 millones, manteniendo un apalancamiento efectivo del 1:10, eso significa que al final de un año tiene que abonar 1.200 millones de libras, lo cual es mucho más que su propio patrimonio. Simplemente, apostar a la baja en divisas no sólo tiene el coste de poder estar equivocados y tener que cerrar en pérdidas, sino además supone el pagar este interés. Si pasa el tiempo y no ocurre nada, las pérdidas se pueden comenzar a multiplicar.
Por eso las autoridades británicas confiaban en que una subida tan drástica de los tipos de interés ahuyentaría a los hedge funds bajistas y acabaría con la crisis, aunque fuera con el alto coste de mantener tipos muy elevados y haciendo sufrir a los ciudadanos británicos con esos precios del dinero tan caros.
53
52. Sin embargo, a pesar del alto coste que suponía el financiar posiciones bajistas, los hedge funds, como el de Soros y Druckenmiller, ya estaban convencidos de que el momento había llegado y que ya nada se podía hacer para evitar la devaluación de la libra, más tras las palabras de Schlesinger. Tal es así, que tras el anuncio de la subida de tipos, la libra tampoco reaccionó. Simplemente había entrado en coma. La teoría de las autoridades británicas no funcionó contra la convicción de los operadores.
54
53. En ese momento Norman Lamont se dio cuenta de que habían perdido la batalla, que no había nada que hacer y que mantener la libra artificialmente alta contra el marco alemán le estaba costando a los contribuyentes una fortuna, todo para financiar una recesión que sólo iba a peor. Pero, para su sorpresa, tras comunicarle a su primer ministro que la batalla estaba perdida, éste, John Major, le respondió que subiera los tipos de interés un 3% más, hasta el 15%. Pero incluso tras esta decisión, la libra siguió sin responder y los operadores de los hedge funds ni se inmutaron al entender que sólo era un acto de desesperación del gobierno de Major. Finalmente, esa misma tarde, el Reino Unido canceló esa subida del 3% y anunció su salida del ERM europeo. Ese miércoles 16 de septiembre, sería bautizado como el Miércoles Negro. youtube.com/watch?v=MGuKJT…
55
Y es así como Soros ganó 1.000 millones en un solo día, con la repentina caída de la libra.
Si te gustan los mercados financieros y la inversión, te puedes apuntar al Club Bursátil que dirijo. Durante 3 días apuntarse será gratis la primera semana hugoferrer.es/#/portal/signup
Si te gustan los mercados financieros y la inversión, te puedes apuntar al Club Bursátil que dirijo. Durante 3 días apuntarse será gratis la primera semana hugoferrer.es/#/portal/signup
56
Bonus.
Hoy he hecho un hilo sobre el verdadero artífice de esta operación: Stanley Druckenmiller

Hoy he hecho un hilo sobre el verdadero artífice de esta operación: Stanley Druckenmiller
Hugo Ferrer@ContraInvest
🧵Hoy toca hablar de una de las mayores leyendas inversoras de todos los tiempos: Stanley Druckenmiller.
No sólo el auténtico cerebro tras la ganancia de 1.000 millones contra el Banco de Inglaterra en 1992, sino también el hombre que ganó un 30% anual durante 30 años.
No sólo el auténtico cerebro tras la ganancia de 1.000 millones contra el Banco de Inglaterra en 1992, sino también el hombre que ganó un 30% anual durante 30 años.
57
En esta entrevista reciente, entre otras perlas, habla de la operación contra la libra británica youtube.com/watch?v=-5Weeo…
58
P.D.
En mi hilo había una parte equivocada o poco precisa, no sobre los eventos mismos del Miércoles Negro o de como operaron contra la libra esterlina, sino de por qué en Alemania se produjo un brote inflacionario cuando se produjo la reunificación.
El amigo @Sefuelix ha tenido la amabilidad de dedicar su tiempo y experiencia para explicar esa parte de la historia, que reproduzco a continuación:
"Aprovecho este excelente hilo de Hugo sobre cómo y por qué se produjo el colapso de la conocida como “serpiente monetaria” o, técnicamente, Sistema Monetario Europeo para aportar algunos detalles, hacer una mínima corrección y contar algunas experiencias que viví durante aquellos turbulentos días y que ¡ojala! os permitan poder ver el cuadro completo desde diferentes ángulos.
La inflación en Alemania en los años posteriores a la reunificación tuvo su origen en la forma en la que es gestionó dicha reunificación. Alemania Occidental tenía unos 60 millones de habitantes y Alemania Oriental algo menos de 20. Si, en los años 80 preguntabas a cualquier alemán occidental sobre Alemania Oriental , te respondía que sólo había un país y que, en algún momento, los alemanes del Este, debían ser considerados ciudadanos exactamente iguales que los del Oeste.
Por eso, cuando se produjo el colapso de las economías comunistas, que es lo que realmente se esconde detrás del fenómeno conocido como “caída del muro de Berlín” en lugar de recurrir a la intervención de técnicos para planificar la mejor forma de integrar ambas economías , poblaciones y niveles de vida, se reconocieron inmediatamente a los alemanes orientales los mismos derechos que a los occidentales y se decidió que todos los marcos del Este, se convertirían en marcos al tipo de cambio 1:1 mientras que la lógica dictaba una conversión en algún punto en el intervalo de 2: 1 hasta 5:1). Probablemente, desde el punto de vista económico, la más correcta habría rondado 4:1.
Eso ocasionó lo que, en principio, parecía un gran problema económico. De repente entre 15 y 20 millones de personas habían multiplicado por 4 su riqueza, al mismo tiempo que habían adquirido acceso a un mercado de bienes que solo habían visto en sueños. El disparo de la inflación parecía inevitable. Con el tiempo, Schlessinger iba sorprendiendo a los mercados con niveles de inflación mucho más contenidos de lo que se esperaba.
Quizás el efecto esperado sobre los precios se mitigó porque en Alemania Oriental apenas tenían acumulación de ahorros y casi no disponían de bienes fácilmente convertibles en liquidez con la que comprar cosas. Su mejoría real se había producido en el salario. Ahora debían gastar buena parte de su salario en comprar bienes imprescindibles para vivir mucho más caros que antes. Para poder comprar, digamos, un coche, debían acumular ahorros durante varios meses. Al no ser tan grande como inicialmente se pensaba la cantidad de dinero que, de repente, se había creado en Alemania, la inflación nunca llegó a estar fuera de control y las subidas de precios iniciales fueron remitiendo. Nunca se produjo entrada de mano de obra barata. Más bien al contrario. Con la conversión 1 a 1, los trabajadores del Este habían encarecido muchísimo sus servicios , poniéndose al nivel de coste del trabajador occidental pero sin gozar de su preparación, herramientas y habilidades.
En aquel entonces, la fortaleza de un banco central se medía principalmente por la cantidad de reservas de divisas extranjeras, especialmente dólares estadounidenses, que tenía en su balance. El dólar era la moneda de reserva por excelencia, y los bancos centrales dependían de estas reservas para intervenir en los mercados de divisas, comprando su propia moneda cuando esta se depreciaba para mantenerla dentro de los límites del ERM. Un banco central se consideraba "en el borde" cuando sus reservas de divisas se agotaban, y se declaraba "quebrado" si sus reservas caían a niveles negativos o si ya no podía cumplir con sus compromisos de intervención. Esta vulnerabilidad era pública y transparente: los niveles de reservas se publicaban al cierre de cada día, lo que facilitaba a los especuladores como Soros prever cuándo un banco central colapsaría.
El 16 de septiembre de 1992, conocido como el "Miércoles Negro", fue el día culminante de esta crisis. George Soros, junto con otros especuladores y bancos, había acumulado enormes posiciones cortas (ventas en descubierto) contra la libra esterlina, la lira italiana y la peseta española, apostando a que estas monedas serían devaluadas o forzadas a salir del ERM.
El Banco de Inglaterra, el Banco de Italia y el Banco de España intentaron desesperadamente defender sus respectivas monedas comprándolas en los mercados de divisas y vendiendo dólares de sus reservas. Por ejemplo, el Banco de Inglaterra gastó miles de millones de libras en un esfuerzo por mantener la libra dentro de su banda del ERM, subiendo los tipos de interés drásticamente (llegando incluso a anunciar incrementos del 2% o más en un solo día, hasta alcanzar tasas del 15%). Sin embargo, estas medidas fueron insuficientes. Los especuladores, incluyendo a Soros, seguían vendiendo masivamente, creando una oferta excesiva de libras, liras y pesetas, lo que hacía que su valor cayera inexorablemente.
En el caso de España, la situación fue ligeramente diferente debido a los controles de capitales. La Ley de control de cambios vigente entonces , facultaba al gobierno a establecer, cuando lo estimase oportuno por las circunstancias económicas, restricciones a las circulación de divisas y a la salida de pesetas fuera del territorio nacional. Las pesetas que eran propiedad de no residentes eran conocidas como “pesetas convertibles” dado que, incluso en momentos de restricción cambiaria y máximo cierre de nuestra fronteras a la permeabilidad de capitales, podían cambiarse libremente por otra divisa, convirtiendo un patrimonio en pesetas en uno en libras, marcos, francos. etc. En 1992, como parte de las medidas de apoyo a la peseta y, a sabiendas de que estábamos camino de la integración en la UE y, por tanto, de la libre circulación de capitales, el gobierno impuso restricciones para dificultar las ventas en descubierto, cerrando la salida de pesetas del territorio nacional. Esta medida volvió a utilizarse 3 veces más, intentando evitar las devaluaciones sufridas desde 1992 a 1995, antes de la derogación , en 2003,de la Ley que permitía establecer límites a los movimientos cambiarios y de capitaleTodas estas restricciones únicamente consiguieron retrasar lo inevitable unos cuantos días.
Para que cualquier agente se pusiera corto en pesetas, apostando a un desplome de su valor que le hiciera ganar dinero, tan solo tenía que venderlas, a la par que compraba cualquier otra moneda, en el mercado de divisas. Esa era la parte fácil. El problema era que debía entregar esas pesetas que había vendido. Y debía conseguirlas para evitar caer en un incumplimiento grave de sus obligaciones. No tenía sentido conseguirlas mediante recompra porque se arruinaba la posición especulativa. La única solución posible era luchar contra otros agentes por conseguir que te prestaran la cantidad que necesitabas entregar, que era la cantidad que querías mantener corta. Si recordamos que la cantidad de pesetas libres, en manos de no residentes, era pequeña, podremos entender por qué los tipos de préstamos interbancarios a un día alcanzaron el 1000% en, al menos, una ocasión. Verse obligado a realizar este pago suponía que debía declararse oficialmente reducido el valor de la peseta en un 3% en el mismo día (devaluación inmediata) para compensar este pago. Hubo quien ganó dinero a pesar de pagar esto.
Al mismo tiempo, (y mientras en Italia y Gran Bretaña se intentaba hacer algo similar pero con muchas menos armas que el gobierno español, encareciendo los tipos de interés, los bancos centrales de sus respectivos países intentaban defender el valor de su moneda, interviniendo masivamente en el mercado de divisas, comprando su propia moneda, y vendiendo moneda extranjera (fundamentalmente, dólares USA).
En aquella época, lo que determinaba la solvencia de un banco central, y era un indicador clave de la fortaleza de su economía, era el nivel de reservas de que dispusiera estando instrumentadas en moneda extranjera (divisas) allí depositada.El ataque a España fue posible gracias a la publicación de una serie de datos macroeconómicos que evidenciaban el giro hacia la debilidad en la economía española. Enfrentarse al Banco de España era hacerlo contra el que, en ese momento, era considerado el segundo banco central con más prestigio y más potente del mundo, solo por detrás de la Reserva Federal y muy por delante del Bundesbank. El nivel de reservas de divisas de Banco de España era mas que considerable.
La lira italiana y la libra esterlina también enfrentaron presiones similares. En Italia, el Banco de Italia luchó para mantener la lira dentro de los límites del ERM, hasta agotar absolutamente todas sus reservas de divisas y llegando a ser éstas negativas, y la moneda fue devaluada. En el Reino Unido, el colapso fue aún más dramático. Soros, a través de su fondo Quantum, había acumulado una posición corta de más de 10 mil millones de dólares contra la libra. Cuando el mercado se convenció de que la libra debía caer, ni siquiera subidas de tipos de interés del 2%, 3% o 5% tuvieron efecto.
.
El momento decisivo llegó cuando comentarios del presidente del Bundesbank, Helmut Schlesinger, sugirieron que se necesitaba una realineación más amplia de las monedas del ERM, lo que revolucionó de nuevo a unos mercados financieros que ya estaban bastante revueltos por sí mismos. La primera reacción de Soros, tal y como recogió la agencia de noticias Reuters, fue declarar que no iba a hacer nada para desestabilizar a los bancos centrales ni a las economías que estaban siendo atacadas, Los mercados no se relajaron. Siguieron tensos pero con casi todas las moneds en el punto extremo de la banda de fluctuación permitida. Si no me falla la memoria la úica que se encontraba en un punto de valoración muy cómodo y mirando los toros desde la barrera, era el Franco Francés Menos de diez minutos más tarde, Soros volvió a declarar a la misma agecia Reuters que "realmente no merece la pena no especular en contra del SME". En ese instante, el mercado estalló. Libra, ira y peseta atravesaron sus límites de fluctuación como mantequilla y se situaron d golpe un 7% por debajo de su nivel anterior de referencia, Los bancos centrales habían ido agotando sus reservas en una lucha en la que no podían ganar publicando, además cada día, el descenso de reservas que les había provocado la batalla del día anterior con lo 1ue, sus adversarios tenían información detallada y actualizada de las municiones que les quedaban para seguir luchando, La libra fue la primera en asumir la situación, tomando al Banco de Inglaterra la decisión deretirarla del ERM y permitir su devaluación. Italia siguió el mismo camino en menos de una hora. Tanto Italia como Inglaterra tenían a su Banco Central técnicamente quebrado, sin una mísera unidad monetaria de algún país extranjero España resistió mejor gracias a los controles de capitales, pero también estuvo al borde del colapso, tirado la toalla en una inteligente decisión cuando tan sólo quedaban unos pocos cientos de millones de USD en sus reservas Esa fue la primera de la serie de 4 devaluaciones que soportó la peseta entre 1992 y 1995, de forma previa a la fijación definitiva de su tipo de cambio contra el euro.
Fue un espectáculo de tensión y drama financiero. Los bancos centrales, con sus reservas limitadas y estrategias rígidas, se enfrentaron a una ola de especulación que parecía irresistible. Soros no solo aprovechó la debilidad estructural del SME, sino también la psicología del mercado, creando una profecía autocumplida: si suficientes actores creían que una moneda iba a caer, su caída se volvía inevitable. Al final, el colapso del SME marcó el fin de un sistema monetario europeo frágil y demostró el poder de los mercados financieros.
Los tres países estaban condenados. Lo único que hubiera podido salvarles habría sido recibir un apoyo explícito de la Reserva Federal que es el único agente que podía proporcionar a los bancos atacados una cantidad ilimitada de dólares para luchar contra los ataques especulativos. De ahí la gigantesca importancia actual del programa establecido entre los principales bancos centrales del mundo de asistencia mediante swaps. Y también la importancia de lo que hará Trump cuando se encuentre este juguete clave, del que no tiene la más ligera idea de para qué sirve.
Aquellos días de caos financiero quedaron grabados en la memoria como un recordatorio de los riesgos de los sistemas de tipos de cambio fijos y la vulnerabilidad de las economías frente a la especulación masiva."
