🚨🚨Vamos a valorar juntos Nike $NKE, de la misma forma que he...

Espabila e Invierte@espabilaeinv
43 views
Jun 03, 2025
~3 min read
Advertisement
1
🚨🚨Vamos a valorar juntos Nike $NKE, de la misma forma que he enseñado en mi último hilo.
Con esto veremos si es una empresa que vale la pena analizar más profundamente o si es mejor verla desde la barrera.
De primeras tenemos el Drawdown más grande de los últimos 20 años😱
⬇️
Con esto veremos si es una empresa que vale la pena analizar más profundamente o si es mejor verla desde la barrera.
De primeras tenemos el Drawdown más grande de los últimos 20 años😱
⬇️
2
🚨Si veo que este tipo de hilo tiene aceptación, subiré más contenido así.
Espero que te sirva💪
Al lío
Espero que te sirva💪
Al lío
3
Paso 1⃣: Comparamos el PER y el EV/EBITDA actual con la mediana de los últimos 10 años.
🤌Interpretación:
La empresa está cotizando a múltiplos muy por debajo de su mediana, por lo que o bien hay una oportunidad o bien hay un problema.
Esto es lo que deberemos averiguar mediante el análisis cualitativo, tenemos que entender el porqué de esta contracción de múltiplos.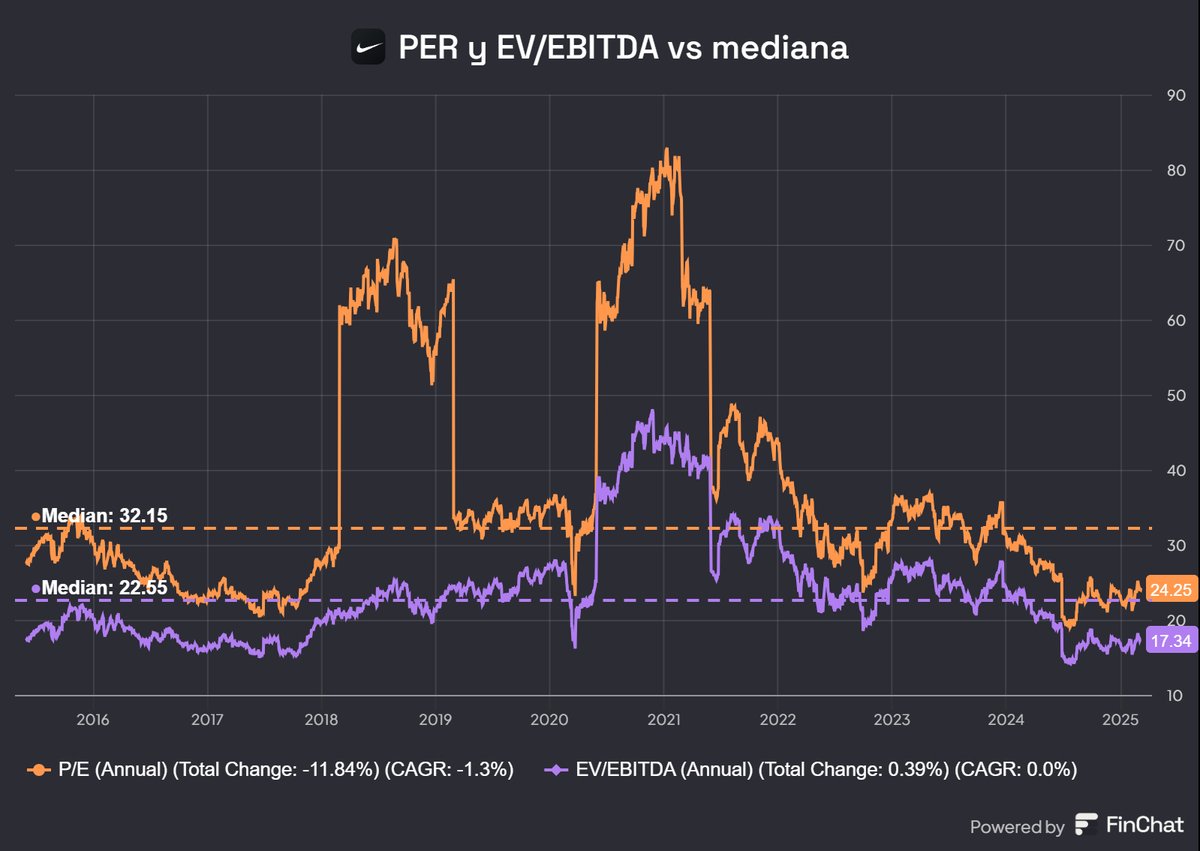
🤌Interpretación:
La empresa está cotizando a múltiplos muy por debajo de su mediana, por lo que o bien hay una oportunidad o bien hay un problema.
Esto es lo que deberemos averiguar mediante el análisis cualitativo, tenemos que entender el porqué de esta contracción de múltiplos.
4
Paso 2⃣: Comparamos los Beneficios Por Acción (EPS en inglés) con el precio de la acción.
🤌Interpretación:
Parece ser que hay una clara divergencia entre los EPS y el precio de la acción, esto nos vuelve a indicar que quizá haya una oportunidad o que el mercado está descontando que algo malo va a pasar y Nike no podrá seguir manteniendo el ritmo de crecimiento de sus EPS o incluso va a ser negativo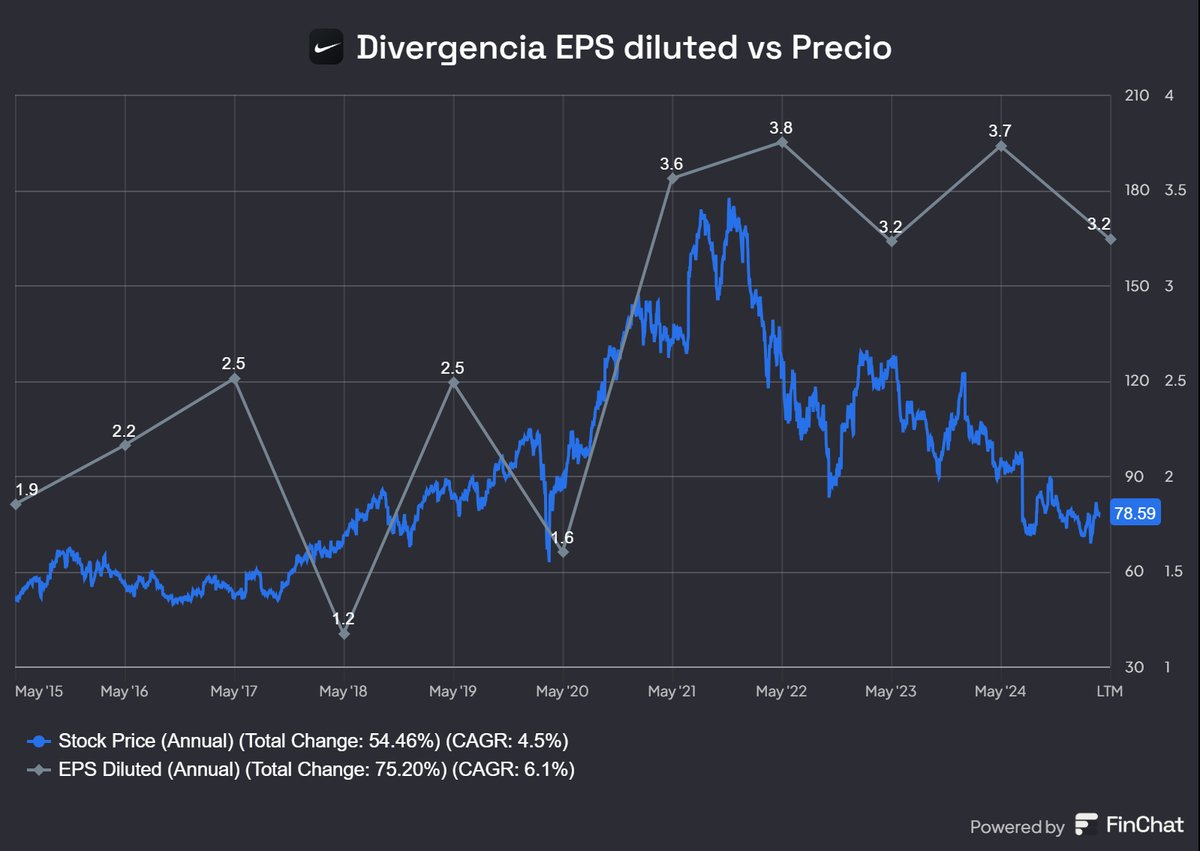
🤌Interpretación:
Parece ser que hay una clara divergencia entre los EPS y el precio de la acción, esto nos vuelve a indicar que quizá haya una oportunidad o que el mercado está descontando que algo malo va a pasar y Nike no podrá seguir manteniendo el ritmo de crecimiento de sus EPS o incluso va a ser negativo
5
Paso 3⃣: Observamos tres parámetros para ver la salud financiera de la empresa y entender si nos puede dar un susto. {Deuda Neta/EBITDA}{EBIT/Interest Expense}{Current Ratio}
🤌Interpretación:
Observamos que las tres métricas son dignas de una empresa con bastante pulmón financiero. ¿Por qué?
Porque la Deuda Neta/EBITDA es menor a 0,5 veces lo que nos dice que perfectamente puede hacer frente a su deuda.
Porque el EBIT/Interest Expense se mantiene en unas 20 veces estos últimos 5 años, lo cual no indica que puede pagar los intereses sin problemas
Y porque el Current Ratio es mayor que 1x.
No obstante hay que vigilar ciertas cosas:
Por un lado el Current Ratio hay que investigar si es tan grande gracias a los inventarios (al ser una empresa retail es bastante probable) si es así habría que investigar más a fondo de que se componen sus activos y pasivos a corto plazo. Esto lo haríamos porque si los pasivos a corto plazo son menores pero se componen en su mayoría de deuda que vence en el corto plazo y los activos a corto plazo se componen en su mayoría de inventarios, podrían poder tener problemas de liquidez. (Punto a investigar)
Por otro lado la Deuda Neta /EBITDA, pese a ser menor a 0,5 ha ido aumentando con los años, algo a tener en cuenta.
🤌Interpretación:
Observamos que las tres métricas son dignas de una empresa con bastante pulmón financiero. ¿Por qué?
Porque la Deuda Neta/EBITDA es menor a 0,5 veces lo que nos dice que perfectamente puede hacer frente a su deuda.
Porque el EBIT/Interest Expense se mantiene en unas 20 veces estos últimos 5 años, lo cual no indica que puede pagar los intereses sin problemas
Y porque el Current Ratio es mayor que 1x.
No obstante hay que vigilar ciertas cosas:
Por un lado el Current Ratio hay que investigar si es tan grande gracias a los inventarios (al ser una empresa retail es bastante probable) si es así habría que investigar más a fondo de que se componen sus activos y pasivos a corto plazo. Esto lo haríamos porque si los pasivos a corto plazo son menores pero se componen en su mayoría de deuda que vence en el corto plazo y los activos a corto plazo se componen en su mayoría de inventarios, podrían poder tener problemas de liquidez. (Punto a investigar)
Por otro lado la Deuda Neta /EBITDA, pese a ser menor a 0,5 ha ido aumentando con los años, algo a tener en cuenta.
6
Paso 4⃣: Observa los márgenes de la empresa para saber si los está aumentando o disminuyendo
🤌Interpretación:
La empresa no ha sido capaz de aumentar márgenes en los últimos 10 años y desde el 2021 está disminuyéndolos. ¿Coincide el 2021 con algún cambio estratégico o de otra índole? (Investigar en el análisis cualitativo)
🤌Interpretación:
La empresa no ha sido capaz de aumentar márgenes en los últimos 10 años y desde el 2021 está disminuyéndolos. ¿Coincide el 2021 con algún cambio estratégico o de otra índole? (Investigar en el análisis cualitativo)
7
Paso 5⃣: Analiza el crecimiento en ventas con respecto al crecimiento de su Beneficio Por Acción y observa si las acciones aumentan o disminuyen.
🤌Interpretación:
Vemos que la empresa ha sido capaz de aumentar su EPS a mayor ritmo que sus ventas, lo que nos indica eficiencia operativa, esto es una buena señal. Por otro lado, la empresa está recomprando acciones y parece que está dándole más caña cuando la acción está a valoración más baja. Si esto es así buena señal para los accionistas.

🤌Interpretación:
Vemos que la empresa ha sido capaz de aumentar su EPS a mayor ritmo que sus ventas, lo que nos indica eficiencia operativa, esto es una buena señal. Por otro lado, la empresa está recomprando acciones y parece que está dándole más caña cuando la acción está a valoración más baja. Si esto es así buena señal para los accionistas.
8
🔐🔐Conclusión:
Parece ser que Nike está cotizando por debajo de su valoración histórica y puede que haya un motivo de peso para ello, sus márgenes se han contraído levemente y su salud financiera pese a ser muy buena ha empeorado. ¿Ahora bien, está justificada una caída tan fuerte? Depende...
Todo esto no sirve para nada si ahora no haces un estudio cualitativo de la empresa y entiendes qué es el Direct to Consumer, que es la acumulación de inventarios y por qué ocurre, cómo está virando la estrategia etc etc.
Si te parece una oportunidad, te toca dedicarle horas a entender que está ocurriendo.
Para facilitarte las cosas @VanguardEconomy tiene una tesis sobre Nike que quizá te interese leer.
Un saludo y espero que te haya gustado el hilo
Parece ser que Nike está cotizando por debajo de su valoración histórica y puede que haya un motivo de peso para ello, sus márgenes se han contraído levemente y su salud financiera pese a ser muy buena ha empeorado. ¿Ahora bien, está justificada una caída tan fuerte? Depende...
Todo esto no sirve para nada si ahora no haces un estudio cualitativo de la empresa y entiendes qué es el Direct to Consumer, que es la acumulación de inventarios y por qué ocurre, cómo está virando la estrategia etc etc.
Si te parece una oportunidad, te toca dedicarle horas a entender que está ocurriendo.
Para facilitarte las cosas @VanguardEconomy tiene una tesis sobre Nike que quizá te interese leer.
Un saludo y espero que te haya gustado el hilo
