💸⚽️ Revisado el Informe de Actividad y las cuentas consolidadas...

Héctor Mohedano@HMohedano_
74 views
Sep 07, 2026
~5 min read
Advertisement
1
💸⚽️ Revisado el Informe de Actividad y las cuentas consolidadas 25/26 del FC Barcelona.
Aquí os dejo mi análisis de todo lo conseguido a cierre de temporada, poniendo el foco no solo en las cifras reportadas, sino en qué hay detrás de ellas y dónde aparecen los principales grises.
Aquí os dejo mi análisis de todo lo conseguido a cierre de temporada, poniendo el foco no solo en las cifras reportadas, sino en qué hay detrás de ellas y dónde aparecen los principales grises.
2
1. La parte deportiva: el fútbol vuelve a tirar de la cuenta de resultados
✅ El crecimiento de ingresos viene principalmente de competiciones, que pasan de 118,6 M€ a 152,1 M€ (+33,5 M€). Es el mayor incremento nominal de toda la cuenta de ingresos.
El primer equipo de fútbol genera aproximadamente 627,9 M€ de ingresos, por lo que continúa siendo, con mucha diferencia, el principal motor económico del FC Barcelona.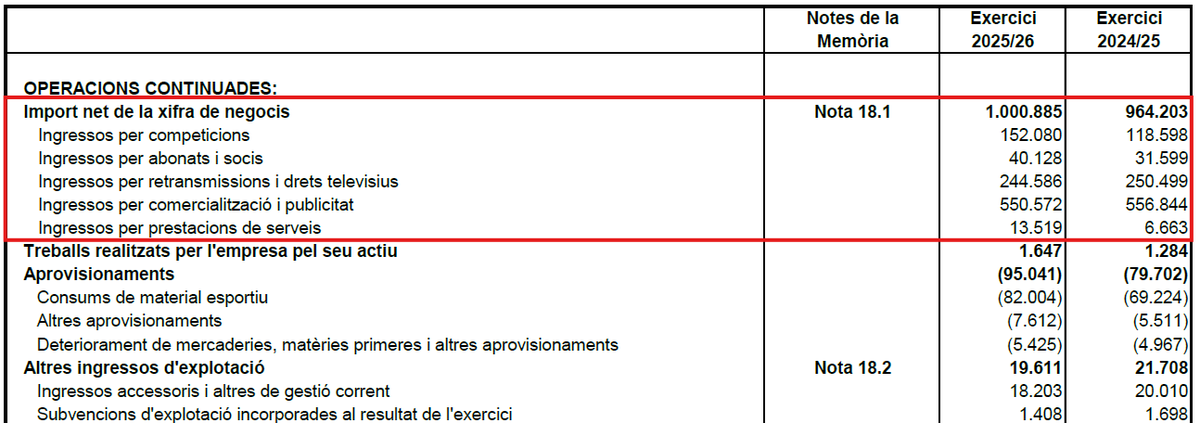
✅ El crecimiento de ingresos viene principalmente de competiciones, que pasan de 118,6 M€ a 152,1 M€ (+33,5 M€). Es el mayor incremento nominal de toda la cuenta de ingresos.
El primer equipo de fútbol genera aproximadamente 627,9 M€ de ingresos, por lo que continúa siendo, con mucha diferencia, el principal motor económico del FC Barcelona.
3
2. El "problema" se encuentra en cuánto cuesta mantenerlo para generar dichos ingresos
❌ El gasto de personal deportivo pasa de 424,5 M€ a 479,3 M€ (+54,8 M€). Es decir, casi todo el incremento de los gastos de personal (63,7 M€ en total) viene de la estructura deportiva.
Y esto tiene una lógica económica, porque el Barça está manteniendo una estructura deportiva más cara para competir y ganar, pero también:
más rendimiento deportivo → más ingresos de competición → pero también mayor coste de la plantilla deportiva.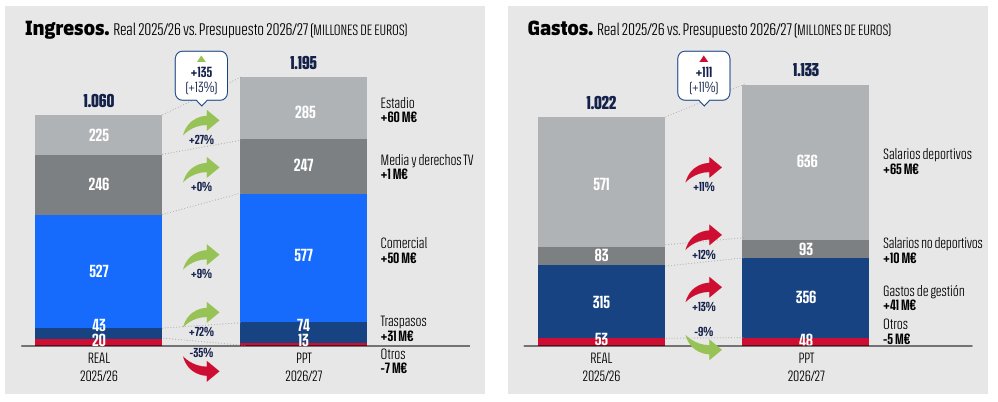
❌ El gasto de personal deportivo pasa de 424,5 M€ a 479,3 M€ (+54,8 M€). Es decir, casi todo el incremento de los gastos de personal (63,7 M€ en total) viene de la estructura deportiva.
Y esto tiene una lógica económica, porque el Barça está manteniendo una estructura deportiva más cara para competir y ganar, pero también:
más rendimiento deportivo → más ingresos de competición → pero también mayor coste de la plantilla deportiva.
4
3. El estadio explica buena parte de la tensión de caja actual
El Barça está en una situación transitoria: el negocio deportivo ya está funcionando, pero el principal activo sobre el que se quiere construir el crecimiento futuro todavía no está plenamente operativo, mientras que el Club sí está soportando buena parte del coste financiero y de inversión del Espai Barça.
Esto se ve claramente en el estado de flujos:
El Club genera -74,4 M€ de caja en sus actividades de explotación pero, además, realiza 422,7 M€ de pagos por inversiones, de los que 306,0 M€ corresponden a inmovilizado material, principalmente relacionado con el Espai Barça.
Después de cobrar 51,2 M€ por desinversiones, la inversión neta consume 371,5 M€ de caja.
Para poder financiar esta salida, el Club ha necesitado 354,4 M€ de nueva financiación, pero aun así la caja cae -91,5 M€, de 296,5 M€ a 204,9 M€.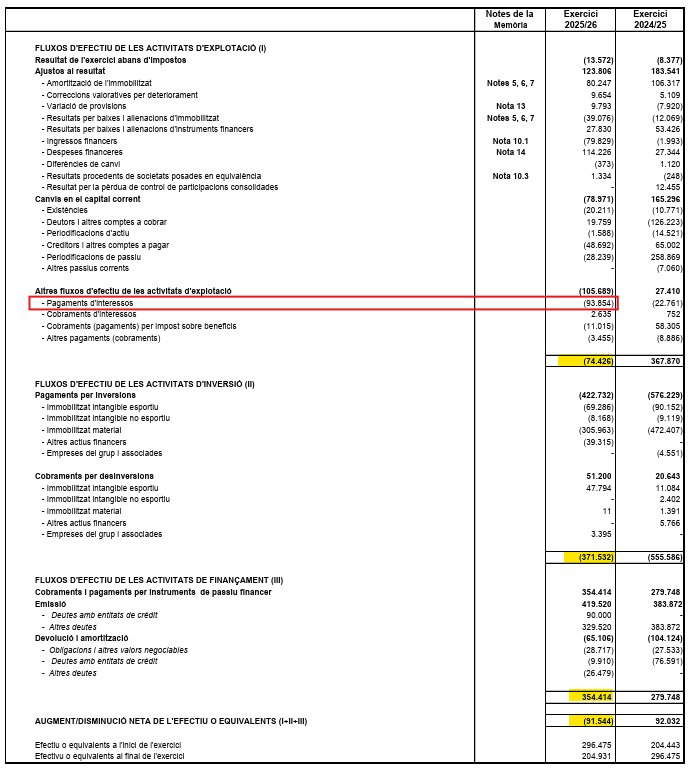
El Barça está en una situación transitoria: el negocio deportivo ya está funcionando, pero el principal activo sobre el que se quiere construir el crecimiento futuro todavía no está plenamente operativo, mientras que el Club sí está soportando buena parte del coste financiero y de inversión del Espai Barça.
Esto se ve claramente en el estado de flujos:
El Club genera -74,4 M€ de caja en sus actividades de explotación pero, además, realiza 422,7 M€ de pagos por inversiones, de los que 306,0 M€ corresponden a inmovilizado material, principalmente relacionado con el Espai Barça.
Después de cobrar 51,2 M€ por desinversiones, la inversión neta consume 371,5 M€ de caja.
Para poder financiar esta salida, el Club ha necesitado 354,4 M€ de nueva financiación, pero aun así la caja cae -91,5 M€, de 296,5 M€ a 204,9 M€.
5
Esto no significa que el negocio deportivo no funcione, más bien que el Club está intentando financiar simultáneamente dos realidades:
(1) Un negocio de fútbol que genera ingresos y necesita una estructura deportiva competitiva, y (2) una transformación del estadio que consume cientos de millones antes de empezar a generar todo su potencial económico.
✅ Si eliminamos exclusivamente el pago de intereses de esta conciliación, tendríamos aproximadamente +19,4 M€ de flujo operativo antes de intereses.
6
💸 De esta forma, el gran drenaje financiero son los 93,9 M€ de intereses pagados, que prácticamente se comen toda la capacidad de generación de caja operativa.
Luego viene la segunda capa: -371,5 M€ de inversión neta, de los cuales -306,0 M€ son inmovilizado material. Ahí es donde aparece claramente la inversión física del Club/Espai Barça.
Y finalmente +354,4 M€ de financiación, que permite cubrir gran parte de ese agujero inversor.
Luego viene la segunda capa: -371,5 M€ de inversión neta, de los cuales -306,0 M€ son inmovilizado material. Ahí es donde aparece claramente la inversión física del Club/Espai Barça.
Y finalmente +354,4 M€ de financiación, que permite cubrir gran parte de ese agujero inversor.
7
4. Una deuda que aún sigue creciendo
❌ A 30/06/2026 la deuda financiera contabilizada es de 2.441 M€, frente a 2.084 M€ el año anterior (+357 M€).
Pero hay una cifra especialmente importante: de esos 2.441 M€, 676,7 M€ aparecen como corto plazo.
Es decir, contablemente hay una cantidad muy significativa clasificada como exigible dentro de los próximos 12 meses y que probablemente se tenga que refinanciar de nuevo parcialmente.
8
5. El gasto financiero total ya supera los 100M€
El Club reconoce 114,2 M€ de gasto financiero en la cuenta de resultados.
De ellos, 86,2 M€ corresponden al interés efectivo de la financiación del Espai Barça.
❌ El EBITDA actual (129,9M€) apenas cubre el coste financiero: cobertura de aproximadamente 1,1x.
El Club reconoce 114,2 M€ de gasto financiero en la cuenta de resultados.
De ellos, 86,2 M€ corresponden al interés efectivo de la financiación del Espai Barça.
❌ El EBITDA actual (129,9M€) apenas cubre el coste financiero: cobertura de aproximadamente 1,1x.
9
6. Metamos el Camp Nou en el modelo
El proyecto contempla aproximadamente 250 M€ de ingresos adicionales anuales cuando el Espai Barça esté plenamente operativo y que es el gran elemento diferenciador y donde se empezará a ver la luz financiera.
El objetivo debería situar el ratio EBITDA/Gasto Financiero por encima del 2x, lo cual, cabe decir, tampoco es una situación muy holgada.
10
7. Otro ajuste de valor en Barça Produccions y ya van más de 160M€
Barça Produccions nació en 2021 para desarrollar y explotar contenidos audiovisuales y posteriormente incorporó el negocio de contenidos digitales, metaverso y tokens a través de Bridgeburg Invest.
En marzo de 2025 Barça Produccions absorbió Bridgeburg, y el Club pasó a tratar la sociedad como participada por puesta en equivalencia.
A cierre de este ejercicio, el Barça incrementó su participación del 53,4% al 63,14%, mediante la adquisición de un 1,8% en diciembre de 2025 y otro 7,92% el 30 de junio de 2026.
11
La cifra clave es que el Club tiene un coste acumulado de 235,0 M€ y ha reconocido 161,985 M€ de deterioro.
En 23/24 fueron 86,1 M€, en 24/25 otros 52,6 M€ y ahora 23,3 M€.
❌ En otras palabras, aproximadamente el 69% del coste histórico de la inversión ya ha sido deteriorado...
Inversión que entre otras cosas permitió al Club inscribir a varios jugadores.
❌ Esto por supuesto también ha afectado al resultado neto, pasando por la partida de “Deteriorament i resultat per alienació d'instruments financers” y que ha terminado por darle la guinda al pastel de unas cuentas que reportan unas pérdidas totales de -18M€.
12
Un resultado que se aleja en -22M€ del presupuesto aprobado (+4M€), el cual ha sido díficil de cumplir con un resultado financiero de -61,9M.
El cual a su vez se explica a través de los 79,8 M€ de ingresos financieros, frente a los 114,2 M€ de gastos financieros.
Además hay +0,4 M€ por diferencias de cambio y los ya mencionados -27,8 M€ de deterioros/resultado de instrumentos financieros, de los cuales 23,3 M€ corresponden al deterioro de Barça Produccions.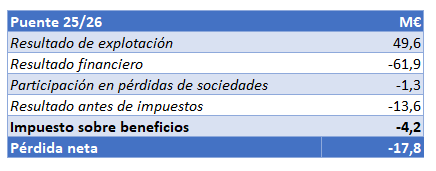
El cual a su vez se explica a través de los 79,8 M€ de ingresos financieros, frente a los 114,2 M€ de gastos financieros.
Además hay +0,4 M€ por diferencias de cambio y los ya mencionados -27,8 M€ de deterioros/resultado de instrumentos financieros, de los cuales 23,3 M€ corresponden al deterioro de Barça Produccions.
13
💸 Conclusión: De nuevo, todo se debe ver en su contexto de transición, el cual, parece más prometedor que hace algunos años.
No son unas malas cuentas en términos de actividad: superar 1.000 M€ de ingresos, mantener un EBIT positivo de 49,6 M€ (pese a plusvalías por ventas de jugadores) y conseguir que el negocio deportivo genere títulos, es sin duda excelente.
Pero desde una perspectiva financiera: el patrimonio neto es -168,2 M€, el fondo de maniobra -376,8 M€, la deuda financiera bruta alcanza 2.441 M€, el flujo operativo acaba en -74,4 M€ y se han necesitado 354,4 M€ de financiación para compensar una inversión neta de 371,5 M€.
Nota: 6/10, pero no tengo dudas de que irán a mejor a medida que el Espai siga siendo el nuevo motor de crecimiento y los resultados deportivos así de sólidos.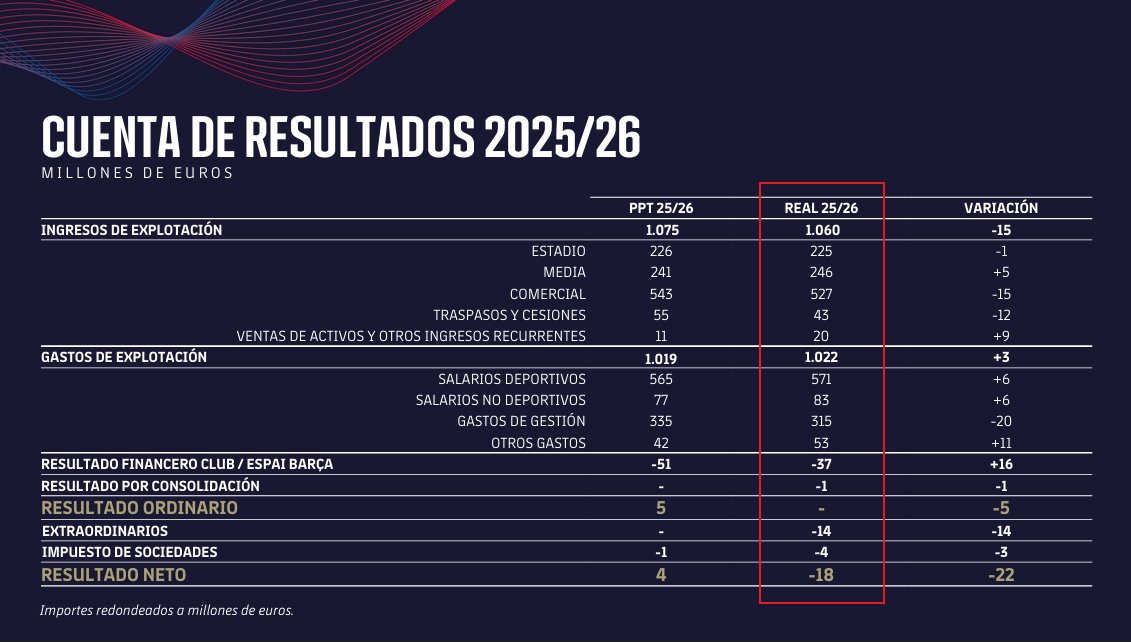
No son unas malas cuentas en términos de actividad: superar 1.000 M€ de ingresos, mantener un EBIT positivo de 49,6 M€ (pese a plusvalías por ventas de jugadores) y conseguir que el negocio deportivo genere títulos, es sin duda excelente.
Pero desde una perspectiva financiera: el patrimonio neto es -168,2 M€, el fondo de maniobra -376,8 M€, la deuda financiera bruta alcanza 2.441 M€, el flujo operativo acaba en -74,4 M€ y se han necesitado 354,4 M€ de financiación para compensar una inversión neta de 371,5 M€.
Nota: 6/10, pero no tengo dudas de que irán a mejor a medida que el Espai siga siendo el nuevo motor de crecimiento y los resultados deportivos así de sólidos.