💸⚽️ Real Madrid publica un adelanto de sus cuentas a cierre 25-26 y...

Héctor Mohedano@HMohedano_
148 views
Jul 29, 2026
~7 min read
Advertisement
1
💸⚽️ Real Madrid publica un adelanto de sus cuentas a cierre 25-26 y en este análisis os explico todo lo que se esconde detrás de estas cifras.
❌ Buenos resultados por la vía de ingresos, pero un EBITDA que no es lo que parece y una situación tesorería ajustada.
❌ Buenos resultados por la vía de ingresos, pero un EBITDA que no es lo que parece y una situación tesorería ajustada.
2
El Real Madrid CF presenta un cierre 2025-2026 con récord histórico de EBITDA (287 M€), récord de ingresos (1.221 M€), beneficio neto de 26 M€ y una deuda neta comunicada de 9 M€.
El análisis de las notas contables detrás de esas cifras revela que aproximadamente el 25% del EBITDA no es recurrente y la deuda funcional total (incluyendo el préstamo del estadio y la deuda comercial por fichajes) supera los 1.400 M€.
El análisis de las notas contables detrás de esas cifras revela que aproximadamente el 25% del EBITDA no es recurrente y la deuda funcional total (incluyendo el préstamo del estadio y la deuda comercial por fichajes) supera los 1.400 M€.
3
El indicador más relevante no es contable, sino de caja: la tesorería libre del club cae de 176 M€ a 83
M€ en el ejercicio (–53%), y en el punto medio del año (31/12/2025) llegó a estar en 3,5 M€.
La operativa no autofinancia ni el ciclo de fichajes ni el servicio del préstamo del estadio; la diferencia se cubre con nueva deuda, disposición de pólizas de crédito y consumo de caja acumulada.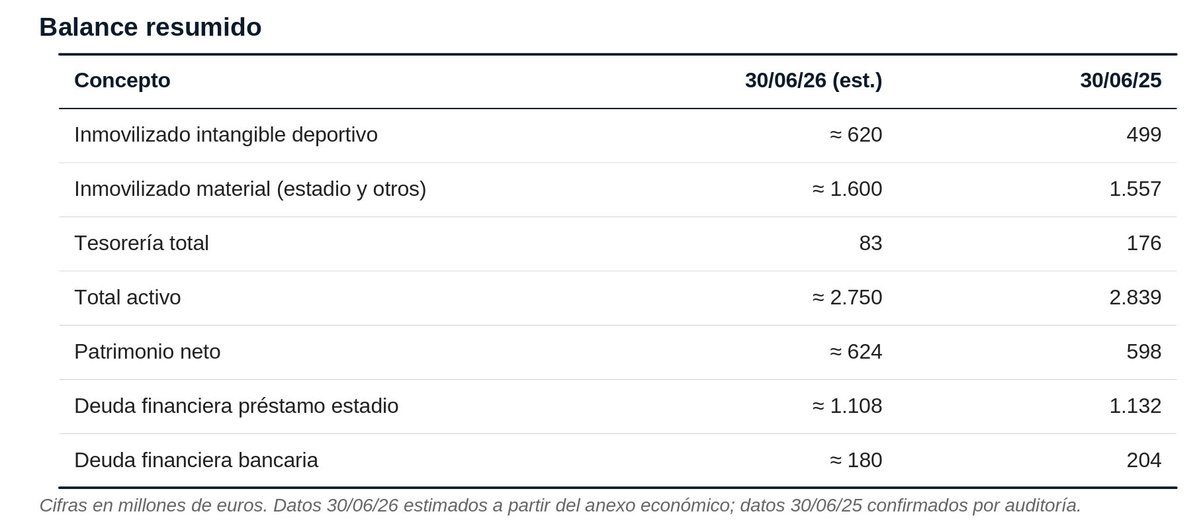
M€ en el ejercicio (–53%), y en el punto medio del año (31/12/2025) llegó a estar en 3,5 M€.
La operativa no autofinancia ni el ciclo de fichajes ni el servicio del préstamo del estadio; la diferencia se cubre con nueva deuda, disposición de pólizas de crédito y consumo de caja acumulada.
4
Con este contexto, y entendido que el Real Madrid es una máquina de generación de ingresos, pero no tanto de caja, no está exento de ciertos “trucos contables” con los que se trata de maquillar algunas carencias
Vamos a verlos en detalle 👇🏼
Vamos a verlos en detalle 👇🏼
5
1/ Doble definición de EBITDA aplicada según conveniencia.
El club publica 2 versiones del EBITDA y utiliza cada una según el mensaje:
243 M€ "antes de enajenación" cuando comunica margen operativo (20% sobre ingresos), y 287 M€ "con enajenación" cuando comunica récord histórico.
¿Debería el EBITDA incorporar las plusvalías por enajenación de activos (venta de jugadores)? ¿Son operativas y recurrentes?
Ninguna de las dos versiones descuenta además las reversiones de provisiones (Nota 13.2 de la memoria intermedia), que también son ingresos no operativos, pero el RM las incorpora en ambos casos…
6
2/ Plusvalías de traspasos como contrapartida de amortizaciones pasadas.
Los 45 M€ de plusvalías por venta de jugadores no reflejan creación de valor operativo del año, sino la diferencia entre precio de venta y valor contable pendiente del jugador.
Los fichajes se activan en balance
como "inmovilizado intangible deportivo" y se amortizan linealmente durante la vida del contrato. Vender un jugador con años de contrato no siempre es sinónimo de mayor rentabilidad.
La Nota 4 de la memoria intermedia a 31/12/2025 muestra que el coste activado total de los jugadores del
primer equipo asciende a 1.136 M€ y las amortizaciones acumuladas a 579 M€: la plantilla está amortizada en
un 51% en promedio.
Adicionalmente, la Nota 4.1 revela que las comisiones a agentes del primer semestre ascendieron a 30 M€ y se activan como mayor coste del jugador. Esto infla contablemente el valor del activo hoy y mejora la plusvalía cuando el jugador se venda mañana.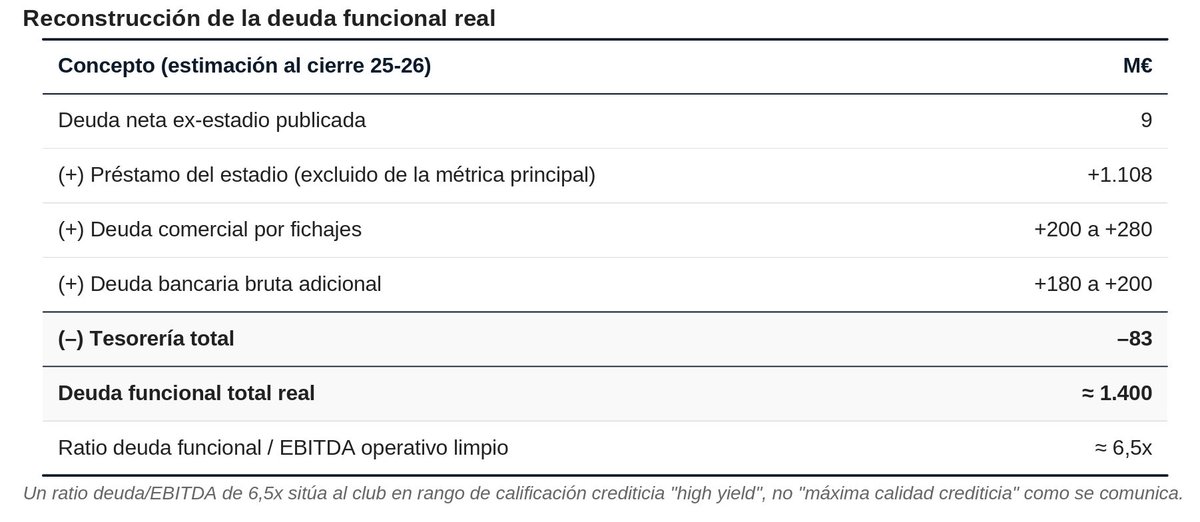
Los 45 M€ de plusvalías por venta de jugadores no reflejan creación de valor operativo del año, sino la diferencia entre precio de venta y valor contable pendiente del jugador.
Los fichajes se activan en balance
como "inmovilizado intangible deportivo" y se amortizan linealmente durante la vida del contrato. Vender un jugador con años de contrato no siempre es sinónimo de mayor rentabilidad.
La Nota 4 de la memoria intermedia a 31/12/2025 muestra que el coste activado total de los jugadores del
primer equipo asciende a 1.136 M€ y las amortizaciones acumuladas a 579 M€: la plantilla está amortizada en
un 51% en promedio.
Adicionalmente, la Nota 4.1 revela que las comisiones a agentes del primer semestre ascendieron a 30 M€ y se activan como mayor coste del jugador. Esto infla contablemente el valor del activo hoy y mejora la plusvalía cuando el jugador se venda mañana.
7
3/ Reconocimiento anticipado del Personal Seat License (PSL).
El anexo del cierre reconoce que los ingresos del estadio crecen un 11% con PSL y un 8% sin PSL. El PSL es un pago inicial por el derecho a comprar un asiento durante 10-30 años.
La Nota 15.2 de la memoria intermedia muestra que las periodificaciones de pasivo apenas varían durante el semestre. Si el PSL se estuviese periodificando correctamente veríamos una acumulación masiva de saldo pendiente de devengo.
Todo apunta a que el club reconoce el PSL mayoritariamente en el ejercicio de venta.
Estimación de impacto en ingresos 2025-2026: entre 25 y 40 M€ que económicamente pertenecen a los
próximos 10-20 años.
8
4/ Reversión de provisiones históricas al P&L.
Una provisión es un apunte que reserva un importe para cubrir un gasto o pérdida futura.
Cuando ese gasto no se materializa, la provisión se revierte y pasa a la cuenta de resultados como ingreso.
La Nota 13.2 de la memoria intermedia documenta el movimiento del ejercicio en curso y permite compararlo con el anterior.
En los primeros 6 meses del ejercicio 2025-2026 el club revirtió más provisiones al beneficio (23,5 M€) que en todo el ejercicio 2024-2025 completo (19,4 M€).
El ejercicio 2025-2026 completo tendrá con alta probabilidad reversiones netas del orden de 25-30 M€, que engordan directamente el resultado.
Sin ellas, el beneficio neto reportado de 26 M€ sería negativo.
La memoria justifica las reversiones de forma genérica ("al desaparecer las causas que motivaron su dotación") sin desglose por concepto.
Es un patrón clásico de "cookie jar reserves": dotar provisiones en años buenos para liberarlas en años necesitados.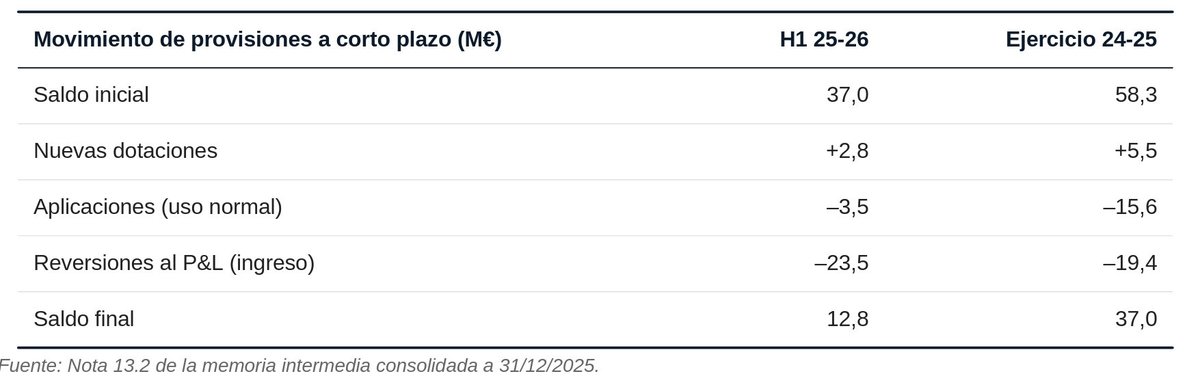
Una provisión es un apunte que reserva un importe para cubrir un gasto o pérdida futura.
Cuando ese gasto no se materializa, la provisión se revierte y pasa a la cuenta de resultados como ingreso.
La Nota 13.2 de la memoria intermedia documenta el movimiento del ejercicio en curso y permite compararlo con el anterior.
En los primeros 6 meses del ejercicio 2025-2026 el club revirtió más provisiones al beneficio (23,5 M€) que en todo el ejercicio 2024-2025 completo (19,4 M€).
El ejercicio 2025-2026 completo tendrá con alta probabilidad reversiones netas del orden de 25-30 M€, que engordan directamente el resultado.
Sin ellas, el beneficio neto reportado de 26 M€ sería negativo.
La memoria justifica las reversiones de forma genérica ("al desaparecer las causas que motivaron su dotación") sin desglose por concepto.
Es un patrón clásico de "cookie jar reserves": dotar provisiones en años buenos para liberarlas en años necesitados.
9
5/ Deuda comercial por fichajes excluida del ratio de solvencia.
Cuando el club ficha a un jugador se pacta habitualmente el pago aplazado en 3-5 años con el club vendedor.
Estos importes pendientes son deuda funcional (importes ciertos con vencimientos definidos) pero el club los clasifica como "proveedores de inmovilizado" o "entidades deportivas acreedoras por traspasos", no como deuda financiera bancaria.
El propio club reconoce indirectamente que esto es financiación, porque en su cuenta de resultados incluye una línea específica de "gastos financieros por coste implícito derivado del pago aplazado en la adquisición de jugadores" (5-7 M€/año).
Es decir, admite que esta partida genera coste financiero como cualquier otro préstamo.
10
✅ Revisada la Cuenta de Pérdidas y Ganancias, analicemos los Flujos de Caja y posición de Tesorería.
Dos lecturas.
Primera: hay una estacionalidad muy marcada. Cada 31 de diciembre la tesorería está en mínimos porque en el primer semestre del ejercicio (jul-dic) se concentran los pagos más grandes: fichajes de verano, sueldos y primas devengados el año anterior, servicio de deuda.
El segundo semestre (ene-jun)
recupera parte con cobros de abonos, patrocinios y competiciones.
Segunda, y más relevante: comparando cierres de ejercicio (junio a junio) se elimina la estacionalidad.
La tesorería está cayendo año a año (208 → 176 → 83 M€) en un ritmo que se acelera, pese al aumento del
EBITDA reportado. La "solvencia máxima" que se comunica convive con un consumo estructural de caja
acumulada.
11
1/ Puente del EBITDA al efectivo.
El EBITDA de 287 M€ es punto de partida, no resultado final. Para llegar a la caja disponible hay que restar los consumos reales de tesorería que el EBITDA no captura.
El club genera un flujo libre negativo estructural del orden de 30-60 M€ anuales.
La operativa no autofinancia el ciclo de fichajes ni el servicio del préstamo del estadio.
La diferencia se cubre con: (i) nueva deuda emitida en el año (100 M€ nuevos en 24-25), (ii) consumo de caja acumulada, y (iii) disposición de
pólizas de crédito.
12
2/ Los 3 consumos estructurales.
a. Servicio del préstamo del estadio (~100 M€ anuales)
60 M€ de amortización de principal + aproximadamente 45 M€ de intereses.
Este flujo continuará durante los
próximos 25 años.
Cuando el club dice "deuda neta ex-estadio 9 M€", el préstamo excluido se está comiendo 100 M€ al año de la caja operativa del negocio.
Los ingresos incrementales del estadio remodelado (PSL, conciertos, tours) todavía no financian por sí solos su propio préstamo.
13
b. CAPEX neto en fichajes (~100-130 M€ anuales).
En el ejercicio 2024-2025 completo el club pagó 182 M€ por fichajes y cobró 59 M€ por ventas (CAPEX neto
–123 M€).
En el primer semestre del 2025-2026 pagó 141 M€ y cobró 52 M€ (CAPEX neto –89 M€ en un semestre).
c. Capital de trabajo estacional
Los pagos a personal deportivo se concentran mayoritariamente en julio y diciembre.
Los estados intermedios muestran que a 30/06/2025 había 208 M€ de personal deportivo pendiente de pago, y a 31/12/2025 esa cifra había caído a 54 M€: el primer semestre pagó unos 154 M€ solo a plantilla del ejercicio anterior.
Es un desfase estructural que el club puede modular retrasando pagos, pero que crea picos de consumo de caja.
14
3/ Uso de la póliza de crédito.
El anexo del cierre 2024-2025 presumía de disponer de "475 M€ de pólizas de crédito sin disponer" como colchón de liquidez.
La Nota 14.3 de la memoria intermedia muestra que a 31/12/2025 el club había dispuesto
73,7 M€ de esas pólizas (a 30/06/2025 estaban a cero).
Es la primera vez en años que el club echa mano de esta financiación de emergencia.
Es la señal más contundente de estrés real de tesorería del ejercicio.
15
💸 Conclusión:
El Real Madrid es un club experto en la generación de ingresos, sin embargo, la losa financiera de la renovación de su estadio y la estacionalidad que afecta a su estructura deja al descubierto que “aún falta un poco más” para poder llegar a una situación de break even y a la estabilidad deseada.
A todo esto, y pese a los apuntes de este análisis, algo completamente lógico con un proyecto de tal magnitud.
Nota final: 7,8/10