Este es uno de los gráficos más importantes que verás en estos años.

Jorge Galindo@JorgeGalindo
6 views
Feb 01, 2025
~4 min read
Advertisement
1
Este es uno de los gráficos más importantes que verás en estos años.

2
Y por supuesto que el mecanismo central para explicarlo es la vivienda.
Todo el artículo, con muchos más datos. elpais.com/economia/2024-…
Todo el artículo, con muchos más datos. elpais.com/economia/2024-…
3
Voy a explicar mi lectura del gráfico*.
1 La subida refleja la burbuja inmobiliaria alimentada por el crédito fácil.
*Nota: la fuente (EFF) no es una encuesta anual; se hizo en 2002, 2005, 2008, 2011, 2014, 2017, 2020, 2022. Tenedlo en cuenta: hablamos de periodos aproximados.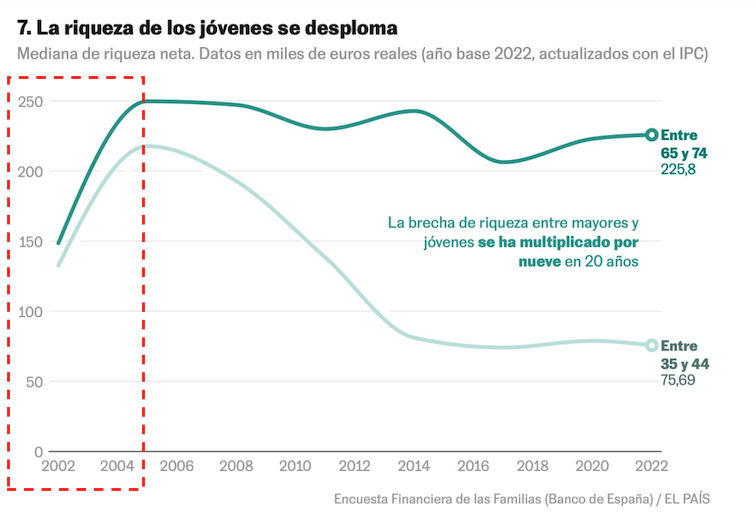
1 La subida refleja la burbuja inmobiliaria alimentada por el crédito fácil.
*Nota: la fuente (EFF) no es una encuesta anual; se hizo en 2002, 2005, 2008, 2011, 2014, 2017, 2020, 2022. Tenedlo en cuenta: hablamos de periodos aproximados.
4
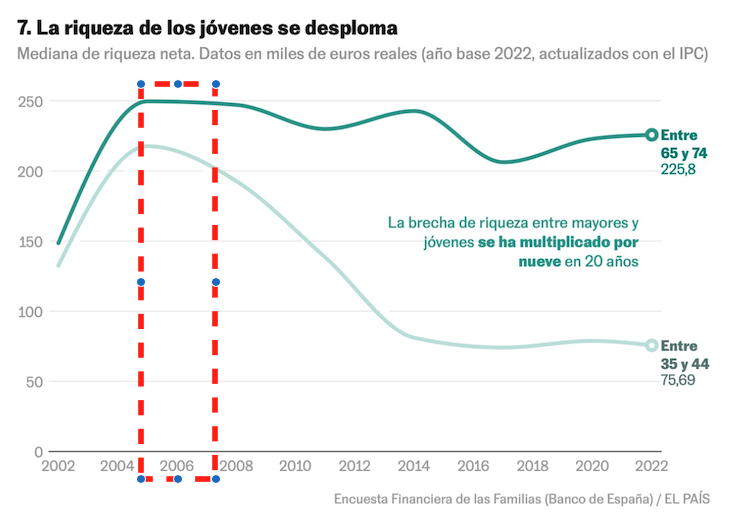
2 El freno reflejaría el pico de precios, que dificulta el acceso de los que entran en la cohorte que suele comprar (35 en adelante). Se les dificulta comprar. Los de 65 en adelante mantienen porque ya tenían casa. También la explosión de la burbuja inmediatamente posterior.
5
3 Estas casas las compraron a un precio sustancialmente más barato en muchísimos casos. Pero claro, ahora vivimos en un país con precios de la vivienda estructuralmente altos (porque no hay burbuja; hay desbalance entre demanda y oferta).

6
4 Casi a la vez explota la burbuja y con ello bajan los precios de la vivienda. Los 65+ pierden algo de riqueza porque su fuente principal de la misma (sus casas) valen algo menos.
*Los vaivenes tienen que ver con que estamos hablando de cohortes (es decir, gente entra y sale en este gráfico y con ello traen sus contextos históricos específicos).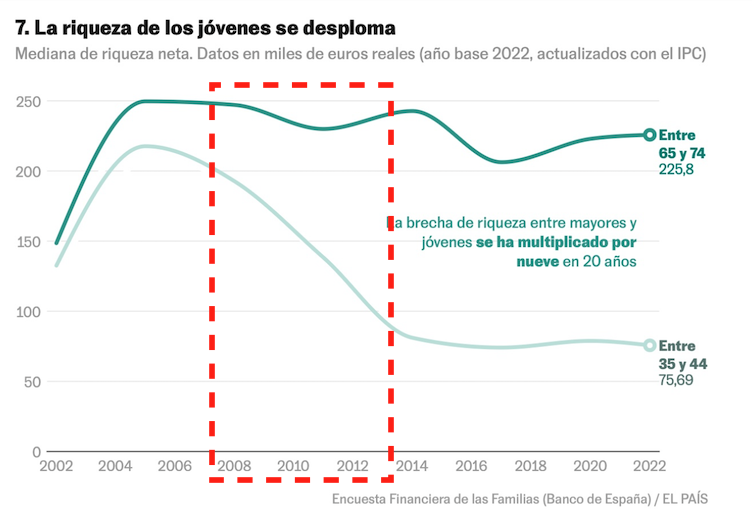
*Los vaivenes tienen que ver con que estamos hablando de cohortes (es decir, gente entra y sale en este gráfico y con ello traen sus contextos históricos específicos).
7
Pero lo que pasa con los de 35-44 en adelante es que DEJAN DE PODER COMPRAR. Es aquí cuando se va incrementando el porcentaje de hogares que viven de alquiler.

8
5 En 2014 tocamos suelo. La cosa se normaliza para los 35-44. Pero tampoco pueden incrementar su riqueza porque siguen sin poder comprar, sobre todo en las ciudades en las que el precio es más caro.
9
No han podido acumular demasiado ahorro. Y en este momento los precios van a recuperar un ritmo de subida. Además, se ha acabado el crédito fácil.

10
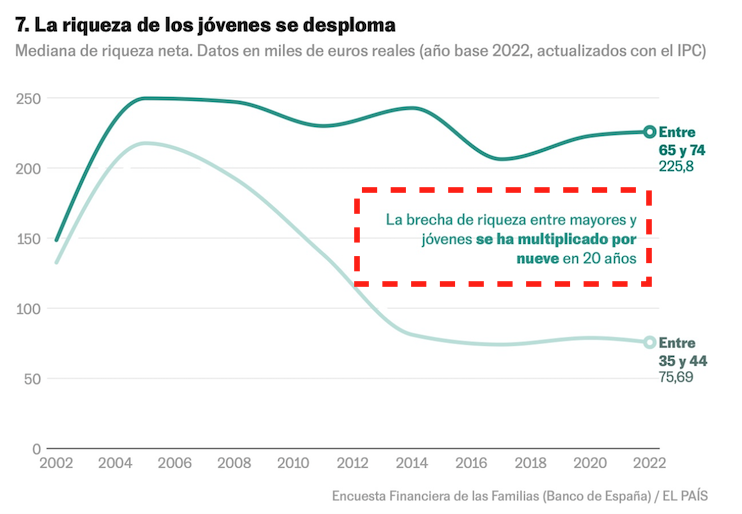
6 Así nos plantamos en 2022: con una brecha de riqueza entre generaciones que se ha x9.
11
Los de 35 a 44 heredarán de los de 65 a 74 cuando estén más en la franja 45-59. Mientras tanto, tendrán dificultades en convertir su renta en capital inmobiliario por el combo de precios de venta + precios de alquiler + condiciones de financiación.
12
Me explico:
- Si compras donde vives y allí donde vives es caro ¿de dónde sacas para la entrada si no tienes ahorros y no has heredado?
- Si donde vives es barato entonces probablemente tu salario y por tanto capacidad de ahorro sea menor
- Si compras donde es barato aunque vivas en un lugar caro con mejores salarios entonces debes combinar hipoteca con alquiler caro
- Si compras donde vives y allí donde vives es caro ¿de dónde sacas para la entrada si no tienes ahorros y no has heredado?
- Si donde vives es barato entonces probablemente tu salario y por tanto capacidad de ahorro sea menor
- Si compras donde es barato aunque vivas en un lugar caro con mejores salarios entonces debes combinar hipoteca con alquiler caro
13
Y en cualquier caso estamos hablando de patrimonio neto (la deuda se resta) así que cuando compres más caro te va a costar más tiempo convertir la hipoteca en ese patrimonio.
14
Esto también aplica a los que compraron en años anteriores a precios altos: el ritmo de conversión es más lento.
¿Cuántos han sido? Pues si en los años de la burbuja se compraban un ~60% de viviendas con hipoteca, la última cifra de 2024 es de un ~40%.
En torno a la mitad.
¿Cuántos han sido? Pues si en los años de la burbuja se compraban un ~60% de viviendas con hipoteca, la última cifra de 2024 es de un ~40%.
En torno a la mitad.
15
Estos también están en el gráfico, claro: de 35 a 44 habiendo comprado pero sin hipoteca completamente liquidada, pagándola a volúmenes más altos y con mayor lentitud.
16
7 Convertir renta en capital no inmobiliario tampoco es maravilloso porque si tienes buenos salarios probablemente vives en una ciudad donde el alquiler es caro y no te queda mucho para enviar a, digamos, fondos de inversión o planes de pensiones.
17
Y si vives en ciudades más pequeñas tus salarios no serán extraordinarios.
De hecho, en general en España los salarios son bastante mediocres. Eso ya lo sabemos.
De hecho, en general en España los salarios son bastante mediocres. Eso ya lo sabemos.
18
8 Además, cuando esta riqueza baje en cascada no sólo lo hará a gente con más edad, sino que ya no será un shock tan positivo en comparación con lo que hay en el mercado inmobiliario porque todos los precios habrán subido.
19
Queríamos un país de propietarios. Creamos un país de propietarios. Esto fue bueno para muchas cosas. Desde luego lo fue para las generaciones anteriores a la nuestra. Sin duda. Pero ahora estamos viendo consecuencias que deberíamos de abordar de alguna manera. O de muchas.