1/ Si es eres un adicto al múltiplo PE o PER, deberías preocuparte...

Arthur Cahuantzi@ArthurCahuantzi
69 views
Oct 05, 2025
~10 min read
Advertisement
1
1/ Si es eres un adicto al múltiplo PE o PER, deberías preocuparte más por saber qué es el Efecto Lindy, la no linealidad y las cadenas de Markov.
En este 🧵analizaremos por qué la principal preocupación de los inversores debería ser el buscar negocios que envejezcan a la inversa
En este 🧵analizaremos por qué la principal preocupación de los inversores debería ser el buscar negocios que envejezcan a la inversa
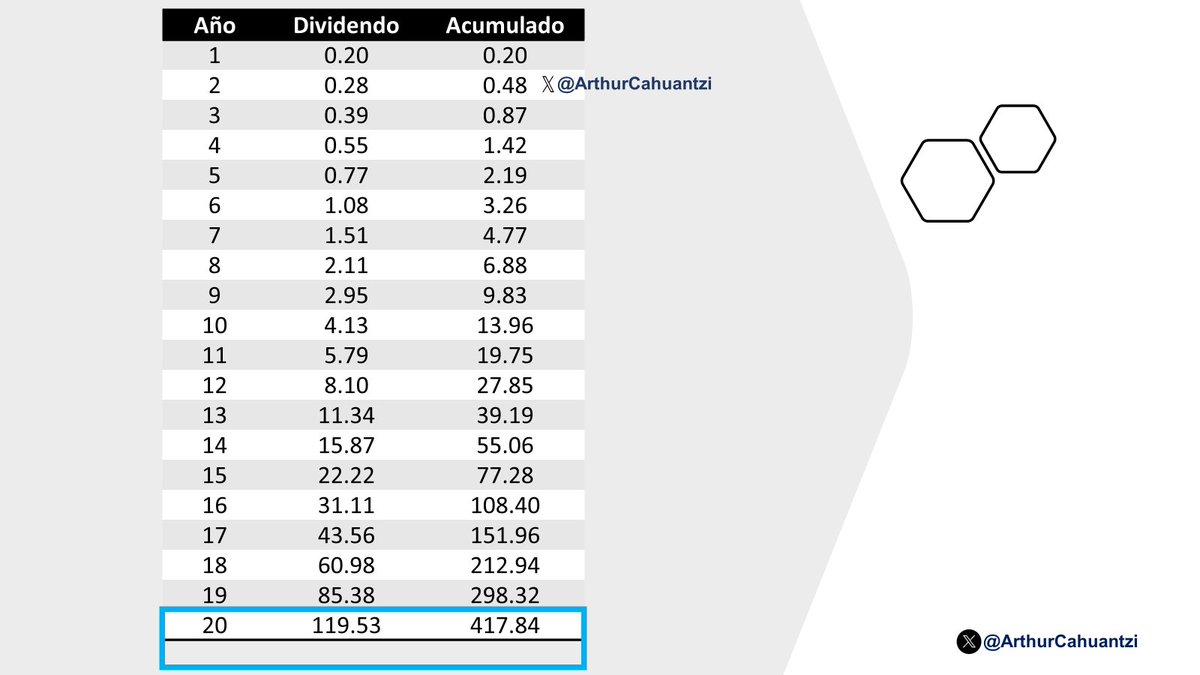
2
2/ Supongamos que estamos ante la disyuntiva de comprar acciones de 2 empresas: del negocio A o del negocio B. Ambas empresas obtienen $1 de utilidad anualmente, cantidad que devuelven íntegramente al final de cada año a sus propietarios vía dividendos.
3
3/ Si compramos acciones de ambos negocios, A y B, en $20, eso daría una relación P/E de 20x. Para recuperar la inversión inicial, A y B deben sobrevivir por lo menos otros 20 años más (1x20=20). Si A o B 'mueren' antes de ese lapso, tal vez perderemos dinero.
4
4/ Agreguemos la variable de crecimiento. Las ganancias de la empresa A crecen un 20% anual, las ganancias de la empresa B crecen un 40% anualmente. Para alcanzar dicho crecimiento, A y B, tienen que reinvertir una o gran parte de sus ganancias año con año.
5
5/ La empresa A obtiene un ROIIC, Return On Incremental Invested Capital, del 40%. Eso significa que, por $1 de ganancias adicionales, la empresa necesita $5 de capital incremental. Para crecer un 20% el próximo año y pasar de 1 a 1.20, A requiere de 0.5 adicionales.
6
6/ La empresa B tiene un ROIIC del 50%, esto significa que por $1 de ganancias adicionales necesita $8 de capital incremental, es decir, para crecer un 40% el próximo año y pasar de $1 a $1.40, B necesitará de 0.8 adicionales (0.4/0.8 = 50%).
7
7/ Entonces, cada año la empresa A devolverá, vía dividendos, el 50%, el otro 50% se retiene y reinvierte en el negocio para crecer al 20% anual. La empresa B cada año devolverá, vía dividendos, el 20%, el otro 80% se retendrá y reinvertirá en el negocio para crecer al 40% anual
8
8/ Sin crecimiento, A o B, tienen que sobrevivir al menos 20 años para recuperar nuestra inversión de 20x sus utilidades. Con crecimiento del 20% y 40%, en las ganancias de A y B, no hay que esperar 20 años, pero muchos inversores tienen problemas para lidiar con la no linealidad
9
9/ Para la empresa A ¿En qué año los dividendos acumulados excederán el precio de compra?
Dividendo del año 1: 0.50
Dividendo del año 2: 0.50*1.2 = 0.6
Dividendo del año 3: 0.60*1.2 = 0.72
Dividendo del año 4: 0.72* 1.2 = 0.86
y así sucesivamente, hasta llegar a 20 ↓:
Dividendo del año 1: 0.50
Dividendo del año 2: 0.50*1.2 = 0.6
Dividendo del año 3: 0.60*1.2 = 0.72
Dividendo del año 4: 0.72* 1.2 = 0.86
y así sucesivamente, hasta llegar a 20 ↓:
10
10/ Para la empresa B ¿En qué año los dividendos acumulados excederán el precio de compra?
Dividendo del año 1: 0.20
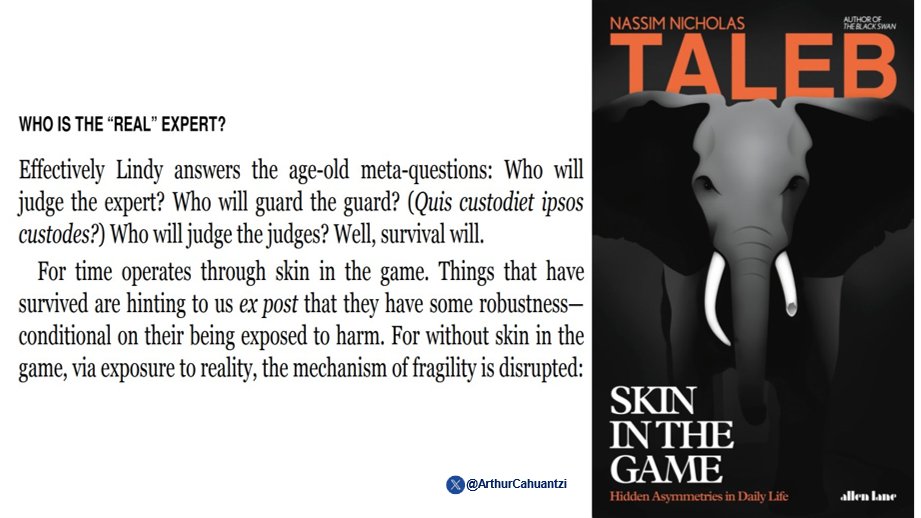
Dividendo del año 2: 0.20*1.4 = 0.28
Dividendo del año 3: 0.28*1.4 = 0.39
Dividendo del año 4: 0.39* 1.4 = 0.55
y así sucesivamente, hasta llegar a 20 ↓: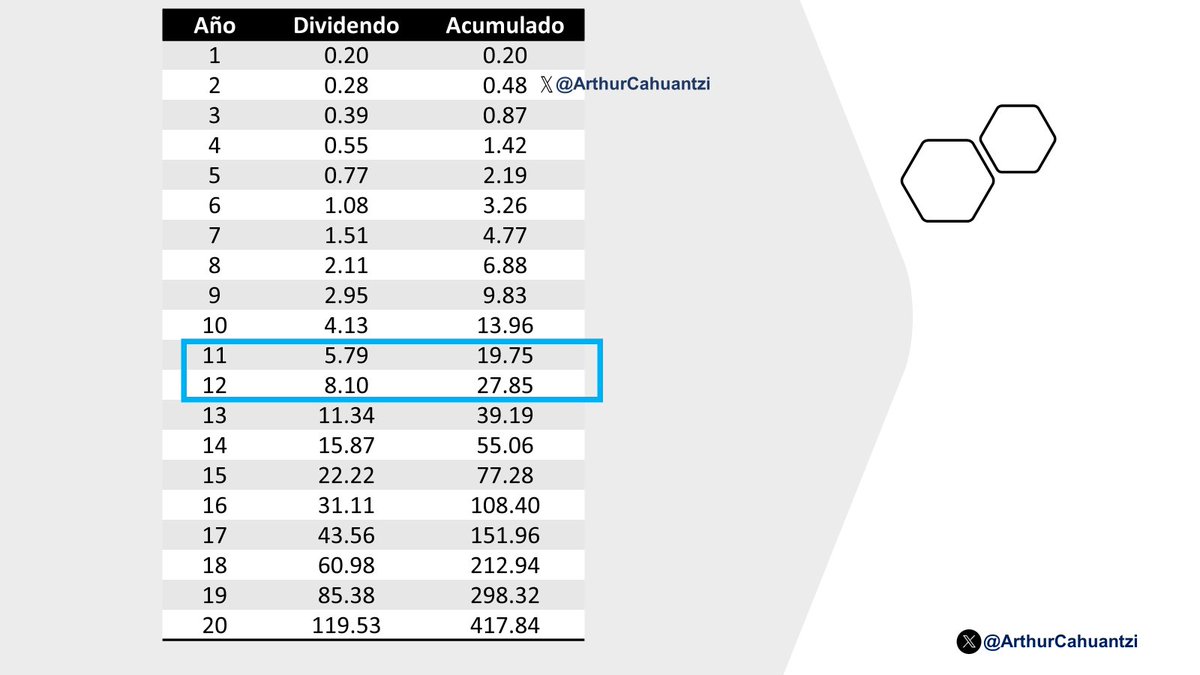
Dividendo del año 1: 0.20
Dividendo del año 2: 0.20*1.4 = 0.28
Dividendo del año 3: 0.28*1.4 = 0.39
Dividendo del año 4: 0.39* 1.4 = 0.55
y así sucesivamente, hasta llegar a 20 ↓:
11
11/ Después de realizar la corrida financiera, si decidimos invertir $20 en la empresa A, estaríamos recuperando ese monto, vía pago de dividendos, entre los años 12 y 13; si optamos por invertir los $20 en la empresa B, recuperaríamos esa cantidad entre los años 11 y 12.
12
12/ Si pensamos linealmente A, aparentemente, es mejor que B, al pagar un dividendo mayor (causa y efecto se vinculan directamente. Pero los efectos de la capitalización (la no linealidad y lo no aditivo) son esquivos en un sistema no lineal, pq causa y efecto no son lineales.
13
13/ Al comprar acciones de una empresa, estamos haciendo una apuesta sobre su durabilidad:
- ¿Cuánto tiempo sobrevivirá?
- ¿Cuánto tiempo seguirá creciendo y pagándonos dividendos?
Pero ¿cómo evaluamos la durabilidad de un negocio? Aquí es donde entra el efecto "Efecto Lindy".
- ¿Cuánto tiempo sobrevivirá?
- ¿Cuánto tiempo seguirá creciendo y pagándonos dividendos?
Pero ¿cómo evaluamos la durabilidad de un negocio? Aquí es donde entra el efecto "Efecto Lindy".
14
14/ La vida futura esperada de una empresa aumenta proporcionalmente al número de años sobrevividos. Un negocio puede sobrevivir debido a la suerte, no por tener una ventaja competitiva, por eso es peligroso extrapolar los datos del pasado sin comprender su causa fundamental.
15
15/ El efecto Lindy, en los negocios, se agudiza cada año tras año, porque con cada año de supervivencia la probabilidad de que 'mueran' es menor. A esto le llama NN Taleb 'envejecer a la inversa'; lo opuesto a cómo funcionan la mortandad en los humanos y otros seres vivos.
16
16/ Como humanos, a medida que envejecemos, normalmente nos volvemos más propensos a morir. Las personas de 75 años tienen más probabilidades de morir, que las de 40. En los negocios con cada año de vida su probabilidad de 'morir' se va reduciendo, siempre que tengan un moat.
17
17/ El efecto Lindy refleja, en todo lo no perecedero, la cantidad de inmunidad ante las dificultades de la vida y por lo tanto, si un libro, canción, película, negocio, etc. han durado mucho tiempo, entonces hay una alta probabilidad de que esa inmunidad continúe en el futuro.

18
18/ La esperanza de vida de las empresas del S&P 500 es de alrededor de 15 años, pero una parte de ellas mueren en su 1ros año y otras logran sobrevivir durante más tiempo, tal vez porque tengan alguna fuerza inherente o algo a su favor como un castillo económico o foso ↓:

19
19/ El efecto Lindy puede estimar la esperanza de vida de un negocio, y estratégicamente, mide su amplitud de adaptación y sobrevivencia. El negocio Lindy año tras año sigue ampliando su foso, volviéndose + durable, a diferencia de los pavos q sólo han tenido suerte temporalmente
20
20/ Distinción entre Lindys y pavos. La empresa Lindy año tras año mejoran su posición competitiva, aumentando su probabilidad de sobrevivir. Los pavos son negocios con mucha suerte que están a punto de ser 'sacrificados', pq no tiene ninguna ventaja competitiva duradera o moat:

21
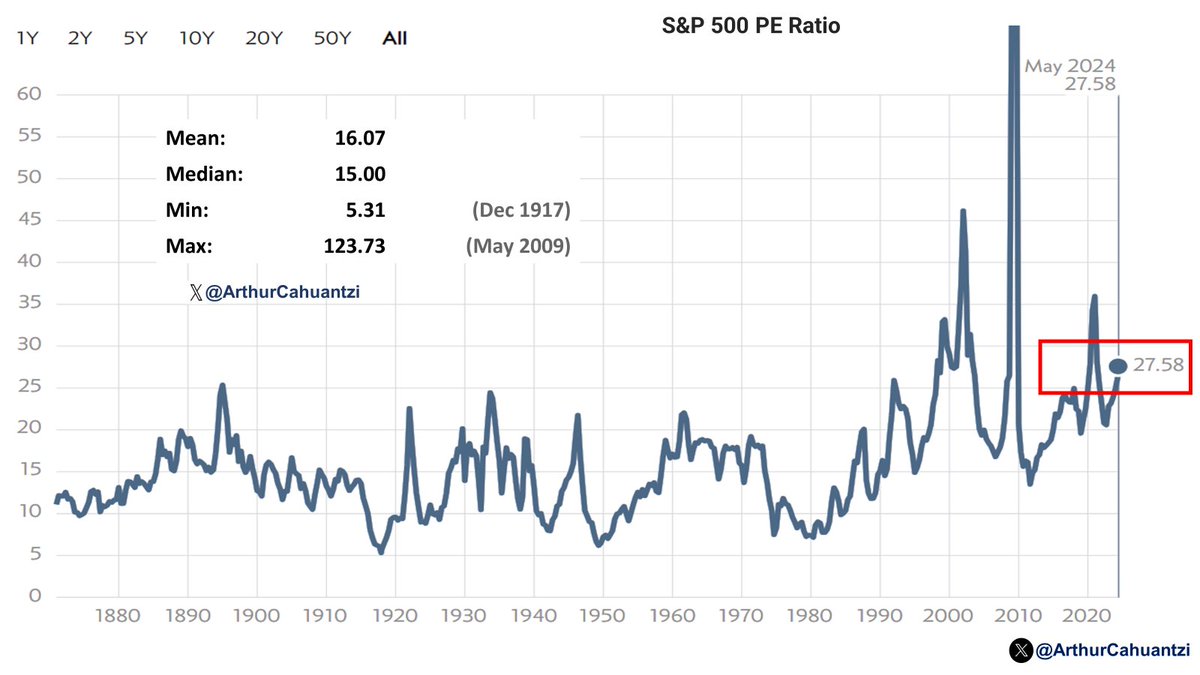
21/ Las empresas del S&P 500 tienen un múltiplo PE ~ 27x, pero su esperanza de vida es ~ 15 años, lo cual es un dilema.
En nuestro ejemplo, la empresa A tiene un PE= 20x y debe sobrevivir ~ 13 años para recuperar la inversión inicial de $20. El negocio B debe sobrevivir ~ 12 años
En nuestro ejemplo, la empresa A tiene un PE= 20x y debe sobrevivir ~ 13 años para recuperar la inversión inicial de $20. El negocio B debe sobrevivir ~ 12 años
22
22/ Para vincular la supervivencia empresarial con el efecto Lindy y el pavo de Taleb, es necesario entender las cadenas de Markov, sistemas ergódicos y no ergódicos. Si una cadena de Markov tiene una barrera absorbente, existe la posibilidad de: ruina o quiebra, en los negocios.
23
23/ Para simplificar los cálculos, vamos a suponer que la vida promedio en la industria en la que participan las empresas A y B es de 8 años. El necio A se creó hace 3 años y el negocio B hace 5 años.
¿Cuánto tiempo sobrevivirá la empresa A y B, utilizando las cadenas de Markov?
¿Cuánto tiempo sobrevivirá la empresa A y B, utilizando las cadenas de Markov?
24
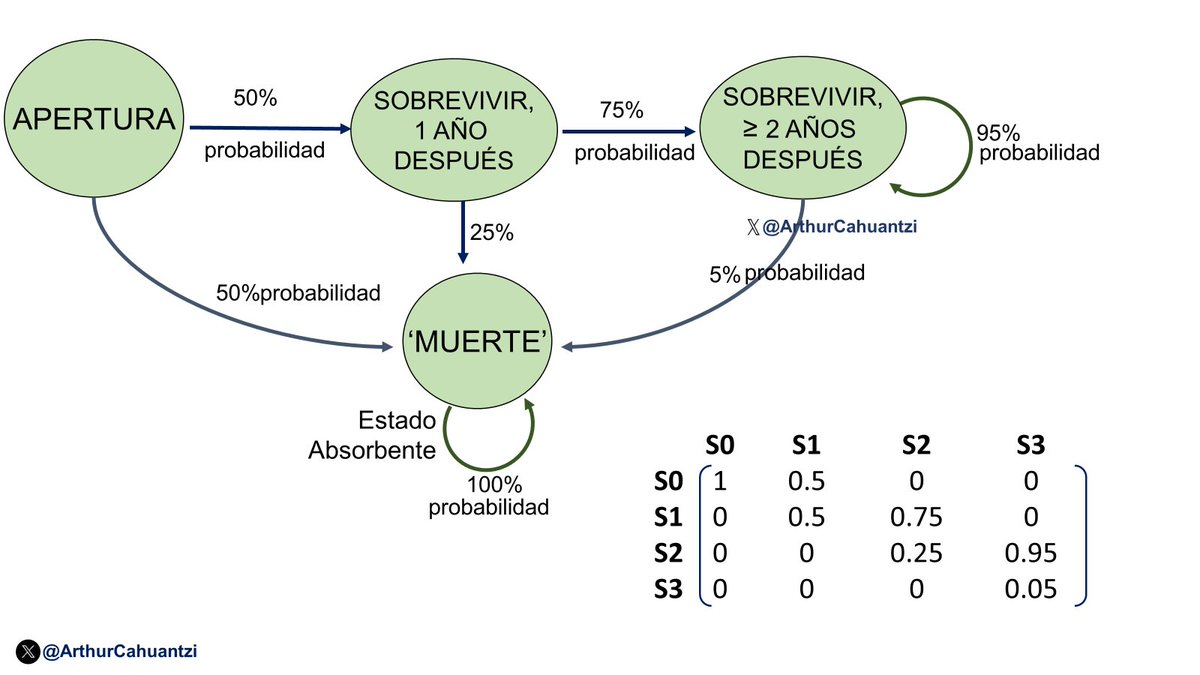
24/ Estas son las estadísticas del sector, una empresa que inicia tiene 50% de posibilidades de morir en el 1er año. Si sobrevive al año 1, tiene 25% de posibilidades de desaparecer en el año 2. Los negocios que sobreviven más de 2 años tienen solo 5% de posibilidades de 'morir'.
25
25/ La cadena de Markov de la industria en donde participa A y B tiene un estado absorbente: la ruina o la quiebra, con un 50 % de probabilidad en el 1er año, 25% en el año 2 y un 5 % en el año 3 y más allá. A esto, en el lenguaje de Taleb se le llama envejecer a la inversa.
26
26/ Resumiendo, 1ro. dibujamos la cadena de Markov, la cual sería la base para elaborar la matriz de transición; desde mi perspectiva, no soy matemático, así quedarían (quizás un experto en matemáticas, probabilidad y estadística haría un planteamiento diferente al mio) ↓:
27
27/ Aplicando conceptos de probabilidad y premultiplicaciones (=MMULT de Excel) repetidas de las matrices de transición, de la cadena de Markov, se obtiene la vida promedio de los negocios en la industria don participan A y B, su esperanza de vida ~ de 8 años.
Aquí mis números↓: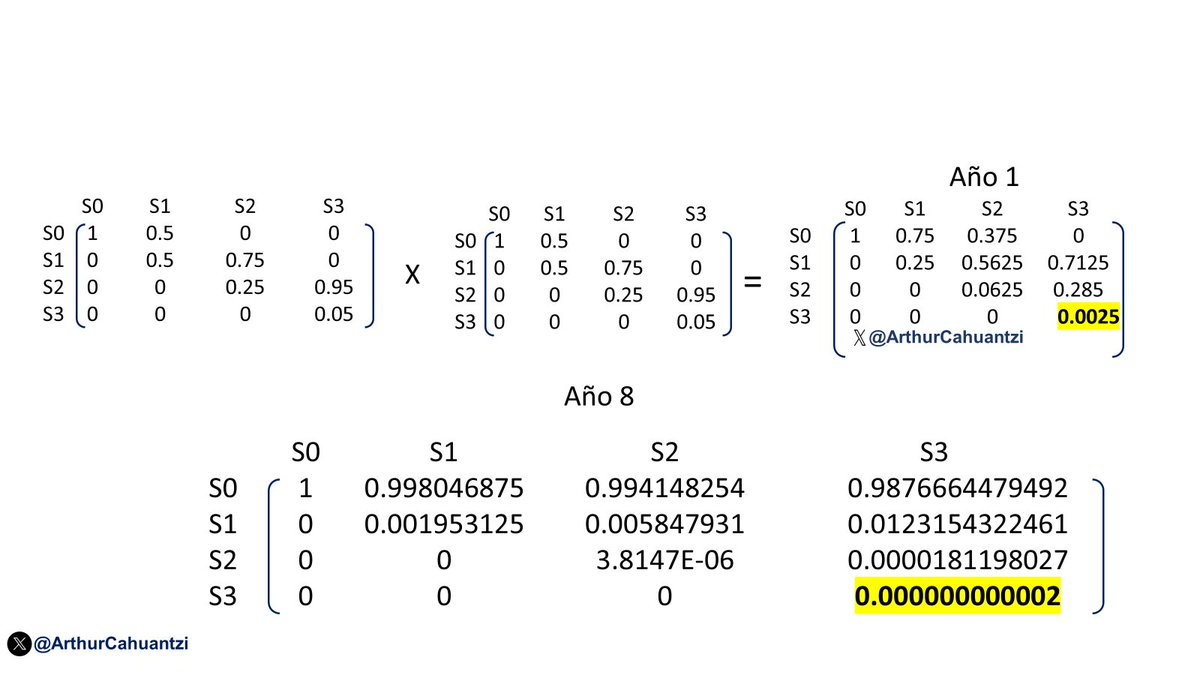
Aquí mis números↓:
28
28/ Para saber la vida probable de A, repetimos el mismo proceso hasta llegar ~ de 0. A ya tiene 3 años de vida, por lo que la 1ra multiplicación de sus matrices representa el año 4; después de 12 iteraciones llegamos ~ de 0. El negocio A tiene posibilidades de vivir ~ 15 años↓:

29
29/ Para no abrumarlos con tantas multiplicaciones de matrices, seguimos la misma mecánica utilizada para cuantificar la vida estimada del negocio B. Recuerda, la clave es que el negocio B ya tiene 5 años de existencia, por lo tanto, su vida es de ~ 17 años.
30
30/ El efecto Lindy se vuelve crítico en un escenario en el que los inversores optan por invertir a largo plazo. Si decidimos invertir a 20 años en B, porque al final de ese lapso los $20 originales se convierten en $418, pero la empresa B tiene una vida probable es de ~ 17 años:
31
31/ Una vez más, pensar linealmente sin considerar el efecto Lindy, afirmaríamos, erróneamente, que la empresa A durará 6 años (3x2) y que la empresa B tendrá una longevidad de 10 años (5x2), o peor aún, A y B van a vivir un promedio de 8 años, igual al promedio de su industria.
32
32/ En la inversión y la estrategia siempre están lidiando con la complejidad, los eventos de cola gorda o eventos inusuales. En un sistema adaptativo complejo es difícil predecir el futuro porque la no linealidad puede crear sorpresas al ignorar los efectos de 2do y 3er orden.
33
33/ El problema con muchos "analistas financieros" es el desconocimiento de si un modelo financiero es sistema lineal o no lineal. En un sistema no lineal, incluso pequeños cambios en las condiciones iniciales pueden alcanzar proporciones enormes en su resultado final.
34
34/ No todas las empresas son Lindy. El hecho de que un negocio lleve 3 o 5 años de vida no significa que tenga un castillo económico o ventaja competitiva, tal vez ha sobrevivido porque ha tenido mucha suerte. Las empresas que no son Lindys son simplemente pavos con mucha suerte

35
35/ El efecto Lindy no significa que algo sea inmortal, simplemente demuestra la fuerza o debilidad en la tasa mortandad, la tasa de riesgo o la la probabilidad de desaparecer. Estas tasas están condicionadas por la probabilidad de la supervivencia futura, como en A y B.
36
36/ Las cosas gestionan el tiempo de dos formas:
a) envejecen por su carácter perecedero y mueren porque llevan dentro un reloj biológico, senescencia,
b) el azar, la tasa de accidentes.
En nuestra vida física se da una combinación de ambos ↓:
a) envejecen por su carácter perecedero y mueren porque llevan dentro un reloj biológico, senescencia,
b) el azar, la tasa de accidentes.
En nuestra vida física se da una combinación de ambos ↓:
37
37/ «Jugarse la piel o la piel en el juego (SITG) ayuda a resolver el problema del Cisne Negro y otras cuestiones de incertidumbre tanto a nivel individual como colectivo: lo que ha sobrevivido ha revelado su solidez ante los eventos del Cisne Negro».

38
38/ «Sin SITG no obtenemos la inteligencia del tiempo: 1) el tiempo elimina lo frágil y mantiene lo robusto, y 2) la esperanza de vida de lo no frágil se alarga con el tiempo. Las ideas tienen, indirectamente, se juegan la piel, y las poblaciones que las albergan también».

39
39/ «En efecto, Lindy responde a metapreguntas tan antiguas como ¿quién juzgará al experto?, ¿quién vigilará al vigilante? (quis custodiet ipsos custodes?) y ¿Quén juzgará a los jueces? Pues bien: lo hará la supervivencia».
40
40/ Esta idea de @morganhousel refleja con nitidez el efecto Lindy:
«Lee libros viejos. Porque cualquier cosa que encuentres en ellos y que aún sea cierta, siempre será cierta».
x.com/morganhousel/s…
«Lee libros viejos. Porque cualquier cosa que encuentres en ellos y que aún sea cierta, siempre será cierta».
x.com/morganhousel/s…
41
@morganhousel 41/ «El efecto Lindy separa las cosas que ganan con el tiempo de aquellas otras que el tiempo destruye».
NN Tabeb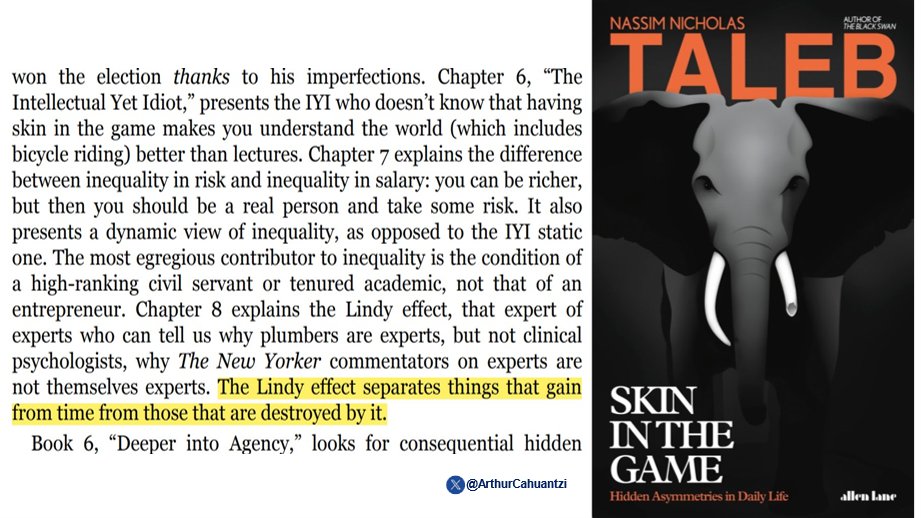
NN Tabeb
42
@morganhousel 42/ NN Taleb, en su mítico libro Antifrágil define la neomanía como: «el amor al cambio por el cambio en sí, una forma de filisteísmo que no cumple con el efecto Lindy y potencia la fragilidad. Predice el futuro por adición, no por sustracción».
x.com/nntaleb/status…
x.com/nntaleb/status…
43
@morganhousel 43/ En días pasados salió a la luz el capítulo 00 (piloto) del podcast el Efecto Lindy, a iniciativa de @Manuel_Juanes, @javi_alvarezga y su servidor, en el cual abordamos diferentes aspectos de la vida relacionados con el efecto Lindy ↓:
spotifyanchor-web.app.link/e/UNZm291IsJb
spotifyanchor-web.app.link/e/UNZm291IsJb
44
@morganhousel @Manuel_Juanes @javi_alvarezga 44/ Disclaimer: no soy experto en estadística y probabilidad, pido disculpas por algún error o sesgo en mis cálculos. Para mí, invertir es un arte no una ciencia con respuestas exactas. Warren Buffett dice: ES MEJOR ESTAR APROXIMADAMENTE EN LO CORRECTO QUE PRECISAMENTE EQUIVOCADO