1/ Anatomía de un múltiplo Los múltiplos PE y EV/EBITDA son...

Arthur Cahuantzi@ArthurCahuantzi
91 views
May 01, 2024
~11 min read
Advertisement
1
1/ Anatomía de un múltiplo
Los múltiplos PE y EV/EBITDA son defectuosos para reflejar el panorama económico real de una empresa debido a que las inversiones, hoy en día, han migrado de la hoja de balance al estado de resultados
🧵↓:
Los múltiplos PE y EV/EBITDA son defectuosos para reflejar el panorama económico real de una empresa debido a que las inversiones, hoy en día, han migrado de la hoja de balance al estado de resultados
🧵↓:
Arthur Cahuantzi@ArthurCahuantzi
Para los frikis de las finanzas corporativas les comento que vamos a partir el melón de los múltiplos, para diseccionarlos y desmitificarlos. Se vienen cositas cositas bastante interesantes.
Next 🧵 Please keep in touch ↓:
Next 🧵 Please keep in touch ↓:
2
2/ Aswath Damodaran distingue entre fijar precios y valorar empresas. Fijar un precio es asignar un múltiplo a una medida de ganancias o flujos de efectivo actuales o potenciales, el cual puede variar según el estado de ánimo del mercado y la historia predominante del negocio ↓:


3
3/ Fijar el precio de una acción rara vez refleja explícitamente los determinantes centrales del valor corporativo, que incluyen el nivel y la sostenibilidad del rendimiento del capital invertido (ROIC), el crecimiento y el riesgo.
4
4/ Valorar una empresa implica estimar el valor presente de los flujos de efectivo libres futuros y requiere un estudio de los fundamentos de la empresa. Damodaran sostiene que la mayoría de los inversores dedican su tiempo a fijar precios en lugar de valorar las empresas.
5
5/ Un múltiplo en cualquier forma es una abreviatura del proceso de valoración. Las taquigrafías son útiles porque pueden ahorrarnos tiempo. Un múltiplo es un intento de comprimir información sobre los supuestos esenciales de un modelo DCF en una sola cifra o número.
6
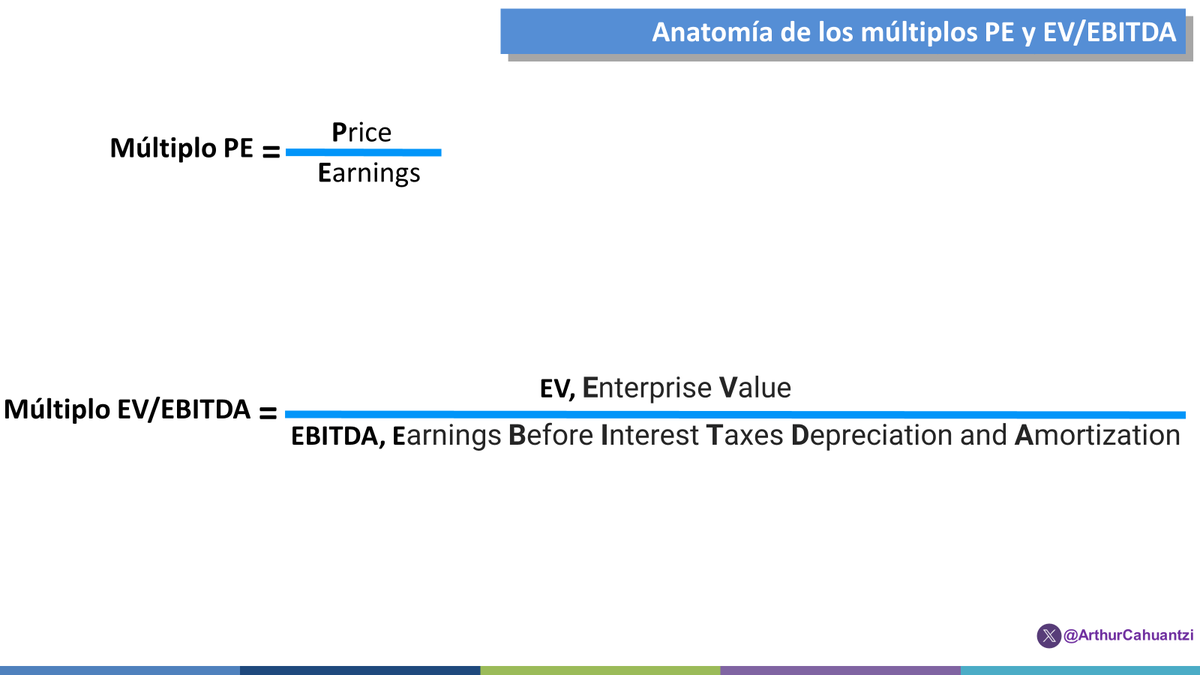
6/ Un múltiplo consta de 2 partes, un numerador y denominador. El numerador de P/E y EV/EBITDA es el precio actual del equity o acciones (P de P/E) o el valor empresarial (EV de EV/EBITDA). El denominador son las ganancias (E de P/E) o el flujo de caja (EBITDA de EV/EBITDA) ↓:
7
7/ EL numerador P y EV reflejan los precios de la acción, derivados de los flujos de efectivo relevantes durante la vida de un negocio. El denominador E y EBITDA reflejan las ganancias y el flujo de efectivo obtenidos recientemente o que se esperan en el futuro inmediato.
8
8/ Esto crea una primera gran inconsistencia al comparar un numerador que representa el largo plazo (los precios de la acción reflejan los flujos de efectivo de una empresa que pueden extenderse décadas en el futuro) con un denominador que únicamente considera el corto plazo.
9
9/ La 2da gran inconsistencia de PE y EV/EBITDA, es que su numerador refleja los sentimientos, caprichos y estado de ánimo de los mercados financieros y su denominador que refleja los sentimientos, caprichos y criterios del contador a la hora de elaborar los estados financieros.
10
10/ El numerador de PE y EV/EBITDA intentan capturar el valor de una empresa a través del precio actual de sus acciones, pero su denominador solo refleja el desempeño financiero a corto plazo de un negocio, que puede estar sesgado por las reglas contables y criterios del cantador


11
11/ La capacidad de los múltiplos, PE y EV/EBITDA, para capturar la economía subyacente de un negocio se ha degradado con el tiempo, debido a la forma en que invierten las empresas, antes invertían más en activos tangibles, pero hoy invierten más en activos intangibles.
12
12/ En el siglo XX, y todavía en la economía industrial, las empresas invierten principalmente en activos tangibles como fábricas y máquinas, las cuales se registran como inversiones en el balance y su uso o desgaste se cargaran a la cuenta de resultados mediante depreciación.
13
13/ Hoy en día, la mayoría de las inversiones se realizan en activos intangibles: costo de adquisición de clientes, marca, etc; las cuales se registran como gastos en el momento de realizarse, distorsionado el estado de resultados y las utilidades: EBIT, EBT y Net Income
14
14/ El estado de resultado se elabora siguiendo las reglas contables: contabilidad acumulativa, matching principle y criterio conservador para el reconocimiento del ventas y gastos; con el fin de que las ganancias sean el reflejo más nítido de la economía subyacente de un negocio
15
15/ Las empresas intensivas en inversiones intangibles, que generalmente contabilizan como gastos, hace que la capacidad del estado de resultados para hacer cumplir el matching principle para que gastos e ingresos coincidan se ha degradado sustancialmente en las últimas décadas.
16
16/ El costo de bienes vendidos (COGS), gastos de venta, generales y administrativos (SG&A) e investigación y desarrollo (I+D) son las tres categorías principales de gastos que los contadores restan de las ventas para calcular las ganancias antes de intereses e impuestos (EBIT).
17
17/ Pero las empresas que invierten intensivamente en intangibles, los contadores registran estas inversiones, en el momento en que se realizan, como (SG&A) e (I+D), reduciendo las utilidades de operación (EBIT), antes de impuestos (EBT) y neta (Net Income).
18
18/ El estado de resultados está estructurado por 4 niveles de utilidad: bruta, operativa, antes de impuestos y neta. La 1ra es la menos manipulable por criterios o normas contables, la última, es la más sensible y manipulable por criterios o normas contables ↓:

19
19/ La utilidad neta es más defectuosa en las empresas que invierten intensivamente en intangibles, y es memos defectuosa en las empresas que invierten intensivamente en activos físicos.
20
20/ En un negocio industrial, COGS y SG&A se ajustan al matching principle para que gastos e ingresos coinciden en cada periodo. En una farmacéutica, solo COGS se ajusta al matching principle, pero SG&A e I+D no pq estos gastos generarán más ventas en el futuro que en el presente

21
21/ La utilidad neta es más defectuosa en las empresas que invierten intensivamente en intangibles, y en memos defectuosa en las empresas que invierten intensivamente en activos físicos, lo cual distorsiona sensiblemente el denominador del múltiplo PE, y en menor medida al EBITDA
22
22/ PE y EV/EBITDA son diferentes a media que descendemos por el estado de resultados, derivado de:
1) Divergencia en reconocer ingresos y gastos, matching principle
2) Estructura de capital diferentes
3) Partidas no operativas
3) Tasa impositiva, a < impuestos > utilidades
1) Divergencia en reconocer ingresos y gastos, matching principle
2) Estructura de capital diferentes
3) Partidas no operativas
3) Tasa impositiva, a < impuestos > utilidades
23
23/ La divergencia al reconocer ingresos y gastos se resuelve al capitalizar y amortizar las inversiones realizas en SG&A e I+D, con este ajuste las ganancias y el EBITDA aumentarán muy poco en empresas intensivas en tangibles y mucho o muchísimo en las intensivas en intangibles.
24
24/ La 2da razón para que PE y EV/EBITDA diverjan es la cantidad de deuda que un negocio utiliza para financiar su crecimiento. La deuda tiene un costo financiero que se registran en el estado de resultados como intereses. El equity tiene un costo oportunidad que se refleja en él
25
25/ El PE es un múltiplo apalancado porque se calcula después de restar costos financieros e impuestos de la EBIT. El múltiplo EV/EBITDA es un múltiplo no apalancado porque solo relaciona el valor empresarial (EV) entre EBITDA, que no resta costos de financiamiento ni impuestos.
26
26/ Los impuestos es la 3ra razón para PE y EV/EBITDA difieran. La utilidad neta es después de pagar o provisionar impuestos. Si la tasa impositiva es baja, las ganancias aumentan. El EBITDA es inmune a las diferencias en las tasas impositivas, pues no le afectan en absoluto.
27
27/ La 4ta razón para PE y EV/EBITDA difieran es el tratamiento de los gastos no operativos, que afectan las utilidades netas, pero no el EBITDA. La diferencia entre utilidades GAAP (Generally Accepted Accounting Principles) y utilidades no GAAP son las partidas no operativas.
28
28/ La exclusión de cuentas no recurrentes hace que las ganancias sean comparables a lo largo del tiempo. Las ganancias core o GAAP reflejan solo los resultados operativos del negocio en curso, y las ganancias no core o no GAAP incluyen partidas no operativas o extraordinarias.
29
29/ La gran mayoría de las empresas cotizadas informan ganancias que no se ajustan a los GAAP junto con los resultados GAAP. Las ganancias no GAAP parecen ser solo informativas, pero los inversores deben estar atentos para q empresas y contadores no llevan estos ajustes muy lejos

30
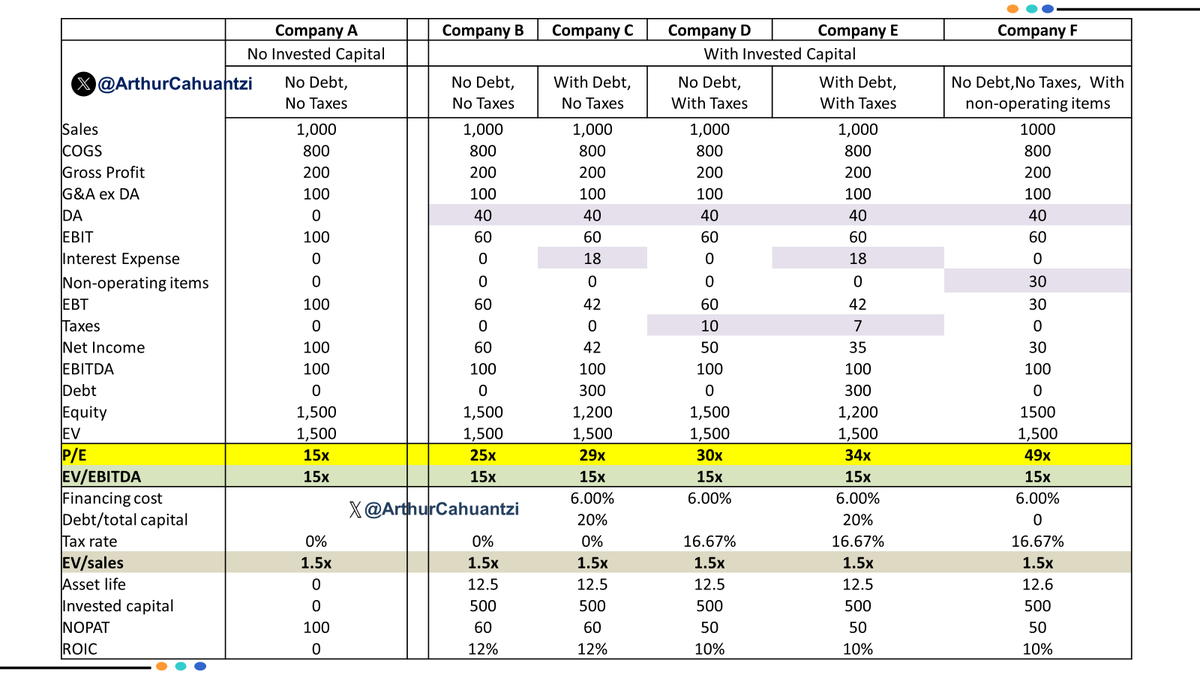
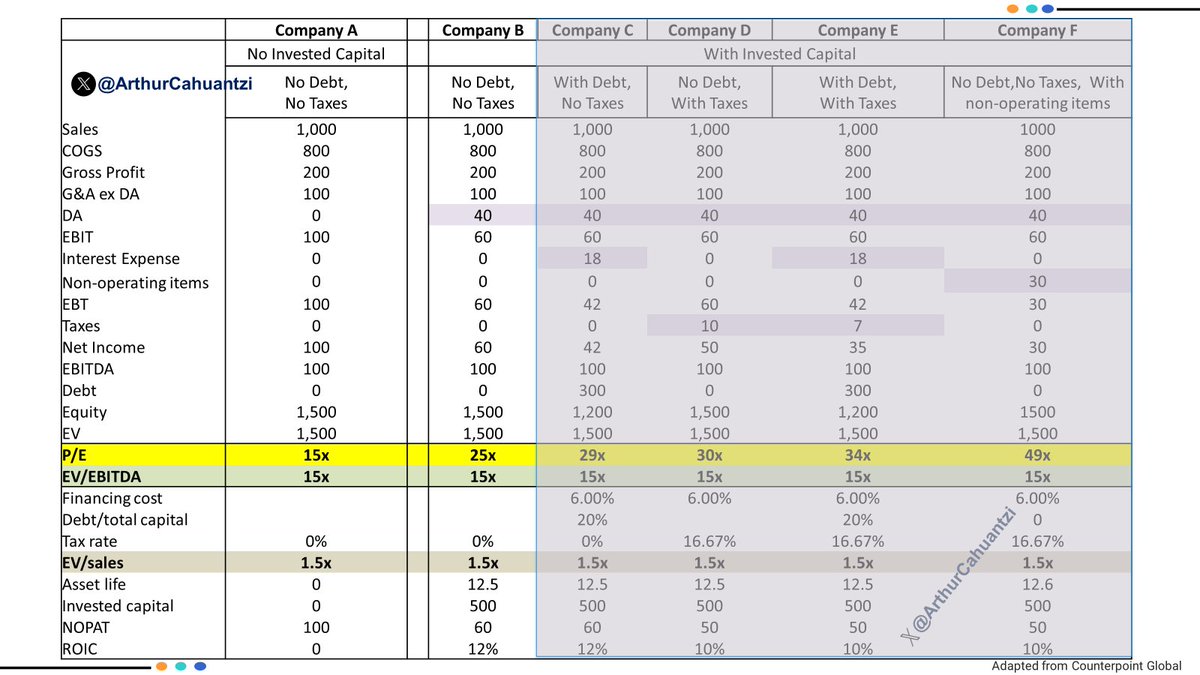
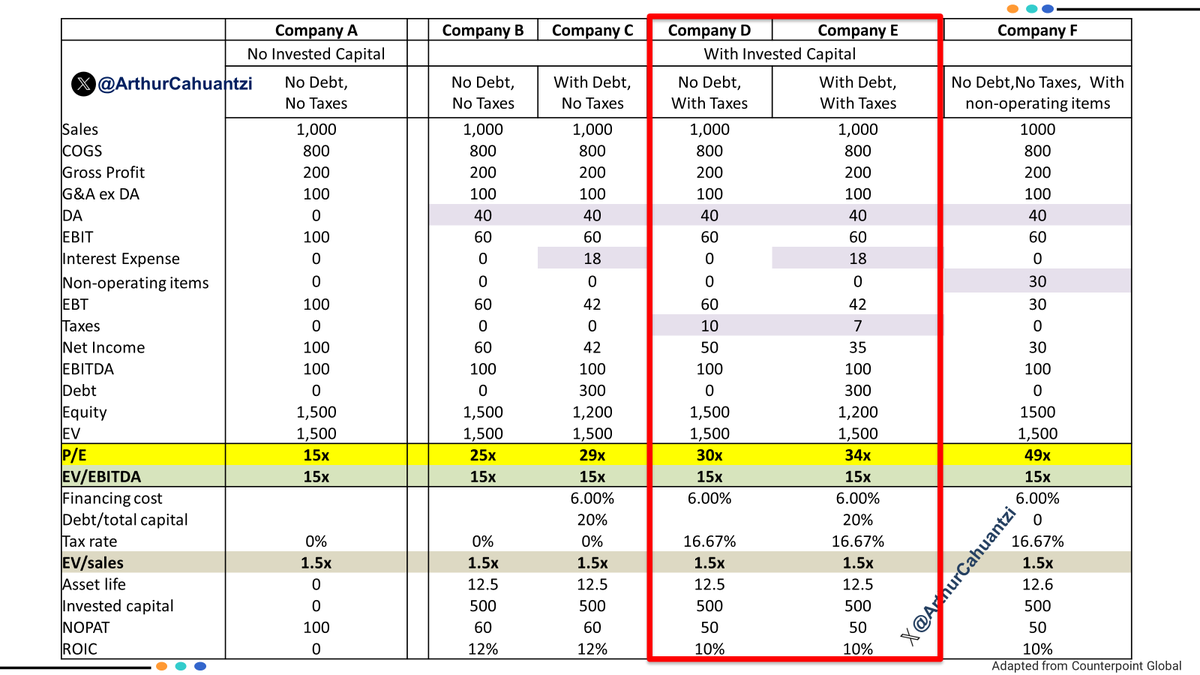
30/ El siguiente cuadro muestra el estado de resultados de 6 empresas. El negocio A se financia únicamente con equity, no tiene exceso de efectivo, ni capital invertido, tampoco paga o provisiona impuestos. En este escenario imaginario, PE y EV/EBITDA son iguales, 15x ↓:

31
31/ La empresa B ya tiene capital invertido, pero aún no tiene deuda ni impuestos. El capital invertido genera un gasto de depreciación y amortización (DA). Esto reduce las ganancias, pero no afecta el EBITDA. Como resultado, el PE sube a 25x pero el EV/EBITDA se mantiene en 15X
32
32/ El negocio C ya tiene deuda, pero no paga impuestos. Los costos de financiamiento reducen las ganancias. EV sigue igual, pero el equity baja a 1,200, por lo que el múltiplo P/E aumenta a 29x, pero el múltiplo EV/EBITDA se mantiene sin cambios, 15x ↓:

33
33/ La empresa D ya muestra impuestos en su estado de resultados, pero no tiene deudas. Esto reduce aún más las ganancias, pero no tiene ningún impacto en el EBITDA, por lo que el PE es de 30x y el EV/EBITDA sigue siendo de 15x ↓:

34
34/ El negocio E tiene deuda, impuestos, capital invertido y al igual que el resto de las empresas, no tiene exceso de efectivo. Esto da como resultado la mayor diferencia, hasta ahora, entre el PE de 34x y el EV/EBITDA de 15x ↓:



Arthur Cahuantzi@ArthurCahuantzi
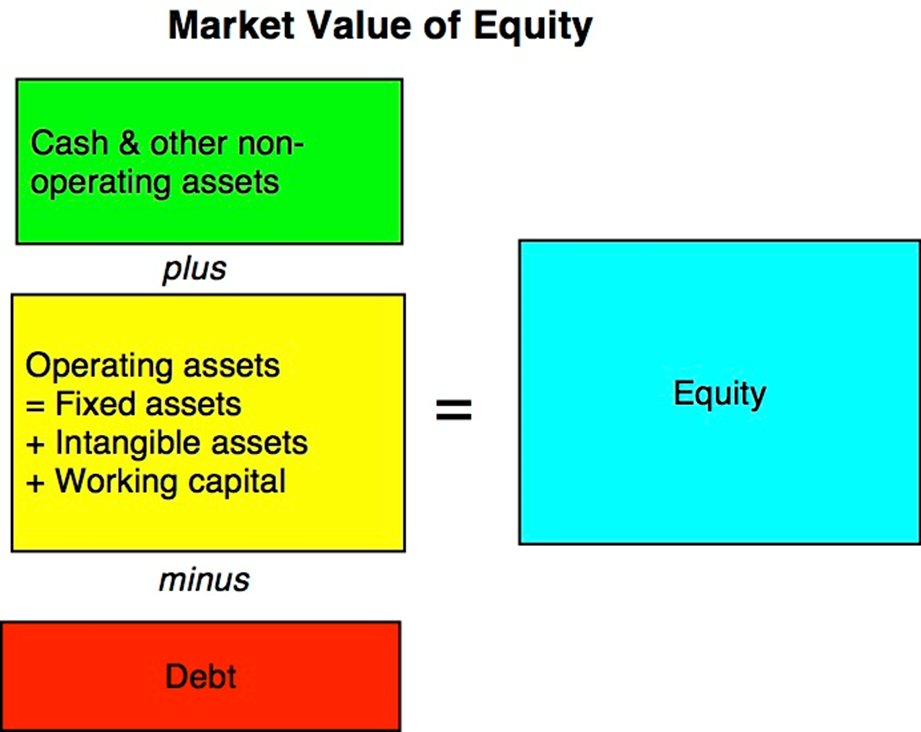
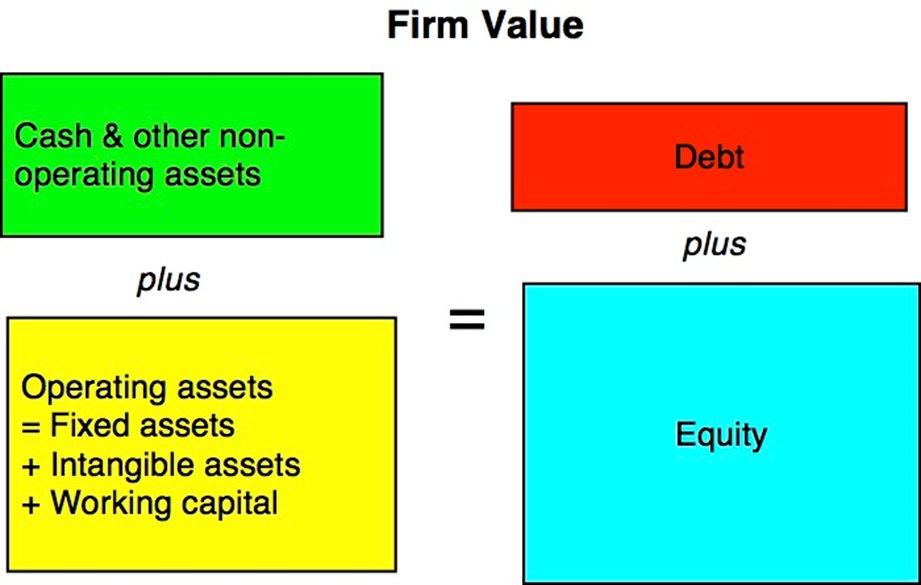
17/ Esto es para los nerds de las finanzas corporativas. No confundas market value Balance Sheet, con market value of equity, ni con firm value, tampoco con Enterprise Value o Corporate value; porque cada uno de ellos muestra aspectos financieros diferentes de una empresa ↓:
35
35/ El negocio F no tiene deuda, impuestos, ni exceso de efectivo; si tiene capital invertido y una partida/cuenta que refleja un cargo o gasto extraordinario o no relacionado con su principal actividad, por los que su PE se dispara a 49x, pero su EV/EBITDA sigue igual, en 15x↓:

36
36/ Analicemos 2 casos de la vida real. A principios de marzo de 2024, Walmart Inc., $WMT, y Apple Inc., $AAPL, tenían múltiplos PE similares, pero múltiplos EV/EBITDA diferentes. Walmart es un minorista multinacional y Apple es una empresa de tecnología multinacional ↓:

37
37/ El múltiplo PE, en base a las ganancias estimadas para los próximos 12 meses, era de 25.5x para Walmart y de 25.4x para Apple. El EV/EBITDA fue de 13.3x para $WMT y de 20.1x para $AAPL. La relación PE a EV/EBITDA fue de 1.9 veces para Walmart y de 1.3 veces para Apple ↓:

38
38/ Existen 3 razones por las que $WMT tiene una brecha mayor entre sus múltiplos P/E y EV/EBITDA que $AAPL. 1ro, Walmart comienza con un EV/EBITDA inicial mucho más bajo porque es menos rentable que Apple, según sus márgenes EBIT y su ROIC.
39
39/ En 2do lugar, $WMT tiene deuda neta (pasivo financiero > caja) mientras que $AAPL tiene efectivo neto (caja > pasivo financiero. El costo de la deuda reduce las ganancias de Walmart y por ende, aumenta su PE.
40
40/ 3ro, $WMT tiene una tasa impositiva 10 puntos porcentuales más alta que la de $AAPL, lo cual reduce sus ganancias y aumenta su PE. Walmart tiene un ROIC modesto, deuda y tasa impositiva promedio y su brecha entre PE y EV/EBITDA es amplia. $WMT se parece a las empresas D y E
41
41/ Apple tiene un ROIC muy alto, sin deuda, una tasa impositiva muy baja, por lo que la brecha entre su PE y EV/EBITDA es pequeña o mínima. $AAPL se parecerse al negocio B de mi ejemplo, el cual utiliza cifras sobresimplificadas y una serie de suposiciones muy ficticias ↓:

42
42/ Si está fijando el precio de una acción utilizando el múltiplo EV/EBITDA, debería importarle más cuánto de EBITDA es EBIT y cuánto es DA. La depreciación y amortización (DA) es un indicador del CAPEX de mantenimiento que una empresa requiere para sostener su negocio.
43
43/ Dos empresas con el mismo EBITDA, la que tenga mayor EBIT y menor DA tendrá más FCF (Free Cash Flow) para distribuir a sus proveedores de capital y un múltiplo EV/EBITDA más alto. Un DA alto indica q un negocio es intensivo en el uso de capital para mantenerse igual o crecer
44
44/ La relación entre EBITDA y EBIT se denomina factor de depreciación, el cual es una combinación entre el monto de depreciación y amortización que una empresa reconoce en función de su intensidad de capital, la vida de los activos que asume y su avidez para invertir.
45
45/ En este cuadro, el EBIT representa el 75% del EBITDA para el sector de consumo discrecional y el 56% para los servicios públicos. El factor de depreciación es 1.3 para el consumo discrecional (1.3 = 100/75), 1.8 para los servicios públicos (1,8 = 100/56) ↓:

46
46/ Los factores de depreciación proporcionan una idea del diferencial entre el ROIC y el WACC. Las empresas con un factor de depreciación bajo tendrán múltiplos más altos que las empresas con factores de depreciación altos para una tasa de crecimiento determinada ↓:


47
47/ Esto es para los frikis de las finanzas.
Cómo traducir el modelo de crecimiento de Gordon en múltiplos: PE, EV/EBITDA y EV/Ventas, para relacionar su equivalencia entre ellos. Este análisis muestra cómo los múltiplos se vinculan con los principales impulsores del valor ↓:


Cómo traducir el modelo de crecimiento de Gordon en múltiplos: PE, EV/EBITDA y EV/Ventas, para relacionar su equivalencia entre ellos. Este análisis muestra cómo los múltiplos se vinculan con los principales impulsores del valor ↓:
48
48/ «El precio no tiene límite superior ni inferior. El valor sí. El precio es reactivo, el valor es proactivo. La información es el lubricante de los movimientos del mercado. La información funciona diferente en el proceso de fijar el precio de una acción y valorar una empresa».

49
49/ He escrito muchos hilos para desmitificar los múltiplos. He escrito muchos hilos para señalar las virtudes y defectos de los estados financiero. He escrito muchos hilos para señalar las diferencias entre activos tangibles e intangibles. Aquí están ↓:
x.com/ArthurCahuantz…
x.com/ArthurCahuantz…
50
50/ La base de este hilo es ultimo papaer de Michael Mauboussin: Valuation Multiples: What They Miss, Why They Differ, and the Link to Fundamentals, el cual destilé, tropicalicé y aderecé con mis insipientes conocimientos de finanzas para escribir el🧵↓:
morganstanley.com/im/publication…
morganstanley.com/im/publication…

