SLICON VALLEY BANK Aşağıdaki 1 numaralı resimdeki kağıt parçasını...

Menekşe Yılmaz@meeeeenekseee
12 views
Jun 12, 2025
~5 min read
Advertisement
1
SLICON VALLEY BANK
Aşağıdaki 1 numaralı resimdeki kağıt parçasını ihale ile satışa çıkardığımı düşünün:
a) En iyi teklif 50 TL oldu (yani bana bugün 50 TL ödemeye hazır bir kişi var ve seneye bugün 100 TL tahsil edecek) Bu kağıdın fiyatı 50 TL, faizi %100 oldu
1/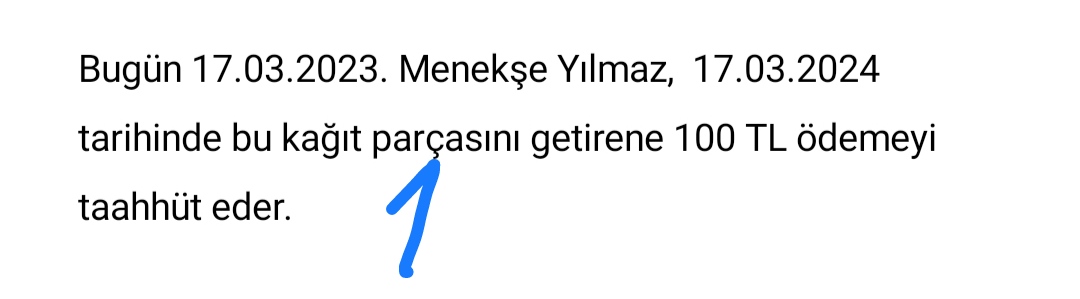
Aşağıdaki 1 numaralı resimdeki kağıt parçasını ihale ile satışa çıkardığımı düşünün:
a) En iyi teklif 50 TL oldu (yani bana bugün 50 TL ödemeye hazır bir kişi var ve seneye bugün 100 TL tahsil edecek) Bu kağıdın fiyatı 50 TL, faizi %100 oldu
1/
2
b) En iyi teklif 25 TL oldu (yani bugün almayı kabul eden kişi, 25 TL ödeyip 1 yıl sonra 100 TL tahsil etmeyi umuyor). Kağıdın fiyatı bu kez 25 TL, faizi %300 oldu (25 liraya karsilik 100 lira tahsil edecek. Bu 100 liranın 25 lirası anapara, 75 lirası faiz; 75/25=3=%300)
2/
2/
3
c) En iyi teklif 80 TL oldu. Fiyat 80, faiz %25 (vadede 80 liraya karsilik 100 lira tahsil edecek; 80 lirası anapara, 20 lirası faiz: 20/80=0.25=%25).
Fiyat arttikca (azaldıkça), faiz düşüyor (artiyor). Tersi de doğru elbet; faiz değiştikçe de fiyat ters yönlü olarak değişir
3/
Fiyat arttikca (azaldıkça), faiz düşüyor (artiyor). Tersi de doğru elbet; faiz değiştikçe de fiyat ters yönlü olarak değişir
3/
4
Mesela merkez bankası benim yukarıdaki kağıdı almaya başlar yani talebini artirirsa fiyatı yükselir (50'den 80'e) ve faizi düşer (%100'den %25'e). Yok merkez bankası kendi politika faizini düşürürse, diğer faktörler sabitken, benim kağıdın faizi de düşer ve fiyatı artar, dfs.
4/
4/
5
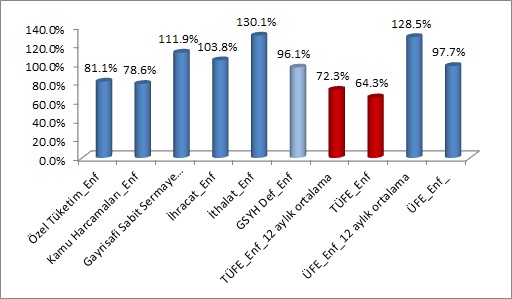
Anlamak kolay artık; neden %65+ enflasyon varken bizim tahvil faizleri %10.8; çünkü MB hem faiz indiriyor hem de bankaları tahvil almaya zorluyor.
Şimdi, söz konusu 1 numaralı kağıdı bugün 80 liraya size sattigimi ve faizin %25 seviyesinde oluştuğunu varsayalım.
5/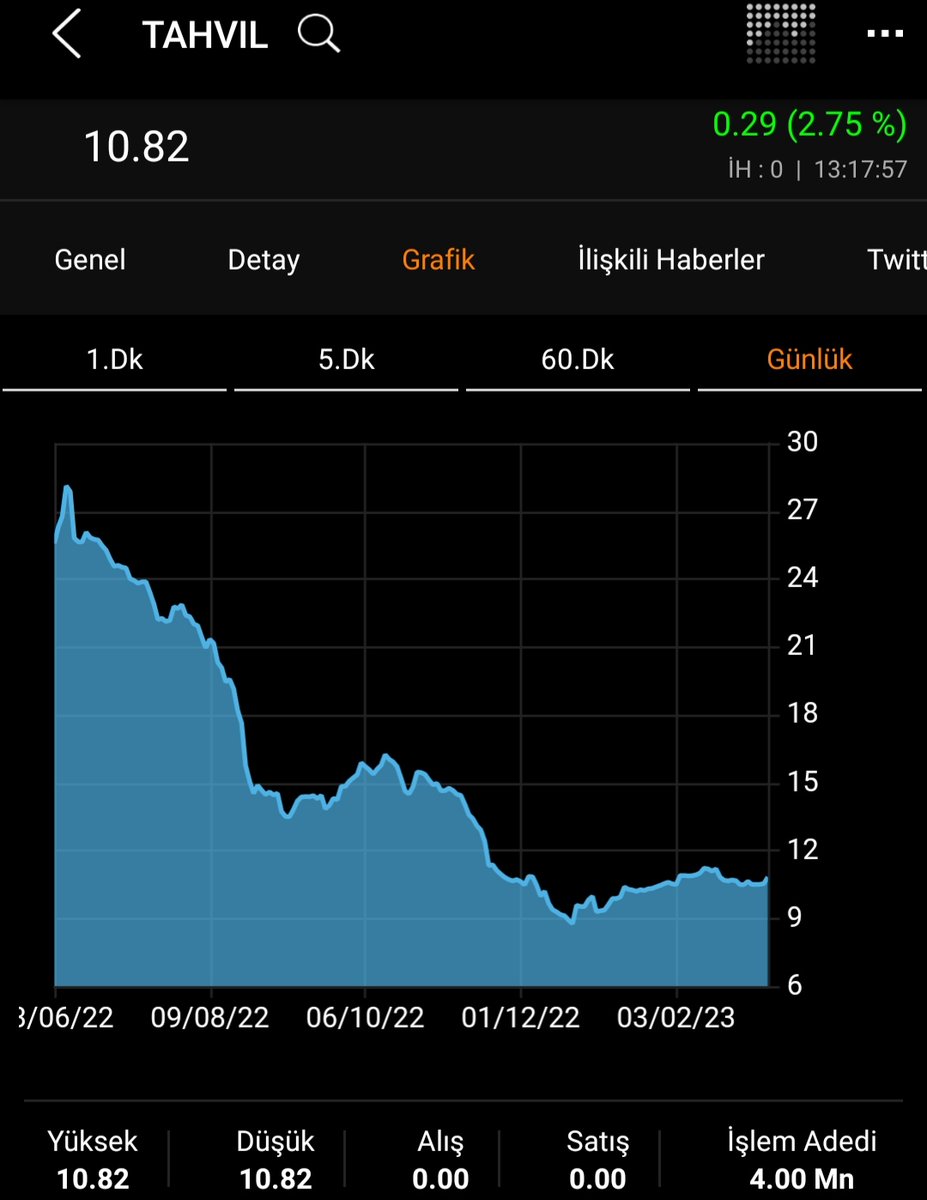
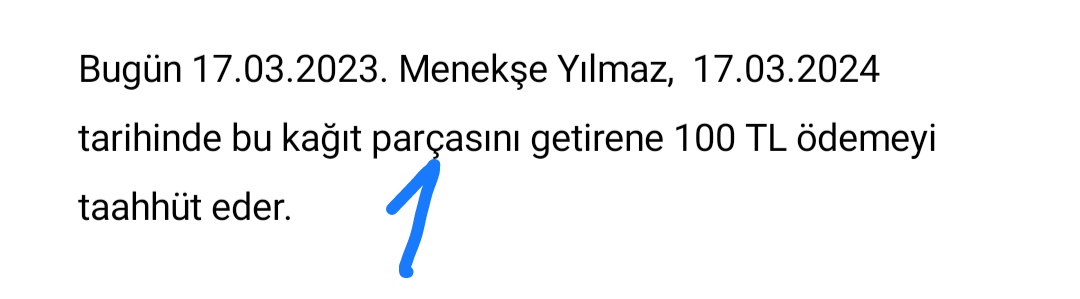
Şimdi, söz konusu 1 numaralı kağıdı bugün 80 liraya size sattigimi ve faizin %25 seviyesinde oluştuğunu varsayalım.
5/
6
Hemen ertesi gün, başka bir ihale düzenledim ve aşagidakib2 numaralı kağıdı satışa çıkardım. İlkinden tek farkı; vadesi 1 gün sonra doluyor sadece. Yani 1 numaralı kağıt, 364 gün sonra ödeme yaparken 2 numarali kağıt ise 365 gün sonra yapacak. O bir günü ihmal ediverelim!
6/
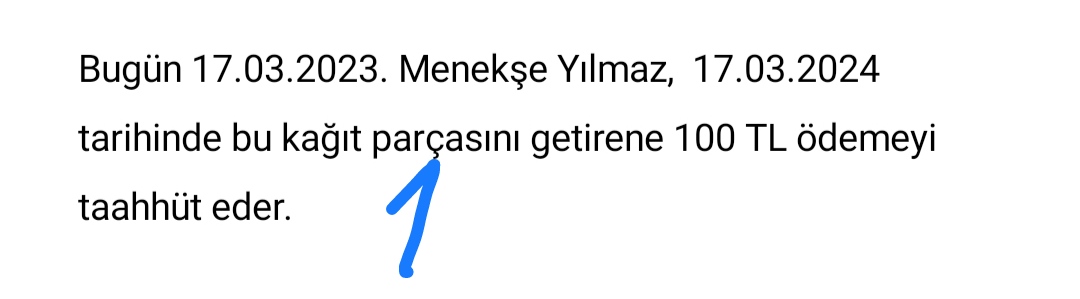
6/
7
Ne olduysa oldu, 2 numaralı kağıt için en iyi teklif 50 lira geldi, yani faiz %100 seviyesinde oluştu. Oysaki dün %25'di (1 numaralı kağıt için)! Neden düne göre daha yüksek faiz talep ediliyor? (sorun bende (risk), piyasada (likidite) veya MB'de (politika) olabilir!)
7/
7/
8
Şimdi ilk gün sattığım kağıdı 80 liraya alan kişi için 2 seçenek var artık: i) Vadeye kadar (15.03.2024'e kadar) elde tutacak kağıdı ve itfa tarihinde 100 lirayı tahsil edecek. Fırsat maliyeti oluştu ama kayda değer bir sorun yok, gemisini yürütür yine, çok üzüldü ama olsun
8/
8/
9
ii) Vadeye kadar bekle(ye)mez ve hemen elden çıkarmak isterse durum değişir. Dün 80 liraya aldığı tahvili ancak 50 liraya satabilir bugün. (1 günlük faiz işlemini dikkate almıyorum, 365 günün 1 günü alt tarafı diyip geçiyorum şimdilik)
9/
9/
10
Niçin 80, 70 liraya filan değil de 50 liraya satabiliyor? Çünkü kimse daha fazlasını vermez. Mesela 70 lira ödeyip 364 gün sonra 100 lira tahsil edeceğine 50 liralık olanı alıp 365 gün sonra 100 lira tahsil eder değil mi? 2. gün 50 TL değil de 90.9 TLye satilsaydi 2 numara?
10/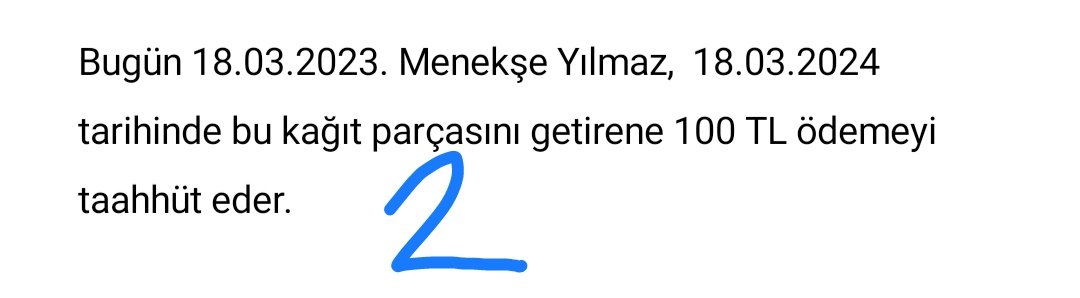
10/
11
O zaman dün 80 liraya aldığı kağıt ertesi gün 90.9 TL olacaktı. 1 günde yaklaşık %13.5 getiri sağlamış olacaktı bu kişi (derinliği de ihmal ediyorum, o günkü fiyattan alıcı var mutlaka varsayıyorum) Demek ki; faizler değiştikçe eldeki kağıdın bugünkü değeri de değişiyormuş.
11/
11/
12
Lakin anapara zararının ortaya çıkması ancak o kağıdın vadesinden önce satılması ile mümkün. Tabi ben ödeyemezsem konusu ayrı. Lakin ben değil devlet cikarmissa bu kağıdı, bu risk yok; en kötü kendi merkez bankası satın alır doğrudan veya dolaylı, (ulusal para birimindense)
12/
12/
13
Tabi anaparaniz reel olarak eriyebilir enflasyon karşısında, nominal olarak anapara kaybınız olmasa da reel olarak olabilir yani. Mesela bugün 80 TLye alabildiklerinizi bir sene sonra 100 liraya alamayabilirsiniz. Bu ayrı konu ve kağıt talep edenlerce göz önüne alınır.
13/
13/
14
Aslında bu basit bilgiler ile birçok detaya girebiliriz: Sözgelimi tahvil fiyatının dolayısıyla faizinin neden değiştiğini konuşalım. En dış çerçevemiz şu şekilde: Piyasada a) Tahvil arzı sabitken tahvil talebi azalırsa, b) Tahvil arzı tahvil talebinden daha çok artarsa,
14/
14/
15
c) Tahvil talebi tahvil arzindan daha çok azalırsa
İşte bu nedenler, son tahlilde tahvilin fiyatını düşürür ve faizini artırır. a, b, c senaryolarının tersi olursa fiyat ve faizde sırası ile artar ve azalir.
15/
İşte bu nedenler, son tahlilde tahvilin fiyatını düşürür ve faizini artırır. a, b, c senaryolarının tersi olursa fiyat ve faizde sırası ile artar ve azalir.
15/
16
Bu çerçeveyi genişletip tahvil talebi ve arzının neden değiştiğine, farklı vadelerdeki (1 yıl, 2 yıl, 5 yıl, 10, 20,30 yıllık mesela) tahvillerin faiz farklarına, MB politika faizi ile ilişkilerine, açık piyasa işlemlerine, getiri eğrisi kontrolüne filan. Önce SVB!
16/
16/
17
Slicon Valley Bank zarar ederek satmak zorunda kalmış elindeki tahvilleri. Neden satmak zorunda kalmış; mudiler mevduatlarını çekmek ve/veya başka bankalara taşımak istemişler. SVB'de bunu karşılamak için bilançosundaki tahvilleri zararına satmak zorunda kalmış.
17/
17/
18
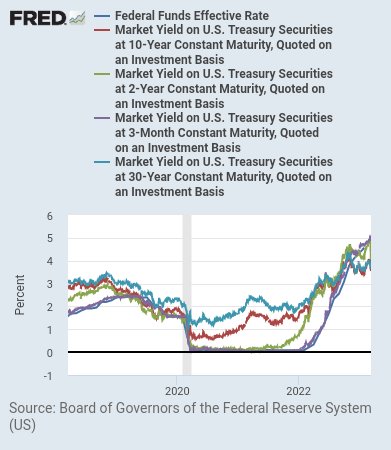
Peki niçin zararına satmak zorunda kalmış; çünkü Amerikan merkez bankası Fed, politika faizini yaklaşık son bir yıldır sürekli artırdığı için. Ne alaka Fed'in politika faizi ile Menekşe? Yukarıda arz ve talep tarafından belirleniyor tahvil fiyatı ve faizi demeyin ama!
18/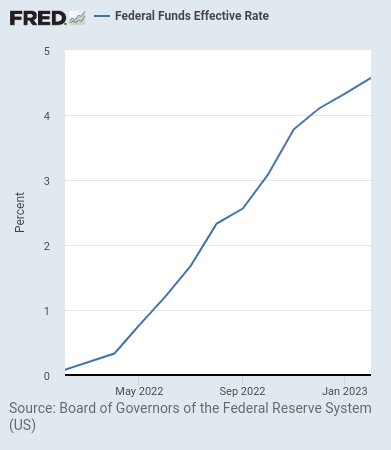
18/
19
Fed'in politika faizi, effective federal funds rate, tahvil piyasasını etkiliyor çünkü. Bu etki, tahvillerin vadesine ve türüne göre farklı. Özellikle kısa vadeli borçlanma kağıtları üzerinde çok daha etkili. Bu arada, vade bir yıldan kısaysa bono, uzunsa tahvil diyorlar
19/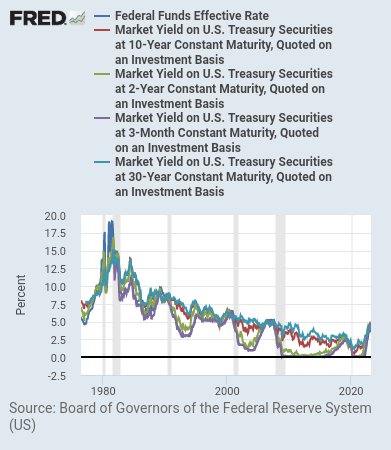
19/
20
Fed'in politika faizi, Amerikan bankacılık sisteminde bankaların kendi aralarinda borç alıp verirken kullandıkları faiz oranı için hedef seviyesi aslında. 4.50-4.75 arasında oluşmasını hedefliyor Fed şu an bu oranın. Hedefliyor derken lafın gelişi, dikte ediyor aslında
20/
20/
21
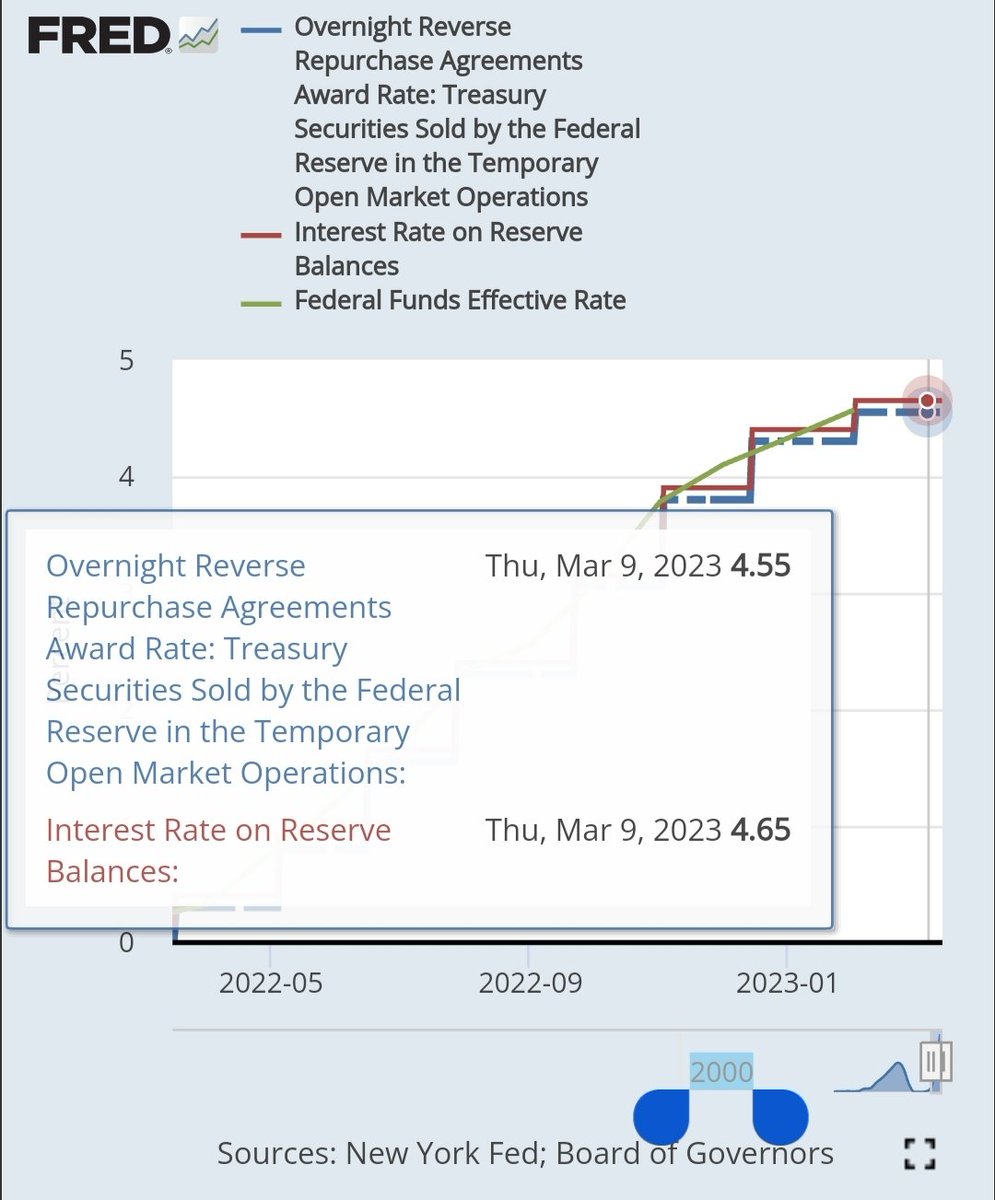
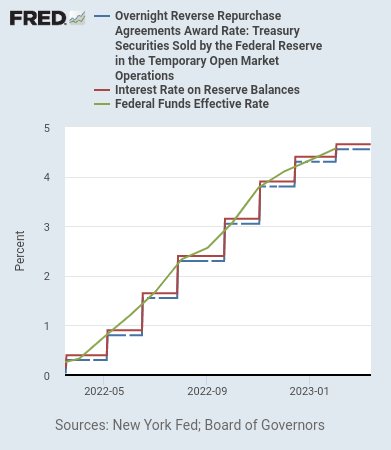
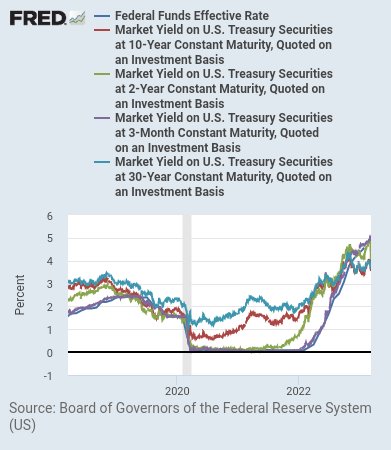
Bakın aşağıdaki tabloda üç oran var, yeşil olan Fed'in politika faizi, yani bankalararasi para piyasasında oluşmasını hedeflediği faiz oranı. Mesela belirlenen 4.50-4.75 aralığınin alt sınırında bile borç verecek başka bir banka bulamayan olursa Fed ile ters repo yapabilir
21/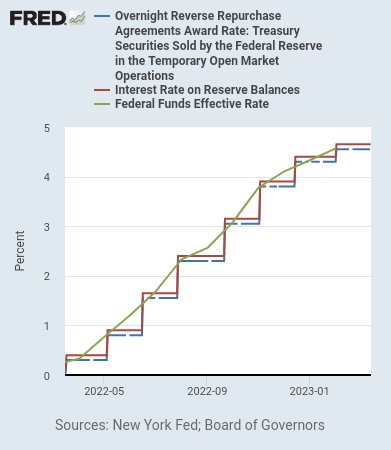
21/
22
Veya Fed'de hesabı varsa rezervini orada tutup faiz alabilir. Mesela Fed, bankalararasi piyasada politika faizinin 4.50-4.75 araliginda olmasını hedefliyordu ya, bu oran 9 Mart'da %4.58 düzeyinde oluşmuş. Rezervi Fed'de tutsanız %4.65, ters repo yapsanız %4.55 faiz alırdınız
22/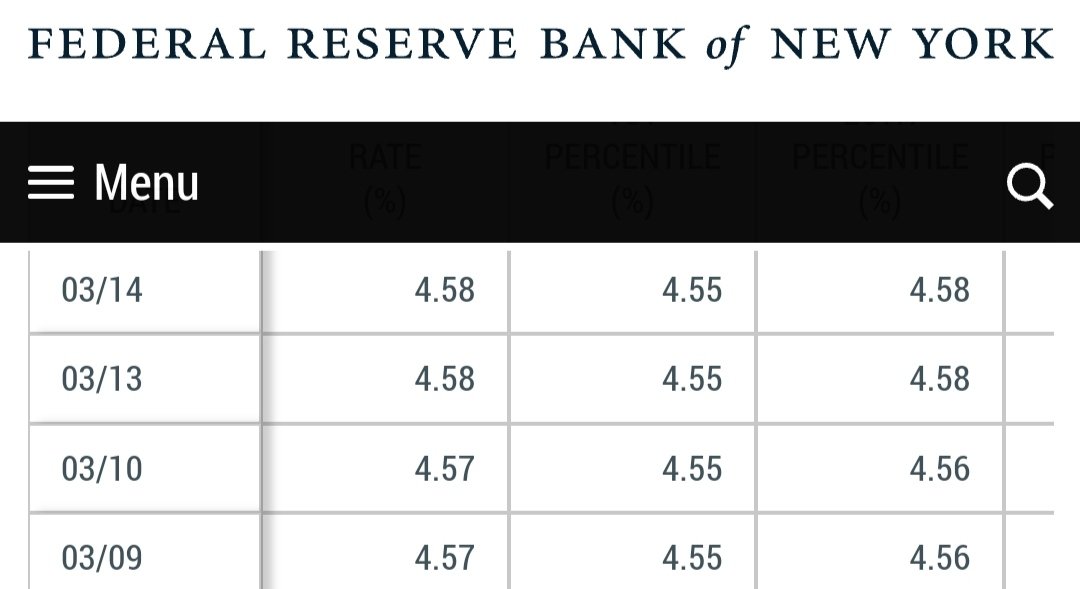
22/
23
Oldu da %4.75'i kabul ettiğiniz halde rezerv bulamadınız, bu durumda Fed'den de borçlanabilirsiniz banka olarak discount penceresinden. Açık piyasa işlemleri, Fed'in, bankalararası para piyasasindaki faizi hedefe yakınsatmak için kullandığı temel araç esasen.
23/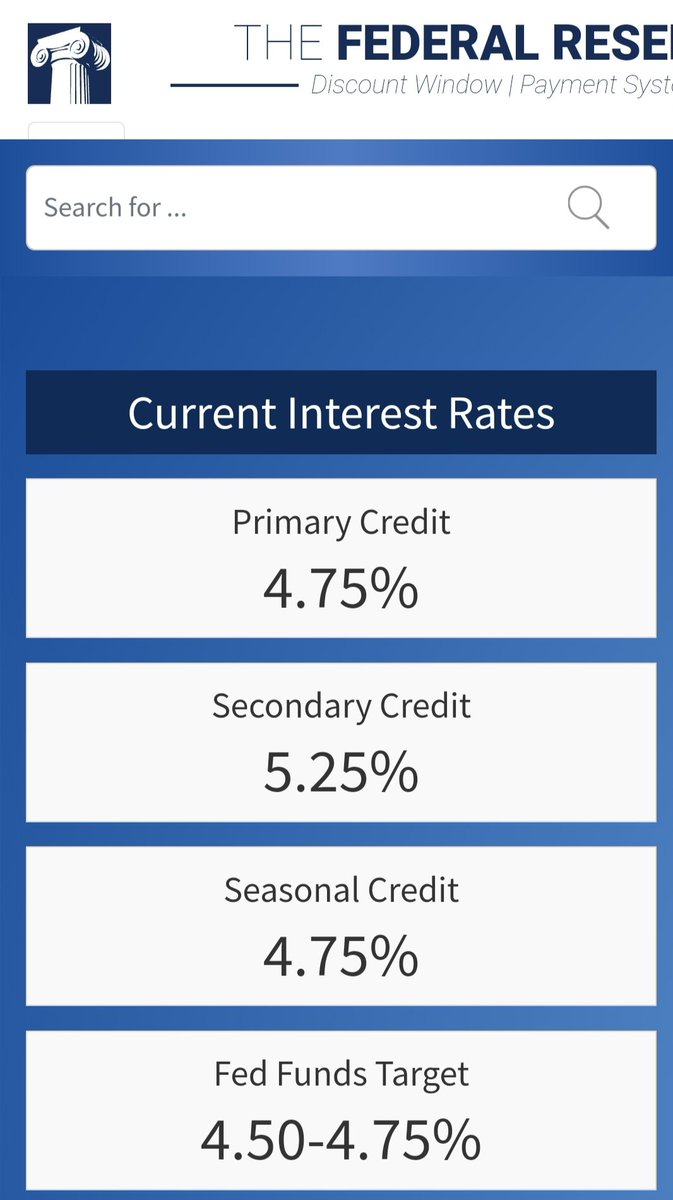

23/
24
İşte Fed'in politika faizini değiştirmesi bankalararası para piyasasından, tahvil piyasasına, mortgage piyasasına, kredi piyasasına, doviz kurlarina kadar herşeyi etkiliyor. Tahviller de en onemlisi. Özellikle kısa vadeli faizler, politika faizi ile daha yakından ilişkili
24/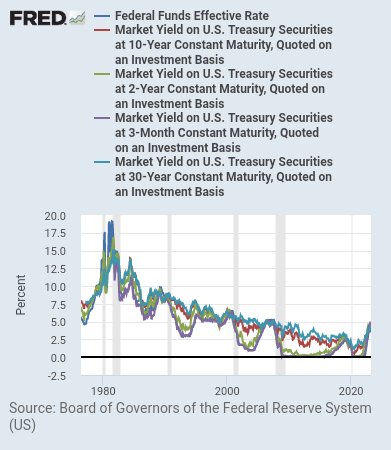


24/
25
26-50. tweetler aşağıdaki bağlantıda, böylece zincir tamamlanıyor, 3. bir kisim yok 😇


Menekşe Yılmaz@meeeeenekseee
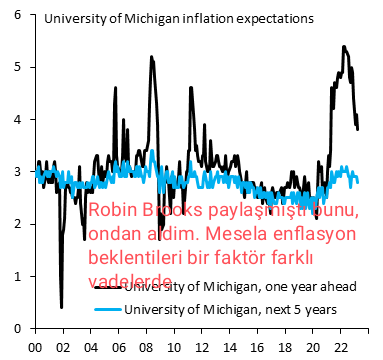
Fed faiz artırdıkça tahvil faizleri de yükselir, fiyatları düşer (tahvilin vadesi uzadıkça başka dinamiklerin etkisi artabilir). Dün 80 liraya aldığınızı bugün 72 liraya satıp zarar yazarsınız vadeyi beklemezseniz. Sermayeniz erir ve yetersiz hale gelirseniz size bye derler
26/
26/