$HIMS - Resultados 3Q26. Trimestre malo, se mire por donde se mire....

El Ingeniero de Wall Street@IngWallStreet
5 views
Nov 11, 2026
~6 min read
Advertisement
1
$HIMS - Resultados 3Q26.
Trimestre malo, se mire por donde se mire.
Ahora bien, toca valorar si creemos al Management en que una parte del daño ha sido autoimpuesto, porque eso, aunque en bolsa duela igual, no es lo mismo que un negocio que se deteriora.
🧵 Dentro hilo.
Trimestre malo, se mire por donde se mire.
Ahora bien, toca valorar si creemos al Management en que una parte del daño ha sido autoimpuesto, porque eso, aunque en bolsa duela igual, no es lo mismo que un negocio que se deteriora.
🧵 Dentro hilo.
2
🟢 Ingresos: 890M$ (+49% YoY).
🟢 ARPU récord: 105$/mes (81$ en 3Q25).
🟢 EBITDA aj.: 82M$ (+37% QoQ).
🔴 Suscriptores: 2,79M (-100k QoQ).
🔴 Margen bruto: 57% (74% hace un año).
🔴 EPS: -0,14$ vs +0,06$ esperado.
🔴 Guidance 4Q26: 875-895M$ vs 955M$ esperado.
Por geografía:
- EEUU: 657M$ (+21% YoY), vs +16% en el 2Q.
- Internacional: 233M$ (x4 YoY). 135M$ de Eucalyptus, por lo que el resto crece un 80%.
Nota: 18M$ de membresías de pérdida de peso ya cobrados no se reconocen hasta el 4Q, por lo que Ingresos y EBITDA salen algo más feos de lo real.
Sigue...
🟢 ARPU récord: 105$/mes (81$ en 3Q25).
🟢 EBITDA aj.: 82M$ (+37% QoQ).
🔴 Suscriptores: 2,79M (-100k QoQ).
🔴 Margen bruto: 57% (74% hace un año).
🔴 EPS: -0,14$ vs +0,06$ esperado.
🔴 Guidance 4Q26: 875-895M$ vs 955M$ esperado.
Por geografía:
- EEUU: 657M$ (+21% YoY), vs +16% en el 2Q.
- Internacional: 233M$ (x4 YoY). 135M$ de Eucalyptus, por lo que el resto crece un 80%.
Nota: 18M$ de membresías de pérdida de peso ya cobrados no se reconocen hasta el 4Q, por lo que Ingresos y EBITDA salen algo más feos de lo real.
Sigue...
3
📉 Presión en márgenes.
Siete puntos de margen bruto en un solo trimestre es mucho, y diecisiete en un año, ya ni os cuento…
Según el CFO, la culpa es sobre todo del internacional, donde están escalando GLP-1 de marca que dejan bastante menos margen que en EEUU... además de que, vender Wegovy y ahora también Lilly deja mucho menos margen que la semaglutida compuesta.
Ahora bien, después de lo que pasó con Novo, tenerlos de socios es el peaje por vender lo que el cliente quiere sin mirar de reojo a los tribunales.
Mi opinión no ha cambiado... en esta fase de crecimiento de la empresa, si hay que invertir para crecer en datos, péptidos, wearables o IA para la app, adelante. Aquí, como curiosidad, este ha sido el trimestre con más fichajes de ingenieros de su historia, y tecnología ya se come un 8% de los ingresos.
Con el internacional, en cambio, sigo siendo escéptico, sobre todo en Europa. Ahora van a ir a por Reino Unido y Alemania con marketing agresivo y bajadas de precio, y ya avisan de que el 4Q también tendrá márgenes bajos.
Yo habría consolidado primero EEUU y Canadá, que hay TAM de sobra, pero bueno, la expansión ya está hecha, y doy un voto de confianza a Dudum, pero que el internacional acabe pareciéndose a EEUU lo tengo que ver en los números, no en el Powerpoint… y me cuesta verlo rentable en varios años.
Sigue...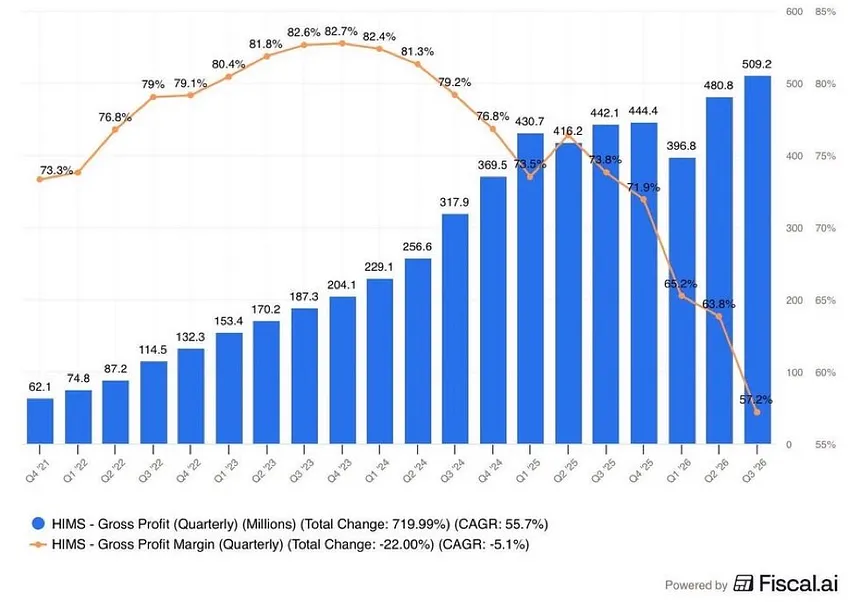
Siete puntos de margen bruto en un solo trimestre es mucho, y diecisiete en un año, ya ni os cuento…
Según el CFO, la culpa es sobre todo del internacional, donde están escalando GLP-1 de marca que dejan bastante menos margen que en EEUU... además de que, vender Wegovy y ahora también Lilly deja mucho menos margen que la semaglutida compuesta.
Ahora bien, después de lo que pasó con Novo, tenerlos de socios es el peaje por vender lo que el cliente quiere sin mirar de reojo a los tribunales.
Mi opinión no ha cambiado... en esta fase de crecimiento de la empresa, si hay que invertir para crecer en datos, péptidos, wearables o IA para la app, adelante. Aquí, como curiosidad, este ha sido el trimestre con más fichajes de ingenieros de su historia, y tecnología ya se come un 8% de los ingresos.
Con el internacional, en cambio, sigo siendo escéptico, sobre todo en Europa. Ahora van a ir a por Reino Unido y Alemania con marketing agresivo y bajadas de precio, y ya avisan de que el 4Q también tendrá márgenes bajos.
Yo habría consolidado primero EEUU y Canadá, que hay TAM de sobra, pero bueno, la expansión ya está hecha, y doy un voto de confianza a Dudum, pero que el internacional acabe pareciéndose a EEUU lo tengo que ver en los números, no en el Powerpoint… y me cuesta verlo rentable en varios años.
Sigue...
4
🔴 Pérdida de suscriptores y el fichaje de Andrew Huberman.
El QoQ ha pasado de 2,89 a 2,79 millones de suscriptores (-3,5%). Parece poca cosa, pero es el dato que más ha escocido al mercado, y con razón, porque es la gasolina de toda la tesis.
Según el management, han frenado a propósito el marketing de pérdida de peso en EEUU. ¿Para qué quemar caja en septiembre con una oferta a medias, si en enero llegan Lilly, los packs con Novo, las suscripciones de varios meses, los péptidos… y los propósitos de año nuevo? A eso se suma la migración de clientes de Eucalyptus a Hims & Hers, en el trimestre anterior se contaron todos los clientes de Eucalyptus como suscriptores, pero en la migración han volado unos cuantos (no se sabe la cantidad exacta porque no se dijo en la call).
¿Tiene sentido? Sí, lo tiene. Con un problema de producto, seguramente no veríamos EEUU acelerando al +21% ni el ARPU en máximos. Y con los GLP-1 ya convertidos en commodity y el CAC disparado, ahorrarse medio año de guerra comercial tiene sentido.
Pero tampoco seamos ingenuos... parte importante de esta fuga es gente que entró por la Semaglutida compuesta barata, cuyos tratamientos han ido finalizando y que no están dispuestos a pagar lo que cuesta Wegovy. Y ya avisan de que el 4Q también vendrá con viento en contra.
Y aquí entra Huberman, al consejo y como asesor científico y de marca. Su público (hombres de 25-55 obsesionados con optimizar su salud) es exactamente un potencial cliente de Hims, y más ahora con testosterona, análisis en casa y péptidos.
Tenerlo cuesta unos 8-9M$ al año, parece mucho, pero es menos de un 1% de lo que gastan en publicidad. Si, pongamos como ejemplo, trae 50.000 suscriptores al año, saldrían a menos de 200$ de CAC frente a los 750$ con anuncios normales.
Sinceramente creo que, aunque frenaran de forma deliberada el marketing, ellos no pensaban que el número de suscriptores fuera a disminuir. Veremos como acaba saliendo este movimiento, que, si bien va en la dirección correcta, el elevado coste de la operación evidencia la preocupación de la compañía con este decrecimiento de usuarios. Otra bandera amarilla/naranja a seguir de cerca.
Sigue...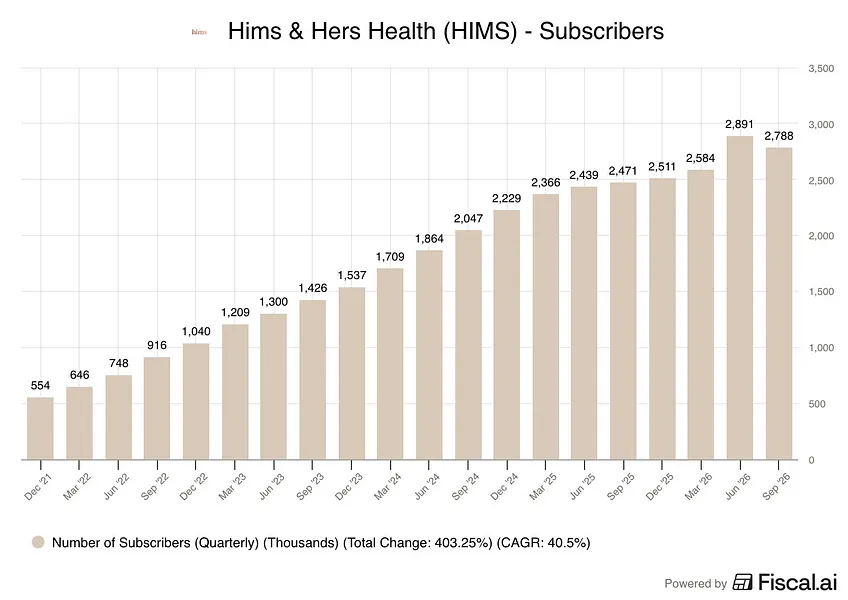

El QoQ ha pasado de 2,89 a 2,79 millones de suscriptores (-3,5%). Parece poca cosa, pero es el dato que más ha escocido al mercado, y con razón, porque es la gasolina de toda la tesis.
Según el management, han frenado a propósito el marketing de pérdida de peso en EEUU. ¿Para qué quemar caja en septiembre con una oferta a medias, si en enero llegan Lilly, los packs con Novo, las suscripciones de varios meses, los péptidos… y los propósitos de año nuevo? A eso se suma la migración de clientes de Eucalyptus a Hims & Hers, en el trimestre anterior se contaron todos los clientes de Eucalyptus como suscriptores, pero en la migración han volado unos cuantos (no se sabe la cantidad exacta porque no se dijo en la call).
¿Tiene sentido? Sí, lo tiene. Con un problema de producto, seguramente no veríamos EEUU acelerando al +21% ni el ARPU en máximos. Y con los GLP-1 ya convertidos en commodity y el CAC disparado, ahorrarse medio año de guerra comercial tiene sentido.
Pero tampoco seamos ingenuos... parte importante de esta fuga es gente que entró por la Semaglutida compuesta barata, cuyos tratamientos han ido finalizando y que no están dispuestos a pagar lo que cuesta Wegovy. Y ya avisan de que el 4Q también vendrá con viento en contra.
Y aquí entra Huberman, al consejo y como asesor científico y de marca. Su público (hombres de 25-55 obsesionados con optimizar su salud) es exactamente un potencial cliente de Hims, y más ahora con testosterona, análisis en casa y péptidos.
Tenerlo cuesta unos 8-9M$ al año, parece mucho, pero es menos de un 1% de lo que gastan en publicidad. Si, pongamos como ejemplo, trae 50.000 suscriptores al año, saldrían a menos de 200$ de CAC frente a los 750$ con anuncios normales.
Sinceramente creo que, aunque frenaran de forma deliberada el marketing, ellos no pensaban que el número de suscriptores fuera a disminuir. Veremos como acaba saliendo este movimiento, que, si bien va en la dirección correcta, el elevado coste de la operación evidencia la preocupación de la compañía con este decrecimiento de usuarios. Otra bandera amarilla/naranja a seguir de cerca.
Sigue...
5
Guidance 4Q26.
Aún queda un trimestre malo, y ya nos lo han adelantado... a ver si el mercado lo ha descontado... que esa es otra película.
Para el 4Q esperan 875-895M$ de ingresos (+42-45% YoY), prácticamente planos respecto a este trimestre, cuando el mercado esperaba 955M$. Y un EBITDA ajustado de 70-90M$, frente a los 102M$ del consenso.
Para el año recortan el EBITDA a 257-277M$, desde los 275-325M$ que daban en agosto.
Lo único bueno es el internacional... al menos 650M$ en 2026 (antes 600M$) y, según Dudum, más de 1.000M$ de run rate en 2027.
Ah, y mantienen el FCF positivo para el año, que no es poca cosa.
Pero lo que de verdad molesta es que no es la primera vez este año que recortan los números... El management tiene la mala costumbre de dar las malas noticias a plazos… y eso el mercado lo cobra caro.
Sigue...
Aún queda un trimestre malo, y ya nos lo han adelantado... a ver si el mercado lo ha descontado... que esa es otra película.
Para el 4Q esperan 875-895M$ de ingresos (+42-45% YoY), prácticamente planos respecto a este trimestre, cuando el mercado esperaba 955M$. Y un EBITDA ajustado de 70-90M$, frente a los 102M$ del consenso.
Para el año recortan el EBITDA a 257-277M$, desde los 275-325M$ que daban en agosto.
Lo único bueno es el internacional... al menos 650M$ en 2026 (antes 600M$) y, según Dudum, más de 1.000M$ de run rate en 2027.
Ah, y mantienen el FCF positivo para el año, que no es poca cosa.
Pero lo que de verdad molesta es que no es la primera vez este año que recortan los números... El management tiene la mala costumbre de dar las malas noticias a plazos… y eso el mercado lo cobra caro.
Sigue...
6
¿Se ha roto la tesis de $HIMS como plataforma integral de salud?
Bajo mi punto de vista, no.
La tesis nunca fue vender muchos GLP-1, era tener la relación directa con el paciente, sus datos y la capacidad de ir mejorando su salud. Lo resumió Dudum en la call, “en salud, quien posee la relación con el cliente gana”. La pérdida de peso es la puerta de entrada, no el destino.
Y por debajo del ruido, este trimestre la plataforma ha avanzado:
- Testosterona inyectable y oral con análisis de sangre en casa, su primera sustancia controlada. Vender Wegovy lo hace cualquiera, montar esto ya no.
- La IA ya llega al 70% de los clientes de pérdida de peso, que interactúan 4 veces más.
- HERS camino de los 1.000M$ este año y testosterona hacia 100M$ de run rate.
- Peptides+ a finales de mes, y más adelante BPC-157 y TB-500 con APIs fabricadas por ellos mismos en Menlo Park.
Y no olvidemos de dónde venimos... que hace nueve meses Novo les demandaba, la acción caía un 25% en un día y muchos daban la empresa por muerta. Hoy Novo y Lilly son socios, así que, hemos pasado de enemigos a socios de los dos gigantes del sector en menos de un año, pero parece que el mercado no lo valora.
Eso sí, recordemos las dos banderas naranjas a vigilar:
- Los márgenes, que deberían estabilizarse ya en el 4Q.
- Los suscriptores, que tienen que volver a crecer en el 1Q27, ahora que no hay excusa de oferta incompleta.
Si alguna se vuelve roja, la tesis podría cambiar.
Y por último queda la demanda de la FTC, con unos 60M$ provisionados y vista el 14 de enero, que lo normal es que se pacte sin pasar de ahí.
Sigue...
Bajo mi punto de vista, no.
La tesis nunca fue vender muchos GLP-1, era tener la relación directa con el paciente, sus datos y la capacidad de ir mejorando su salud. Lo resumió Dudum en la call, “en salud, quien posee la relación con el cliente gana”. La pérdida de peso es la puerta de entrada, no el destino.
Y por debajo del ruido, este trimestre la plataforma ha avanzado:
- Testosterona inyectable y oral con análisis de sangre en casa, su primera sustancia controlada. Vender Wegovy lo hace cualquiera, montar esto ya no.
- La IA ya llega al 70% de los clientes de pérdida de peso, que interactúan 4 veces más.
- HERS camino de los 1.000M$ este año y testosterona hacia 100M$ de run rate.
- Peptides+ a finales de mes, y más adelante BPC-157 y TB-500 con APIs fabricadas por ellos mismos en Menlo Park.
Y no olvidemos de dónde venimos... que hace nueve meses Novo les demandaba, la acción caía un 25% en un día y muchos daban la empresa por muerta. Hoy Novo y Lilly son socios, así que, hemos pasado de enemigos a socios de los dos gigantes del sector en menos de un año, pero parece que el mercado no lo valora.
Eso sí, recordemos las dos banderas naranjas a vigilar:
- Los márgenes, que deberían estabilizarse ya en el 4Q.
- Los suscriptores, que tienen que volver a crecer en el 1Q27, ahora que no hay excusa de oferta incompleta.
Si alguna se vuelve roja, la tesis podría cambiar.
Y por último queda la demanda de la FTC, con unos 60M$ provisionados y vista el 14 de enero, que lo normal es que se pacte sin pasar de ahí.
Sigue...
7
Si queréis más detalle, tenéis el artículo completo en el siguiente link: elingenierodewallstreet.substack.com/p/hims-resulta…
Un saludo!
Un saludo!