El hundimiento de The Italian Sea Group $TISG. De ser una de las...

El Ingeniero de Wall Street@IngWallStreet
36 views
Oct 25, 2026
~5 min read
Advertisement
1
El hundimiento de The Italian Sea Group $TISG.
De ser una de las niñas bonitas de X, a estar en concurso de acreedores...
En marzo de 2024 cotizaba a 11,12€, hoy ha cerrado en 0,67€. Una caída de más del 90%.
🧵Os cuento su historia...
1/8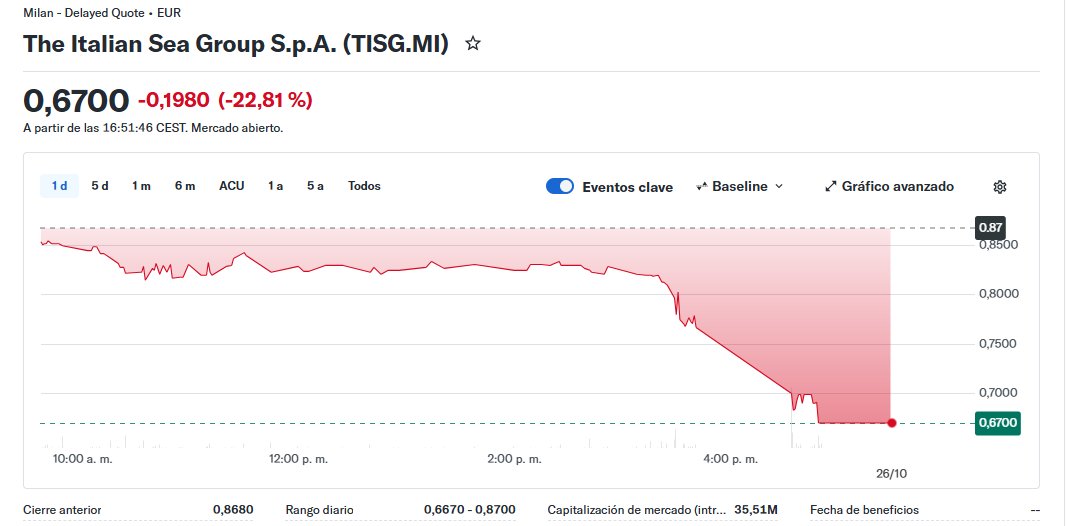
De ser una de las niñas bonitas de X, a estar en concurso de acreedores...
En marzo de 2024 cotizaba a 11,12€, hoy ha cerrado en 0,67€. Una caída de más del 90%.
🧵Os cuento su historia...
1/8
2
La época dorada.
TISG salió a bolsa en junio de 2021 a 4,90€ por acción, con una capitalización de unos 260M€.
Y lo cierto es que la historia fue muy fácil de comprar:
- Yates de lujo hechos en Italia, con marcas como Admiral (de la mano de Armani, que además entró como accionista) o Tecnomar (con Lamborghini).
- La compra de Perini Navi en 2021, salida de la quiebra, por 80M€. Una marca icónica de veleros a precio de saldo.
- Una cartera de pedidos que no paraba de crecer.
En 2024 facturó 404M€ (+11% YoY), con una cartera de pedidos de 1,24B€.
En marzo de 2024 GC Holding (el holding del fundador y CEO, Giovanni Costantino) colocó acciones a 10,1€, con la acción en 11,12€, y la empresa pasó al segmento STAR.
En X se hablaba de ella como una de las small caps europeas con más potencial. Y lo cierto es que yo también lo pensaba.
2/8
TISG salió a bolsa en junio de 2021 a 4,90€ por acción, con una capitalización de unos 260M€.
Y lo cierto es que la historia fue muy fácil de comprar:
- Yates de lujo hechos en Italia, con marcas como Admiral (de la mano de Armani, que además entró como accionista) o Tecnomar (con Lamborghini).
- La compra de Perini Navi en 2021, salida de la quiebra, por 80M€. Una marca icónica de veleros a precio de saldo.
- Una cartera de pedidos que no paraba de crecer.
En 2024 facturó 404M€ (+11% YoY), con una cartera de pedidos de 1,24B€.
En marzo de 2024 GC Holding (el holding del fundador y CEO, Giovanni Costantino) colocó acciones a 10,1€, con la acción en 11,12€, y la empresa pasó al segmento STAR.
En X se hablaba de ella como una de las small caps europeas con más potencial. Y lo cierto es que yo también lo pensaba.
2/8
3
El hundimiento del Bayesian.
El 19 de agosto de 2024 el Bayesian, un velero de 56 metros de Perini Navi, se hundió frente a Porticello (Sicilia) en una tormenta y murieron 7 personas.
El barco se construyó años antes de que TISG comprara Perini Navi, así que, en principio, el golpe para la empresa debería haber sido de imagen, no mucho más.
El problema fue la reacción del Founder y CEO Costantino... cero empatía, y a culpar a la tripulación desde el minuto uno. Y luego vinieron las demandas:
- Septiembre 2024: un abogado presenta una demanda de 186M£ contra la viuda de una de las víctimas. Con toda la prensa en contra, TISG dice que se hizo sin su consentimiento, despide al abogado y la retira.
- Enero 2026: demanda de unos 456M€ (400M£) contra la sociedad propietaria del yate, el capitán y dos tripulantes, pidiendo daños por la caída de ventas de Perini Navi y de la cotización.
Mientras tanto, la investigación británica (MAIB) señalaba vulnerabilidades de estabilidad del barco que ni el propietario ni la tripulación conocían.
Se puede tener razón o no en lo técnico, pero así no se protege una marca de lujo.
3/8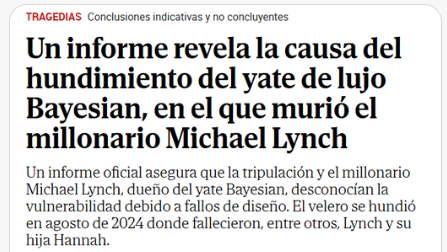
El 19 de agosto de 2024 el Bayesian, un velero de 56 metros de Perini Navi, se hundió frente a Porticello (Sicilia) en una tormenta y murieron 7 personas.
El barco se construyó años antes de que TISG comprara Perini Navi, así que, en principio, el golpe para la empresa debería haber sido de imagen, no mucho más.
El problema fue la reacción del Founder y CEO Costantino... cero empatía, y a culpar a la tripulación desde el minuto uno. Y luego vinieron las demandas:
- Septiembre 2024: un abogado presenta una demanda de 186M£ contra la viuda de una de las víctimas. Con toda la prensa en contra, TISG dice que se hizo sin su consentimiento, despide al abogado y la retira.
- Enero 2026: demanda de unos 456M€ (400M£) contra la sociedad propietaria del yate, el capitán y dos tripulantes, pidiendo daños por la caída de ventas de Perini Navi y de la cotización.
Mientras tanto, la investigación británica (MAIB) señalaba vulnerabilidades de estabilidad del barco que ni el propietario ni la tripulación conocían.
Se puede tener razón o no en lo técnico, pero así no se protege una marca de lujo.
3/8
4
🔴 Las primeras red flags.
En los resultados de los 9M24 ya se veía que la cartera de pedidos neta bajaba, y que no se había vendido ningún yate en el 3Q24.
La empresa insistía en que estaba muy cerca de cerrar contratos grandes... y aquí empezó lo que más me molestó de todo: promesas de contratos “a falta de firma” que nunca llegaron. Y no una vez, fueron varias.
Y en pleno lío, en noviembre de 2024, el hijo del CEO, Gianmaria Costantino, con limitada experiencia laboral, es nombrado Chief Commercial Officer.
Producto excelente, sí, pero cuando el management empezó a vender más humo que barcos, a mí me dejaron de salir las cuentas del riesgo/recompensa, así que recogí beneficios y me bajé del barco.
4/8
En los resultados de los 9M24 ya se veía que la cartera de pedidos neta bajaba, y que no se había vendido ningún yate en el 3Q24.
La empresa insistía en que estaba muy cerca de cerrar contratos grandes... y aquí empezó lo que más me molestó de todo: promesas de contratos “a falta de firma” que nunca llegaron. Y no una vez, fueron varias.
Y en pleno lío, en noviembre de 2024, el hijo del CEO, Gianmaria Costantino, con limitada experiencia laboral, es nombrado Chief Commercial Officer.
Producto excelente, sí, pero cuando el management empezó a vender más humo que barcos, a mí me dejaron de salir las cuentas del riesgo/recompensa, así que recogí beneficios y me bajé del barco.
4/8
5
Febrero de 2026, el principio del fin.
El 18 de febrero el consejo reconoce sobrecostes (“extra budget”) en la mayoría de los contratos en curso.
La acción cae un -35,7% en un día, hasta 2,66€.
Y lo mejor (o lo peor)... no explican el porqué de los sobrecostes. Se contrata a KPMG para una due diligence forense y el 2 de marzo la empresa habla de un sistema que se saltaba el bloqueo de presupuesto de cada contrato, gestionado por “personas aún no identificadas del todo”.
El 9 de marzo, Costantino denuncia a varios ex-directivos por darle cifras de los contratos que no se correspondían con la realidad... El ex-presidente y el ex-CFO lo niegan todo y dicen que dimitieron ellos, con causa justificada.
Un show tremendo...
5/8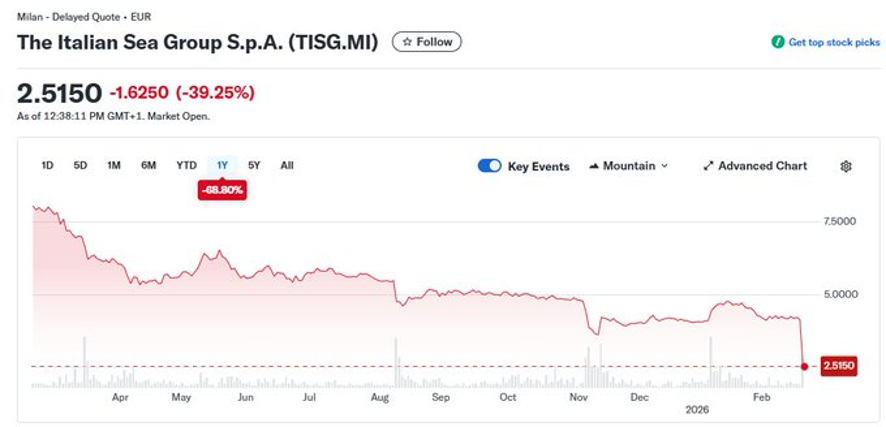
El 18 de febrero el consejo reconoce sobrecostes (“extra budget”) en la mayoría de los contratos en curso.
La acción cae un -35,7% en un día, hasta 2,66€.
Y lo mejor (o lo peor)... no explican el porqué de los sobrecostes. Se contrata a KPMG para una due diligence forense y el 2 de marzo la empresa habla de un sistema que se saltaba el bloqueo de presupuesto de cada contrato, gestionado por “personas aún no identificadas del todo”.
El 9 de marzo, Costantino denuncia a varios ex-directivos por darle cifras de los contratos que no se correspondían con la realidad... El ex-presidente y el ex-CFO lo niegan todo y dicen que dimitieron ellos, con causa justificada.
Un show tremendo...
5/8
6
Cuesta abajo y sin frenos.
- 16 de marzo: entra en composición negociada de la crisis (un proceso extrajudicial). La acción se desploma un -47,1%, hasta 1,07€.
- Julio: lo da por imposible y pide el concordato preventivo (concurso de acreedores en continuidad).
- 20 de julio: dimiten Costantino y su hijo, y cae todo el consejo.
- Resultados FY25: ingresos de 295,1M€ (-27% YoY) y pérdidas de 170,9M€.
- Septiembre: BDO, el auditor, no puede dar opinión sobre las cuentas de 2025 por falta de evidencia suficiente... y después dimite.
- Patrimonio neto negativo de más de 400M€ a 31 de julio.
Y la guinda del pastel: el 9 de octubre, el nuevo consejo vuelve a nombrar a Giovanni Costantino como CEO, dentro de los límites del procedimiento concursal.
- 16 de marzo: entra en composición negociada de la crisis (un proceso extrajudicial). La acción se desploma un -47,1%, hasta 1,07€.
- Julio: lo da por imposible y pide el concordato preventivo (concurso de acreedores en continuidad).
- 20 de julio: dimiten Costantino y su hijo, y cae todo el consejo.
- Resultados FY25: ingresos de 295,1M€ (-27% YoY) y pérdidas de 170,9M€.
- Septiembre: BDO, el auditor, no puede dar opinión sobre las cuentas de 2025 por falta de evidencia suficiente... y después dimite.
- Patrimonio neto negativo de más de 400M€ a 31 de julio.
Y la guinda del pastel: el 9 de octubre, el nuevo consejo vuelve a nombrar a Giovanni Costantino como CEO, dentro de los límites del procedimiento concursal.
7
¿Y ahora qué?
Pues el 19 de octubre se recibieron 5 ofertas vinculantes, todas como asset deal (se compran los astilleros y los activos, no la empresa cotizada):
- Sri Global (Gallazzi y Vacchi): todo el grupo, con toda la plantilla. Se habla de unos 260M€, sin confirmar.
- Azimut Benetti: astilleros de Carrara, La Spezia y Viareggio.
- Polo Nautico Carrara (de Sanlorenzo): solo La Spezia. En verano hablaban de comprarlo todo.
- Baglietto: solo La Spezia.
- Una quinta, sin confirmar.
Y ojo con esto, porque aquí está la clave para el accionista... que todas sean asset deal significa que el dinero se lo llevan los acreedores, y con un patrimonio neto de -400M€, para el accionista va a quedar muy poco, o nada.
El mercado lo ha entendido así, -11% el día del anuncio, y ahora cotiza en el entorno de los 0,70€.
El plan de reestructuración tiene que llegar al tribunal de Florencia antes de que acabe octubre.
Pues el 19 de octubre se recibieron 5 ofertas vinculantes, todas como asset deal (se compran los astilleros y los activos, no la empresa cotizada):
- Sri Global (Gallazzi y Vacchi): todo el grupo, con toda la plantilla. Se habla de unos 260M€, sin confirmar.
- Azimut Benetti: astilleros de Carrara, La Spezia y Viareggio.
- Polo Nautico Carrara (de Sanlorenzo): solo La Spezia. En verano hablaban de comprarlo todo.
- Baglietto: solo La Spezia.
- Una quinta, sin confirmar.
Y ojo con esto, porque aquí está la clave para el accionista... que todas sean asset deal significa que el dinero se lo llevan los acreedores, y con un patrimonio neto de -400M€, para el accionista va a quedar muy poco, o nada.
El mercado lo ha entendido así, -11% el día del anuncio, y ahora cotiza en el entorno de los 0,70€.
El plan de reestructuración tiene que llegar al tribunal de Florencia antes de que acabe octubre.
8
Conclusión...
$TISG tenía todo para salir bien: un buen producto, marcas con mucho prestigio, un sector de lujo con barreras de entrada y un fundador con mucho skin in the game (sigue teniendo el 53,6%).
Pero en algo más de un año y medio hemos visto una reacción nefasta al Bayesian, nepotismo en plena crisis, promesas que no se cumplían, sobrecostes que nadie explicaba y un auditor que no firma las cuentas.
De TISG me llevo una lección que aplico en todas mis posiciones... no nos tiene que temblar el pulso a la hora de salir de una empresa cuando el management empieza a dar red flags.
Una mala gestión puede hundir hasta el mejor de los barcos, y nunca mejor dicho.
8/8
$TISG tenía todo para salir bien: un buen producto, marcas con mucho prestigio, un sector de lujo con barreras de entrada y un fundador con mucho skin in the game (sigue teniendo el 53,6%).
Pero en algo más de un año y medio hemos visto una reacción nefasta al Bayesian, nepotismo en plena crisis, promesas que no se cumplían, sobrecostes que nadie explicaba y un auditor que no firma las cuentas.
De TISG me llevo una lección que aplico en todas mis posiciones... no nos tiene que temblar el pulso a la hora de salir de una empresa cuando el management empieza a dar red flags.
Una mala gestión puede hundir hasta el mejor de los barcos, y nunca mejor dicho.
8/8