🔥 TE EXPLICO POR QUÉ MICHAEL BURRY VE UNA BURBUJA AÚN PEOR QUE LA...

Matias Scalbi@MatiasScalbi
32 views
Sep 14, 2026
~22 min read
Advertisement
1
🔥 TE EXPLICO POR QUÉ MICHAEL BURRY VE UNA BURBUJA AÚN PEOR QUE LA DE 2008, AHORA EN LA IA, EN MENOS DE 10 MINUTOS
Si tampoco entendías por qué el trader de The Big Short está TAN shorteado en el sector, GUARDA esto
Siempre es bueno ver la posición contraria
Vamos a ello 👇🏼
Si tampoco entendías por qué el trader de The Big Short está TAN shorteado en el sector, GUARDA esto
Siempre es bueno ver la posición contraria
Vamos a ello 👇🏼
2
2/ Quién es Burry, un visionario el cuál el timing es su peor enemigo
Es el tipo que en 2005 compró seguros contra hipotecas que casi nadie quería mirar. Entre 2005 y 2007 su fondo perdió dinero DOS AÑOS con la tesis correcta, y los inversores le pedían la cabeza
En 2008 el mercado le dio la razón. De ahí salió The Big Short, la famosa película (pd: veanla)
El patrón no es acertar el activo. Es acertar el desequilibrio y fallar en el calendario. En 2020 shorteó Tesla y se metió en GameStop del lado largo en el peor momento
Buffett lo llamó Cassandra: la que avisa y no la escuchan. Ahora su nombre en X es Cassandra Unchained @michaeljburry
En agosto de 2026 Scion ya está desregistrado
El 13F (el reporte trimestral de posiciones que mandan los fondos a la SEC) dejó de existir. Las posiciones las cuenta él en un Substack de $379 dólares al año, así que a partir de acá hay que tomar su palabra y contrastarla con los balances, con el Journal y con lo que dicen Karp y Jensen
Es el tipo que en 2005 compró seguros contra hipotecas que casi nadie quería mirar. Entre 2005 y 2007 su fondo perdió dinero DOS AÑOS con la tesis correcta, y los inversores le pedían la cabeza
En 2008 el mercado le dio la razón. De ahí salió The Big Short, la famosa película (pd: veanla)
El patrón no es acertar el activo. Es acertar el desequilibrio y fallar en el calendario. En 2020 shorteó Tesla y se metió en GameStop del lado largo en el peor momento
Buffett lo llamó Cassandra: la que avisa y no la escuchan. Ahora su nombre en X es Cassandra Unchained @michaeljburry
En agosto de 2026 Scion ya está desregistrado
El 13F (el reporte trimestral de posiciones que mandan los fondos a la SEC) dejó de existir. Las posiciones las cuenta él en un Substack de $379 dólares al año, así que a partir de acá hay que tomar su palabra y contrastarla con los balances, con el Journal y con lo que dicen Karp y Jensen
3
3/ El tamaño real del trade, porque el titular de noviembre sigue vivo
El 13F mostraba puts sobre 5 millones de acciones de Palantir (valor nocional 912 millones de dólares) y 1 millón de Nvidia (187 millones). Burry salió a aclararlo en X: el nocional no es lo que se pone. El nocional es el valor de las acciones cubiertas. Lo que se arriesga es la prima
En Palantir pagó 9,2 millones de prima por 50.000 contratos con strike 50 (el precio a partir del cual el put paga) y vencimiento enero 2027. En Nvidia, puts con strike 110 a diciembre de 2027
Si se equivoca, pierde la prima. Si acierta por mucho, el múltiplo es grande. No es "mil millones cortos". Es una opción cara y chica contra un mercado de 5 trillones de dólares
El 24 de agosto escribió que la gran mayoría de la gente no debería shortear ni operar con margen
Esta semana compró calls de Nvidia como cobertura: cubre el short, no lo cancela. La frase que dejó es la tesis en una línea: Nvidia no va a devolverle al accionista lo que el precio de hoy está pidiendo
4
4/ Las cinco cifras que en X se tratan como si fueran la misma deuda. No lo son
176 billones: lo que Burry estima de depreciación extra en 2026-2028 si los GPUs duran 2 o 3 años y no los 5 o 6 que usan los hyperscalers (Microsoft, Google, Amazon, Meta) en el balance
182 billones: purchase obligations de Nvidia, los pedidos en firme. Un solo cliente representa 119 billones
662 billones: el fuera de balance que él contó en mayo, de cuatro o cinco compañías
879 billones: compromisos de compra a varios años del mapa de JPMorgan (nube, chips y servicios). Encima hay 46 billones de capital y mucha deuda metidos en OpenAI, Anthropic, xAI y el resto
3 trillones: el titular del Wall Street Journal del 16 de agosto. Leases (alquileres) que todavía no empezaron más compromisos de compra de unas nueve compañías, contra lo que muestra el balance
Ninguna de esas cifras es, por sí sola, un fraude. Lo que Burry sostiene es que la factura del boom no entra en el trimestre, y que una parte se está financiando en círculo
5
5/ Palantir: qué vende, porque mucha gente shortea el ticker sin saberlo
Gotham es la plataforma de defensa e inteligencia. Foundry, la de empresas (energía, hospitales, manufactura). AIP, lanzado en 2023, es la capa de inteligencia artificial generativa que se monta sobre las dos
La mitad de la factura es gobierno. La otra mitad, commercial, y esa es la que está creciendo
En el segundo trimestre de 2026 facturó USD 1,9 billones, 93% más que el año anterior, con 1,07 billones de ganancia neta (margen del 55% según las normas contables). El commercial estadounidense fue 764 millones, +149%. La guía anual la subieron a 8,15 billones
Alex Karp salió a CNBC y dijo, textual, que Burry está shorteando a las dos compañías que están haciendo todo el dinero. En el estado de resultados, Karp tiene razón
6
6/ El problema, para Burry, no es ese resultado. Es el múltiplo
Palantir cierra cerca de 173 dólares y vale unos 415 billones. A 73 veces ventas. A 150 veces ganancias. En septiembre de 2025 el precio sobre ventas llegó a 134. Bajó, y sigue en un territorio que el software no suele sostener
Encima paga una parte grande del sueldo en acciones (stock - based compensation), y las recompras sirven, en parte, para tapar esa dilución
El titular "Palantir vale menos de un dólar" fue un ejercicio de Burry sobre qué queda del equity si se retrata el estado de resultados. No es un precio objetivo a 2027. Tratarlo como si lo fuera le saca credibilidad a todo lo demás
El put de strike 50, con la acción a 173, necesita una caída del 71% de acá a enero. Eso no es un short de ciclo. Es una lotería con vencimiento corto. Esta semana le sumó al short igual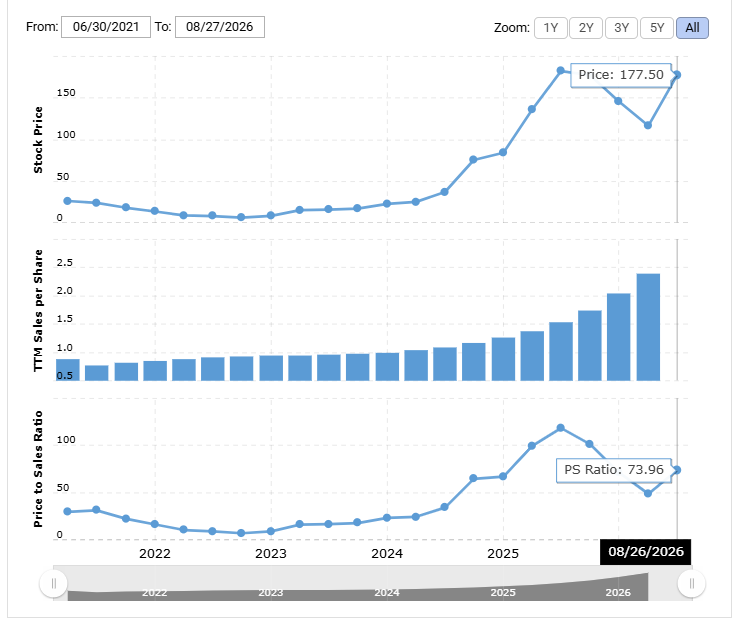
Palantir cierra cerca de 173 dólares y vale unos 415 billones. A 73 veces ventas. A 150 veces ganancias. En septiembre de 2025 el precio sobre ventas llegó a 134. Bajó, y sigue en un territorio que el software no suele sostener
Encima paga una parte grande del sueldo en acciones (stock - based compensation), y las recompras sirven, en parte, para tapar esa dilución
El titular "Palantir vale menos de un dólar" fue un ejercicio de Burry sobre qué queda del equity si se retrata el estado de resultados. No es un precio objetivo a 2027. Tratarlo como si lo fuera le saca credibilidad a todo lo demás
El put de strike 50, con la acción a 173, necesita una caída del 71% de acá a enero. Eso no es un short de ciclo. Es una lotería con vencimiento corto. Esta semana le sumó al short igual
7
7/ Nvidia es otra tesis
Burry no dice que sea Enron. Dice que es Cisco en 1999: la compañía que vende las palas en una fiebre real, con un resultado impecable, y un precio que asume que la fiebre no tiene techo
En mayo facturó USD 81,6 billones, de los cuales Data Center fueron 75,2, con 75% de margen bruto, 58,3 billones de ganancia neta y 49 billones de caja libre. El precio sobre ganancia es 33 veces, no 150 como Cisco en el pico
Los puts de strike 110, con la acción a 213, necesitan una caída del 48% de acá a diciembre de 2027. Cisco recuperó el precio de marzo de 2000 recién en diciembre de 2025, veinticinco años después. Nvidia hoy vale catorce veces lo que valía Cisco en ese techo
La analogía no es que Nvidia sea un fraude. Es que una empresa puede ser extraordinaria, facturar récords durante años, y aun así destruir al accionista que pagó el múltiplo del pico
8
8/ Qué mira Burry en Nvidia, más allá del récord
El último trimestre reportado fueron USD 81,6 billones contra una guía de 81. El consenso para el siguiente pide alrededor de 92 billones (el doble que hace un año) contra una guía de la compañía de 91 billones, más o menos 2%, sin un dólar de compute chino
La acción vale 5,16 trillones. Un precio sobre ganancia de 33 no es una locura de 2000. El múltiplo asume que esa curva sigue subiendo varios años
La línea que define no es si hacen 92 billones. Es la guía del trimestre siguiente. Si Jensen se sienta cerca de 104 billones, el mercado lee que el capex (la inversión en activos fijos) de Microsoft, Google, Amazon y Meta sigue compuesto. Si se sienta claramente por debajo, es la primera inflexión del ciclo
Burry no necesita un trimestre malo. Necesita que el pendiente de esa curva se rompa antes de que venzan los puts
Tres renglones del supplement para contrastar la tesis: cuánto viene de los cuatro grandes versus el resto (en mayo salieron 37,9 billones contra 37,5, y el 10-K igual dice que cuatro clientes son el 61% de la factura), el margen bruto guiado a 75%, y cualquier mención a pedidos en firme o a financiamiento de clientes
9
9/ Los pedidos están inflados, y hay encuesta
Los pedidos en firme de Nvidia pasaron de 16 billones a 182. Un cliente concentra 119 billones. Esta noche, en el balance, esa cifra saltó a 279, sobre todo memoria
Bernstein encuestó a 50 responsables de compras de data centers en Norteamérica (40% los grandes de la nube, 60% el resto). El doble pedido aparece en la mitad o más de los que respondieron. En transformadores de media tensión, el 68% está pidiendo entre 20 y 50% más de lo que espera usar
El 22 de agosto Burry retuiteó a un ejecutivo de Siemens, en Bloomberg: están tratando de no depender solo de data centers, entienden que en algún momento puede haber una burbuja, y están corriendo a recuperar la inversión
En 2000, con los routers y la fibra, empezó igual. Pedidos inflados porque nadie quería quedarse sin equipo, plazos de entrega eternos, y un trimestre en el que dos clientes cancelan lo que habían pedido de más y se cae todo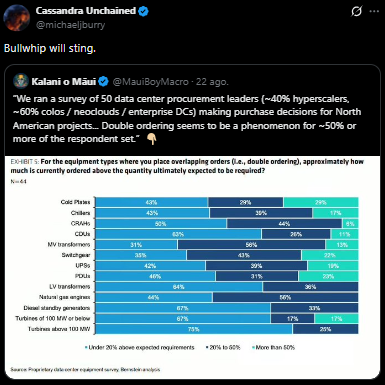

Los pedidos en firme de Nvidia pasaron de 16 billones a 182. Un cliente concentra 119 billones. Esta noche, en el balance, esa cifra saltó a 279, sobre todo memoria
Bernstein encuestó a 50 responsables de compras de data centers en Norteamérica (40% los grandes de la nube, 60% el resto). El doble pedido aparece en la mitad o más de los que respondieron. En transformadores de media tensión, el 68% está pidiendo entre 20 y 50% más de lo que espera usar
El 22 de agosto Burry retuiteó a un ejecutivo de Siemens, en Bloomberg: están tratando de no depender solo de data centers, entienden que en algún momento puede haber una burbuja, y están corriendo a recuperar la inversión
En 2000, con los routers y la fibra, empezó igual. Pedidos inflados porque nadie quería quedarse sin equipo, plazos de entrega eternos, y un trimestre en el que dos clientes cancelan lo que habían pedido de más y se cae todo
10
10/ El circuito, y hay que llamarlo por su nombre: "financiamiento circular"
No es "economía circular". Es el mismo dinero dando una vuelta y, en cada parada, alguien anotando un ingreso
El mapa de JPMorgan que circuló esta semana es el más limpio que hay: Microsoft, Google, Amazon, Meta, Oracle, Nvidia, AMD, OpenAI, Anthropic, xAI y CoreWeave. 46 billones de capital (y mucha deuda) metidos en los labs. 879 billones en compromisos de compra de nube, chips y servicios
OpenAI, que en 2025 perdió 38,5 billones y gasta unos 3,30 dólares por cada dólar que factura, tiene compute nombrado por entre 820 billones y 1,1 trillones: 250 billones con Azure, 300 con Oracle, 138 con AWS, 22,4 con CoreWeave, 10 con Broadcom, más hasta 6 gigawatts de AMD. Amazon, además, invirtió 15 billones en OpenAI con otros 35 contingentes
El cliente del centro no paga con flujo propio. Paga con capital, deuda y cheques de los mismos que le venden
Sam Altman, en agosto de 2025: los inversores están sobreexcitados con la inteligencia artificial, y al mismo tiempo es de lo más importante que pasó en mucho tiempo. Las dos mitades de esa frase son este hilo
11
11/ Nvidia (y ahora Broadcom) adentro de ese circuito
El acuerdo de invertir hasta 100 billones en OpenAI a cambio de 10 gigawatts de chips propios era una carta de intención. En enero Jensen dijo que nunca fue un compromiso. El Journal lo dio por congelado. Tratarlo como un cheque cobrado es un error
Lo que sí está firmado pesa más. Nvidia es socia de CoreWeave: en enero compró otros 2 billones y la participación pasó del 10%. Si CoreWeave no alquila los GPUs, Nvidia tiene que comprarle lo que sobre hasta 2032, por 6,3 billones iniciales. Es un contrato donde si el cliente no usa, el vendedor igual se queda con el hueco. En marzo metió otros 2 billones en Nebius, que Burry también shortea
En agosto Reuters publicó que Nvidia firmó 500 billones en acuerdos con seis bancos para que los clientes le construyan data centers, con opción de cubrir el 25%. Broadcom está en la misma: una sociedad vehículo, fuera del balance, de hasta 100 billones para financiar chips, sobre todo a Anthropic. Blackstone y Apollo en la mesa. El CDS de Broadcom saltó de 30 puntos básicos en junio a 122
AMD le dio a OpenAI el derecho a comprar 160 millones de acciones a un centavo, que se activa a medida que OpenAI le compra hasta 6 gigawatts. OpenAI se hace socia de AMD por comprarle chips
En 2000 eso se llamaba vendor financing: el que vende te presta para que le compres. Lucent y Nortel lo usaron para que los proveedores de internet les compraran equipos
Y esto es lo que se ve desde arriba. Un campus de data center, 2024 contra 2025. En un año el campo se llenó de naves. El circuito no es solo un mapa de cheques. Es cemento, chips y tierra
12
12/ CoreWeave compra chips con deuda y los alquila. Te explico por qué importa
En 2008 existía un producto que empaquetaba hipotecas dudosas, las cortaba en tramos y las vendía como si fueran seguras. Se llamaba CDO. El colateral era la casa. Acá el colateral es el chip
CoreWeave compra GPUs con deuda, los alquila a OpenAI, Microsoft y Meta (hay un contrato con Meta de 21 billones hasta 2032), y lo que garantiza esa deuda es el mismo chip que Burry dice que se deprecia en dos o tres años
El CEO, Michael Intrator, dice que los A100 de 2020 se siguen alquilando hasta 2029 y que los H100 se vuelven a alquilar al 95% del precio. Si eso es cierto, la tesis de depreciación se debilita
Jim Chanos, que no es Burry, hizo la cuenta al revés: con la vida útil que da el propio CEO, el retorno sobre el capital invertido da cero. En el primer trimestre facturó 2,08 billones, perdió 740 millones y gastó 7,7 billones de capex, con un backlog de 99,4 billones. Chanos lo resume así: las que construyen los modelos son tecnología, las que construyen los data centers son inmobiliarias de infraestructura
Burry, el 14 de agosto, dijo que CoreWeave era "memesville" y que no la tocaba. Diez días después la shorteó, comparándola con Level 3, la fibra de 2000

En 2008 existía un producto que empaquetaba hipotecas dudosas, las cortaba en tramos y las vendía como si fueran seguras. Se llamaba CDO. El colateral era la casa. Acá el colateral es el chip
CoreWeave compra GPUs con deuda, los alquila a OpenAI, Microsoft y Meta (hay un contrato con Meta de 21 billones hasta 2032), y lo que garantiza esa deuda es el mismo chip que Burry dice que se deprecia en dos o tres años
El CEO, Michael Intrator, dice que los A100 de 2020 se siguen alquilando hasta 2029 y que los H100 se vuelven a alquilar al 95% del precio. Si eso es cierto, la tesis de depreciación se debilita
Jim Chanos, que no es Burry, hizo la cuenta al revés: con la vida útil que da el propio CEO, el retorno sobre el capital invertido da cero. En el primer trimestre facturó 2,08 billones, perdió 740 millones y gastó 7,7 billones de capex, con un backlog de 99,4 billones. Chanos lo resume así: las que construyen los modelos son tecnología, las que construyen los data centers son inmobiliarias de infraestructura
Burry, el 14 de agosto, dijo que CoreWeave era "memesville" y que no la tocaba. Diez días después la shorteó, comparándola con Level 3, la fibra de 2000
13
13/ Oracle llegó a 345 dólares. Hoy vale 145. Ya tuvo su golpe
Se dejó el 56% desde el techo. El crédito lo vio antes que la acción
El backlog (los contratos ya firmados que todavía no facturó) está en 638 billones, 363% más que el año anterior, inflado por los 300 billones con OpenAI a cinco años. La caja libre del año fiscal 2026 fue negativa en 23,7 billones. S&P le bajó el rating a BBB-, el último escalón antes de bono basura. Blue Owl se bajó de un financiamiento de 10 billones
Si hay un Cisco en esta historia, no es Nvidia. Ya ocurrió, se llama Oracle, y Burry esta semana le sumó al short
La lección es incómoda. Oracle no era un fraude. Era una empresa con un contrato enorme cuyo cliente todavía no genera caja. Exactamente el nudo del circuito
14
14/ El mercado que ordena la tesis bajista y casi nadie pone en el hilo: los CDS
Un CDS (credit default swap) es un seguro contra default. Pagás una prima anual para que te cubran si la empresa no paga su deuda. Se cotiza en puntos básicos: 100 puntos básicos son 1% al año. A 100 puntos básicos, asegurar 10 millones de deuda cuesta 100.000 dólares por año
La acción puede seguir eufórica mientras el crédito ya está cobrando otro precio. En 2007 pasó exactamente eso con las hipotecas: las acciones de los bancos seguían altas cuando los CDS de AIG y de los paquetes de hipotecas ya se habían ido
Ayer ZeroHedge posteó que el CDS de Broadcom subió otros 5 puntos básicos y el de Nvidia 1, los dos en máximo histórico otra vez. No es un salto de un día. Nvidia está marcando récord todos los días. El crédito no está "alertando". Está cobrando otro precio, de a un punto por día
Números de julio y agosto, para no mezclarlos. CoreWeave, cerca de 855 puntos básicos (el mercado le pone alrededor de 50% de probabilidad de default a cinco años). Oracle, cerca de 215, arriba del pico de 2008. Broadcom, cerca de 122, desde 30 en junio cuando anunció la primera sociedad vehículo. Nvidia, 78 a 82, el máximo desde que el contrato empezó a operar en noviembre de 2025
82 puntos en Nvidia no dicen que vaya a quebrar. Genera decenas de billones de caja. El dato es la pendiente, y que Broadcom (que no es un alquilador de chips endeudado) se fue a 122 por una deuda fuera de balance
15
15/ Qué está descontando el crédito, explicado sencillo
El riesgo sale mal justo cuando más lo necesitás. Nvidia no solo vende GPUs. Invierte, financia y asume compromisos con los mismos que después le compran. Si el retorno del capex decepciona, se pueden deteriorar al mismo tiempo la demanda, la calidad de crédito de los clientes, el valor de las inversiones y la capacidad de refinanciar
La pregunta es qué parte de la demanda de Nvidia es orgánica y qué parte depende de que el propio ecosistema se siga financiando para comprar más compute
JPMorgan armó un canasto de CDS de hyperscalers (Alphabet, Amazon, Meta, Microsoft y Oracle) en bloques de 25 millones. El crédito de la IA ya es una categoría propia. En el primer trimestre se negociaron 4,6 billones nocionales en CDS de Microsoft, Amazon y Oracle, contra 759 millones un año atrás. El canasto no incluye a Nvidia ni a Broadcom, y justo esos dos son los que están haciendo máximos esta semana
Los hyperscalers pasaron de emitir 28 billones de bonos al año (2020 a 2024) a 121 en 2025. En lo que va de 2026 van 219 billones. JPMorgan estima 300 más en doce meses
CME, el 5 de octubre, lanza futuros sobre el alquiler de H100 y B200. El mercado ya está convirtiendo el chip en un producto financiero, como en 2006 convirtió la hipoteca
Burry shortea la acción. El crédito, en Oracle, CoreWeave y ahora Broadcom, se le adelantó
16
16/ Hasta acá el lado de Burry. Vamos al otro, con los mismos balances (este es mi lado jaja)
Azure superó 100 billones de facturación anual y creció 43% en el último trimestre. Microsoft 365 Copilot tiene más de 30 millones de asientos pagos. El negocio de IA de Microsoft, en el dato de abril, corría a 37 billones de ingresos anuales recurrentes, +123%. Hay 80 billones de backlog de Azure que Microsoft no puede entregar por falta de energía, no por falta de demanda
Los A100 de 2020 se siguen alquilando hasta 2029. En el primer trimestre, la mitad del Data Center de Nvidia ya no era hyperscaler. Un precio sobre ganancia de 33 no es el de Cisco en 2000
Si Copilot, Gemini y los agentes siguen al 40% y el capex se absorbe en el estado de resultados, los puts de 2027 se mueren con el paso del tiempo (a las opciones el reloj les come valor, aunque el precio no se mueva)
Karp no está mintiendo. Las dos compañías facturan de verdad. Cualquier tesis corta que no se siente con esos números no sirve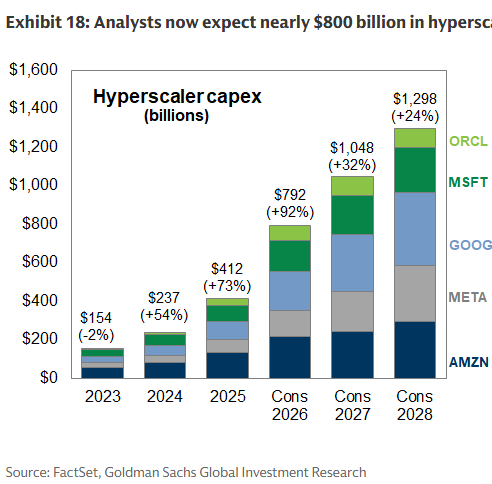
Azure superó 100 billones de facturación anual y creció 43% en el último trimestre. Microsoft 365 Copilot tiene más de 30 millones de asientos pagos. El negocio de IA de Microsoft, en el dato de abril, corría a 37 billones de ingresos anuales recurrentes, +123%. Hay 80 billones de backlog de Azure que Microsoft no puede entregar por falta de energía, no por falta de demanda
Los A100 de 2020 se siguen alquilando hasta 2029. En el primer trimestre, la mitad del Data Center de Nvidia ya no era hyperscaler. Un precio sobre ganancia de 33 no es el de Cisco en 2000
Si Copilot, Gemini y los agentes siguen al 40% y el capex se absorbe en el estado de resultados, los puts de 2027 se mueren con el paso del tiempo (a las opciones el reloj les come valor, aunque el precio no se mueva)
Karp no está mintiendo. Las dos compañías facturan de verdad. Cualquier tesis corta que no se siente con esos números no sirve
17
17/ Por qué el gasto no se corta, aunque el retorno sea "flojo"
El cuello de botella real en 2026 no es el pedido de chips. Es el electrón. El precio de capacidad en PJM (el mercado eléctrico del este de Estados Unidos) se multiplicó por diez. Microsoft, Amazon, Google y Meta están firmando nucleares, gas y contratos de quince años
Si el Estado y los fondos soberanos son el comprador de último recurso (Stargate anunció 500 billones con SoftBank, Oracle y MGX de Abu Dabi), el capex no se corta aunque el retorno sea mediocre
DeepSeek, en enero de 2025, entrenó un modelo que el mercado leyó como de 5,6 millones de dólares y se llevó 800 billones de capitalización de Nvidia y Broadcom en un día. El gasto no se detuvo
Burry citó hace diez días un paper de Stanford: el 88,7% de las consultas de chat se pueden resolver con modelos chicos en una laptop, y la inteligencia que sacás por cada watt mejoró 5,3 veces en dos años. Eso puede ser el agujero de 2028, no el de octubre
La tesis de Burry necesita que alguien, en algún trimestre, deje de firmar el tramo siguiente. Todavía no pasó. Esta noche Nvidia guió 108 billones y dijo que la oferta es el freno hasta el año fiscal 2028
18
18/ Sus posiciones al completo, porque no es un BEAR permanente
Al 14 de agosto, según su Substack, los longs grandes eran Adobe, MercadoLibre, Zoetis y JD, alrededor del 8% cada uno. Después Lululemon, PayPal, Veeva, Flutter, Molina, HCA. Un poco de Fannie, Freddie y Sprouts. Cash al 12%
Hoy el tracker lo mostró duplicando Lululemon hasta el 17% de la cartera: la llamó "screaming cheap" antes de earnings del 3 de septiembre
Los shorts, de mayor a menor: el ETF de semiconductores (SOXX), Micron, Nebius, Nvidia, Oracle, Palantir, Caterpillar, y puts sobre QQQ por el 6% de la cartera. Cubrió Tesla y Applied Materials con ganancia. Vendió los puts de SOXX (le perdían) y los reemplazó por puts más grandes de QQQ a junio 2027
Esta semana: calls de Nvidia como cobertura, más short en Oracle, Palantir, Nebius y Caterpillar, y longs nuevos en Birkenstock y Freddie Mac
El resumen correcto no es que está apostando todo contra la inteligencia artificial. Es que está menos expuesto a que caigan los chips y más expuesto a que caiga el Nasdaq. MercadoLibre en el top long, para quien lea esto desde acá, es el trade inverso: compañías a las que el mercado ya les cobró el miedo a la IA, o que no viven de este capex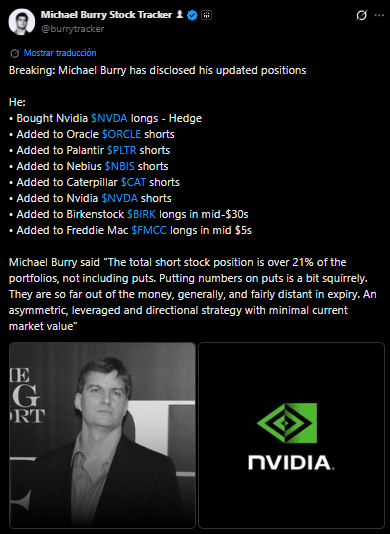
Al 14 de agosto, según su Substack, los longs grandes eran Adobe, MercadoLibre, Zoetis y JD, alrededor del 8% cada uno. Después Lululemon, PayPal, Veeva, Flutter, Molina, HCA. Un poco de Fannie, Freddie y Sprouts. Cash al 12%
Hoy el tracker lo mostró duplicando Lululemon hasta el 17% de la cartera: la llamó "screaming cheap" antes de earnings del 3 de septiembre
Los shorts, de mayor a menor: el ETF de semiconductores (SOXX), Micron, Nebius, Nvidia, Oracle, Palantir, Caterpillar, y puts sobre QQQ por el 6% de la cartera. Cubrió Tesla y Applied Materials con ganancia. Vendió los puts de SOXX (le perdían) y los reemplazó por puts más grandes de QQQ a junio 2027
Esta semana: calls de Nvidia como cobertura, más short en Oracle, Palantir, Nebius y Caterpillar, y longs nuevos en Birkenstock y Freddie Mac
El resumen correcto no es que está apostando todo contra la inteligencia artificial. Es que está menos expuesto a que caigan los chips y más expuesto a que caiga el Nasdaq. MercadoLibre en el top long, para quien lea esto desde acá, es el trade inverso: compañías a las que el mercado ya les cobró el miedo a la IA, o que no viven de este capex
19
19/ Lo que más se parece a 2008 no es Nvidia. Son los seguros y el crédito privado
Burry sostiene que aseguradoras compradas por private equity están cargando bonos respaldados por alquileres de data centers y de chips. En su formulación, el contagio no empieza por la acción de Nvidia. Empieza cuando se corta el financiamiento de la obra, que ya es una parte medible del crecimiento americano
El FMI, en julio, dijo que el boom de IA explica cerca de la mitad del crecimiento de ganancias del S&P 500 en 2026 y 2027, y puso una corrección de esas expectativas como riesgo a la baja. Por eso los puts de QQQ
La IA fue el 87% del capital de riesgo, el 49% de la emisión de bonos de buena calidad y el 38% de los bonos basura, en los números que él citó en julio. El boom ya no es solo acciones. Está en el mercado de crédito. El canasto de CDS de JPMorgan, los 855 puntos básicos de CoreWeave y la sociedad vehículo de 100 billones de Broadcom son esa foto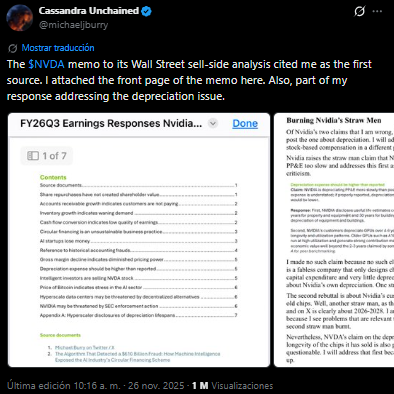


Burry sostiene que aseguradoras compradas por private equity están cargando bonos respaldados por alquileres de data centers y de chips. En su formulación, el contagio no empieza por la acción de Nvidia. Empieza cuando se corta el financiamiento de la obra, que ya es una parte medible del crecimiento americano
El FMI, en julio, dijo que el boom de IA explica cerca de la mitad del crecimiento de ganancias del S&P 500 en 2026 y 2027, y puso una corrección de esas expectativas como riesgo a la baja. Por eso los puts de QQQ
La IA fue el 87% del capital de riesgo, el 49% de la emisión de bonos de buena calidad y el 38% de los bonos basura, en los números que él citó en julio. El boom ya no es solo acciones. Está en el mercado de crédito. El canasto de CDS de JPMorgan, los 855 puntos básicos de CoreWeave y la sociedad vehículo de 100 billones de Broadcom son esa foto
20
20/ Cómo se equivoca, y cómo se puede contrastar
Este mes lo acusaron de promocionar China, salir de Alibaba y dejar a los que lo copiaron con la colocación de 10,2 billones en Hong Kong. GameStop y Tesla 2020 están en el mismo estante. Un análisis que esconda el historial no sirve
La tesis se puede poner a prueba. Burry cobra si, antes de que venzan los puts, un hyperscaler guía el capex claramente hacia abajo, Nvidia reconoce inventario o el margen se parte, CoreWeave refinancia en malas condiciones, OpenAI hace una ronda a menor valuación, Palantir va a 50 o Nvidia a 110
Pierde si Nvidia factura 350 o 400 billones en el año fiscal 2028 con margen cerca de 70, si Copilot y Azure siguen al 40%, si Oracle vuelve a caja libre positiva y convierte el backlog, si los H100 se vuelven a alquilar cinco años a más del 80% del precio original
Esta luego del balance de NVDA, con 96,2B de facturación y 108B de guidance, el segundo casillero se agrandó. Las dos cosas pueden ser verdad a la vez: que el circuito sea real y que el reloj de 2027 no le alcance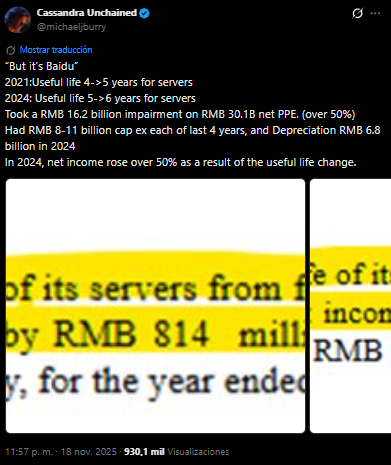


Este mes lo acusaron de promocionar China, salir de Alibaba y dejar a los que lo copiaron con la colocación de 10,2 billones en Hong Kong. GameStop y Tesla 2020 están en el mismo estante. Un análisis que esconda el historial no sirve
La tesis se puede poner a prueba. Burry cobra si, antes de que venzan los puts, un hyperscaler guía el capex claramente hacia abajo, Nvidia reconoce inventario o el margen se parte, CoreWeave refinancia en malas condiciones, OpenAI hace una ronda a menor valuación, Palantir va a 50 o Nvidia a 110
Pierde si Nvidia factura 350 o 400 billones en el año fiscal 2028 con margen cerca de 70, si Copilot y Azure siguen al 40%, si Oracle vuelve a caja libre positiva y convierte el backlog, si los H100 se vuelven a alquilar cinco años a más del 80% del precio original
Esta luego del balance de NVDA, con 96,2B de facturación y 108B de guidance, el segundo casillero se agrandó. Las dos cosas pueden ser verdad a la vez: que el circuito sea real y que el reloj de 2027 no le alcance
21
21/ El balance de $NVDA salió. Y es un monstruo
Facturó 96,2 billones contra 92,2 que pedía el consenso y 91 que había guiado la compañía. Data Center, 89 billones. Margen bruto, 75%. Ganancia neta, 59,7 billones. La guía del trimestre que viene: 108 billones, contra 104,2 que esperaba Wall Street, y sin un dólar de compute chino
La rampa de los últimos cuatro trimestres quedó así: 68,1, 81,6, 96,2, y ahora 108 de guía. Colette Kress dijo que en el año fiscal 2028 esperan crecer 70%, y que sería 100 si no los frenara la oferta. El sell-side tenía 40. Vera Rubin va a ser el 20% del Data Center en el trimestre que viene. After hours la acción se fue cerca de 219
Este es el escenario uno que describimos más arriba. El ciclo no se cortó. Cisco también imprimía récords en 1999. El put de strike 110 queda todavía más lejos. Los calls que Burry compró esta semana, esta noche le sirven
Ahora, tres renglones que el titular no va a poner y que son exactamente la tesis. Los pedidos en firme saltaron de 119 billones a 279, sobre todo memoria. Los días de cobro se fueron a 60: les están alargando el plazo a clientes grandes. Y Nvidia, textual, dijo que va a usar el balance para los labs y que eso va a ser un cuarto del negocio el año que viene. Después escribió: "sabemos que algunos van a llamar a esto circular financing. Nosotros lo vemos distinto"
Tomo resumen de lo de @aleabitoreddit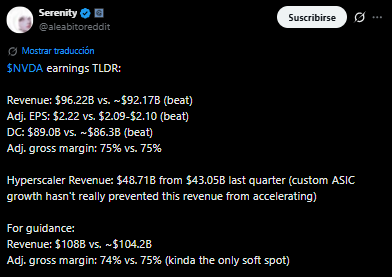
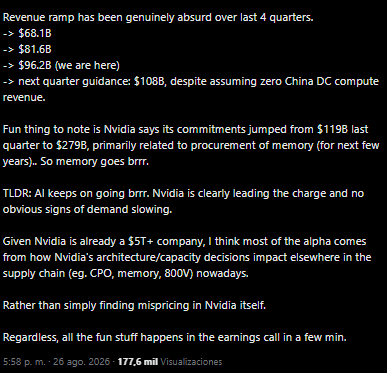
Facturó 96,2 billones contra 92,2 que pedía el consenso y 91 que había guiado la compañía. Data Center, 89 billones. Margen bruto, 75%. Ganancia neta, 59,7 billones. La guía del trimestre que viene: 108 billones, contra 104,2 que esperaba Wall Street, y sin un dólar de compute chino
La rampa de los últimos cuatro trimestres quedó así: 68,1, 81,6, 96,2, y ahora 108 de guía. Colette Kress dijo que en el año fiscal 2028 esperan crecer 70%, y que sería 100 si no los frenara la oferta. El sell-side tenía 40. Vera Rubin va a ser el 20% del Data Center en el trimestre que viene. After hours la acción se fue cerca de 219
Este es el escenario uno que describimos más arriba. El ciclo no se cortó. Cisco también imprimía récords en 1999. El put de strike 110 queda todavía más lejos. Los calls que Burry compró esta semana, esta noche le sirven
Ahora, tres renglones que el titular no va a poner y que son exactamente la tesis. Los pedidos en firme saltaron de 119 billones a 279, sobre todo memoria. Los días de cobro se fueron a 60: les están alargando el plazo a clientes grandes. Y Nvidia, textual, dijo que va a usar el balance para los labs y que eso va a ser un cuarto del negocio el año que viene. Después escribió: "sabemos que algunos van a llamar a esto circular financing. Nosotros lo vemos distinto"
Tomo resumen de lo de @aleabitoreddit
22
22/ Mi conclusión: se puede tener razón y perder igual
La tesis es una. El ciclo de capex se adelantó a la factura que puede pagar el software, una parte de la demanda está contratada en círculo, y el fuera de balance del Journal es más grande que lo que entra en el 10-K. El crédito, en Oracle, CoreWeave y Broadcom, ya le había puesto precio a ese nudo. Esta noche Nvidia no lo desarmó. Lo nombró
El trade es otra. Un put de Palantir a 50 que vence en cinco meses, un put de Nvidia a 110 que vence en dieciséis, y puts de QQQ en junio de 2027. Con la acción a 219, ese put de 110 necesita una caída del 50% de acá a diciembre del año que viene. Se puede acertar el 2028 y que las opciones venzan sin valor en 2027. Con las hipotecas pasó al revés: la razón llegó, pero dos años tarde para varios que no aguantaron
Internet era real. Los ferrocarriles eran reales. Cisco era real. La inteligencia artificial también. Esta noche acaba de facturar 96,2 billones y de guiar 108, sin China. Eso no es un fraude. Es una de las compañías más extraordinarias que se hayan visto
Lo que Burry está apostando no es a que deje de serlo. Es a que esta factura, con estos múltiplos, este circuito y este alargamiento de plazos, no se paga entera en el precio de hoy. Un trimestre récord no cierra esa discusión. Una guía abajo, sí la abre. Hoy la guía fue para arriba
Nada de esto es recomendación de inversión. Es para entender la otra cara, no para copiar el trade. Personalmente estoy muy comprado en todo el ecosistema de IA
Aparte, creo que todos nos preguntábamos por qué está tan shorteado. Ahora se entiende la tesis. No es que la IA no exista. Es que esta factura, a este precio, él no se la cree
Espero que te haya servido. Si te gustó apreciaría mucho que le des amor al post
Mañana comparto análisis completo de $NVDA asi que atentos
Abrazo a todos