¿Tienes pérdidas latentes en tus acciones de Nike $NKE o Zoetis...

Javi@vecinoinversor_
13 views
Jan 06, 2026
~4 min read
Advertisement
1
¿Tienes pérdidas latentes en tus acciones de Nike $NKE o Zoetis $ZTS y quieres aflorar pérdidas sin dejar de estar expuesto a la empresa?
Este post, te interesa. 👀 👇
Este post, te interesa. 👀 👇
2
Antes de nada, si tienes acciones europeas con pérdidas, te recomiendo echar un ojo al post anterior, donde hablo de una estrategia más rápida si tu broker lo permite. 🤘
Seguro que te gusta. 🔥🔥

Seguro que te gusta. 🔥🔥
Javi@vecinoinversor_
¿Tienes pérdidas en empresas europeas como $KER o $BAYN pero las quieres mantener en cartera?
Si tienes plusvalías o dividendos este año, este hilo, te interesa. 👀
Si tienes plusvalías o dividendos este año, este hilo, te interesa. 👀
3
En el caso de acciones americanas, salvo que puedas operar con futuros (no es mi caso y en IBKR no soy Pro), la mejor forma es vender las acciones y comprar una opción sintética. ✅
¿Y qué es eso? Te sigo contando. ☺️
¿Y qué es eso? Te sigo contando. ☺️
4
Una opción sintética es muy sencilla, consiste en vender una PUT a un precio o strike y comprar una CALL a ese mismo precio y vencimiento. 🎯
De esta forma si sube de ese precio, ejercemos la opción de compra (CALL) y si baja, nos asignarán la opción de venta (PUT). ✅
De esta forma si sube de ese precio, ejercemos la opción de compra (CALL) y si baja, nos asignarán la opción de venta (PUT). ✅
5
Además, la paridad Put-Call equilibra el mercado para evitar arbitrajes. Por eso, el coste suele ser cero: lo que pagas por la CALL se financia vendiendo la PUT. 💸
Si hay dividendos, la PUT se encarece y ganas: en vez de pagar, recibes un crédito neto por abrir la posición. 🤑
Si hay dividendos, la PUT se encarece y ganas: en vez de pagar, recibes un crédito neto por abrir la posición. 🤑
6
Lo mejor es verlo con el ejemplo de Nike $NKE hoy desde Interactive.
Vamos a suponer que tenemos 100 acc de Nike @ 75$ y hoy cotizan a 59,80$. 👟
Lo primero que tenemos que hacer es deshacernos de esas 100 acciones para materializar las pérdidas. ✅
(59,80-75)*100=-1520$ 🔴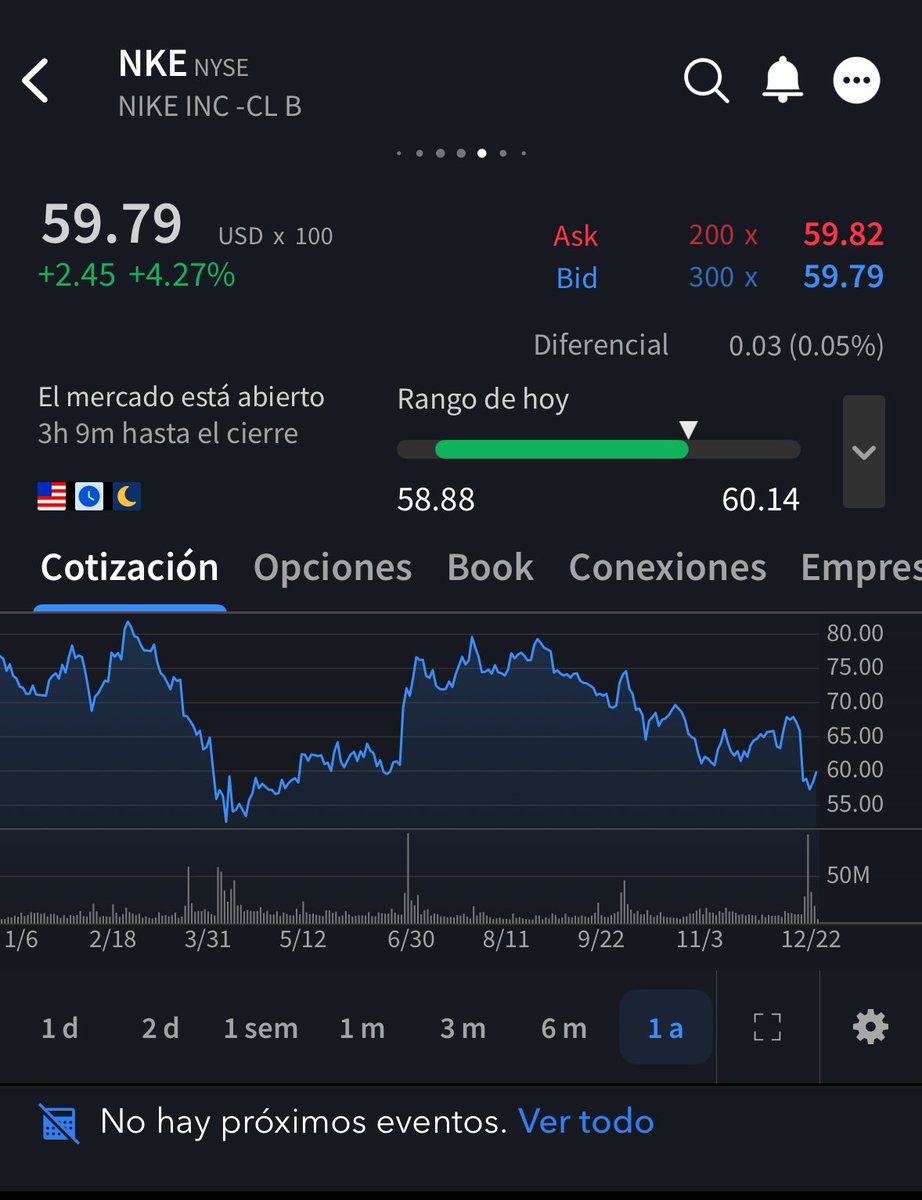
Vamos a suponer que tenemos 100 acc de Nike @ 75$ y hoy cotizan a 59,80$. 👟
Lo primero que tenemos que hacer es deshacernos de esas 100 acciones para materializar las pérdidas. ✅
(59,80-75)*100=-1520$ 🔴
7
Con esto, consigues lo siguiente:
1️⃣ Compensas el 100% de otras plusvalías (acciones/fondos).
2️⃣ Restas hasta el 25% de tus dividendos brutos cobrados.
3️⃣ ¿Sobra pérdida? La guardas 4 años para "limpiar" impuestos de beneficios futuros.
Menos impuestos = Más rentabilidad. 🧠
1️⃣ Compensas el 100% de otras plusvalías (acciones/fondos).
2️⃣ Restas hasta el 25% de tus dividendos brutos cobrados.
3️⃣ ¿Sobra pérdida? La guardas 4 años para "limpiar" impuestos de beneficios futuros.
Menos impuestos = Más rentabilidad. 🧠
8
Siguiente paso, vamos a por la sintética.
En IBKR, nos vamos a la cadena de opciones y elegimos un vencimiento que sea superior a 3 meses, para asegurarnos que tenemos valor temporal suficiente y no nos asignan antes e incumplimos la regla de los 2M.
En mi caso, junio/26. ✅
En IBKR, nos vamos a la cadena de opciones y elegimos un vencimiento que sea superior a 3 meses, para asegurarnos que tenemos valor temporal suficiente y no nos asignan antes e incumplimos la regla de los 2M.
En mi caso, junio/26. ✅
9
Importante, a mayor vencimiento a strike similar a precio actual, mayor valor temporal y menos nos afectan posibles caídas a corto plazo. 🤘
Otro dato importante, la prima neta es la que muestra el valor MEDIO. Bid/Ask son oferta/demanda.p
Poned un poquito más de primeras. 😜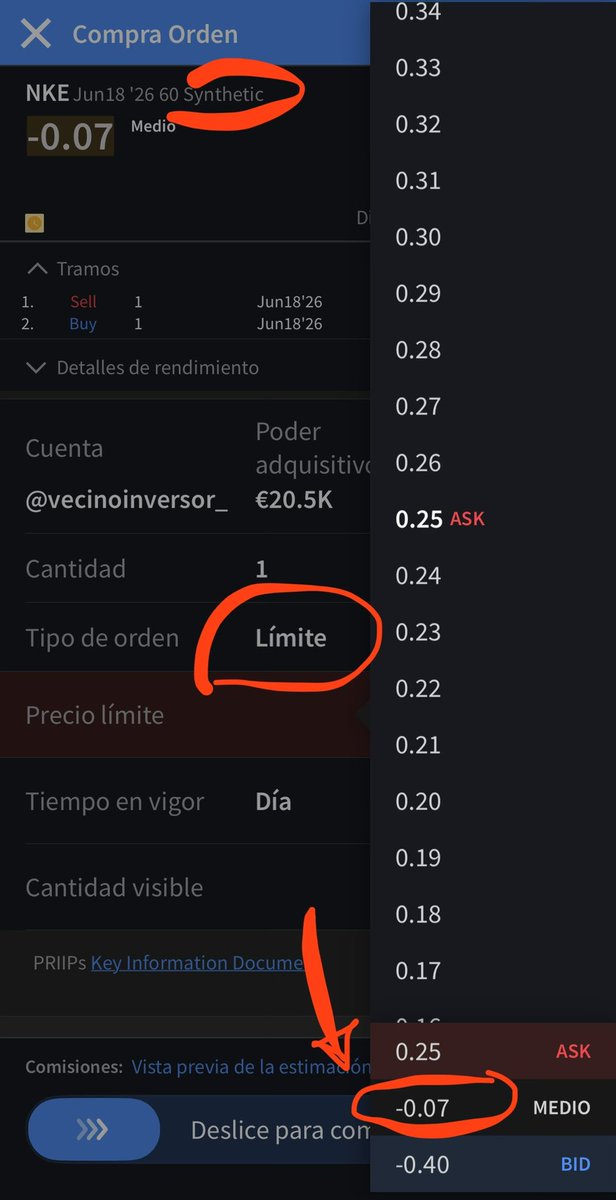

Otro dato importante, la prima neta es la que muestra el valor MEDIO. Bid/Ask son oferta/demanda.p
Poned un poquito más de primeras. 😜
10
Puede que os salga este aviso si no pagáis los datos en tiempo real (yo no lo hago), aceptad como el 99% de lo que hacéis en internet. 🤣
Podéis editar la orden bajando prima hasta que entre. Siempre intentando a crédito o poco débito con strike cercano al precio actual. 😜
Podéis editar la orden bajando prima hasta que entre. Siempre intentando a crédito o poco débito con strike cercano al precio actual. 😜
11
Con esto, os aparecerá una posición a la que si pincháis veréis que está compuesta por una PUT vendida (-1) y una CALL comprada (+1).
Aquí el ejemplo es con otra empresa, pero será muy similar.
Y listo ✅
No era tan difícil, ¿no? 😜
Aquí el ejemplo es con otra empresa, pero será muy similar.
Y listo ✅
No era tan difícil, ¿no? 😜
12
Desde el momento de apertura, tu acción sintética replicará el comportamiento de 100 acc de Nike en tu cartera. 👝
Una vez llegado el vencimiento, si el precio de la acción está por encima, podéis ejercer la CALL y si está por debajo, os asignarán la pata de la PUT. 🙏
Una vez llegado el vencimiento, si el precio de la acción está por encima, podéis ejercer la CALL y si está por debajo, os asignarán la pata de la PUT. 🙏
13
Lógicamente, esta estrategia no es tan sencilla como la del ADR, pues requiere tener permisos para opciones y además gestionar posiciones grandes de múltiplos de 100. 💯
Espero que sea útil y que os ayude a rascar algo más de rentabilidad en vuestras carteras. 😘😘
Espero que sea útil y que os ayude a rascar algo más de rentabilidad en vuestras carteras. 😘😘
14
🎁 Bonus 🎁
Otra forma interesante de estar expuesto es comprando una CALL deep ITM, donde el paso del tiempo destruye menos valor de prima que ATM (a precio actual).
En este ejemplo, por 1225$, tienes derecho a comprar por encima de 45$, comportándose muy similar a la acción.
Otra forma interesante de estar expuesto es comprando una CALL deep ITM, donde el paso del tiempo destruye menos valor de prima que ATM (a precio actual).
En este ejemplo, por 1225$, tienes derecho a comprar por encima de 45$, comportándose muy similar a la acción.
15
En esta operación, no asumes el riesgo de que la acción siga bajando, pues en ese caso solo perderías la prima pagada y comprarías las acciones a mercado. 💰
Por contra, debes adelantar un dinero que puede que vaya a saco roto. 😅
Depende siempre de tu perfil de riesgo. ⚠️
Por contra, debes adelantar un dinero que puede que vaya a saco roto. 😅
Depende siempre de tu perfil de riesgo. ⚠️
16
Esta opción es interesante cuando no quieres comprometerte a comprar 100 acciones con la venta de PUT y, además en caso alcista, la CALL ITM se sigue comportando muy similar.
Además, no requiere margen del broker, limitas el riesgo de posible quiebra de Nike y Margin call. ☎️
Además, no requiere margen del broker, limitas el riesgo de posible quiebra de Nike y Margin call. ☎️
17
Una vez pasados los 2 meses, puedes vender la CALL comprada y solo habrás pagado una pequeña prima por ese tiempo. ✅
Puedes hacer lo mismo con la sintética si ha recuperado la acción y comprar a mercado sin esperar a vencimiento. 🗓️
Puedes hacer lo mismo con la sintética si ha recuperado la acción y comprar a mercado sin esperar a vencimiento. 🗓️
18
En cualquiera de los casos, usaremos opciones para un beneficio fiscal y no a modo especulativo como se venden en X. 🤘
Elegíd la que más os guste y seguid aprendiendo de este maravilloso mundo. 🌍
¡Nos vemos! 💪💙
Elegíd la que más os guste y seguid aprendiendo de este maravilloso mundo. 🌍
¡Nos vemos! 💪💙

