🚨 IMPORTANTE: Os mercados estão cheios de sinais que ninguém quer...

Henrique Esteter@Economesteter
15 views
Oct 17, 2025
~4 min read
Advertisement
1
🚨 IMPORTANTE: Os mercados estão cheios de sinais que ninguém quer enxergar 🚨
Falências no crédito, bancos regionais despencando, liquidez sumindo, ouro batendo recorde e o Fed prestes a intervir de novo.
Tudo isso junto desenha o mesmo padrão que sempre antecede os grandes choques: o sistema começa a secar antes das coisas mudarem.
Entenda o que está em jogo!👇🏼👇🏼
Falências no crédito, bancos regionais despencando, liquidez sumindo, ouro batendo recorde e o Fed prestes a intervir de novo.
Tudo isso junto desenha o mesmo padrão que sempre antecede os grandes choques: o sistema começa a secar antes das coisas mudarem.
Entenda o que está em jogo!👇🏼👇🏼
2
1️⃣ O primeiro dominó caiu: bancos regionais voltam a despencar
As ações de Zions (-13%), Western Alliance (-12%) e First Horizon (-3%) derreteram após receios com novas perdas com empréstimos inadimplentes e outros fatores - explicados adiante.
Tudo começou com as falências da First Brands Group e Tricolor Holdings, que trouxeram à tona problemas antigos no sistema de crédito americano.
As ações de Zions (-13%), Western Alliance (-12%) e First Horizon (-3%) derreteram após receios com novas perdas com empréstimos inadimplentes e outros fatores - explicados adiante.
Tudo começou com as falências da First Brands Group e Tricolor Holdings, que trouxeram à tona problemas antigos no sistema de crédito americano.
3
2️⃣ O caso da First Brands acendeu um alerta maior
A empresa de autopeças sumiu com US$2 bilhões, deixando prejuízos em vários bancos e gestoras.
O episódio revelou o tamanho da fragilidade no crédito corporativo dos EUA — um sistema altamente interligado, em que ninguém sabe exatamente quem segura o risco final.
A empresa de autopeças sumiu com US$2 bilhões, deixando prejuízos em vários bancos e gestoras.
O episódio revelou o tamanho da fragilidade no crédito corporativo dos EUA — um sistema altamente interligado, em que ninguém sabe exatamente quem segura o risco final.
4
3️⃣ Jamie Dimon fez o alerta mais forte até agora
O CEO do JPMorgan, que viveu 2008 de dentro do olho do furacão, comparou os casos de Tricolor Holdings e First Brands aos primeiros sinais da crise subprime.
“Quando você vê uma barata, provavelmente há mais. Todos deveriam estar alertas”, disse ele.
O próprio JPMorgan perdeu US$170 milhões com o colapso da Tricolor — e Dimon deixou claro: o problema está voltando nas sombras do crédito.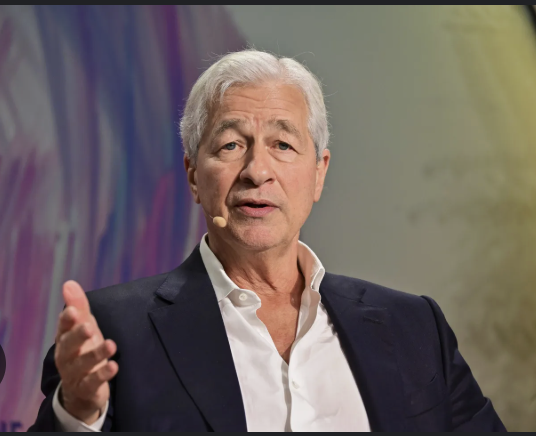
O CEO do JPMorgan, que viveu 2008 de dentro do olho do furacão, comparou os casos de Tricolor Holdings e First Brands aos primeiros sinais da crise subprime.
“Quando você vê uma barata, provavelmente há mais. Todos deveriam estar alertas”, disse ele.
O próprio JPMorgan perdeu US$170 milhões com o colapso da Tricolor — e Dimon deixou claro: o problema está voltando nas sombras do crédito.
5
4️⃣ Por trás disso está o “shadow banking” moderno
Boa parte desse risco está escondida no mercado de private credit, que já soma US$2 trilhões.
São empréstimos fora do sistema bancário tradicional — repassados em cadeia, com pouca transparência e muita alavancagem.
Foi exatamente esse tipo de engrenagem que antecedeu a crise de 2008, só que agora com outros nomes e instrumentos.
Boa parte desse risco está escondida no mercado de private credit, que já soma US$2 trilhões.
São empréstimos fora do sistema bancário tradicional — repassados em cadeia, com pouca transparência e muita alavancagem.
Foi exatamente esse tipo de engrenagem que antecedeu a crise de 2008, só que agora com outros nomes e instrumentos.
6
5️⃣ Enquanto o crédito dá sinais de fraqueza, o pano de fundo piora
As reservas bancárias do Fed caíram abaixo de US$3 trilhões, nível que o próprio banco central considera o “limite vermelho” entre liquidez abundante e escassa.
Quando as reservas ficam menores, os bancos ficam mais cautelosos, restringem o crédito entre si e o mercado de repo começa a tensionar — o mesmo sintoma que precedeu 2019.
As reservas bancárias do Fed caíram abaixo de US$3 trilhões, nível que o próprio banco central considera o “limite vermelho” entre liquidez abundante e escassa.
Quando as reservas ficam menores, os bancos ficam mais cautelosos, restringem o crédito entre si e o mercado de repo começa a tensionar — o mesmo sintoma que precedeu 2019.
7
6️⃣ A “almofada” de liquidez também secou — e isso explica a alta da SOFR
O Reverse Repo Facility (RRP), criado na pandemia para absorver o excesso de dinheiro dos bancos, chegou a US$2,5 trilhões em 2022 e agora praticamente zerou.
Os Money Market Funds, principais credores do RRP, tinham três destinos possíveis:
– deixar o dinheiro parado no RRP;
– comprar Treasuries;
– ou emprestar aos bancos no mercado de repo, que define a SOFR.
O Reverse Repo Facility (RRP), criado na pandemia para absorver o excesso de dinheiro dos bancos, chegou a US$2,5 trilhões em 2022 e agora praticamente zerou.
Os Money Market Funds, principais credores do RRP, tinham três destinos possíveis:
– deixar o dinheiro parado no RRP;
– comprar Treasuries;
– ou emprestar aos bancos no mercado de repo, que define a SOFR.
8
7️⃣ O primeiro sinal de estresse real já apareceu
Com o RRP secando e os fundos já carregados em Treasuries, faltou liquidez pra emprestar aos bancos — e o custo do dinheiro overnight disparou.
O mercado entrou em modo defensivo: o sistema ainda funciona, mas a engrenagem começou a ranger.
O uso do Standing Repo Facility (SRF) — que fornece liquidez emergencial aos bancos — disparou para US$6,75 bilhões, o maior nível desde a pandemia.
E dessa vez não é efeito de fim de trimestre (para balanço): é falta de caixa.
Com o RRP secando e os fundos já carregados em Treasuries, faltou liquidez pra emprestar aos bancos — e o custo do dinheiro overnight disparou.
O mercado entrou em modo defensivo: o sistema ainda funciona, mas a engrenagem começou a ranger.
O uso do Standing Repo Facility (SRF) — que fornece liquidez emergencial aos bancos — disparou para US$6,75 bilhões, o maior nível desde a pandemia.
E dessa vez não é efeito de fim de trimestre (para balanço): é falta de caixa.
9
8️⃣ Powell já sabe o que vem pela frente
Nesta semana, o presidente do Fed admitiu que pode interromper o aperto de balanço “nos próximos meses” — encerrando a drenagem de liquidez antes do previsto.
O Goldman Sachs fala em fevereiro, o Barclays em janeiro.
Mas, se a pressão continuar, o Fed será forçado a voltar a injetar dinheiro — via repo, QE ou um novo programa emergencial.
Nesta semana, o presidente do Fed admitiu que pode interromper o aperto de balanço “nos próximos meses” — encerrando a drenagem de liquidez antes do previsto.
O Goldman Sachs fala em fevereiro, o Barclays em janeiro.
Mas, se a pressão continuar, o Fed será forçado a voltar a injetar dinheiro — via repo, QE ou um novo programa emergencial.
10
9️⃣ E é nesse contexto que o ouro dispara
Com o sistema mostrando sinais de escassez de liquidez e o Fed perto de encerrar o aperto, o fluxo correu pra onde sempre vai em tempos de incerteza: ativos reais.
O ouro rompeu US$4.300, já se aproxima de US$ 4.400, se tornou o primeiro ativo da história a valer mais de US$30 trilhões, e hoje é o reflexo mais visível da fuga global de confiança no dinheiro de papel.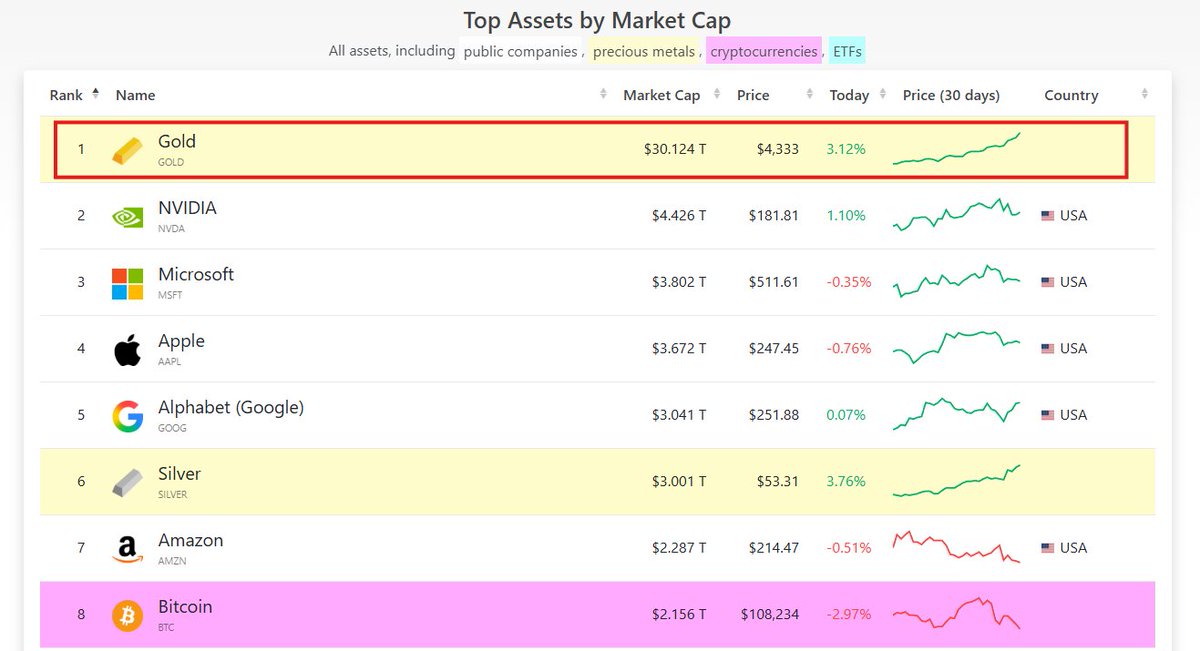
Com o sistema mostrando sinais de escassez de liquidez e o Fed perto de encerrar o aperto, o fluxo correu pra onde sempre vai em tempos de incerteza: ativos reais.
O ouro rompeu US$4.300, já se aproxima de US$ 4.400, se tornou o primeiro ativo da história a valer mais de US$30 trilhões, e hoje é o reflexo mais visível da fuga global de confiança no dinheiro de papel.
11
🚨 Crédito, liquidez e confiança estão se desgastando ao mesmo tempo — e o Fed está encurralado.
Ouro, Treasuries e cripto estão reagindo antes das bolsas, mostrando que a busca por proteção começou.
Esteja um passo à frente!
Faça parte do MD!👇🏻
pay.hotmart.com/L100766309N?ch…
Ouro, Treasuries e cripto estão reagindo antes das bolsas, mostrando que a busca por proteção começou.
Esteja um passo à frente!
Faça parte do MD!👇🏻
pay.hotmart.com/L100766309N?ch…


