JAPÓN es una BOMBA... Los rendimientos de los bonos japoneses a 30...

Diego Puertas@misterpuertas
14 views
Jul 11, 2025
~4 min read
Advertisement
1
JAPÓN es una BOMBA...
Los rendimientos de los bonos japoneses a 30 y 40 años están en máximos de 25 años.
¿Qué está pasando? ¿Por qué esto puede afectar al mercado de bonos global... y a la renta variable estadounidense?
Los rendimientos de los bonos japoneses a 30 y 40 años están en máximos de 25 años.
¿Qué está pasando? ¿Por qué esto puede afectar al mercado de bonos global... y a la renta variable estadounidense?
2
Recientemente, el rendimiento del bono japonés a 30 años superó el 3%, y el de 40 años llegó al 3,35%.
Ambos niveles no vistos desde finales de los años 90.
En solo 18 meses, los rendimientos de los bonos japoneses a largo plazo se han duplicado.
Ambos niveles no vistos desde finales de los años 90.
En solo 18 meses, los rendimientos de los bonos japoneses a largo plazo se han duplicado.
3
El mensaje del mercado es claro:
Sin la intervención del Banco de Japón, ya no hay apetito privado suficiente para financiar al gobierno a largo plazo.
Durante años, el BOJ compró más de la mitad de la deuda emitida.
Sin la intervención del Banco de Japón, ya no hay apetito privado suficiente para financiar al gobierno a largo plazo.
Durante años, el BOJ compró más de la mitad de la deuda emitida.
4
¿Por qué nadie quiere esos bonos? Hay tres razones clave:
1. Caída estructural de la demanda
2. Presiones inflacionarias
3. Factores técnicos y apalancamiento
1. Caída estructural de la demanda
2. Presiones inflacionarias
3. Factores técnicos y apalancamiento
5
Antes de continuar con el hilo... Hace cosa de un mes hice un video hablando sobre el tema, si bien han ocurrido nuevas situaciones recientemente, puede servir como base, para los nuevos comentarios.
youtu.be/95hTPbx3nks?si…
youtu.be/95hTPbx3nks?si…
6
1. Caída estructural de la demanda
Las aseguradoras de vida japonesas eran las grandes compradoras de bonos a muy largo plazo.
Pero ahora sufren un “duration gap” negativo: sus pasivos duran más que sus activos.
Esto las hace vulnerables a subidas de tipos.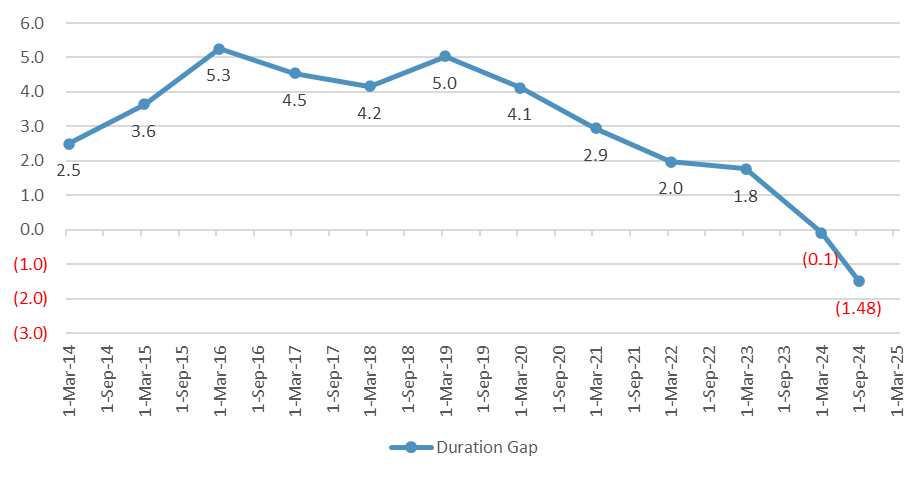
Las aseguradoras de vida japonesas eran las grandes compradoras de bonos a muy largo plazo.
Pero ahora sufren un “duration gap” negativo: sus pasivos duran más que sus activos.
Esto las hace vulnerables a subidas de tipos.
7
Además, nuevas reglas de solvencia penalizan el tramo de 40 años al calcular sus compromisos futuros.
Resultado: ya no compran… incluso venden.
Y eso desequilibra aún más el mercado.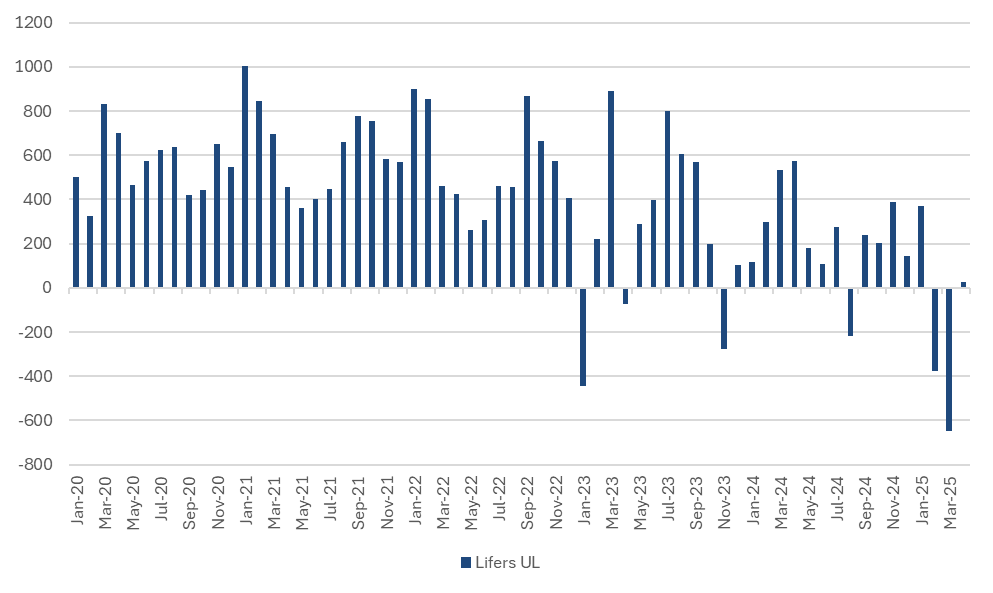
Resultado: ya no compran… incluso venden.
Y eso desequilibra aún más el mercado.
8
También influyen operaciones de reaseguro.
Aseguradoras japonesas han transferido activos y pasivos a grupos extranjeros.
Estos, al tomar control, venden JGBs y compran activos más rentables.
Más ventas, menos demanda.
Aseguradoras japonesas han transferido activos y pasivos a grupos extranjeros.
Estos, al tomar control, venden JGBs y compran activos más rentables.
Más ventas, menos demanda.
9
A esto se suman riesgos fiscales.
Las dudas sobre sostenibilidad presupuestaria —especialmente en contextos políticos inciertos— generan temor a un aumento del déficit.
Y eso afecta la percepción de solvencia futura del Estado japonés.
Las dudas sobre sostenibilidad presupuestaria —especialmente en contextos políticos inciertos— generan temor a un aumento del déficit.
Y eso afecta la percepción de solvencia futura del Estado japonés.
10
2. Inflación persistente
Japón ha tenido una inflación más alta de lo previsto.
En buena parte impulsada por alimentos —como el arroz— y energía.
Factores fuera del control del BOJ. Pero que elevan las expectativas de inflación a largo plazo.
Japón ha tenido una inflación más alta de lo previsto.
En buena parte impulsada por alimentos —como el arroz— y energía.
Factores fuera del control del BOJ. Pero que elevan las expectativas de inflación a largo plazo.
11
Cuando las expectativas suben, los inversores exigen mayor rentabilidad.
Y eso se refleja en la parte larga de la curva.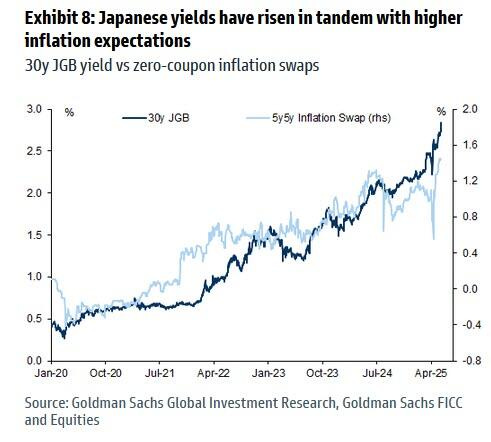
Y eso se refleja en la parte larga de la curva.
12
3. Factores técnicos y apalancamiento
El movimiento se concentra en los plazos largos.
Mientras los tramos de 2, 5 y 10 años apenas se mueven, los de 30 y 40 años se tensionan.
¿Por qué? Porque el BOJ domina el corto, pero el largo está “abandonado”.
El movimiento se concentra en los plazos largos.
Mientras los tramos de 2, 5 y 10 años apenas se mueven, los de 30 y 40 años se tensionan.
¿Por qué? Porque el BOJ domina el corto, pero el largo está “abandonado”.
13
Pero esto no es un problema aislado.
Según Goldman, los JGBs a 30 años han presionado al alza unos 80 pb en los rendimientos del G4 desde inicios del año.
Una cifra significativa.
Según Goldman, los JGBs a 30 años han presionado al alza unos 80 pb en los rendimientos del G4 desde inicios del año.
Una cifra significativa.
14
El mercado de bonos es global.
Japón posee más de 1,1 billones de dólares en Treasuries
Si el capital japonés regresa al mercado local, EE. UU. pierde a uno de sus principales financiadores.
Esto ya está ocurriendo.
Japón posee más de 1,1 billones de dólares en Treasuries
Si el capital japonés regresa al mercado local, EE. UU. pierde a uno de sus principales financiadores.
Esto ya está ocurriendo.
15
El carry trade también se está deshaciendo.
La combinación de yen fuerte y JGBs en caída vuelve menos atractiva la inversión exterior para instituciones japonesas.
Y eso erosiona el apetito por bonos de EE. UU. y Europa.
La combinación de yen fuerte y JGBs en caída vuelve menos atractiva la inversión exterior para instituciones japonesas.
Y eso erosiona el apetito por bonos de EE. UU. y Europa.
16
¿La consecuencia?
Suben las primas por plazo. Las subastas se debilitan.
Y los bancos centrales enfrentan un dilema: intervenir o dejar que el mercado ajuste violentamente.
Suben las primas por plazo. Las subastas se debilitan.
Y los bancos centrales enfrentan un dilema: intervenir o dejar que el mercado ajuste violentamente.
17
Japón ha optado por reducir la emisión de deuda a muy largo plazo.
Aumentará su financiación vía bonos de menor madurez.
Es una forma de controlar la curva. Pero también implica mayor riesgo de refinanciación futura.
Aumentará su financiación vía bonos de menor madurez.
Es una forma de controlar la curva. Pero también implica mayor riesgo de refinanciación futura.
18
Janet Yellen hizo algo similar en EE. UU. en 2023.
Y el Reino Unido lo hizo tras el colapso del mercado de gilts en 2022.
Controlar la curva suaviza la presión inmediata… pero no cambia los fundamentos.
Y el Reino Unido lo hizo tras el colapso del mercado de gilts en 2022.
Controlar la curva suaviza la presión inmediata… pero no cambia los fundamentos.
19
El problema estructural sigue:
- Demanda de duración en declive
- Déficits altos y persistentes
- Inflación que erosiona el valor real de la deuda
- Y menos compradores dispuestos a asumir el riesgo sin mayor compensación
- Demanda de duración en declive
- Déficits altos y persistentes
- Inflación que erosiona el valor real de la deuda
- Y menos compradores dispuestos a asumir el riesgo sin mayor compensación
20
A diferencia de Japón, EE. UU. no puede absorber internamente su deuda sin consecuencias globales.
Es el centro del sistema financiero basado en dólares.
Y si el apetito extranjero se reduce, el ajuste será externo... y brusco.
Es el centro del sistema financiero basado en dólares.
Y si el apetito extranjero se reduce, el ajuste será externo... y brusco.
21
La renta variable aún no ha reaccionado.
Pero históricamente, cuando los rendimientos suben 60 pb o más en un mes, el mercado accionario se resiente.
Pero históricamente, cuando los rendimientos suben 60 pb o más en un mes, el mercado accionario se resiente.
22
El déficit fiscal mundial se sitúa en su nivel más alto fuera de los períodos posteriores a las recesiones.
La situación de Japón puede deberse al clima local, pero el clima global desfavorable para la duración sugiere más episodios de volatilidad.
La situación de Japón puede deberse al clima local, pero el clima global desfavorable para la duración sugiere más episodios de volatilidad.
23
Japón encendió la mecha. El resto del mundo debería estar atento...
Los grandes acontecimientos financieros suelen ocurrir primero allí.
Si este contenido te interesa, puedes suscribirte al canal de Telegram gratuito, para no perderte nada: t.me/misterpuertas
Los grandes acontecimientos financieros suelen ocurrir primero allí.
Si este contenido te interesa, puedes suscribirte al canal de Telegram gratuito, para no perderte nada: t.me/misterpuertas


