📉 LAS CAÍDAS DE $FICO 🩸 Hoy $FICO vuelve a caer un -4% Ha caído un...

Miguel Dabán Baines-MDBbolsa@MDBBolsa
13 views
Jun 28, 2025
~5 min read
Advertisement
1
📉 LAS CAÍDAS DE $FICO 🩸
Hoy $FICO vuelve a caer un -4%
Ha caído un 25% y ya acumula una caída de casi el 30% desde máximos históricos marcados en noviembre
Esto sitúa ya esta caída como una de las más importantes de los últimos 10 años
Hoy te cuento por qué 👇🧵
Hoy $FICO vuelve a caer un -4%
Ha caído un 25% y ya acumula una caída de casi el 30% desde máximos históricos marcados en noviembre
Esto sitúa ya esta caída como una de las más importantes de los últimos 10 años
Hoy te cuento por qué 👇🧵
2
Antes de continuar
Analicé $FICO en profundidad hace 2 años
En su día ya hablé de todo esto...
Además, creo que va a ser la siguiente tesis de @GaliciaInvestor lo cuál ya promete
Si os interesa 👇
Analicé $FICO en profundidad hace 2 años
En su día ya hablé de todo esto...
Además, creo que va a ser la siguiente tesis de @GaliciaInvestor lo cuál ya promete
Si os interesa 👇
3
Esta caída se debe a comentarios realizados por William J. Pulte, director de la Agencia Federal de Financiamiento de Vivienda (FHFA) en EE.UU.
Pulte criticó a FICO por aumentar el precio de sus puntajes de crédito hipotecarios, que subirán a $4.95 por puntaje en enero de 2025.
Dijo que la empresa debería ser "más económica" y que está considerando cambios, sin especificar medidas concretas.
Pulte criticó a FICO por aumentar el precio de sus puntajes de crédito hipotecarios, que subirán a $4.95 por puntaje en enero de 2025.
Dijo que la empresa debería ser "más económica" y que está considerando cambios, sin especificar medidas concretas.
4
Además, propuso que los prestamistas usen reportes de crédito de solo dos agencias (bi-merge) en lugar de los actuales de tres (tri-merge).
Esto podría abrir la puerta a más competencia para FICO en el mercado hipotecario.
Esto podría abrir la puerta a más competencia para FICO en el mercado hipotecario.
5
Cuando alguien solicita una hipoteca en Estados Unidos, los prestamistas (bancos, entidades financieras) quieren saber qué tan confiable es esa persona para pagar su deuda.
Para eso, revisan su historial de crédito.
Para eso, revisan su historial de crédito.
6
Actualmente, la mayoría de los prestamistas usan un reporte de crédito llamado “tri-merge”, que combina los datos de las tres agencias de crédito más grandes:
Equifax
Experian
TransUnion
Equifax
Experian
TransUnion
7
A cada persona se le asigna un puntaje FICO diferente en cada una, y los prestamistas generalmente usan el puntaje intermedio de los tres como referencia para aprobar o rechazar la hipoteca.
Pulte propone que los prestamistas puedan usar solo dos de esas tres agencias de crédito, es decir, un reporte bi-merge.
Pulte propone que los prestamistas puedan usar solo dos de esas tres agencias de crédito, es decir, un reporte bi-merge.
8
Esto no sería obligatorio, sino una opción alternativa al modelo actual.
En vez de pagar por tres reportes y tres puntajes, se usarían solo dos.
Hoy en día, FICO tiene el monopolio del scoring en hipotecas tradicionales.
Si se flexibiliza el sistema (bi-merge y otras reformas), podría perder su "estatus obligatorio". Esto daría más poder de decisión a los prestamistas para elegir modelos alternativos.
En vez de pagar por tres reportes y tres puntajes, se usarían solo dos.
Hoy en día, FICO tiene el monopolio del scoring en hipotecas tradicionales.
Si se flexibiliza el sistema (bi-merge y otras reformas), podría perder su "estatus obligatorio". Esto daría más poder de decisión a los prestamistas para elegir modelos alternativos.
9
Esto implicaría menos ingresos para empresas como FICO y las agencias de crédito.
Con solo dos reportes, se usaría menos el puntaje FICO, que ahora es parte clave del tri-merge.
Además, menos reportes significan menos ventas para Equifax, Experian y TransUnion.
Con solo dos reportes, se usaría menos el puntaje FICO, que ahora es parte clave del tri-merge.
Además, menos reportes significan menos ventas para Equifax, Experian y TransUnion.
10
Pero cambiar a bi-merge podría hacer más difícil estandarizar decisiones de crédito.
El tri-merge es más confiable porque compara tres fuentes, reduciendo errores o datos faltantes.
Además, puede que justo se usen los dos scores que peor puntúan al consumidor, incrementando así sus costes finales.
El tri-merge es más confiable porque compara tres fuentes, reduciendo errores o datos faltantes.
Además, puede que justo se usen los dos scores que peor puntúan al consumidor, incrementando así sus costes finales.
11
La segunda parte puede ser más impactante… Actualmente, los prestamistas tienen que usar una puntuación FICO (mayormente modelos antiguos).
Ahora deben usar el modelo más reciente de FICO (10T), pero TAMBIÉN tienen la opción de usar VantageScore 4.0 (antes no se requería VantageScore).
Este modelo/algoritmo es la competencia directa de FICO, y es posesión de las 3 agencias de crédito en su conjunto.
Sus mayores clientes, están intentando ser sus mayor competencia.
Ahora deben usar el modelo más reciente de FICO (10T), pero TAMBIÉN tienen la opción de usar VantageScore 4.0 (antes no se requería VantageScore).
Este modelo/algoritmo es la competencia directa de FICO, y es posesión de las 3 agencias de crédito en su conjunto.
Sus mayores clientes, están intentando ser sus mayor competencia.
12
La implicación ahora es que existe una competencia más real, lo que puede reducir el poder de fijación de precios.
Pero si entendemos los rating FICO como un idioma entendido por todos, frente al Vantage Score 4.0 que tiene una cuota de mercado de menos del 10%, la cosa se les complica (lo explico abajo).
Pero si entendemos los rating FICO como un idioma entendido por todos, frente al Vantage Score 4.0 que tiene una cuota de mercado de menos del 10%, la cosa se les complica (lo explico abajo).
13
Si no te acuerdas de como funciona la relación de FICO y las agencias de crédito:
El FICO Score es un modelo matemático creado por la empresa Fair Isaac Corporation (FICO). No es propiedad de los bureaus.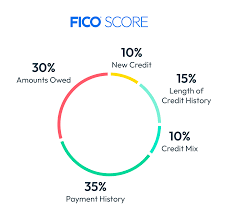
El FICO Score es un modelo matemático creado por la empresa Fair Isaac Corporation (FICO). No es propiedad de los bureaus.
14
FICO licencia su algoritmo a las agencias de crédito. Cada bureau toma los datos que ha recopilado de ti (tus deudas, pagos, etc.) y usa el algoritmo FICO para calcular tu puntaje.
Cada bureau calcula su propio FICO Score basado en los datos que tiene. Por eso puedes tener un puntaje FICO distinto en cada agencia, aunque el modelo sea el mismo.
Cada bureau calcula su propio FICO Score basado en los datos que tiene. Por eso puedes tener un puntaje FICO distinto en cada agencia, aunque el modelo sea el mismo.
15
¿Mi opinión?
Esta situación me suena un poco a lo que se les intentó hacer a las agencias de rating crediticio (Moody’s y SPGI) después de la crisis de 2008.
Los reguladores “abrieron el mercado” y consiguieron la entrada de 10 nuevos players.
¿El resultado?
La cuota de mercado de estas dos agencias ha aumentado desde entonces.
Esta situación me suena un poco a lo que se les intentó hacer a las agencias de rating crediticio (Moody’s y SPGI) después de la crisis de 2008.
Los reguladores “abrieron el mercado” y consiguieron la entrada de 10 nuevos players.
¿El resultado?
La cuota de mercado de estas dos agencias ha aumentado desde entonces.
16
¿Cómo es esto posible?
Sencillo, un idioma es el efecto red más fuerte que existe y el efecto red, de por sí, ya es seguramente el MOAT más potente que existe.
Los Rating FICO son un idioma entendido tanto por las agencias de crédito como por consumidores, bancos, aseguradoras…
Y cambiar esto es extremadamente difícil.
Sencillo, un idioma es el efecto red más fuerte que existe y el efecto red, de por sí, ya es seguramente el MOAT más potente que existe.
Los Rating FICO son un idioma entendido tanto por las agencias de crédito como por consumidores, bancos, aseguradoras…
Y cambiar esto es extremadamente difícil.
17
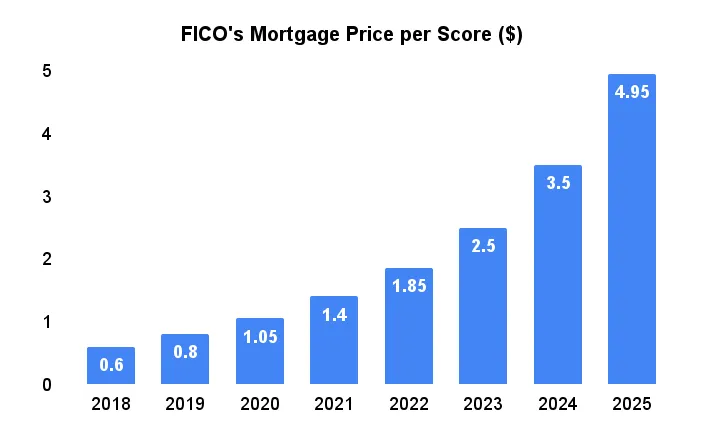
Lo segundo es que Vault se queja de las subidas de precios excesivas, y es verdad, aquí tenemos la evolución de precio de los royalties que cobra FICO por cada Score generado.
18
Pero se nos olvida un par de cosas.
FICO estuvo más de 25 años (hasta 2018) sin subir precio a estos royalties, esperando a que sus ratings fueran adoptados por todo el mercado y consiguiendo ese efecto red en forma de idioma deseado.
Además, estas subidas de precios tampoco se han visto reflejadas en sus cifras de scores de manera tan abultada.
Los crecimientos en ventas no han sido tan pronunciados y el EBIT margin lleva desde 2019 oscilando entre el 86% y el 88%.
FICO estuvo más de 25 años (hasta 2018) sin subir precio a estos royalties, esperando a que sus ratings fueran adoptados por todo el mercado y consiguiendo ese efecto red en forma de idioma deseado.
Además, estas subidas de precios tampoco se han visto reflejadas en sus cifras de scores de manera tan abultada.
Los crecimientos en ventas no han sido tan pronunciados y el EBIT margin lleva desde 2019 oscilando entre el 86% y el 88%.
19
Por no hablar de que el coste de los scores representa alrededor del 5%-15% del informe final (unos 80$-100$),
que a su vez representa el 1.7% del préstamo medio (6000$), por lo que, para mí, el ratio de robustez es muy alto.
Pagar 100$ para asegurarte que no te impagan 6000$, me parece un buen negocio.
Y si esto no fuera así, ni si quiera un rating FICO por 0$, frente a los 4.95$ actuales, solucionaría el problema…
que a su vez representa el 1.7% del préstamo medio (6000$), por lo que, para mí, el ratio de robustez es muy alto.
Pagar 100$ para asegurarte que no te impagan 6000$, me parece un buen negocio.
Y si esto no fuera así, ni si quiera un rating FICO por 0$, frente a los 4.95$ actuales, solucionaría el problema…
20
¿Entonces, por qué cae tanto?
Yo creo que se trata solo de un tema de valoración. Las acciones de FICO están valoradas a “price-to-perfection” por lo que cualquier contratiempo mueve bastante el árbol.
Si bien las amenazas son reales y efectivamente, tendrían efecto sobre el volumen de rating FICO emitido, parece más ruido, que nueces…
Yo creo que se trata solo de un tema de valoración. Las acciones de FICO están valoradas a “price-to-perfection” por lo que cualquier contratiempo mueve bastante el árbol.
Si bien las amenazas son reales y efectivamente, tendrían efecto sobre el volumen de rating FICO emitido, parece más ruido, que nueces…
21
Y hasta aquí el hilo de hoy
Espero que os haya servido
Si es así, se agradece mucho que me siguierais (@MDBbolsa) y que le dieseis ❤️📷 al primer tuit
Gracias por leerme
Espero que os haya servido
Si es así, se agradece mucho que me siguierais (@MDBbolsa) y que le dieseis ❤️📷 al primer tuit
Gracias por leerme