✈️ B2 SPIRIT, LA ÚLTIMA SOMBRA 🐉 Os acordáis que en Avatar existía...

Miguel Dabán Baines-MDBbolsa@MDBBolsa
11 views
Jun 26, 2025
~5 min read
Advertisement
1
✈️ B2 SPIRIT, LA ÚLTIMA SOMBRA 🐉
Os acordáis que en Avatar existía Toruk Makto?
Lamentablemente, siento comunicaros que no cotiza, pero lo podéis hacer en el Toruk público
El B2 Spirit es propiedad de Northrop Grumman y cotiza con el ticker $NOC
En este hilo analizaremos todas sus cifras!
Os acordáis que en Avatar existía Toruk Makto?
Lamentablemente, siento comunicaros que no cotiza, pero lo podéis hacer en el Toruk público
El B2 Spirit es propiedad de Northrop Grumman y cotiza con el ticker $NOC
En este hilo analizaremos todas sus cifras!
2
👽 El B-2 Spirit roza la tecnología alienígena
Aquí algunos datos:
- Construidos entre 1989-2000 (modernizados en la actualidad)
- Tan solo hay 20 aviones en activo
- Puede volar sin parar durante 44h repostando en el aire
- Precio por unidad: 2100 Millones $
- Carga máxima interna: ~18 000 kg
Pero no soy experto en aviones militares, tan solo tengo un Excel y es lo que os voy a enseñar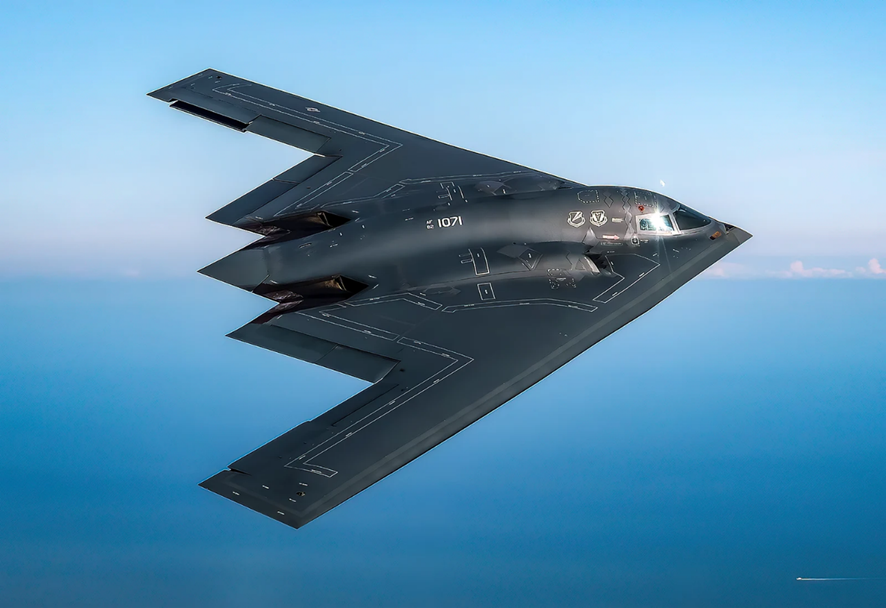
Aquí algunos datos:
- Construidos entre 1989-2000 (modernizados en la actualidad)
- Tan solo hay 20 aviones en activo
- Puede volar sin parar durante 44h repostando en el aire
- Precio por unidad: 2100 Millones $
- Carga máxima interna: ~18 000 kg
Pero no soy experto en aviones militares, tan solo tengo un Excel y es lo que os voy a enseñar
3
💡Antes de continuar, una pregunta rápida:
¿Te gustaría seguir aprendiendo y estar al día de las mejores empresas del mundo? 💰
Si tu respuesta es SÍ, hay un paso que puedes dar ahora mismo:
✅¡Sígueme! [@MDBbolsa] y acelera tu mejora como inversor.
📌 Ahora sí, dentro hilo 🧵🚀
¿Te gustaría seguir aprendiendo y estar al día de las mejores empresas del mundo? 💰
Si tu respuesta es SÍ, hay un paso que puedes dar ahora mismo:
✅¡Sígueme! [@MDBbolsa] y acelera tu mejora como inversor.
📌 Ahora sí, dentro hilo 🧵🚀
4
⚠️Antes de nada decir que no conozco la empresa en profundidad, así que puede que cometa errores
Recordad que siempre digo que unos números sin un contexto cualitativo detrás sirven más bien de poco
En cualquier caso, hoy me saltaré esa máxima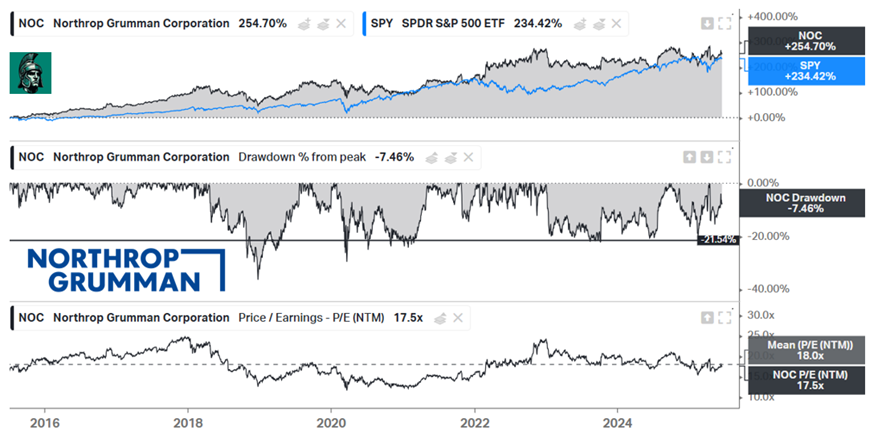
Recordad que siempre digo que unos números sin un contexto cualitativo detrás sirven más bien de poco
En cualquier caso, hoy me saltaré esa máxima
5
CUENTA DE RESULTADOS 🔢
Empecemos por las ventas, que han crecido al 5.3% CAGR los últimos años, aunque los ritmos son bastante erráticos
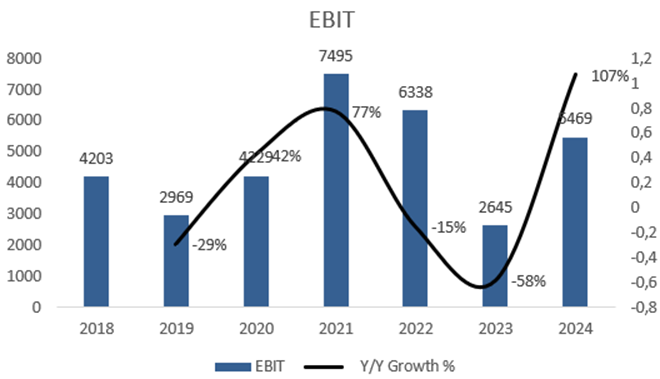
Si las ventas son erráticas, mejor no hablamos del EBIT, aunque ha crecido a ritmos del 4.49% (luego hablaremos de los márgenes)
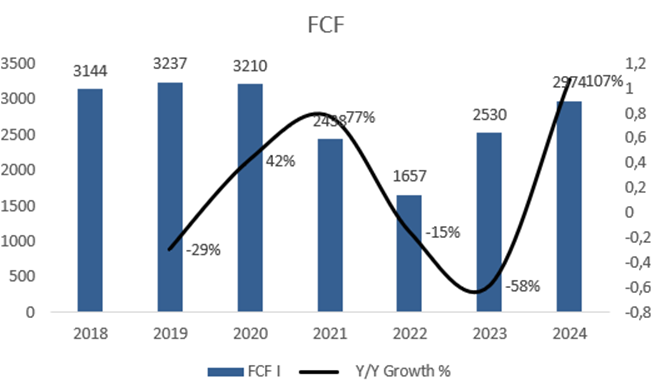
El FCF también es muy errático e incluso ha decrecido al -0.92% CAGR. Ya veremos luego como tiene una fuerza que lo infla y otra que lo merma
En general, no puedo sacar conclusiones claras de la evolución de estas cifras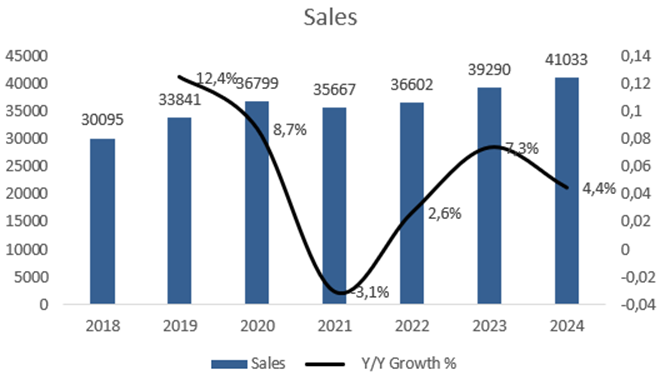
Empecemos por las ventas, que han crecido al 5.3% CAGR los últimos años, aunque los ritmos son bastante erráticos
Si las ventas son erráticas, mejor no hablamos del EBIT, aunque ha crecido a ritmos del 4.49% (luego hablaremos de los márgenes)
El FCF también es muy errático e incluso ha decrecido al -0.92% CAGR. Ya veremos luego como tiene una fuerza que lo infla y otra que lo merma
En general, no puedo sacar conclusiones claras de la evolución de estas cifras
6
MÁRGENES 📈
Como vemos, los márgenes parecen una montaña rusa
Aunque lo positivo es que el margen FCF lleva dos años seguidos expandiéndose
En general, no son cifras para tirar cohetes tampoco
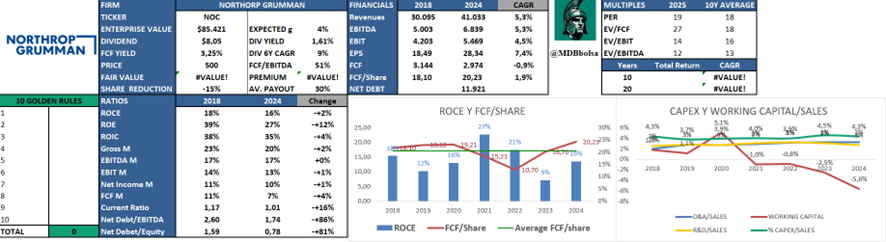
Margen Bruto: 20%
Margen Operativo: 13%
Margen FCF: 7%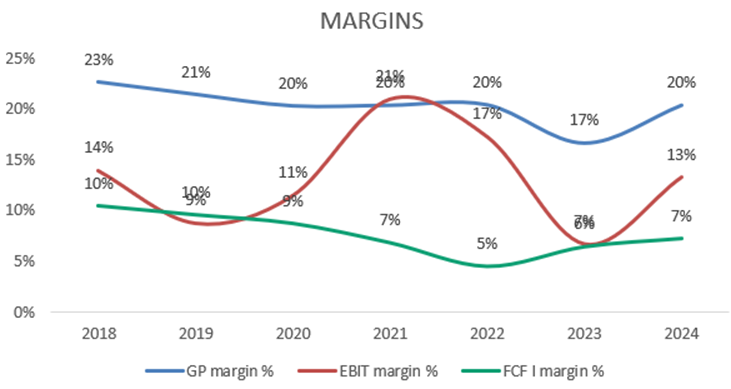
Como vemos, los márgenes parecen una montaña rusa
Aunque lo positivo es que el margen FCF lleva dos años seguidos expandiéndose
En general, no son cifras para tirar cohetes tampoco
Margen Bruto: 20%
Margen Operativo: 13%
Margen FCF: 7%
7
RETORNOS 📈
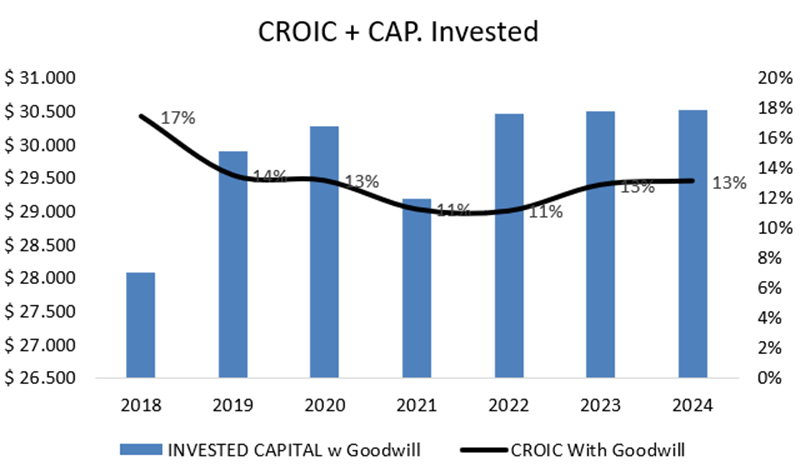
Los retornos, al igual que los márgenes, son bastante erráticos
La tasa de reinversión media de los últimos años ha sido del 32%
Si multiplicamos esto, por el ROIC medio (13%), tenemos que $NOC ha compuesto su valor intrínseco al 4.2% anual
Cifra casi calcada al 3.8% que lo ha hecho su NOPAT
El capital invertido se ha mantenido plano durante 3 años y ha sido afectado por las mismas fuerzas que han moldeado el FCF
Los retornos, al igual que los márgenes, son bastante erráticos
La tasa de reinversión media de los últimos años ha sido del 32%
Si multiplicamos esto, por el ROIC medio (13%), tenemos que $NOC ha compuesto su valor intrínseco al 4.2% anual
Cifra casi calcada al 3.8% que lo ha hecho su NOPAT
El capital invertido se ha mantenido plano durante 3 años y ha sido afectado por las mismas fuerzas que han moldeado el FCF
8
DEUDA 💰
Su deuda total es de 16.2B$
Tiene 4.3B$ de caja en balance
Lo que nos da unos ratios de Deuda Neta / EBITDA de 1.7X
Si nos fijamos, siempre que pasa las 2.5X, tiende a repagarla bastante rápido
No me parece nada preocupante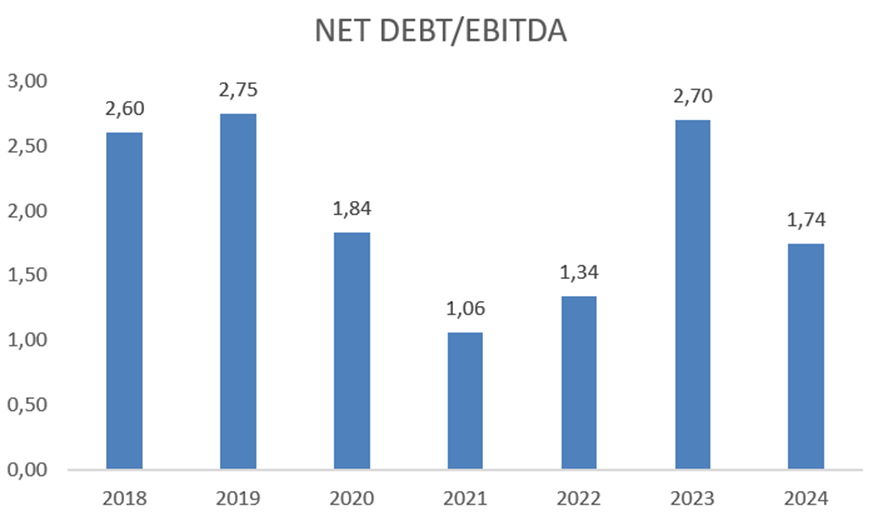
Su deuda total es de 16.2B$
Tiene 4.3B$ de caja en balance
Lo que nos da unos ratios de Deuda Neta / EBITDA de 1.7X
Si nos fijamos, siempre que pasa las 2.5X, tiende a repagarla bastante rápido
No me parece nada preocupante
9
CAPEX ⚒️
El CAPEX se ha elevado un poco estos dos últimos años
Aunque sigue siendo un % sobre ventas muy manejable
Esto ha sido una fuerza que ha mermado el FCF y que ha aumentado el capital invertido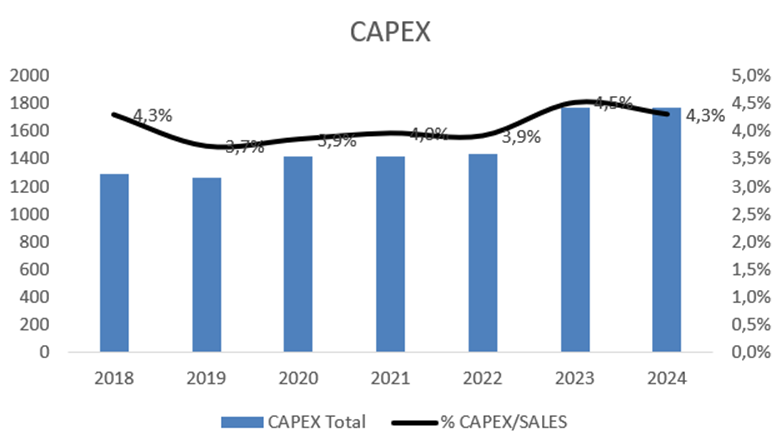
El CAPEX se ha elevado un poco estos dos últimos años
Aunque sigue siendo un % sobre ventas muy manejable
Esto ha sido una fuerza que ha mermado el FCF y que ha aumentado el capital invertido
10
WORKING CAPITAL 🧮
El working capital también ha sido muy errático
Ha pasado de ser muy positivo en 2020, ha muy negativo este último año.
Si tuviera que apostar, diría que ha sido la firma de nuevos contratos y un entrada de caja por adelantado de los mismos.
Ha sido el otro factor que ha inflado el FCF y ha disminuido el capital invertido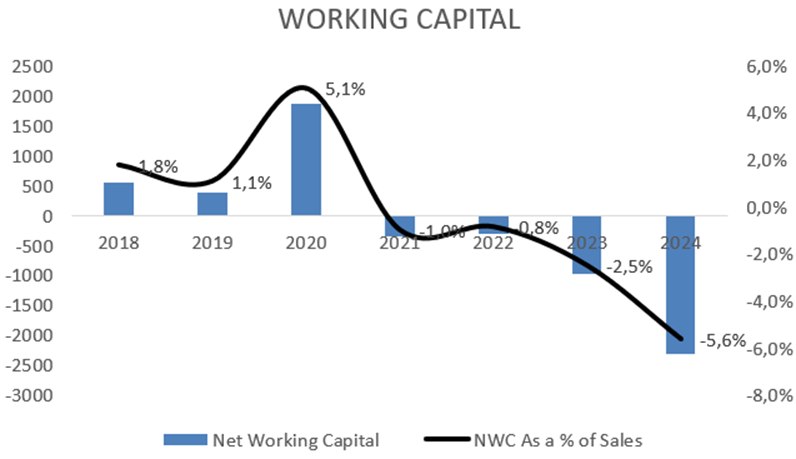
El working capital también ha sido muy errático
Ha pasado de ser muy positivo en 2020, ha muy negativo este último año.
Si tuviera que apostar, diría que ha sido la firma de nuevos contratos y un entrada de caja por adelantado de los mismos.
Ha sido el otro factor que ha inflado el FCF y ha disminuido el capital invertido
11
GESTIÓN DE CAPITAL 💸
$NOC ha retornado el 19% del FCF generado los últimos años en forma de recompras (-15% de acciones en circulación en 7 años)
El 42% en dividendos (1.8% de yield, 9.4% CAGR y 30% de payout medio)
Y el 46% en M&A
La suma da más de 100%. La diferencia viene por la deuda. Al final, una compañía estable y sin mucho crecimiento, puede usarla para ser más atractiva de cara al accionista, sin asumir un riesgo proporcional
$NOC ha retornado el 19% del FCF generado los últimos años en forma de recompras (-15% de acciones en circulación en 7 años)
El 42% en dividendos (1.8% de yield, 9.4% CAGR y 30% de payout medio)
Y el 46% en M&A
La suma da más de 100%. La diferencia viene por la deuda. Al final, una compañía estable y sin mucho crecimiento, puede usarla para ser más atractiva de cara al accionista, sin asumir un riesgo proporcional
12
OTROS GRÁFICOS 📊
La acción y los EPS se han movido con bastante sintonía
Los múltiplos se expandieron mucho de 2013 a 2018
Desde entonces se han mantenido bastante estables
A día de hoy, cotiza en su media histórica
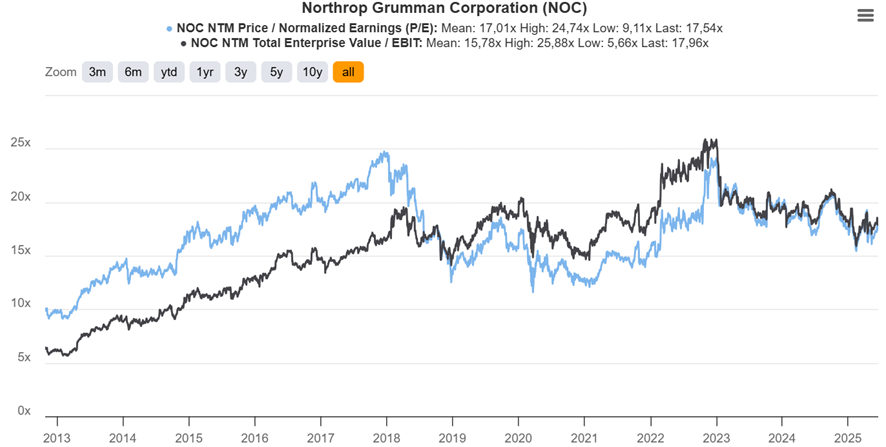
La acción y los EPS se han movido con bastante sintonía
Los múltiplos se expandieron mucho de 2013 a 2018
Desde entonces se han mantenido bastante estables
A día de hoy, cotiza en su media histórica
13
VALORACIÓN 💸
Voy a realizar un DCF inverso, intentando averiguar cuál es el ritmo de crecimiento que implícitamente está asignando el mercado al FCF de la compañía
Suposiciones:
- 3% de recompras de acciones.
- 9% incremento de dividendo anual
- 18X de múltiplo de salida
- 12% de TIR
- Precio actual: 500€
Con esto me sale que el mercado descuenta un crecimiento del 14% en el FCF.
Si crees que esta cifra es posible, entonces la compañía puede estar atractiva.
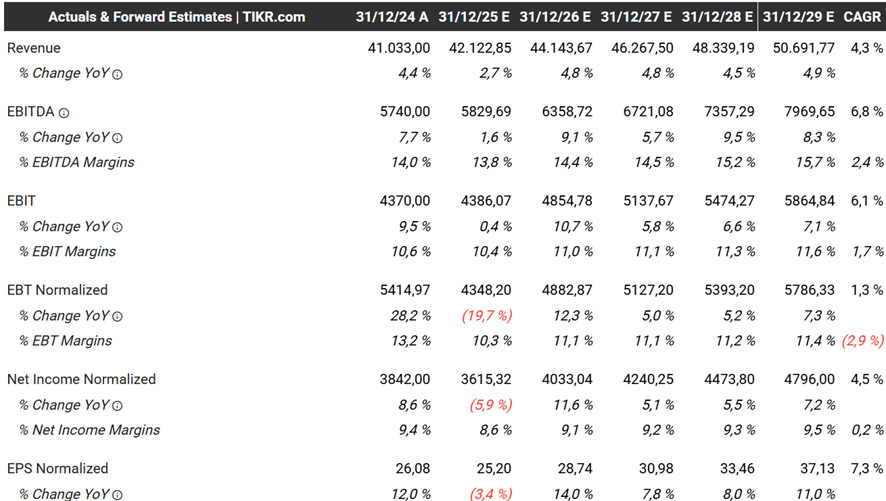
Te dejo también las estimaciones de los analistas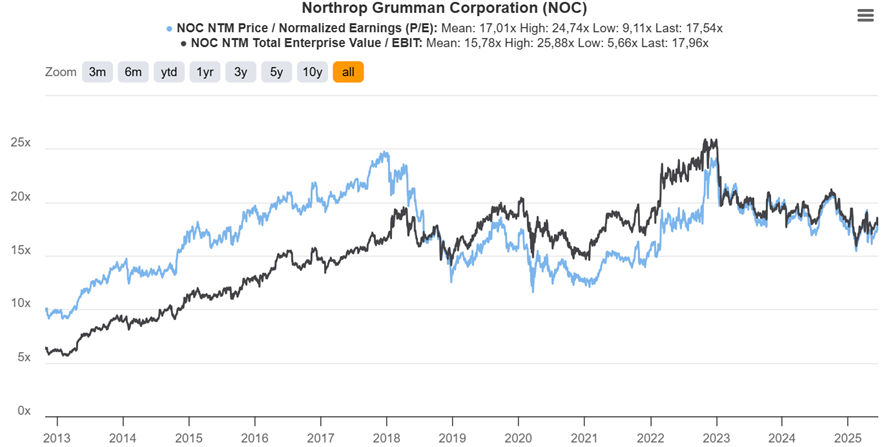
Voy a realizar un DCF inverso, intentando averiguar cuál es el ritmo de crecimiento que implícitamente está asignando el mercado al FCF de la compañía
Suposiciones:
- 3% de recompras de acciones.
- 9% incremento de dividendo anual
- 18X de múltiplo de salida
- 12% de TIR
- Precio actual: 500€
Con esto me sale que el mercado descuenta un crecimiento del 14% en el FCF.
Si crees que esta cifra es posible, entonces la compañía puede estar atractiva.
Te dejo también las estimaciones de los analistas
14
ANÁLISIS TÉCNICO 📐
$NOC lleva desde principios de 2022 moviéndose en un rango lateral de un 33% de recorrido
La parte baja pasa por la zona de los 420$
Estos precios equivaldrían a unas cifras más asumibles de un 10% de crecimiento en su FCF para los próximos años
Sin duda, zona interesante a vigilar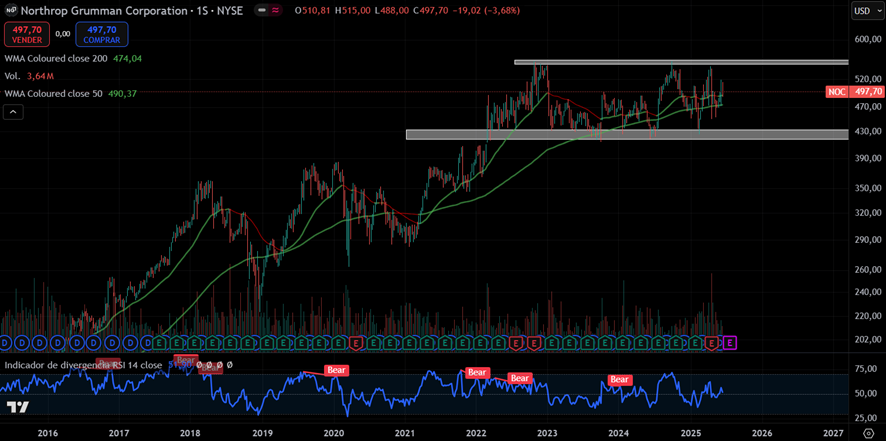
$NOC lleva desde principios de 2022 moviéndose en un rango lateral de un 33% de recorrido
La parte baja pasa por la zona de los 420$
Estos precios equivaldrían a unas cifras más asumibles de un 10% de crecimiento en su FCF para los próximos años
Sin duda, zona interesante a vigilar
15
Como habéis podido comprobar, me faltaba mucho contexto en sus números
Pero este podría ser un primer vistazo a la compañía
Me gusta más el B-2 Spirit que sus cuentas, pero hay que valorar que fuesen capaces de crear semejante monstruo
El proceso de creación fue bastante increíble y duró más de 10 años llenos de secretismo
Espero que os haya servido Si es así, se agradece mucho un ❤️🔁
Pero este podría ser un primer vistazo a la compañía
Me gusta más el B-2 Spirit que sus cuentas, pero hay que valorar que fuesen capaces de crear semejante monstruo
El proceso de creación fue bastante increíble y duró más de 10 años llenos de secretismo
Espero que os haya servido Si es así, se agradece mucho un ❤️🔁