Veo mucha crítica a los planes de pensiones, pero todo se sustenta...

Pobre Millenial@pobremillenial
113 views
Jun 01, 2025
~5 min read
Advertisement
1
Veo mucha crítica a los planes de pensiones, pero todo se sustenta en malos productos y falta de estrategia.
Hoy te cuento como lo enfoco yo para capitalizar todo ese ahorro fiscal e invertir dinero que se quedaría Hacienda.
Dentro hilo👇
Hoy te cuento como lo enfoco yo para capitalizar todo ese ahorro fiscal e invertir dinero que se quedaría Hacienda.
Dentro hilo👇
2
El año pasado tuve un salto importante en mis ingresos y con ello, paso a un tramo impositivo que dan ganas de llorar.
De unos 60K he sobrepasado mucho los 100K
Por lo tanto, he estado estudiando maneras de mitigarlo y ganar dinero sin tener que irme a Andorra.
De unos 60K he sobrepasado mucho los 100K
Por lo tanto, he estado estudiando maneras de mitigarlo y ganar dinero sin tener que irme a Andorra.
3
En España, Hacienda te permite reducir de la base imponible las aportaciones que haces a tu plan de pensiones.
O sea, que el dinero que inviertes en tu plan de pensiones no cuenta como ingresos a la hora de calcular cuánto IRPF tienes que pagar.
O sea, que el dinero que inviertes en tu plan de pensiones no cuenta como ingresos a la hora de calcular cuánto IRPF tienes que pagar.
4
La cantidad máxima que puedes aportar son 1.500 euros anuales.
Todo lo que dejas de pagar hoy en impuestos lo pagarás, con intereses, cuando cobres la pensión en el futuro. Porque claro, a Hacienda no se le escapa nada
Todo lo que dejas de pagar hoy en impuestos lo pagarás, con intereses, cuando cobres la pensión en el futuro. Porque claro, a Hacienda no se le escapa nada
5
Cuando empieces a sacar el dinero, te van a crujir a impuestos, ya que las prestaciones del plan se consideran rendimientos del trabajo.
Vamos, como si te subieran el sueldo… pero en ese momento no te va a hacer tanta gracia.
Vamos, como si te subieran el sueldo… pero en ese momento no te va a hacer tanta gracia.
6
Si retiras el dinero de golpe, la bofetada fiscal puede ser épica, ya que todo se suma a tus ingresos del año. Si lo retiras en forma de renta, pagas en función de lo que saques cada año, y la idea es que, como estarás jubilado, tengas un tipo impositivo menor.
7
Pero he encontrado un hack fiscal para esto con una estrategia doble de inversión.
Combinar aportaciones a un plan de pensiones y el ahorro fiscal de 1.500 euros al año invertirlo en un fondo indexado.
Combinar aportaciones a un plan de pensiones y el ahorro fiscal de 1.500 euros al año invertirlo en un fondo indexado.
8
Iba a pagarlos de todas formas, pero prefiero robárselos a Hacienda y que el interés compuesto haga su magia.
¿Podrías invertir en otra cosa directamente? Sí.
Pero estamos utilizando dinero que ibas a pagar de todos modos y que va a componer durante décadas.
¿Podrías invertir en otra cosa directamente? Sí.
Pero estamos utilizando dinero que ibas a pagar de todos modos y que va a componer durante décadas.
9
Datos del Escenario a 30 Años
1. Aportación al plan de pensiones: 1.500 euros anuales (para maximizar la desgravación fiscal de 675 euros con un tipo marginal del 45%).
2. Ahorro fiscal anual: 675 euros
1. Aportación al plan de pensiones: 1.500 euros anuales (para maximizar la desgravación fiscal de 675 euros con un tipo marginal del 45%).
2. Ahorro fiscal anual: 675 euros
10
Inversión del ahorro fiscal: Fondo indexado al MSCI World con una rentabilidad media anual del 8%.
Rentabilidad del plan de pensiones: Asumimos una media conservadora del 4% anual.
Horizonte temporal: 30 años.
Tipo impositivo al rescatar el plan de pensiones: Suponemos 30%
Rentabilidad del plan de pensiones: Asumimos una media conservadora del 4% anual.
Horizonte temporal: 30 años.
Tipo impositivo al rescatar el plan de pensiones: Suponemos 30%
11
1. Aportación al Plan de Pensiones y Valor Final en 30 Años
Aportas 1.500 euros anuales al plan de pensiones durante 30 años, con una rentabilidad del 4% anual.
Aportas 1.500 euros anuales al plan de pensiones durante 30 años, con una rentabilidad del 4% anual.
12
2. Rescate del Plan de Pensiones
Valor del plan de pensiones: 84.120 euros
Impuestos al rescatar (30%): 84.120 × 0,30 = 25.236 euros
Valor neto del plan de pensiones: 84.120 - 25.236 = 58.884 euros
Valor del plan de pensiones: 84.120 euros
Impuestos al rescatar (30%): 84.120 × 0,30 = 25.236 euros
Valor neto del plan de pensiones: 84.120 - 25.236 = 58.884 euros
13
3. Inversión del Ahorro Fiscal en un Fondo Indexado
Ahora, inviertes los 675 euros de ahorro fiscal anual en un fondo indexado al 8% durante 30 años.
Para este escenario podemos escoger por ejemplo el Fidelity MSCI World Index Fund eur P ACC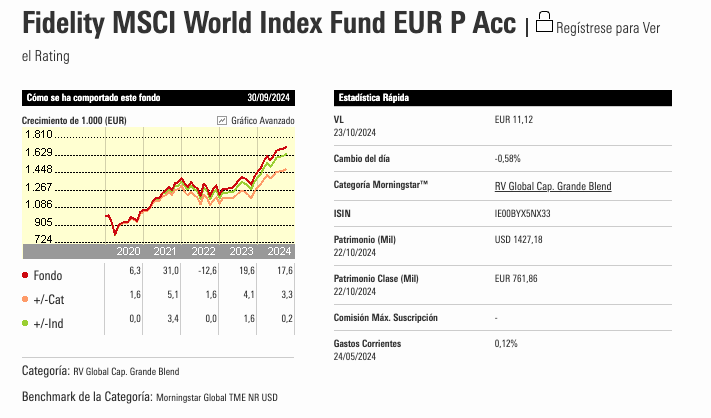
Ahora, inviertes los 675 euros de ahorro fiscal anual en un fondo indexado al 8% durante 30 años.
Para este escenario podemos escoger por ejemplo el Fidelity MSCI World Index Fund eur P ACC
14
Valor del fondo indexado: 76.464 euros
Beneficios: 56.214 euros
Impuestos sobre las ganancias (23%) 12.929 euros
Valor neto: 63.535 euros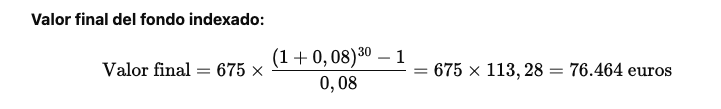
Beneficios: 56.214 euros
Impuestos sobre las ganancias (23%) 12.929 euros
Valor neto: 63.535 euros
15
4. Resultados Finales de la Estrategia Doble
1. Valor neto del plan de pensiones: 58.884 euros
2. Valor neto del fondo indexado: 63.535 euros
1. Valor neto del plan de pensiones: 58.884 euros
2. Valor neto del fondo indexado: 63.535 euros
16
¿Cuánto me estoy ahorrando efectivamente de hostia fiscal?
La idea es ver cuánto mitigan los 63.535 euros del fondo indexado la “hostia fiscal” que pagas al rescatar el plan de pensiones, que fue de 25.236 euros
La idea es ver cuánto mitigan los 63.535 euros del fondo indexado la “hostia fiscal” que pagas al rescatar el plan de pensiones, que fue de 25.236 euros
17
Diferencia o amortiguación de la hostia fiscal:
Impuestos pagados por el plan de pensiones: 25.236 euros
Ganancias netas obtenidas del fondo indexado: 63.535 euros
Impuestos pagados por el plan de pensiones: 25.236 euros
Ganancias netas obtenidas del fondo indexado: 63.535 euros
18
Con esta estrategia doble, los 63.535 euros obtenidos netamente del fondo indexado no solo cubren los 25.236 euros de impuestos del plan de pensiones, sino que te dejan un beneficio adicional de 38.299 euros.
19
Así que, amortiguas el mordisco y, además, obtienes un beneficio considerable adicional.
La clave aquí es que el ahorro fiscal inicial se reinvierte a un interés compuesto mucho más atractivo para cubrir los impuestos del rescate del plan de pensiones.
La clave aquí es que el ahorro fiscal inicial se reinvierte a un interés compuesto mucho más atractivo para cubrir los impuestos del rescate del plan de pensiones.
20
¿Con qué productos podríamos hacer esto?
Si te van los indexados yo personalmente lo haría con el Plan de pensiones @MyInvestorES Indexado S&P 500 y con el fondo comentado indexado al MSCI World de Fidelity.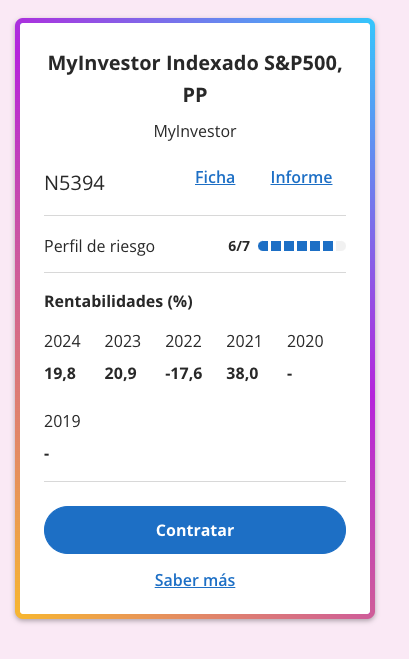
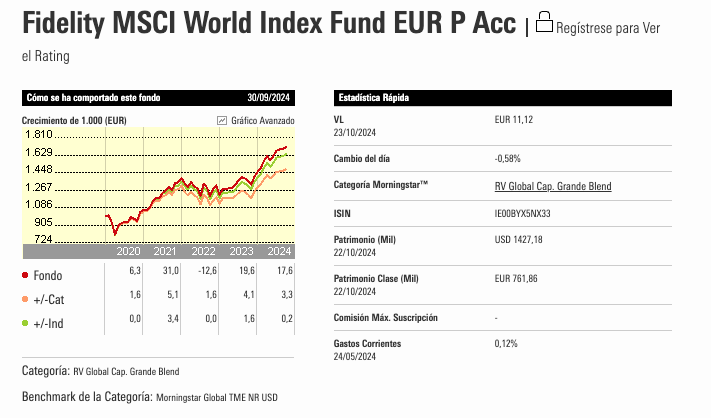
Si te van los indexados yo personalmente lo haría con el Plan de pensiones @MyInvestorES Indexado S&P 500 y con el fondo comentado indexado al MSCI World de Fidelity.
21
Personalmente esta estrategia la planteo dentro del broker @MyInvestorES ya que en cuanto a comisiones es el más asequible.
Si no has empezado tu camino inversor, hazte una cuenta con ellos
myinvestor.es/inversion/plan…
Si no has empezado tu camino inversor, hazte una cuenta con ellos
myinvestor.es/inversion/plan…
22
Pero voy un paso más allá.
Me dirás, es que es ilíquido...
Pues llegada una cierta cantidad podemos pignorar el plan de pensiones y obtener préstamos con un tipo de interés muy por debajo de mercado.
SIN TRIBUTAR.
Me dirás, es que es ilíquido...
Pues llegada una cierta cantidad podemos pignorar el plan de pensiones y obtener préstamos con un tipo de interés muy por debajo de mercado.
SIN TRIBUTAR.
23
Y me pongo más retorcido ¿qué pasa si mueres sin devolver el préstamo?
El plan de pensiones no tributa por Sucesiones ni entra en el caudal hereditario. Si tú falleces, el plan se transmite fuera de la herencia.
El plan de pensiones no tributa por Sucesiones ni entra en el caudal hereditario. Si tú falleces, el plan se transmite fuera de la herencia.
24
Los beneficiarios tributan solo en el IRPF, como rendimiento del trabajo, cuando lo rescaten.
Si parte del plan se usa para saldar un préstamo pignorado, esa parte no se tributa. Es como si nunca llegaran a recibir ese dinero.
Si parte del plan se usa para saldar un préstamo pignorado, esa parte no se tributa. Es como si nunca llegaran a recibir ese dinero.
25
No tributan por él ni en IRPF ni en Sucesiones (porque ni lo heredan ni lo cobran).
Resultado: menos renta tributable, por tanto, menos IRPF a pagar.
Y tú te has ahorrado un pastón en impuestos, lo has compuesto durante años y encima vives de él a préstamo.
Resultado: menos renta tributable, por tanto, menos IRPF a pagar.
Y tú te has ahorrado un pastón en impuestos, lo has compuesto durante años y encima vives de él a préstamo.
26
Resumiendo:
Obtienes liquidez en vida.
Reduces el importe que tributan tus herederos en IRPF.
Evitas que tengan que asumir o gestionar una deuda.
Evitas también tributar por ese importe en Sucesiones si hubieras rescatado el plan, lo metes en cuenta y luego falleces.
Obtienes liquidez en vida.
Reduces el importe que tributan tus herederos en IRPF.
Evitas que tengan que asumir o gestionar una deuda.
Evitas también tributar por ese importe en Sucesiones si hubieras rescatado el plan, lo metes en cuenta y luego falleces.
27
Es una jugada útil si se hace con cabeza y sabiendo que el dinero del plan puede acabar no yendo a tus herederos, sino al banco. Pero puede optimizar la carga fiscal total.
28