Hoy os traigo un mini análisis de una de las mayores compañías...

DividendLover93🍀@DividendLover93
17 views
May 04, 2025
~5 min read
Advertisement
1
Hoy os traigo un mini análisis de una de las mayores compañías químicas y de plásticos del mundo. 🌎Hablaremos de $LYB, empresa cíclica situada en la parte baja del ciclo y que podría ser interesante echarle un vistazo. 🇺🇸 🔎
Se agradece compartir para mayor difusión. ❤️🔄🍀
Se agradece compartir para mayor difusión. ❤️🔄🍀
2
Disclaimer: Antes de comenzar, aclarar que toda la información presentada en este hilo está recogida de diferentes fuentes de datos, además de ser la opinión personal de un inversor particular.
Nada de lo mencionado en este hilo debe ser considerado recomendación de nada. ⚠️
Nada de lo mencionado en este hilo debe ser considerado recomendación de nada. ⚠️
3
$LYB surgió en 2007 de la fusión de Lyondell Chemical Company (establecida en 1985 como una escisión de ARCO Chemical) y Basell Polyolefins, creada a partir de las unidades de poliolefinas de BASF y Shell.

4
Opera una red global de instalaciones de fabricación, utilizando tecnologías avanzadas para producir una amplia gama de productos químicos y polímeros. Utilizan tanto hidrocarburos líquidos como gaseosos como materias primas para fabricar productos químicos esenciales.

5
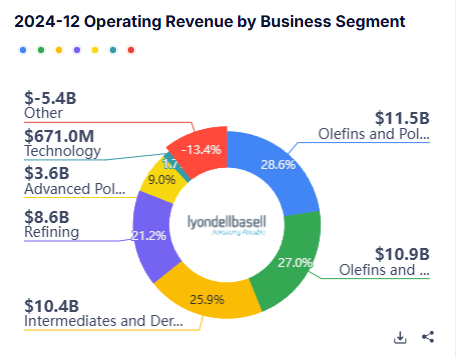
Olefinas y Poliolefinas (América y Europa, Asia, Internacional): Produce y comercializa etileno, propileno, polietileno (HDPE, LDPE, LLDPE) y polipropileno. Estos son los componentes básicos para una gran variedad de productos plásticos.
6
Intermedios y Derivados: Fabrica óxido de propileno, óxido de etileno, alcohol butílico terciario (TBA), metanol, ácido acético y sus derivados. Estos químicos se utilizan en combustibles, fluidos para automóviles, muebles, cosméticos, productos de cuidado personal, etc.

7
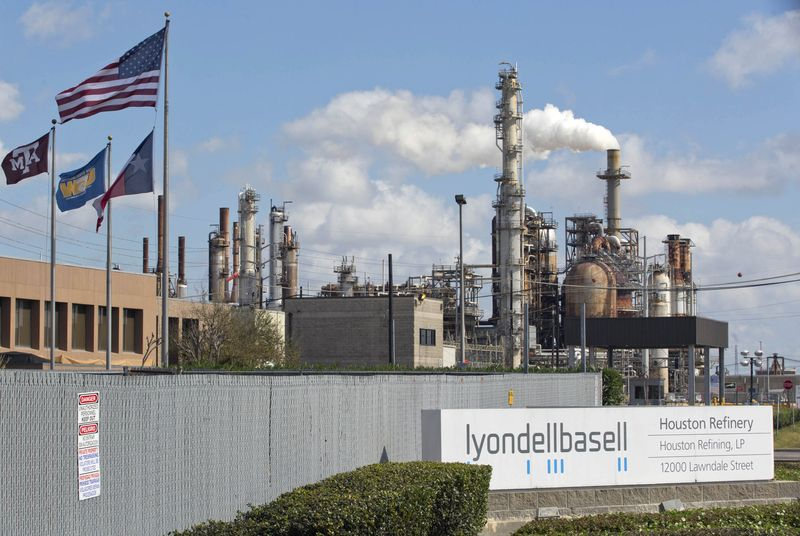
Ha cesado sus operaciones de refinación en su refinería de Houston que se completó a principios de 2025. La compañía ha tomado esta decisión estratégica para enfocarse en sus negocios principales de olefinas, poliolefinas e intermedios y derivados.
8
Tiene la fuerte dependencia de los negocios de olefinas y poliolefinas para la generación de ingresos, una rentabilidad bruta saludable, pero una disminución significativa de la rentabilidad a nivel operativo y neto debido a los gastos operativos.

9
En cuanto al financiamiento, la empresa presenta un apalancamiento significativo con una deuda a largo plazo considerable. El patrimonio neto es positivo y está impulsado principalmente por las ganancias retenidas, aunque la recompra de acciones ha tenido un impacto reductor.

10
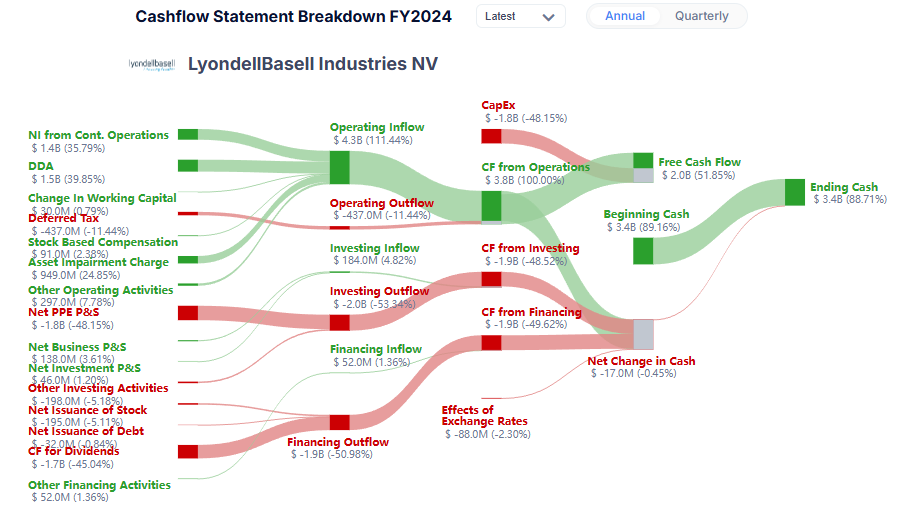
Cuenta con una sólida generación de efectivo operativo que le permite financiar importantes inversiones de capital y devolver valor a los accionistas a través de dividendos, a pesar del flujo de efectivo de inversión negativo debido al Capex.
11
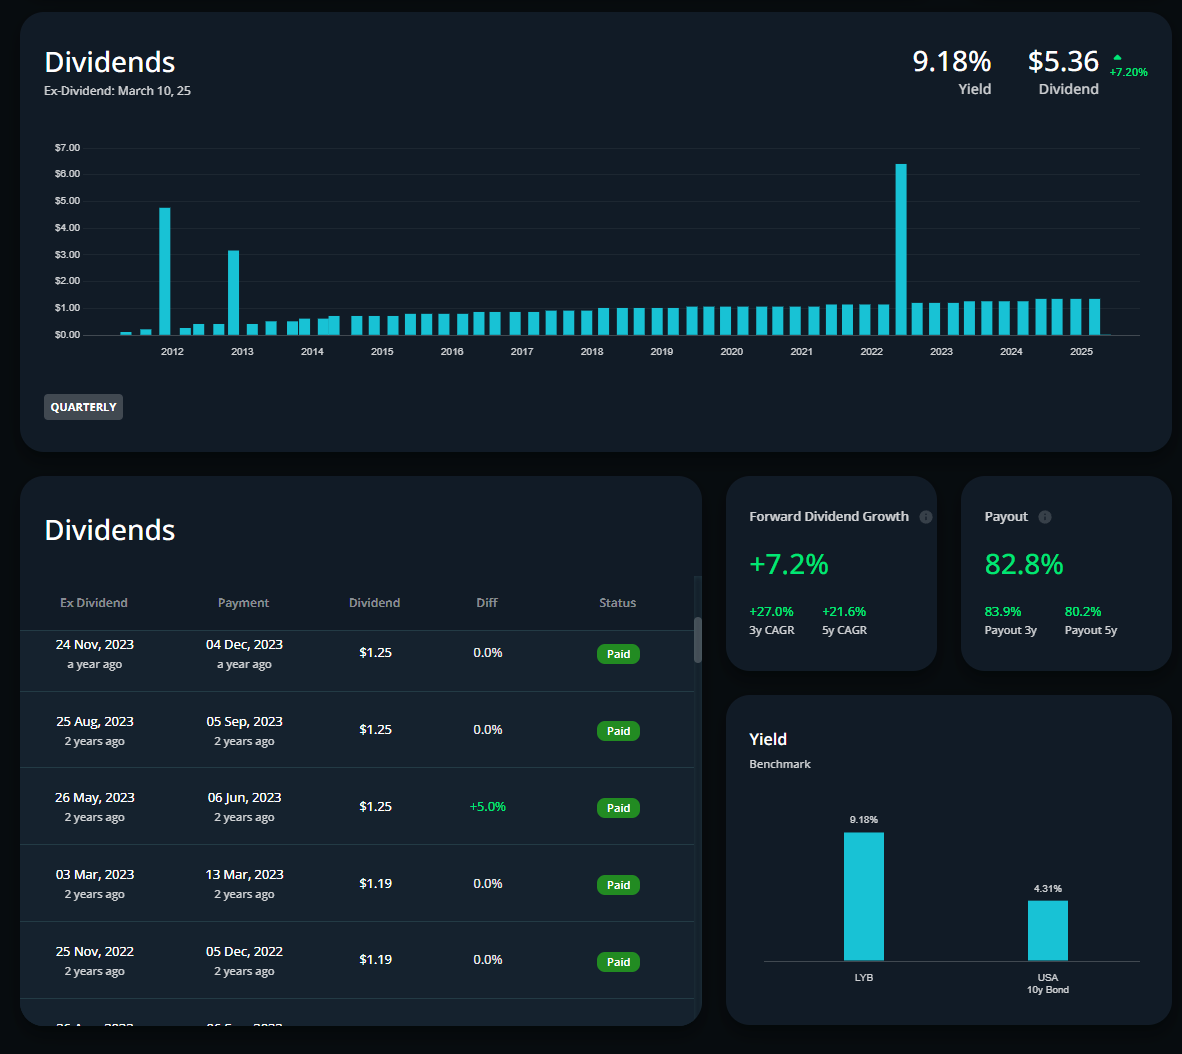
Actualmente la tenemos cotizando a 58.38$, con un market cap de 18.76B, unos ingresos de 39.68B, un beneficio neto de 1.06B, un BPA de 3.25$, un PER de 20.19 y un forward PER de 12.93. Ofrece un dividendo de 5.36$ que equivale a una rentabilidad del 9.18%.

12
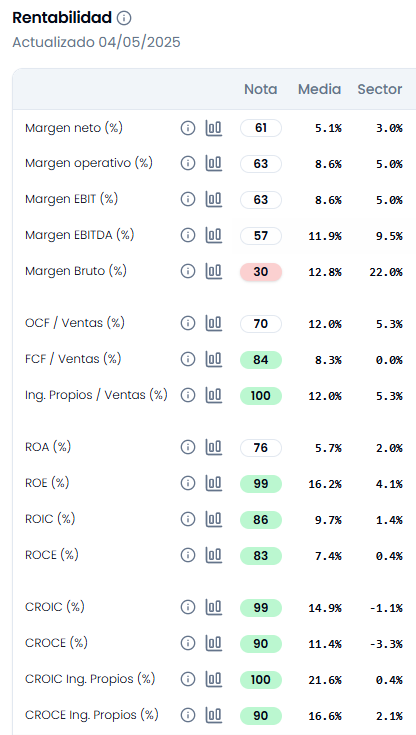
La rentabilidad significativamente superior a la media y al sector en la mayoría de los márgenes y ratios de rendimiento sobre el capital. Aunque el margen bruto está por debajo, la empresa demuestra una excelente capacidad para convertir sus ventas en flujo de efectivo.
13
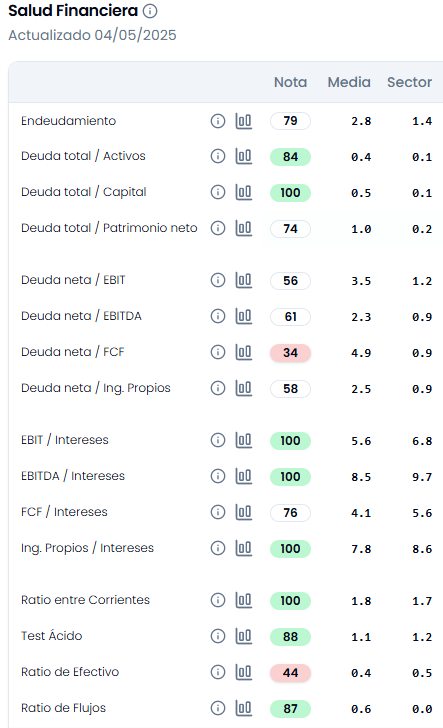
Presenta un nivel de endeudamiento significativamente mayor en comparación con la media y el sector en varios ratios clave. Sin embargo, la empresa parece tener una capacidad adecuada para cubrir sus gastos por intereses con sus ganancias y flujo de caja.
14
Ha experimentado un crecimiento significativo en sus ingresos en algunos años, especialmente en 2022 (cíclica).
El EBITDA proporciona una visión de la rentabilidad operativa antes de ciertos gastos, mostrando una tendencia más suave que el beneficio neto.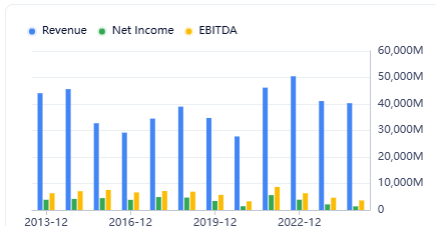
El EBITDA proporciona una visión de la rentabilidad operativa antes de ciertos gastos, mostrando una tendencia más suave que el beneficio neto.
15
La capacidad para generar un ROIC superior a su WACC es un indicador positivo de su gestión y eficiencia en la asignación de capital.
La reciente disminución en el ROIC y la diferencia ROIC - WACC podría ser una señal de alerta para determinar si es un fenómeno temporal.👀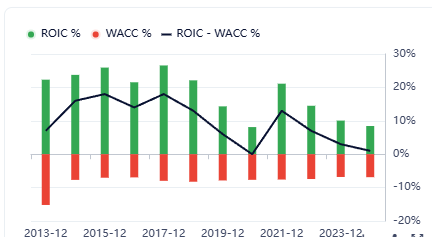
La reciente disminución en el ROIC y la diferencia ROIC - WACC podría ser una señal de alerta para determinar si es un fenómeno temporal.👀
16
En el siguiente gráfico se puede apreciar una política de dividendos generalmente creciente, aunque con cierta variabilidad anual. El fcf muestra una volatilidad mucho mayor, lo que implica que la capacidad de autofinanciar los dividendos con el flujo de caja libre ha fluctuado.

17
A precios actuales ofrece una rentabilidad por dividendo muy alta y ha demostrado un fuerte crecimiento de dividendos en los últimos años. Sin embargo, el ratio de pago también es elevado, lo que podría ser un factor a considerar para los inversores.
18
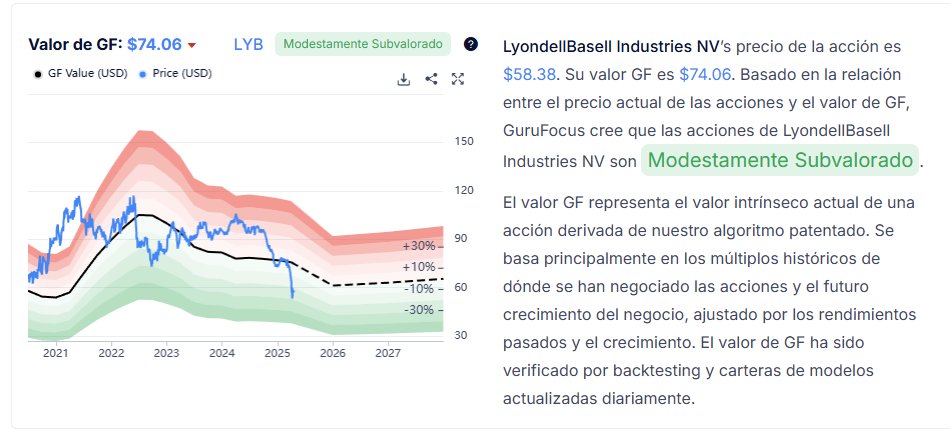
Según los analistas se sugiere $LYB está modestamente subvalorada en el momento actual. El gráfico histórico respalda esta conclusión, mostrando que el precio de la acción se ha mantenido generalmente por debajo de su Valor GF estimado.
19
Las estimaciones para este año son bastante pesimistas pero de crecimiento de doble dígito alto para próximos años, esto sucede con las empresas cíclicas ya que sus ingresos se ven muy afectados (tanto para bien como para mal) de la parte del ciclo en la que se sitúen.

20
Actualmente lleva un drawdown del -41.39% desde máximos.🔴 Se puede apreciar claramente en que parte del ciclo se encuentra. Ya se sabe que las cíclicas se deben comprar en la parte pesimista del ciclo cuando la narrativa es negativa y el viento sopla en contra.🤔

21
Se encuentra muy por debajo de su MM1000. 👀

22
Método Geraldine Weiss de $LYB 👀 by @dividiendolo.

23
La abrumadora mayoría de los indicadores técnicos y las medias móviles presentadas señalan una fuerte tendencia bajista. Aunque algunos indicadores de momentum están mostrando condiciones de sobreventa, lo que podría sugerir un rebote alcista a corto plazo.

24
Si te gusta este tipo de contenido puedes unirte a mi grupo de telegram donde más inversores/as hablamos de noticias, inversiones, etc. Si tu visión es compartir conocimientos, invertir a largo plazo y aportar valor eres bienvenid@. 🍀🫂t.me/DividendsLover…
25
Hasta aquí este mini análisis de $LYB. 🇺🇸 Empresa cíclica en la parte baja del ciclo y con un dividendo inicial alto pagable (de momento). ¿Tú que opinas? ¿Te gusta el combo Dividendo alto + posible revalorización o piensas que habrá recorte del dividendo? Déjame tu opinión 🍀👋
