Todos hablan del swap spread, pocos lo explican. Un 🧵sobre su...

Daniel Baeza@dbaeza13
24 views
Apr 13, 2025
~2 min read
Advertisement
1
Todos hablan del swap spread, pocos lo explican.
Un 🧵sobre su funcionamiento y qué dice sobre la (i)liquidez.
Diferencial swap = Tasa swap MENOS rendimiento de bonos del Tesoro EEUU (al mismo plazo)
Normalmente, diferenciales swap deberían ser positivos, pero algo ha cambiado.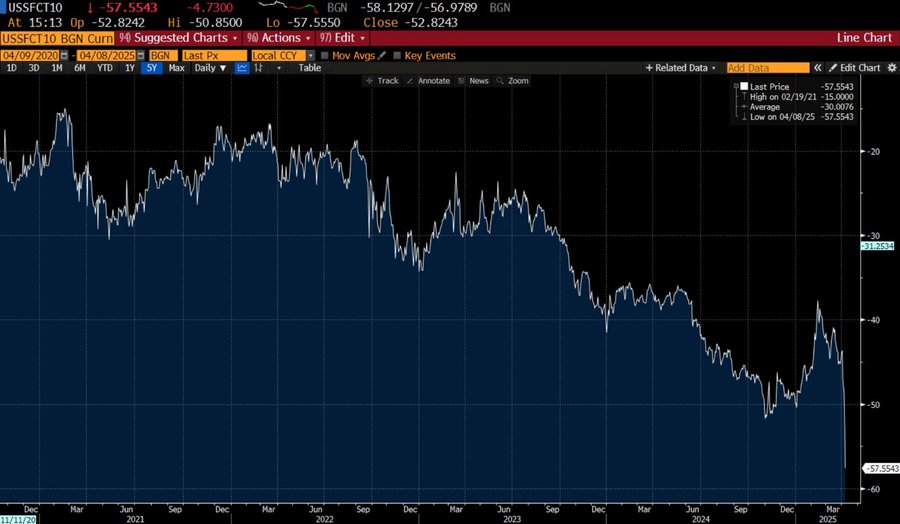
Un 🧵sobre su funcionamiento y qué dice sobre la (i)liquidez.
Diferencial swap = Tasa swap MENOS rendimiento de bonos del Tesoro EEUU (al mismo plazo)
Normalmente, diferenciales swap deberían ser positivos, pero algo ha cambiado.
2
Diferenciales swaps deberían ser + porque:
a) bonos Tesoro son libres de riesgo
b) swaps tienen riesgo de crédito de contraparte
c) bonosTesoro son más líquidos
Ejemplo:
Tasa swap a 10años: 4,12%
Rendimiento bono a 10 años: 4,18%
Diferencial swaps = 4,12% – 4,18% = -0,06%
a) bonos Tesoro son libres de riesgo
b) swaps tienen riesgo de crédito de contraparte
c) bonosTesoro son más líquidos
Ejemplo:
Tasa swap a 10años: 4,12%
Rendimiento bono a 10 años: 4,18%
Diferencial swaps = 4,12% – 4,18% = -0,06%
3
Qué es un swap?
wap de tasas de interés es un contrato entre 2 partes para intercambiar flujos basados en diferentes tasas
- Parte A paga tasa interés fija
- Parte B paga tasa de interés variable
No se intercambia el principal, solo la diferencia en los pagos de intereses.
wap de tasas de interés es un contrato entre 2 partes para intercambiar flujos basados en diferentes tasas
- Parte A paga tasa interés fija
- Parte B paga tasa de interés variable
No se intercambia el principal, solo la diferencia en los pagos de intereses.
4
Parte que recibe tasa fija en swap simula la compra de un bono
Ventajas swaps
+ no requieren una inversión inicial de efectivo
+ no inmovilizan capital (solo el uso de colateral/margen), ofrecen apalancamiento
Desventajas swap
- Riesgo de contraparte
- ⬇️liquidez que bonos
Ventajas swaps
+ no requieren una inversión inicial de efectivo
+ no inmovilizan capital (solo el uso de colateral/margen), ofrecen apalancamiento
Desventajas swap
- Riesgo de contraparte
- ⬇️liquidez que bonos
5
Por qué el diferencial swaps se vuelve negativo?
a) inversores están más dispuestos a recibir pagos fijos en un swap que a mantener bonos del Tesoro
b) Se liquidan bonos del Tesoro (rendimientos ⬆️)
c) Demanda de swaps es alta porque los tipos están bajando
a) inversores están más dispuestos a recibir pagos fijos en un swap que a mantener bonos del Tesoro
b) Se liquidan bonos del Tesoro (rendimientos ⬆️)
c) Demanda de swaps es alta porque los tipos están bajando
6
Si se venden bonos Tesoro (para cubrir llamadas margen) y rendimientos son > tipos swap:
1. dealers no están comprando bonos Tesoro
2. mercado de bonos ha perdido profundidad (obligando Fed a intervenir)
3. restricciones regulatorias (uso de balance) podrían impedir el arbitraje
1. dealers no están comprando bonos Tesoro
2. mercado de bonos ha perdido profundidad (obligando Fed a intervenir)
3. restricciones regulatorias (uso de balance) podrían impedir el arbitraje
7
Bonon ofrecen ⬆️liquidez (son colateral en repos). Liquidación de swap es más difícil porque no son activos vendibles
- Vender bonos es como vender oro: fácil, pero comprador debe querer
- Swap es como cancelar contrato alquiler: factible, pero podrías tener que pagar comisiones
- Vender bonos es como vender oro: fácil, pero comprador debe querer
- Swap es como cancelar contrato alquiler: factible, pero podrías tener que pagar comisiones