¿Qué casa me puedo permitir? Empiezas a mirar casas para comprar y...

Dinero sin filtro@dinerosinfiltro
15 views
Mar 05, 2025
~3 min read
Advertisement
1
¿Qué casa me puedo permitir?
Empiezas a mirar casas para comprar y te surge esa duda.
Puede parecer algo obvio, pero muchos no saben realmente cual es el valor MÁXIMO que debe costar la casa que se pueden permitir.
Te lo explico con ejemplos y fácil de entender!
⬇️⬇️⬇️
Empiezas a mirar casas para comprar y te surge esa duda.
Puede parecer algo obvio, pero muchos no saben realmente cual es el valor MÁXIMO que debe costar la casa que se pueden permitir.
Te lo explico con ejemplos y fácil de entender!
⬇️⬇️⬇️
2
Voy al grano y no me enrollo.
Para saber qué casa te puedes permitir hay que tener en cuenta varias cosas:
1. ¿Cuánto dinero tengo ahorrado?
2. ¿Cuántos son mis ingresos fijos cada mes?
3. ¿Cuánto es mi deuda mensual?
⬇️⬇️⬇️
Para saber qué casa te puedes permitir hay que tener en cuenta varias cosas:
1. ¿Cuánto dinero tengo ahorrado?
2. ¿Cuántos son mis ingresos fijos cada mes?
3. ¿Cuánto es mi deuda mensual?
⬇️⬇️⬇️
3
1. Entrada de la casa.
Deberías tener mínimo ahorrado el 30% de lo que cuesta la casa.
20% para la entrada.
10% para impuestos y gastos.
Varias aclaraciones.
⬇️⬇️⬇️
Deberías tener mínimo ahorrado el 30% de lo que cuesta la casa.
20% para la entrada.
10% para impuestos y gastos.
Varias aclaraciones.
⬇️⬇️⬇️
4
El 20% de la entrada es una estimación y es lo que te recomiendo que tengas. ¿Por qué?
Porque los bancos suelen financiar el 80%. Eso no quiere decir que no puedas conseguir más financiación.
Pero para no pillarte los dedos y luego llevarte un susto, calcula el 20%.
⬇️⬇️⬇️
Porque los bancos suelen financiar el 80%. Eso no quiere decir que no puedas conseguir más financiación.
Pero para no pillarte los dedos y luego llevarte un susto, calcula el 20%.
⬇️⬇️⬇️
5
Con el 10% de impuestos y gastos pasa algo parecido.
No va a ser exacto porque en cada comunidad los impuestos son distintos, puede que finalmente sea un 8%, o un 11%. Pero estima un 10%
⬇️⬇️⬇️
No va a ser exacto porque en cada comunidad los impuestos son distintos, puede que finalmente sea un 8%, o un 11%. Pero estima un 10%
⬇️⬇️⬇️
6
Vale con esas dos premisas te pongo un ejemplo.
Tienes 50k ahorrados. ¿Cuánto puede costar como MÁXIMO la casa que voy a comprar?
50.000 / 0.3 = 133.333 €.
Eso es lo que debería costar como máximo tu casa cuando la compres.
⬇️⬇️⬇️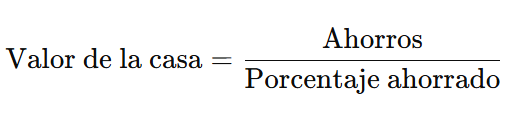
Tienes 50k ahorrados. ¿Cuánto puede costar como MÁXIMO la casa que voy a comprar?
50.000 / 0.3 = 133.333 €.
Eso es lo que debería costar como máximo tu casa cuando la compres.
⬇️⬇️⬇️
7
Varias cosas a tener en cuenta.
Si tienes 50k ten cuidado de no quedarte a 0 cuando compres, ten un pequeño colchón.
Otra cosa, que te puedas permitir una casa de 133k, no quiere decir que tengas que buscar de ese valor o menos. Puedes buscar por 140k, y negociar.
⬇️⬇️⬇️
Si tienes 50k ten cuidado de no quedarte a 0 cuando compres, ten un pequeño colchón.
Otra cosa, que te puedas permitir una casa de 133k, no quiere decir que tengas que buscar de ese valor o menos. Puedes buscar por 140k, y negociar.
⬇️⬇️⬇️
8
2. ¿Cuántos son mis ingresos fijos cada mes?
¿Y qué tiene que ver esto? Más de lo que crees.
El banco no quiere que la cuota de la hipoteca supere el 30%-35% de tus ingresos. Me explico.
Si ganas 1.000 € netos al mes. La cuota no debería superar 300 €.
⬇️⬇️⬇️
¿Y qué tiene que ver esto? Más de lo que crees.
El banco no quiere que la cuota de la hipoteca supere el 30%-35% de tus ingresos. Me explico.
Si ganas 1.000 € netos al mes. La cuota no debería superar 300 €.
⬇️⬇️⬇️
9
Esto es importante tenerlo en cuenta, porque puede ser que te puedas permitir una casa a nivel de ahorros, pero el banco no te conceda la hipoteca por el "esfuerzo" que te supone.
Te pongo un ejemplo y lo vas a entender muy fácilmente.
⬇️⬇️⬇️
Te pongo un ejemplo y lo vas a entender muy fácilmente.
⬇️⬇️⬇️
10
Ganas 1.500 € / mes, has ahorrado muchos años y tienes 60k.
Con mi regla anterior sabes que te puedes permitir una casa de 200k (60k / 0.3)
Vale pero hay un problema. Si miras la cuota que te quedaría con un simulador...
⬇️⬇️⬇️
Con mi regla anterior sabes que te puedes permitir una casa de 200k (60k / 0.3)
Vale pero hay un problema. Si miras la cuota que te quedaría con un simulador...
⬇️⬇️⬇️
11
Si ganas 1.500 € al mes. Tu cuota no puede superar 500 € (1.500 / 3)
Teóricamente esta casa de 200k te la podrías comprar a priori.
El problema es que el banco consideraría que te supondría mucho esfuerzo para ti, y ellos no se quieren arriesgar a dejarte dinero.
⬇️⬇️⬇️
Teóricamente esta casa de 200k te la podrías comprar a priori.
El problema es que el banco consideraría que te supondría mucho esfuerzo para ti, y ellos no se quieren arriesgar a dejarte dinero.
⬇️⬇️⬇️
12
¿Qué son ingresos para el banco? Puede parecer una tontería, pero no lo es.
Ingreso es lo que ingresas de forma DEMOSTRABLE y de forma FIJA.
Si ganas 1.500 € con tu nómina, y haces "chapús" y te sacas 1.000 € al mes en B.
Para el banco ganas 1.500 € / mes.
⬇️⬇️⬇️
Ingreso es lo que ingresas de forma DEMOSTRABLE y de forma FIJA.
Si ganas 1.500 € con tu nómina, y haces "chapús" y te sacas 1.000 € al mes en B.
Para el banco ganas 1.500 € / mes.
⬇️⬇️⬇️
13
Si ganas 1.500 € / mes con tu nómina, y tienes un bonus un año de 4.000 €, eso el banco no lo tiene en cuenta. Porque entiende que es algo puntual. No son tus ingresos recurrentes.
Otra cosa importante a tener en cuenta.
⬇️⬇️⬇️
Otra cosa importante a tener en cuenta.
⬇️⬇️⬇️
14
El banco mira tus ingresos, pero también tus deudas.
Y con eso hace el balance mensual tuyo. Es decir:
- Ingresos por nómina: 1.500 €
- Letra del coche 400 €
Para el banco no ganas €1.500 €, ganas 1.100 €.
⬇️⬇️⬇️
Y con eso hace el balance mensual tuyo. Es decir:
- Ingresos por nómina: 1.500 €
- Letra del coche 400 €
Para el banco no ganas €1.500 €, ganas 1.100 €.
⬇️⬇️⬇️
15
Perdón por tanto enrollarme, pero hay muchas cosa a tener en cuenta, lo importante es que sabiendo todo esto, ya deberías tener claro la casa que te puedes permitir!
Si te ha resultado útil esta información un RT al principal me ayuda muchísmo!
Y no olvides seguirme! 💙
Si te ha resultado útil esta información un RT al principal me ayuda muchísmo!
Y no olvides seguirme! 💙