¿Endeudado? ¿Endeudada? No sos vos, es la economía

Con los economistas de @mateconomia y varios agentes IA de Claude procesamos millones de microdatos de la Central de Deudores del BCRA, salarios del INDEC y balances de bancos y billeteras para entender cómo se gestó el endeudamiento masivo de los hogares argentinos. Lo presentamos en 16 gráficos y en cinco movimientos: de la caída del ingreso a la mora, en el orden en que pasó. La evidencia es concluyente: MercadoLibre y MercadoPago fueron el factor clave en la disparada de la morosidad.

La evidencia es concluyente: MercadoLibre y MercadoPago fueron el factor clave en la disparada de la morosidad.
Antes que la mora, cayó el ingreso. Tomando nov-23 = 100, el salario privado tocó 86 en mar-24 y las jubilaciones 61. Dos años después ninguno volvió al punto de partida. Todo lo que sigue —el desahorro, la deuda, la mora— arranca acá.

Cuando el sueldo no alcanza, primero se usa lo guardado. Las personas con un plazo fijo pasaron de 4,8 millones a 2,6 millones: casi la mitad de los ahorristas se quedó sin colchón. Recién cuando se termina el ahorro empieza el endeudamiento.

El tercer eslabón: los deudores de prestadores no financieros pasaron de 7,5 a 11,1 millones entre 2018 y mediados de 2024. No es un fenómeno de estos dos años, pero se aceleró justo cuando se acabó el ahorro. Millones de personas entraron al crédito caro.

En jul-24, 14 de cada 100 personas con deuda no podían pagarla. En jun-26 son 28: la mora se duplicó en dos años. Y no es que entró gente nueva: siguiendo a las mismas personas de jul-24, la mora también sube a 28%.

No creció el crédito no bancario: creció UNA parte. Las fintech pasaron de 0,5 a 5,9 millones de deudores mientras las casas de electrodomésticos y las cadenas se achicaban. El crédito de consumo cambió de manos: del mostrador a la aplicación.

Acá está el motor de la bola de nieve. Por encima de la inflación, un préstamo bancario cuesta 4,1% mensual; una fintech, 8,9%. Es más del doble, todos los meses, sobre la gente que menos tiene. A esa tasa una deuda se duplica sola en menos de un año.

El riesgo tiene escalera: banco público 15% de mora, crédito rápido 56%. Y la deuda mediana va al revés: $1.357.000 en el banco, $489.000 en el crédito rápido. Cuanto menos tenés, menos te prestan y más caro: al que menos tiene, le cobran el riesgo por adelantado.

El deterioro tiene un motor: el crédito no bancario. En bancos la mora fue de 7% a 16% en dos años; en fintech, tarjetas no bancarias y crédito rápido, de 15% a 30%. El sistema se parte en dos: los que tienen banco y los que solo consiguen el crédito que queda.

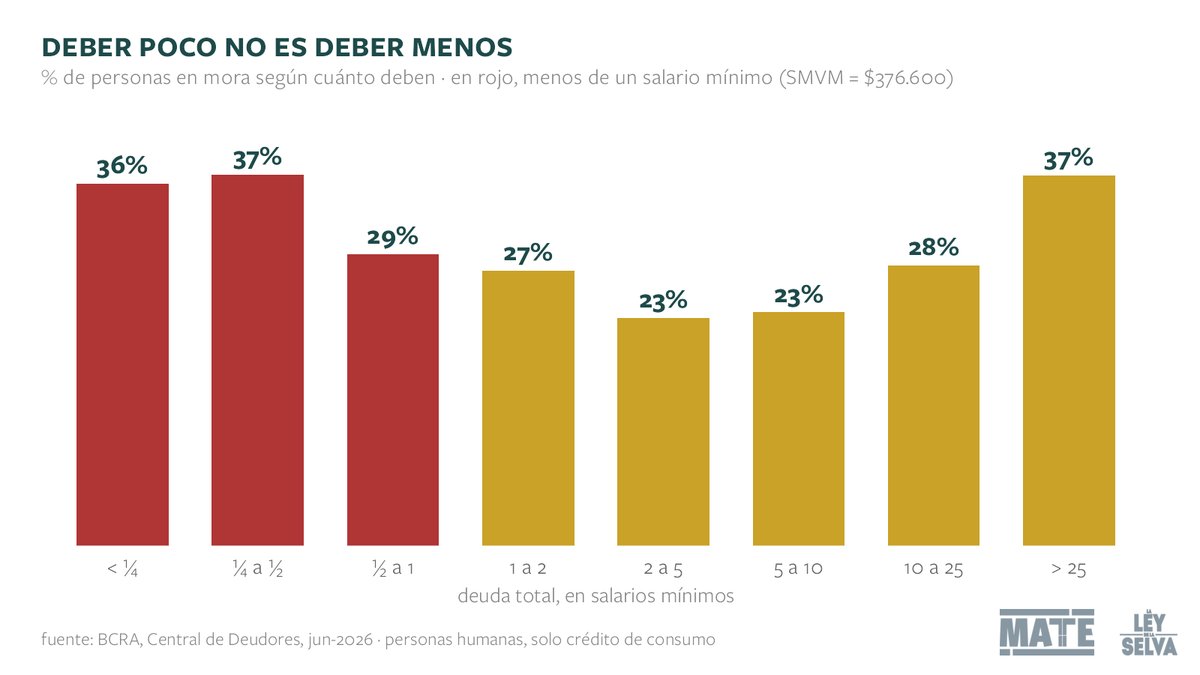
¿"Montos bajos"? 2,4 millones de personas están en mora por menos de UN salario mínimo. Entre quienes deben menos de ¼ de SMVM, la mora es 36%: la más alta de todos los tramos. No pagar $90.000 no habla del monto, habla de que no hay con qué.
El mismo dato, dos mapas. En pesos el país se ve casi parejo: todas las provincias entre 14% y 27%. En personas se parte en dos: de 17% en CABA a 38% en San Juan. Donde las deudas son chicas, la plata caída es poca — pero los hogares golpeados son muchos.

Los menores de 30 son la franja con más mora y la que más rápido se deterioró: de 21% a 39% en dos años. Entraron al mundo del crédito por una billetera virtual, con changas y sin banco. Su primera experiencia crediticia es una deuda que no pueden pagar.

Mercado Libre pasó de 3,0 M a 6,5 M deudores en dos años: el prestamista más masivo del país. Su mora fue de 9% a 17%; la de Tarjeta Naranja, de 5% a 24%. El crédito del consumo popular crece y se deteriora a la vez: cada vez más gente adentro, con cada vez menos espalda.

Mercado Libre gana en Argentina 66% de su facturación prestando plata, contra 38% en el resto de la región. En su país de origen dejó de ser sobre todo un comercio: es una financiera con un market place adelante. El país es su laboratorio de crédito caro.

De los que estrenaron crédito de Mercado Libre en ene-25, el 15% estaba en mora apenas seis meses después: la peor camada. Las de fines de 2025 caen la mitad (8%): ML cerró el grifo. El riesgo no se fue — se corrió a los que ahora no consiguen ni ese crédito.

Nadie cae de golpe. En el año previo a la primera mora, la deuda del que va a caer se multiplica por 2,7. Tomar crédito para pagar crédito, hasta que no alcanza: la curva es igual con banco o con Mercado Libre. Al caer, el saldo se congela: lo que vemos es una foto vieja.

En definitiva, los hogares se endeudaron cuando el salario alcanzaba y cayeron cuando dejó de alcanzar. La mora no mide irresponsabilidad individual: mide la distancia entre el costo de vivir y los ingresos. Es un problema de modelo económico y la solución tiene que ser política.

Se puede compartir y ver además el detalle de algunos casos testigo en https://deudores.mateconomia.com.ar
Se puede compartir y ver además el detalle de algunos casos testigo en deudores.mateconomia.com.ar
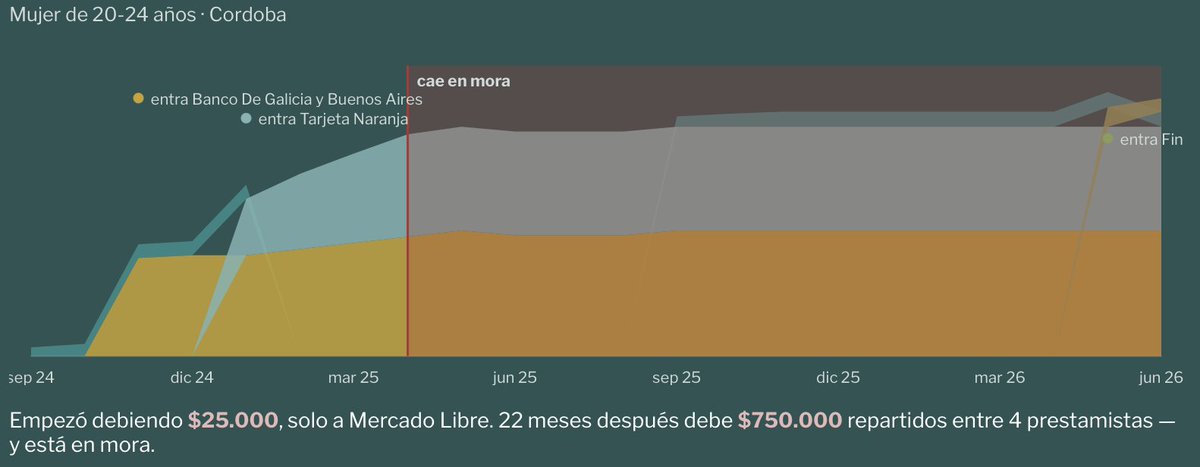
Tres casos, reales pero anonimizados, tomados de la Central de Deudores del BCRA. Cuando caen en mora se congela el monto y ya es una foto vieja. Pero los saltos de las deuda (25 mil a 750 mil y así) son brutales. Fijate si te reconocés en alguno.
1/3 Mujer, 20/24, Córdoba.
2/3 Mujer, 40/44, Neuquén. Arranca debiendo $43 mil a MercadoLibre y 22 meses después debe $1.290.000 a cuatro prestamistas y entra en mora.

2/3 Hombre, 40/44, Catamarca. Arranca debiendo $51 mil a MercadoLibre y 22 meses después debe $1.529.000 a tres prestamistas y entra en mora. pic.x.com/dqylJhn7dO
