¿Endeudado? ¿Endeudada? No sos vos, es la economía Con @aleberco y...

Mirador de Actualidad del Trabajo y la Economía@MatEconomia
75 views
Sep 02, 2026
~4 min read
Advertisement
1
¿Endeudado? ¿Endeudada? No sos vos, es la economía
Con @aleberco y varios agentes IA de Claude procesamos millones de microdatos de la Central de Deudores del BCRA, salarios del INDEC y balances de bancos y billeteras...
Con @aleberco y varios agentes IA de Claude procesamos millones de microdatos de la Central de Deudores del BCRA, salarios del INDEC y balances de bancos y billeteras...
2
...para entender cómo se gestó el endeudamiento masivo de los hogares argentinos. Lo presentamos en 16 gráficos y en cinco movimientos: de la caída del ingreso a la mora, en el orden en que pasó...
3
La evidencia es concluyente: MercadoLibre y MercadoPago fueron el factor clave en la disparada de la morosidad.
Va hilo 🧵
Va hilo 🧵
4
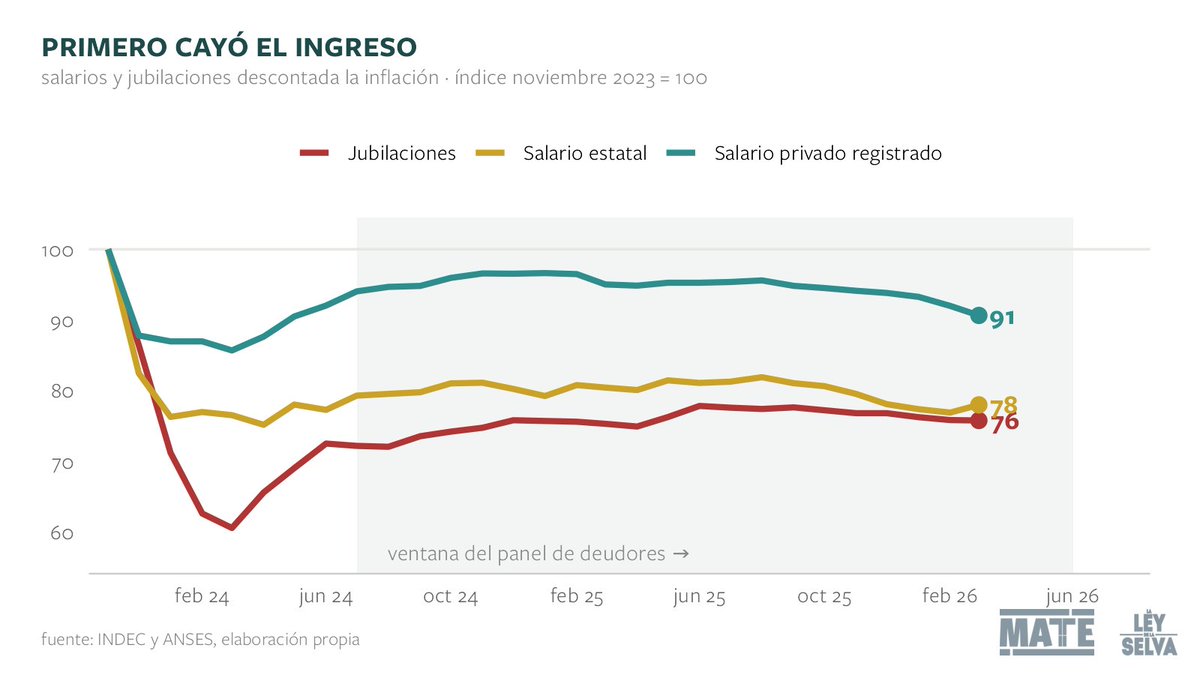
Antes que la mora, cayó el ingreso. Tomando nov-23 = 100, el salario privado tocó 86 en mar-24 y las jubilaciones 61. Dos años después ninguno volvió al punto de partida. Todo lo que sigue —el desahorro, la deuda, la mora— arranca acá.
5
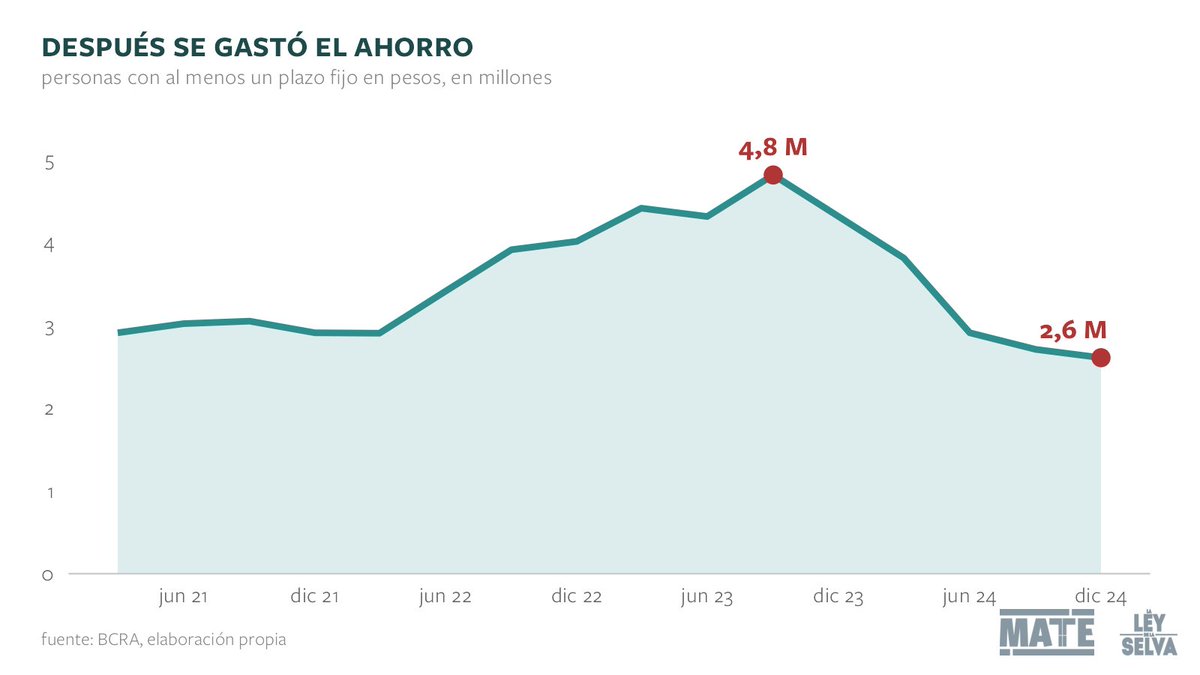
Cuando el sueldo no alcanza, primero se usa lo guardado. Las personas con un plazo fijo pasaron de 4,8 millones a 2,6 millones: casi la mitad de los ahorristas se quedó sin colchón. Recién cuando se termina el ahorro empieza el endeudamiento.
6
El tercer eslabón: los deudores de prestadores no financieros pasaron de 7,5 a 11,1 millones entre 2018 y mediados de 2024. No es un fenómeno de estos dos años, pero se aceleró justo cuando se acabó el ahorro. Millones de personas entraron al crédito caro.

7
En jul-24, 14 de cada 100 personas con deuda no podían pagarla. En jun-26 son 28: la mora se duplicó en dos años. Y no es que entró gente nueva: siguiendo a las mismas personas de jul-24, la mora también sube a 28%.

8
No creció el crédito no bancario: creció UNA parte. Las fintech pasaron de 0,5 a 5,9 millones de deudores mientras las casas de electrodomésticos y las cadenas se achicaban. El crédito de consumo cambió de manos: del mostrador a la aplicación.

9
Acá está el motor de la bola de nieve. Por encima de la inflación, un préstamo bancario cuesta 4,1% mensual; una fintech, 8,9%. Es más del doble, todos los meses, sobre la gente que menos tiene. A esa tasa una deuda se duplica sola en menos de un año.

10
El riesgo tiene escalera: banco público 15% de mora, crédito rápido 56%. Y la deuda mediana va al revés: $1.357.000 en el banco, $489.000 en el crédito rápido. Cuanto menos tenés, menos te prestan y más caro: al que menos tiene, le cobran el riesgo por adelantado.

11
El deterioro tiene un motor: el crédito no bancario. En bancos la mora fue de 7% a 16% en dos años; en fintech, tarjetas no bancarias y crédito rápido, de 15% a 30%. El sistema se parte en dos: los que tienen banco y los que solo consiguen el crédito que queda.

12
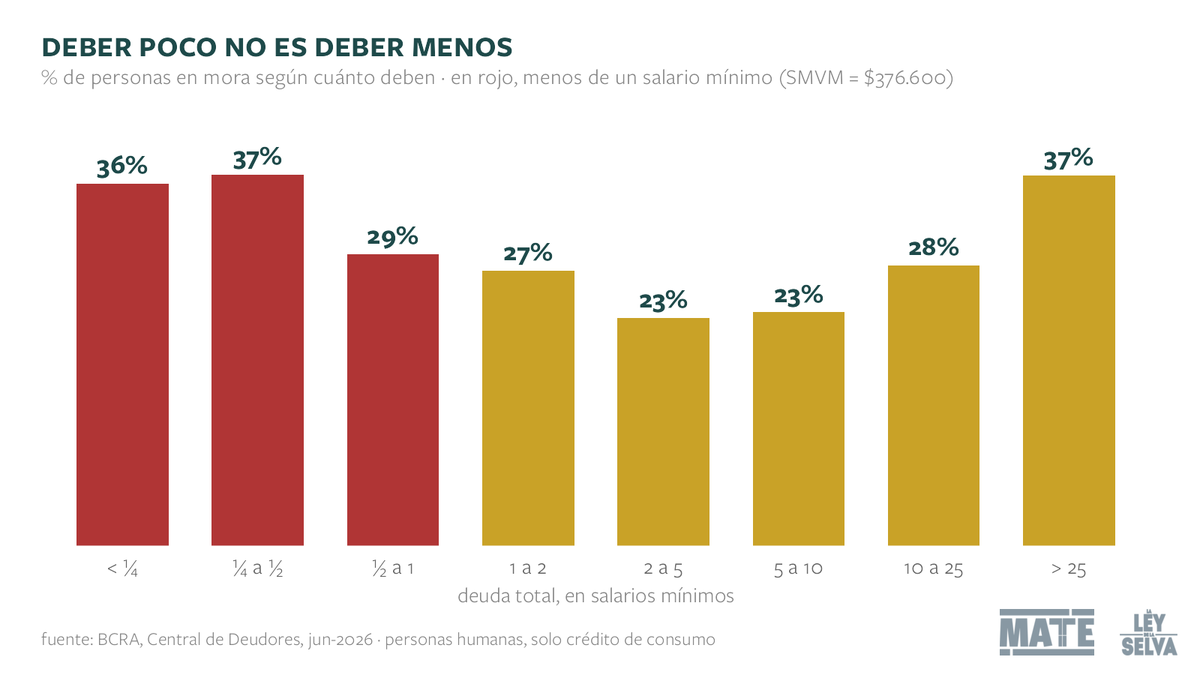
¿"Montos bajos"? 2,4 millones de personas están en mora por menos de UN salario mínimo. Entre quienes deben menos de ¼ de SMVM, la mora es 36%: la más alta de todos los tramos. No pagar $90.000 no habla del monto, habla de que no hay con qué.
13
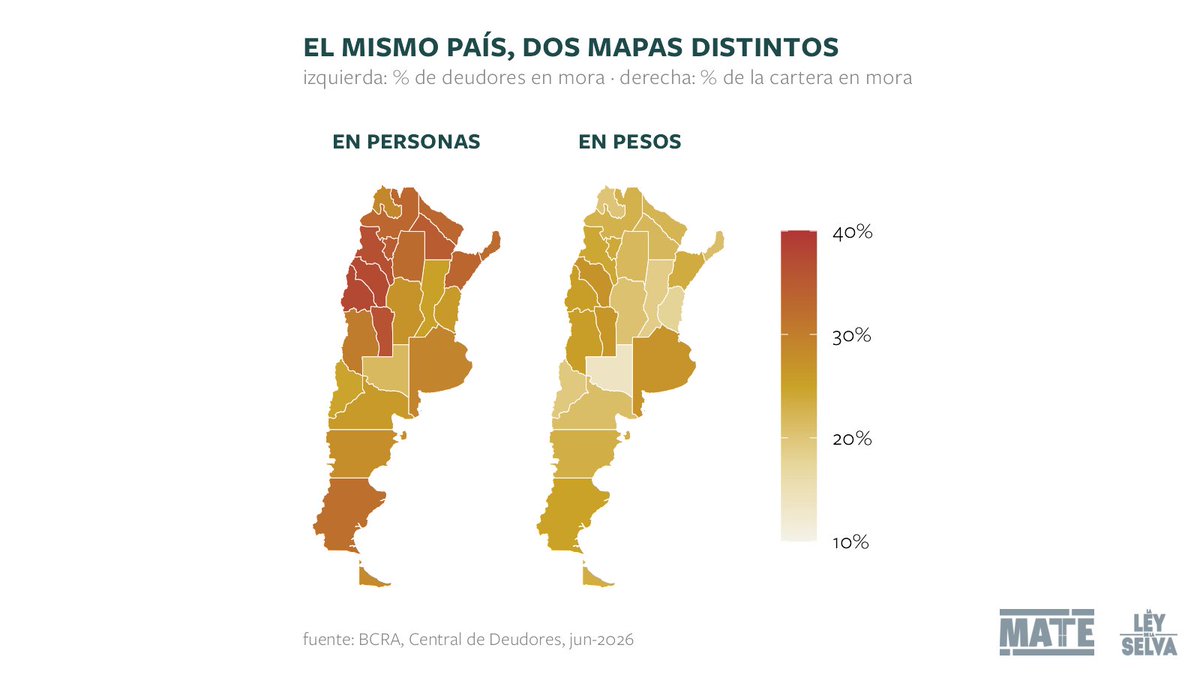
El mismo dato, dos mapas. En pesos el país se ve casi parejo: todas las provincias entre 14% y 27%. En personas se parte en dos: de 17% en CABA a 38% en San Juan. Donde las deudas son chicas, la plata caída es poca — pero los hogares golpeados son muchos.
14
Los menores de 30 son la franja con más mora y la que más rápido se deterioró: de 21% a 39% en dos años. Entraron al mundo del crédito por una billetera virtual, con changas y sin banco. Su primera experiencia crediticia es una deuda que no pueden pagar.

15
Mercado Libre pasó de 3,0 M a 6,5 M deudores en dos años: el prestamista más masivo del país. Su mora fue de 9% a 17%; la de Tarjeta Naranja, de 5% a 24%. El crédito del consumo popular crece y se deteriora a la vez: cada vez más gente adentro, con cada vez menos espalda.

16
Mercado Libre gana en Argentina 66% de su facturación prestando plata, contra 38% en el resto de la región. En su país de origen dejó de ser sobre todo un comercio: es una financiera con un market place adelante. El país es su laboratorio de crédito caro.

17
De los que estrenaron crédito de Mercado Libre en ene-25, el 15% estaba en mora apenas seis meses después: la peor camada. Las de fines de 2025 caen la mitad (8%): ML cerró el grifo. El riesgo no se fue — se corrió a los que ahora no consiguen ni ese crédito.

18
Nadie cae de golpe. En el año previo a la primera mora, la deuda del que va a caer se multiplica por 2,7. Tomar crédito para pagar crédito, hasta que no alcanza: la curva es igual con banco o con Mercado Libre. Al caer, el saldo se congela: lo que vemos es una foto vieja.

19
En definitiva, los hogares se endeudaron cuando el salario alcanzaba y cayeron cuando dejó de alcanzar. La mora no mide irresponsabilidad individual: mide la distancia entre el costo de vivir y los ingresos. Es un problema de modelo económico y la solución tiene que ser política.

20
¡Gracias por leer!
Se puede compartir y ver además el detalle de algunos casos testigo en deudores.mateconomia.com.ar
Se puede compartir y ver además el detalle de algunos casos testigo en deudores.mateconomia.com.ar