KONUT BALONU PATLIYOR MU? Son zamanlarda en çok duyduğum...

Finansal Okuryazar@finans_okur
90 views
Jul 19, 2026
~4 min read
Advertisement
1
KONUT BALONU PATLIYOR MU?
Son zamanlarda en çok duyduğum cümlelerden biri şu: “Konutta balon var, patlayacak.” Şimdiden söyleyeyim, ben bu kadar net bir tablo görmüyorum. Hatta meseleye reel dolar bazında baktığında hikâye iyice değişiyor. Gönderiyi kaydettiyseniz gelin inceleyelim.
2010’da reel 100 bin dolarlık bir evin bugün değeri yaklaşık 104 bin dolar. Evet yanlış okumadın. 16 yılda toplam reel artış yaklaşık %4. Balon dediğin şey gerçekten böyle mi görünür?
Ben hesabı yaparken sadece fiyatı dolara çevirmedim. Bir adım daha attım. Çünkü 2010’un 100 bin doları ile bugünün 100 bin doları aynı para değil. Dolar da yıllar içinde değer kaybediyor. O yüzden ABD enflasyonundan da arındırdım. Yani burada baktığımız şey kur oyunu olmayan, enflasyon makyajı olmayan, reel dolar fiyatı.
Yani 2010'da bir ev parasıyla 100 domates alıyorsan şimdi 104 domates alabiliyorsun. Fiyat hâlâ 2010 sonundaki fiyatın üzerinde değil. En sert dip Brunson krizi nedeniyle Eylül 2018’de geliyor ve aynı ev reel olarak yaklaşık 48 bin dolara kadar düşüyor. 2018 başında alan biri bugün reel dolar bazında yaklaşık %31 kârda görünüyor. Eylül 2018 dibinde alan biri için ise bu oran yaklaşık %115’e çıkıyor. Bunların hiçbirine kira geliri dahil değil. Kirayı da eklersen getiri doğal olarak daha da yükseliyor.
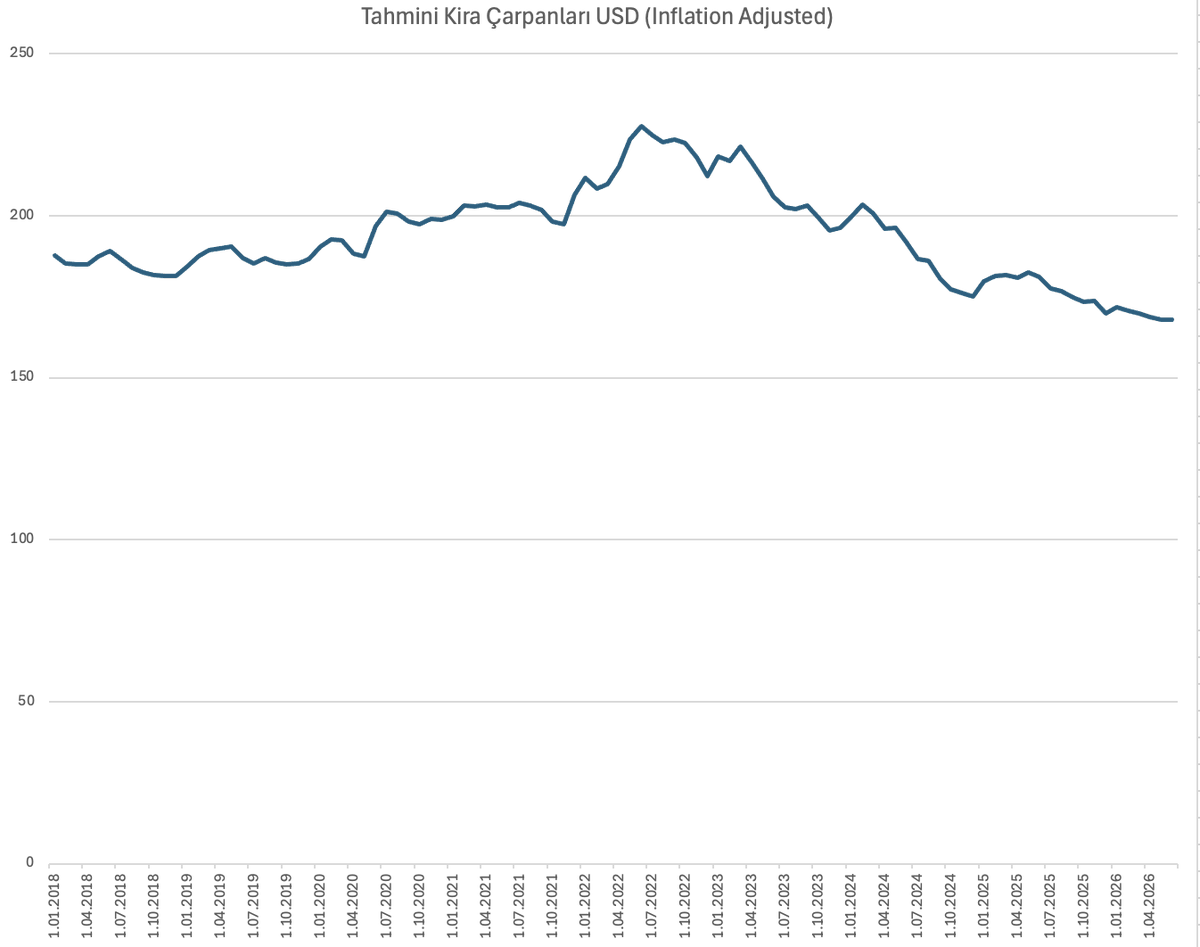
Şimdi ikinci grafiğe gelelim: fiyat / kira çarpanı. Kira fiyatı endeksinin veri seti 2018'den başlıyor, o yüzden başlangıç yılı 2018. En basit haliyle bir evin fiyatı, kaç aylık kira gelirine denk geliyor, ona bakıyoruz. Çarpan 2018 başında yaklaşık 188 ay, yani 15,6 yıl seviyesinde. 2022 Haziran’da yaklaşık 228 aya, yani 19 yıla kadar çıkıyor. Bugün ise yaklaşık 168 ay, yani tam 14 yıl civarında. Yani evet, 2022’de ciddi bir artış olmuş. Sonrasında kira çarpanı tekrar düşmeye başlamış. Hatta şu an 140-150 çarpanlı evler bulmak çok zor değil.
Peki neden kira çarpanı bu kadar oynak? Cevap çok net: faiz. 2020-2022 arasında enflasyonun çok altında konut kredileri dağıtıldı. Yani piyasaya resmen ucuz kaldıraç verildi. Ne oldu? Herkes eve koştu, fiyatlar kiralardan hızlı arttı, çarpan şişti. Bu çarpanın şişmesinin bir nedeni de kira artış sınırıydı. 2023 sonrası ise faiz yükseldi, krediyle ev almak pahalandı, fiyat artışı yavaşladı, kiralar fiyatları yakaladı ve çarpan geri indi.
Bir not daha: bu hesabın içinde kredi etkisi yok. 2020-2022 döneminde ucuz krediyle ev alanlar sadece fiyat artışını değil, onun kaldıraçlı halini yaşadı. Yani peşin alandan çok daha güçlü bir getiri yakalayanlar oldu.
Tabii ev fiyatlarının balon olduğunu düşünenler bunu keyfinden düşünmüyor. TL bazında, gelir seviyesine göre ve erişilebilirlik açısından “ev pahalı” diyenler haksız değil. Ama genel balon tezine baktığımda, özellikle reel dolar ve fiyat/kira çarpanı tarafında ben “her an patlayacak dev bir köpük” görüntüsü görmüyorum.
Son olarak anekdotal bir gözlem olarak şunu söyleyebilirim:
Balon lüks konutlarda olabilir. Zaten bu lüks evler yavaş satılıyordu, şimdi iyice likidite zorluğu nedeniyle çok daha yavaş satılıyor. Kabaca tahmin yapmam gerekirse konut fiyatlarını sıralayıp 4 çeyreğe bölersek en ucuz %25 evlerde aşırı ucuzluk var, kira çarpanları inanılmaz iyi seviyelerde. Orta iki çeyrek ucuz/ederinde diyebiliriz. En yüksek fiyatlı evlerde gerçekten derin iskontolarla ev alabilirsiniz ilan fiyatına göre. Bu "lüks" konutların "balon"unu genel konut piyasasına yamamak haksızlık olur tabii ki.
Ben bu hesapları TCMB verilerini ABD TÜFE verileri ile birlikte kullanarak oluşturdum; çarpan serisinin seviyesi de bugünkü yaklaşık 14 yıllık amorti süresine kalibreli, trend veriden geliyor.
Sence konutta gerçekten balon var mı? Yorumlarda farklı görüşleri özellikle merak ediyorum.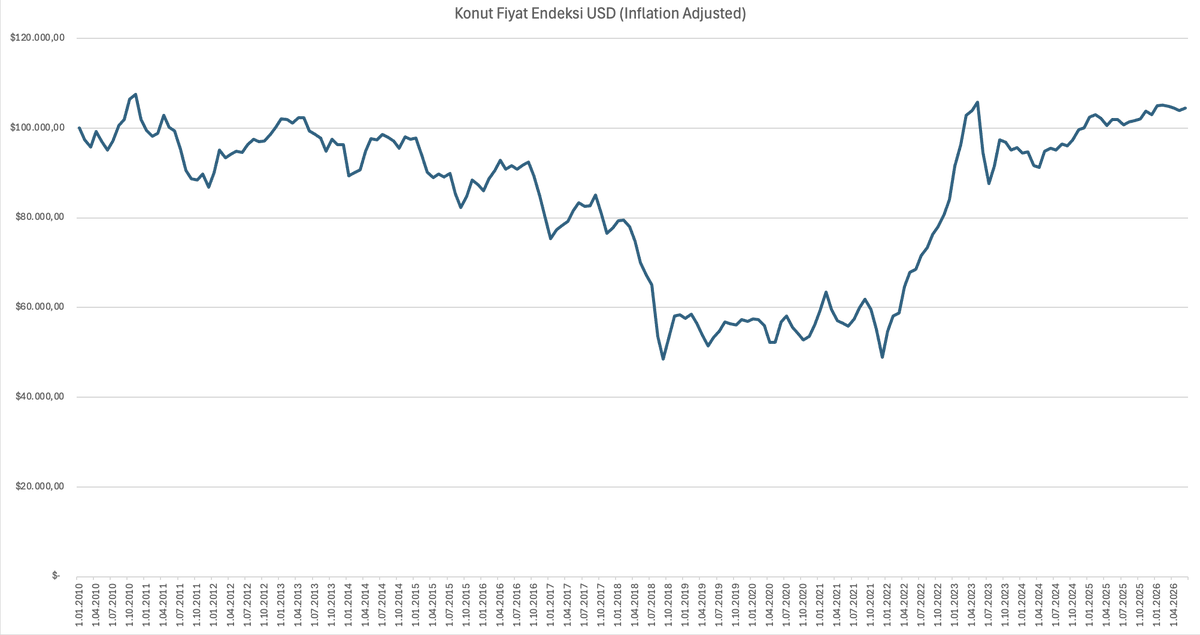
Son zamanlarda en çok duyduğum cümlelerden biri şu: “Konutta balon var, patlayacak.” Şimdiden söyleyeyim, ben bu kadar net bir tablo görmüyorum. Hatta meseleye reel dolar bazında baktığında hikâye iyice değişiyor. Gönderiyi kaydettiyseniz gelin inceleyelim.
2010’da reel 100 bin dolarlık bir evin bugün değeri yaklaşık 104 bin dolar. Evet yanlış okumadın. 16 yılda toplam reel artış yaklaşık %4. Balon dediğin şey gerçekten böyle mi görünür?
Ben hesabı yaparken sadece fiyatı dolara çevirmedim. Bir adım daha attım. Çünkü 2010’un 100 bin doları ile bugünün 100 bin doları aynı para değil. Dolar da yıllar içinde değer kaybediyor. O yüzden ABD enflasyonundan da arındırdım. Yani burada baktığımız şey kur oyunu olmayan, enflasyon makyajı olmayan, reel dolar fiyatı.
Yani 2010'da bir ev parasıyla 100 domates alıyorsan şimdi 104 domates alabiliyorsun. Fiyat hâlâ 2010 sonundaki fiyatın üzerinde değil. En sert dip Brunson krizi nedeniyle Eylül 2018’de geliyor ve aynı ev reel olarak yaklaşık 48 bin dolara kadar düşüyor. 2018 başında alan biri bugün reel dolar bazında yaklaşık %31 kârda görünüyor. Eylül 2018 dibinde alan biri için ise bu oran yaklaşık %115’e çıkıyor. Bunların hiçbirine kira geliri dahil değil. Kirayı da eklersen getiri doğal olarak daha da yükseliyor.
Şimdi ikinci grafiğe gelelim: fiyat / kira çarpanı. Kira fiyatı endeksinin veri seti 2018'den başlıyor, o yüzden başlangıç yılı 2018. En basit haliyle bir evin fiyatı, kaç aylık kira gelirine denk geliyor, ona bakıyoruz. Çarpan 2018 başında yaklaşık 188 ay, yani 15,6 yıl seviyesinde. 2022 Haziran’da yaklaşık 228 aya, yani 19 yıla kadar çıkıyor. Bugün ise yaklaşık 168 ay, yani tam 14 yıl civarında. Yani evet, 2022’de ciddi bir artış olmuş. Sonrasında kira çarpanı tekrar düşmeye başlamış. Hatta şu an 140-150 çarpanlı evler bulmak çok zor değil.
Peki neden kira çarpanı bu kadar oynak? Cevap çok net: faiz. 2020-2022 arasında enflasyonun çok altında konut kredileri dağıtıldı. Yani piyasaya resmen ucuz kaldıraç verildi. Ne oldu? Herkes eve koştu, fiyatlar kiralardan hızlı arttı, çarpan şişti. Bu çarpanın şişmesinin bir nedeni de kira artış sınırıydı. 2023 sonrası ise faiz yükseldi, krediyle ev almak pahalandı, fiyat artışı yavaşladı, kiralar fiyatları yakaladı ve çarpan geri indi.
Bir not daha: bu hesabın içinde kredi etkisi yok. 2020-2022 döneminde ucuz krediyle ev alanlar sadece fiyat artışını değil, onun kaldıraçlı halini yaşadı. Yani peşin alandan çok daha güçlü bir getiri yakalayanlar oldu.
Tabii ev fiyatlarının balon olduğunu düşünenler bunu keyfinden düşünmüyor. TL bazında, gelir seviyesine göre ve erişilebilirlik açısından “ev pahalı” diyenler haksız değil. Ama genel balon tezine baktığımda, özellikle reel dolar ve fiyat/kira çarpanı tarafında ben “her an patlayacak dev bir köpük” görüntüsü görmüyorum.
Son olarak anekdotal bir gözlem olarak şunu söyleyebilirim:
Balon lüks konutlarda olabilir. Zaten bu lüks evler yavaş satılıyordu, şimdi iyice likidite zorluğu nedeniyle çok daha yavaş satılıyor. Kabaca tahmin yapmam gerekirse konut fiyatlarını sıralayıp 4 çeyreğe bölersek en ucuz %25 evlerde aşırı ucuzluk var, kira çarpanları inanılmaz iyi seviyelerde. Orta iki çeyrek ucuz/ederinde diyebiliriz. En yüksek fiyatlı evlerde gerçekten derin iskontolarla ev alabilirsiniz ilan fiyatına göre. Bu "lüks" konutların "balon"unu genel konut piyasasına yamamak haksızlık olur tabii ki.
Ben bu hesapları TCMB verilerini ABD TÜFE verileri ile birlikte kullanarak oluşturdum; çarpan serisinin seviyesi de bugünkü yaklaşık 14 yıllık amorti süresine kalibreli, trend veriden geliyor.
Sence konutta gerçekten balon var mı? Yorumlarda farklı görüşleri özellikle merak ediyorum.
2
Bu tweete bir ek yazayım konut kredisinin ne kadar konut erişilebilirliğini etkilediğine dair.
2010 yılından itibaren varsayımsal olarak (gerçek hayatta en az belli bir yüzdesini peşinat olarak ödemeniz gerekir) %100'üne konut kredisi kullanabildiğinizi ve merkez bankasının sitesinden kullandığım efektif faiz oranları ile 120 aylık konut kredisi kullansaydınız 2010 yılında 100.000 dolar olan bir ev için kaç asgari ücret aylık ödeme yapmanız gerekirdi diye bir hesap yaptım. Gördüğünüz gibi yüksek faiz döneminde kredi ile konut erişilebilirliği oldukça azalıyor.
Rakamlar şöyle. Ocak 2020'de aylık taksit yaklaşık 2,4 asgari ücrete denk geliyordu. Serinin en kolay dönemi burası. Aralık 2023'te ise 10,5 asgari ücrete fırlamış. Aynı ev, aynı vade, sadece faiz değiştiği için taksit yükü dört katına çıktı. Bugün 7,8 civarında.
İkinci grafikte de zaten ipotekli satış oranını görüyorsunuz ve bu ikisi neredeyse ayna görüntüsü. İkisi arasındaki korelasyon 2013'ten bugüne -0,74. Yani taksit yükü arttıkça doğal olarak insanlar kredi çekmemeye başlıyor.
Bir noktayı da atlamayayım. İpotekli satış sadece banka kredisi demek değil. TÜİK bu ayrımı tapuda ipotek olup olmamasına göre yapıyor. Katılım bankalarının konut finansmanı da, tasarruf finansman şirketleri yani evim sistemleri de teslimatta ev üzerine şirket lehine ipotek koyuyor. Yani onlar da bu seriye dahil. Bu önemli, çünkü banka kredisinin pahalı olduğu 2024-2026 döneminde bu sistemler büyüdü. Oranda gördüğümüz son toparlanmanın ne kadarı banka kredisi, ne kadarı faizden bağımsız bu kanal, veriden ayıramadım. Faiz ilişkisini olduğundan güçlü gösterme ihtimali olan bir nokta, o yüzden yazıyorum.
Karşı görüşü de yazayım. Bu hesap %100 kredi varsayıyor, oysa BDDK kredi/değer oranını sınırlıyor. Yani gerçek hayatta kimse böyle bir kredi kullanmadı. Ayrıca 2010 yılındaki 100 bin dolarlık ev seçimi de bir varsayım. O ev nominal olarak bugün yaklaşık 160 bin dolar ediyor. Daha mütevazı bir eve bakıyorsanız hesabı oranlı bölün. 80 bin dolarlık bir ev için grafiğin sonundaki 7,84 yaklaşık 3,9 asgari ücrete iniyor. Yani serinin seviyesinden çok yönüne bakmak lazım.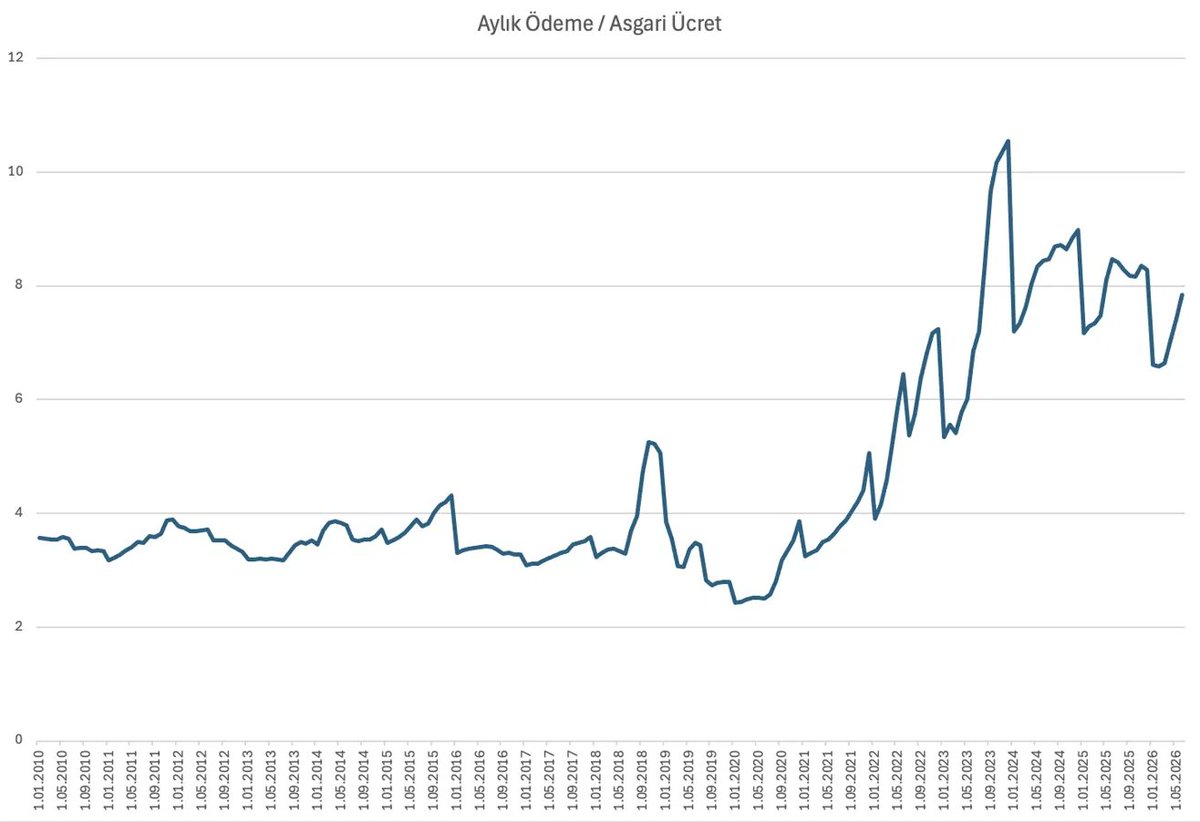

2010 yılından itibaren varsayımsal olarak (gerçek hayatta en az belli bir yüzdesini peşinat olarak ödemeniz gerekir) %100'üne konut kredisi kullanabildiğinizi ve merkez bankasının sitesinden kullandığım efektif faiz oranları ile 120 aylık konut kredisi kullansaydınız 2010 yılında 100.000 dolar olan bir ev için kaç asgari ücret aylık ödeme yapmanız gerekirdi diye bir hesap yaptım. Gördüğünüz gibi yüksek faiz döneminde kredi ile konut erişilebilirliği oldukça azalıyor.
Rakamlar şöyle. Ocak 2020'de aylık taksit yaklaşık 2,4 asgari ücrete denk geliyordu. Serinin en kolay dönemi burası. Aralık 2023'te ise 10,5 asgari ücrete fırlamış. Aynı ev, aynı vade, sadece faiz değiştiği için taksit yükü dört katına çıktı. Bugün 7,8 civarında.
İkinci grafikte de zaten ipotekli satış oranını görüyorsunuz ve bu ikisi neredeyse ayna görüntüsü. İkisi arasındaki korelasyon 2013'ten bugüne -0,74. Yani taksit yükü arttıkça doğal olarak insanlar kredi çekmemeye başlıyor.
Bir noktayı da atlamayayım. İpotekli satış sadece banka kredisi demek değil. TÜİK bu ayrımı tapuda ipotek olup olmamasına göre yapıyor. Katılım bankalarının konut finansmanı da, tasarruf finansman şirketleri yani evim sistemleri de teslimatta ev üzerine şirket lehine ipotek koyuyor. Yani onlar da bu seriye dahil. Bu önemli, çünkü banka kredisinin pahalı olduğu 2024-2026 döneminde bu sistemler büyüdü. Oranda gördüğümüz son toparlanmanın ne kadarı banka kredisi, ne kadarı faizden bağımsız bu kanal, veriden ayıramadım. Faiz ilişkisini olduğundan güçlü gösterme ihtimali olan bir nokta, o yüzden yazıyorum.
Karşı görüşü de yazayım. Bu hesap %100 kredi varsayıyor, oysa BDDK kredi/değer oranını sınırlıyor. Yani gerçek hayatta kimse böyle bir kredi kullanmadı. Ayrıca 2010 yılındaki 100 bin dolarlık ev seçimi de bir varsayım. O ev nominal olarak bugün yaklaşık 160 bin dolar ediyor. Daha mütevazı bir eve bakıyorsanız hesabı oranlı bölün. 80 bin dolarlık bir ev için grafiğin sonundaki 7,84 yaklaşık 3,9 asgari ücrete iniyor. Yani serinin seviyesinden çok yönüne bakmak lazım.
3
Son olarak ilk evini almak isteyenlerin birbirine destek olduğu ve tecrübelerini paylaştığı WhatsApp grubuna katılmak isterseniz:
Finansal Okuryazar@finans_okur
İlk evini almak isteyenler ve ev yatırımına devam edenler için kurduğum WhatsApp grubu hazır.
Birbirine destek olan, deneyim paylaşan, doğru soruları birlikte soran bir topluluk olsun istiyorum. Burada kimse "bu devirde mi alınır" demeyecek; "nasıl alınır" diye birlikte düşüneceğiz.
Katılmak isteyenler için linki yorumda. 👇
Birbirine destek olan, deneyim paylaşan, doğru soruları birlikte soran bir topluluk olsun istiyorum. Burada kimse "bu devirde mi alınır" demeyecek; "nasıl alınır" diye birlikte düşüneceğiz.
Katılmak isteyenler için linki yorumda. 👇