El mercado hipotecario de EE. UU. mueve más de $21 billones en...

Carlos Bonfiglio@carlosbonfiglio
333 views
Jul 15, 2026
~5 min read
Advertisement
1
El mercado hipotecario de EE. UU. mueve más de $21 billones en deuda viva. Es una de las máquinas financieras más grandes del mundo
Lo curioso que más ganan casi nunca son los que prestan. Pero, ¿los ganadores están cambiando?
Te lo cuento al final.
Abro 🧵👇🏼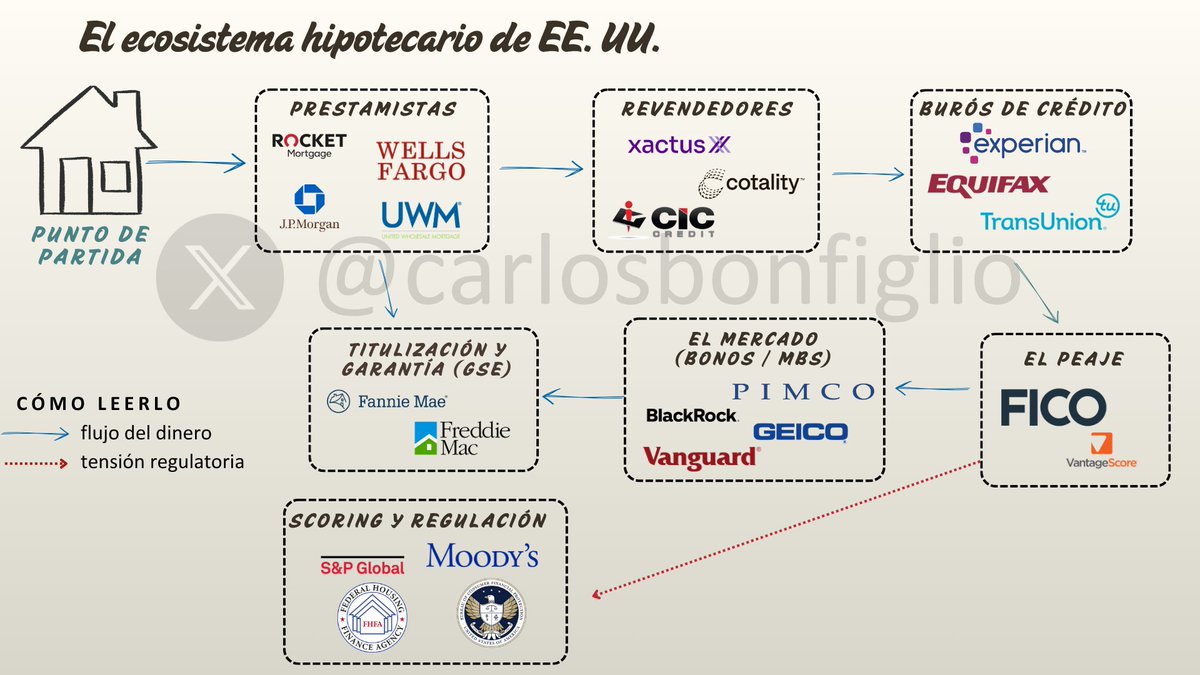
Lo curioso que más ganan casi nunca son los que prestan. Pero, ¿los ganadores están cambiando?
Te lo cuento al final.
Abro 🧵👇🏼
2
Antes de continuar, te recuerdo que en CFR @CapitalFaktory le damos cobertura al sector y tenemos análisis de varias de muchas de estas empresas:
$FICO Fair Isaac Corporation
$EXPN Experian
$EFX Equifax
$SPGI S&P Global
$MCO Moody's
$LSEG London Stock Exchange
Seguimos 👇🏼
$FICO Fair Isaac Corporation
$EXPN Experian
$EFX Equifax
$SPGI S&P Global
$MCO Moody's
$LSEG London Stock Exchange
Seguimos 👇🏼
3
Antes de los números, la mecánica. Seguí a una familia que compra una casa de $400.000.
Van a un prestamista, que pone la plata. Y acá ya hay una distinción que mucha gente no conoce: no todos los prestamistas son bancos.
Van a un prestamista, que pone la plata. Y acá ya hay una distinción que mucha gente no conoce: no todos los prestamistas son bancos.
4
Cada vez más, quien te da la hipoteca es un "no-bancario": empresas que solo hacen hipotecas, sin cuentas ni depósitos.
United Wholesale ($UWMC ) y Rocket Mortgage son los dos gigantes de ese mundo. Los bancos clásicos (Wells Fargo, JPMorgan) siguen ahí, pero perdieron terreno.
El mercado se originó a un ritmo de $2 billones al año.
United Wholesale ($UWMC ) y Rocket Mortgage son los dos gigantes de ese mundo. Los bancos clásicos (Wells Fargo, JPMorgan) siguen ahí, pero perdieron terreno.
El mercado se originó a un ritmo de $2 billones al año.
5
Dato para dimensionar el negocio del prestamista: en 2025, la ganancia promedio por préstamo originado rondó los $950. MUY BAJO para el dinero que mueve.
No es un margen enorme. Y depende del volumen, que sube y baja con las tasas. Cuando las tasas subieron en 2022-23, las originaciones cayeron dos tercios.
Es un negocio cíclico y sensible.
No es un margen enorme. Y depende del volumen, que sube y baja con las tasas. Cuando las tasas subieron en 2022-23, las originaciones cayeron dos tercios.
Es un negocio cíclico y sensible.
6
Antes de prestar, el prestamista necesita saber si la familia devuelve el crédito. Para eso arma un expediente con su historial en las tres grandes agencias de datos del país.
En la jerga: un "tri-merge". Y acá entra el primer grupo que cobra sin arriesgar un peso.
En la jerga: un "tri-merge". Y acá entra el primer grupo que cobra sin arriesgar un peso.
7
Son los burós de crédito: Experian, Equifax y TransUnion.
Guardan el historial de más de 200 millones de personas. Cada consulta que hace un banco es ingreso para ellos.
Los tres cotizan (bueno, Experian en Londres) y son negocios enormes:
Experian factura aproximadamente $8 Bn al año. Equifax, $5,9 Bn. TransUnion, $4,3Bn.
Guardan el historial de más de 200 millones de personas. Cada consulta que hace un banco es ingreso para ellos.
Los tres cotizan (bueno, Experian en Londres) y son negocios enormes:
Experian factura aproximadamente $8 Bn al año. Equifax, $5,9 Bn. TransUnion, $4,3Bn.
8
Fijate en la calidad de estos negocios. Experian tiene una capitalización de mercado de $32 Bn. Equifax, $26 Bn. TransUnion, $15 Bn.
Venden un dato que ya tienen, una y otra vez, a miles de prestamistas. Márgenes altos, ingresos recurrentes, y el cliente casi no puede elegir no usarlos.
Es un modelo que como inversor uno mira con respeto.
Venden un dato que ya tienen, una y otra vez, a miles de prestamistas. Márgenes altos, ingresos recurrentes, y el cliente casi no puede elegir no usarlos.
Es un modelo que como inversor uno mira con respeto.
9
Entre el prestamista y los burós hay un eslabón que casi nadie conoce: el revendedor.
Xactus, Cotality, CIC Credit. Juntan los tres burós en un solo documento estandarizado, le suman su margen y se lo sirven al prestamista listo para usar.
Ninguno cotiza solo, pero son parte clave de la cañería.
Xactus, Cotality, CIC Credit. Juntan los tres burós en un solo documento estandarizado, le suman su margen y se lo sirven al prestamista listo para usar.
Ninguno cotiza solo, pero son parte clave de la cañería.
10
Y acá está la protagonista silenciosa (o ya no tanto) de toda la cadena: FICO
FICO no guarda datos. No presta. No asume riesgo. Solo hace una cosa: crea la fórmula matemática que convierte tu historial en un número de tres cifras.
Es un negocio de peaje casi perfecto. Y su historia en bolsa lo demuestra.
FICO no guarda datos. No presta. No asume riesgo. Solo hace una cosa: crea la fórmula matemática que convierte tu historial en un número de tres cifras.
Es un negocio de peaje casi perfecto. Y su historia en bolsa lo demuestra.
11
Cómo gana FICO: cada vez que un buró calcula un score con su fórmula, le paga una regalía. Como un autor que cobra por cada libro vendido.
FICO factura $2 Bn al año con esto y con su software. Poco al lado de los burós. Pero mirá los márgenes: sobre esos ingresos, la GANANCIA NETA ronda los $650M (32%, BRUTAL)
FICO factura $2 Bn al año con esto y con su software. Poco al lado de los burós. Pero mirá los márgenes: sobre esos ingresos, la GANANCIA NETA ronda los $650M (32%, BRUTAL)
12
Ese es el tipo de negocio que a un analista le quita el sueño (en el buen sentido): pocos costos variables, precio que puede subir, y un producto que el sistema entero está obligado a usar.
Durante años, FICO fue una de las mejores acciones del mercado. Su capitalización pasó de $570M en 1998 a decenas de miles de millones. Un CAGR cercano al 16% anual sostenido por más de dos décadas.
Durante años, FICO fue una de las mejores acciones del mercado. Su capitalización pasó de $570M en 1998 a decenas de miles de millones. Un CAGR cercano al 16% anual sostenido por más de dos décadas.
13
Pero el score no muere cuando se aprueba la hipoteca. Ahí empieza su segunda vida, y es más grande que la primera.
El prestamista no se queda el préstamo. Se lo vende a Fannie Mae o Freddie Mac: dos entidades gigantes, respaldadas por el Estado, que compran hipotecas, las agrupan y las garantizan.
El prestamista no se queda el préstamo. Se lo vende a Fannie Mae o Freddie Mac: dos entidades gigantes, respaldadas por el Estado, que compran hipotecas, las agrupan y las garantizan.
14
Fannie y Freddie empaquetan miles de hipotecas en un bono (un MBS) y lo venden al mundo.
Ese bono termina en manos de los gestores de activos más grandes del planeta: BlackRock, PIMCO, Vanguard. Y de aseguradoras como GEICO, que invierten sus reservas ahí.
La hipoteca de una familia en Texas termina, sin que lo sepan, dentro de un fondo global.
Ese bono termina en manos de los gestores de activos más grandes del planeta: BlackRock, PIMCO, Vanguard. Y de aseguradoras como GEICO, que invierten sus reservas ahí.
La hipoteca de una familia en Texas termina, sin que lo sepan, dentro de un fondo global.
15
Y en toda esa segunda vida, el score sigue apareciendo: define el precio de la garantía, la prima del seguro, el rating del bono, el capital que el regulador exige.
Por eso lo pienso así: el FICO Score no es un producto que se usa en el mercado hipotecario. Es una pieza de la infraestructura sobre la que ese mercado está construido.
Por eso lo pienso así: el FICO Score no es un producto que se usa en el mercado hipotecario. Es una pieza de la infraestructura sobre la que ese mercado está construido.
16
Recapitulando quién gana:
El prestamista cobra comisiones (y carga con el ciclo y el riesgo).
Los burós cobran por el dato.
Los revendedores, su margen.
FICO, la regalía.
Fannie y Freddie, la garantía.
Los gestores, el interés.
El sistema está lleno de peajes. Y los mejores peajes no asumen riesgo de crédito.
El prestamista cobra comisiones (y carga con el ciclo y el riesgo).
Los burós cobran por el dato.
Los revendedores, su margen.
FICO, la regalía.
Fannie y Freddie, la garantía.
Los gestores, el interés.
El sistema está lleno de peajes. Y los mejores peajes no asumen riesgo de crédito.
17
Ahí está, la lección de inversión más valiosa de todo esto.
Las partes más rentables de un mercado no siempre son las más visibles ni las que asumen el riesgo.
Muchas veces son las que cobran un peaje discreto cada vez que el sistema se mueve: los datos, la garantía, la infraestructura.
Las partes más rentables de un mercado no siempre son las más visibles ni las que asumen el riesgo.
Muchas veces son las que cobran un peaje discreto cada vez que el sistema se mueve: los datos, la garantía, la infraestructura.
18
Pero, y esto es clave, ningún peaje es intocable. Y FICO es el ejemplo perfecto del riesgo.
Era el ganador INTOCABLE, sin embargo...
El estado, ante un negocio tan rentable, quiere competitividad. Esto llevó a que FICO suba su precio por score pasó de $0,60 en 2018 a $4,95 en 2025, y lo duplicó a $10 en 2026 (si el score es fijo por consulta), impulsando fuertemente sus ganancias, pero ¿A largo plazo?
Subir precio agresivamente atrae enemigos: el regulador (la FHFA) habilitó a VantageScore, el score rival de los tres burós, como alternativa.
Y los burós lo pusieron a $1.
La acción de FICO cayó cerca de un 30% en el último año.
Era el ganador INTOCABLE, sin embargo...
El estado, ante un negocio tan rentable, quiere competitividad. Esto llevó a que FICO suba su precio por score pasó de $0,60 en 2018 a $4,95 en 2025, y lo duplicó a $10 en 2026 (si el score es fijo por consulta), impulsando fuertemente sus ganancias, pero ¿A largo plazo?
Subir precio agresivamente atrae enemigos: el regulador (la FHFA) habilitó a VantageScore, el score rival de los tres burós, como alternativa.
Y los burós lo pusieron a $1.
La acción de FICO cayó cerca de un 30% en el último año.
19
FICO construyó un imperio, su sistema está en las venas del sistema hipotecario pero a manos del estado y la ayuda de nuevas herramientas con la IA, puede estar en riesgo.
¿Habrá nuevos ganadores? Yo si lo creo. ¿Quienes? Los dueños de lo más importante hoy en día, los datos.
¿Habrá nuevos ganadores? Yo si lo creo. ¿Quienes? Los dueños de lo más importante hoy en día, los datos.