Bueno, la verdad no quería alargarme en esto, pero como has cerrado...

Mariel Lang@Mariellangsaez
15 views
Jul 16, 2025
~6 min read
Advertisement
1
Bueno, la verdad no quería alargarme en esto, pero como has cerrado los comentarios...
Me veo en la pseudo-obligación de aportar un análisis crítico.
Y bueno, X es una red de opinión, así que:
Empecemos.
1. Matemáticas vs estadística:
"No estás hablando de matemáticas, estás hablando de estadística"
Lol, la estadística ES UNA RAMA de las matemáticas. Y está altamente ligada a TODO lo que tiene que ver con mercados e inversiones, independientemente del modus de aplicación. Es como decir que la geometría no es matemáticas, es solo "formas".
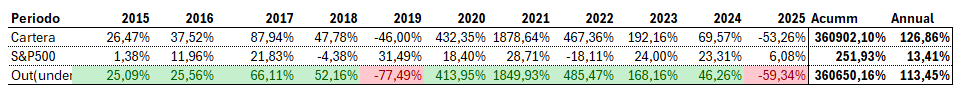
Tu 126% anual no es "matemática pura" - es estadística aplicada. Y esa estadística dice que tus números violan distribuciones conocidas con una probabilidad de 1 en 1 millón.
2. El problema de la evidencia selectiva
"Mi framework fundamental puede contrastar mis tesis"
No es que me parezca "imposible estadísticamente", es que el hecho de que hayas logrado números no te exime de mostrar lo que hay detrás.
Si lograste esos rendimientos extraordinarios, con aún más razón deberías estar orgulloso de mostrar:
-Drawdown máximo (¿-70%? ¿-80%?)
-Sharpe ratio (probablemente <1.0 con esa volatilidad)
-CAGR real vs retornos aritméticos (110% anual segun mis cálculos, una barbaridad)
-Distribución temporal de esos retornos
Con un 360,902% total, no esperarías menos que dedicarte profesionalmente a ello. Pero una vez más, ignoras los números que realmente importan...
Y no, no estoy hablando de broker statements ni cantidad de dinero, eso es otro tema.
3. La contradicción del framework
"Vuestro framework limita todo un mundo de posibilidades"
Aquí hay un malentendido.
TODAS mis estrategias están fundamentadas en causa y efecto, no creo en la suerte. Trabajo con probabilidades, expectativa matemática, y análisis de riesgo porque son las herramientas que me permiten cuantificar esas "leyes causales" que mencionas.
Las "leyes causales" en mercados financieros son probabilísticas, no deterministas. Por eso necesitamos estadística.
Conozco fondos excelentes que trabajan con datos de la misma manera, aplicando rigor matemático a sus tesis fundamentales.
La diferencia no está en el framework, está en la transparencia de las métricas. Un fondo fundamental serio te mostrará:
Su sharpe, drawdown, correlación con factores de mercado, distribución temporal de retornos, cosas que ya te mencioné antes, pero parece haber vista gorda al respecto.
Si tu método genera causas y efectos predecibles, con más razón deberías estar orgulloso de mostrar las métricas completas. La estadística no es el enemigo del análisis fundamental; es su herramienta de validación.
Hay una línea muy fina entre inversión fundamental y trading . La generalización que haces no viene a cuentas cuando hablamos de números específicos que requieren contexto específico.
No soy ajena a este tipo de análisis, tengo una cartera fundamental desde hace años...
4. Los números que no se ven:
Mirando los números con rigor estadístico (que sí, es una rama de la matemática), esta tabla es un festival de imposibilidades matemáticas:
El problema es que cualquiera que la ve piensa que es posible, sin riesgo y sale el día de mañana a tirarle dinero a cualquier cosa que ofrezca un retorno así...
🚩 Red flag #1: Frecuencia de eventos extremos
36.4% de años con retornos >100% vs 5% esperado en distribuciones normales
Es como si cada 3 años fuera milagroso
🚩 Red flag #2: Coeficiente de variación volado
Coeficiente de variación: 1.86
La volatilidad es casi el doble del retorno promedio
Esto indica una estrategia completamente descontrolada
🚩 Red flag #3: El Caso 2021
+1878.64% = 3.0 desviaciones estándar
Probabilidad: < 0.001% (1 en 100k)
Literalmente más probable ganar la lotería nacional
🚩 Red flag #4: La recuperación acelerada
2019: -46% → necesitaba +85% para recuperarse
2020: +432% → 5x más de lo necesario
Como si después de caerte de un edificio desarrollaras superpoderes
🚩 Red flag#5: CAGR vs Promedio Aritmético
CAGR real: 110.6% vs Promedio aritmético: 285.5%
Capital acumulado: 360,902% (multiplicar por 3,610)
Capital final: $3.6 MILLONES de $1,000 iniciales
🚩 Red flag #6: Patrón de "conveniencia"
Los años de caída (-46%, -53%) son "razonables"
Los años de subida (432%, 1878%) son fantásticos
Es como si los drawdowns fueran reales y las ganancias... optimizadas
¿Estamos todos viendo esta afirmación?
360,902% acumulado = multiplicar capital por 3,610 veces
Si comenzaste con $1,000 en 2015, según tu tabla tendrías $3.6 millones hoy.
Si comenzaste con $10,000, tendrías $36 millones.
Si comenzaste con $100,000, tendrías $361 millones.
¿Cuál es tu patrimonio actual?
Porque si es cierto, eres oficialmente el inversor más exitoso de la historia, superando a Buffett (2,000,000% en 60 años).
Tú serías 18x más eficiente que Warren Buffett.
Con esos retornos, deberías estar administrando más que capital personal o un family office...
5. La realidad incómoda...
"Ni es suerte, ni es marketing"
Pedro, seamos brutalmente honestos con las matemáticas:
Si estos números son reales, oficialmente eres:
El inversor más exitoso de la historia humana, superior a Warren Buffett (21% anual durante 60 años), a Ray Dalio, George Soros, Ivan Scherman, Steve cohen, Jim Simmons, Stanley Druckenmillery todos los legends
¿Qué inversor ha acumulado 360,902% en 10 años?
NADIE. LITERALMENTE NADIE, en la historia
La magnitud de esto es... Wow
Técnicamente descubriste el Santo Grial de las finanzas, superaste al mayor inversor de la historia, y casualmente lo compartes en Twitter cerrando comentarios...
Es como si Einstein hubiera descubierto la relatividad y solo se lo contara a sus vecinos.
Mira Pedro, no vengo en mal plan, respeto profundamente a todo inversor, operador y persona que se exponga públicamente, no es un trabajo fácil y el mercado ya trae suficiente complejidad consigo.
Sé que es difícil tener un año negativo, una tesis bien fundamentada, pero con un timing difícil, cometer errores calculados con riesgo que no todos entienden y luego encima de ello someterse al escrutinio público, todo eso lo viví y lo vivo día a día.
Pero las cosas siempre como son.
Los números no negocian con ego. Tu estrategia puede ser brillante, pero presentar retornos extraordinarios sin contexto de riesgo no es análisis profesional. Es buscar impresiones, y más nadie que tú mismo sabrás la razón detrás de ello._
Si realmente tienes un edge fundamental tan poderoso, demuéstralo con transparencia completa. Los datos que te comenté serían un BENEFICIO, para ti y para tus servicios. No un daño.
Los números sin contexto no son evidencia, son afirmaciones esperando validación. Y eso, en un contexto financiero, es peligroso.
En ciencia, como en finanzas, las afirmaciones extraordinarias requieren evidencia extraordinaria. Los números sin contexto no son análisis, son fantasía disfrazada de excel.
Espero que esto ayude al mínimo exigible a cualquier track record, los números esenciales, se llaman así por una manera, y quien quiera hacer sus cálculos, bienvenido sea.
Esto es exactamente el nivel de crítica que me gustaría recibir si me veo en el caso de bites incompletos de información. Accountability, siempre...

Me veo en la pseudo-obligación de aportar un análisis crítico.
Y bueno, X es una red de opinión, así que:
Empecemos.
1. Matemáticas vs estadística:
"No estás hablando de matemáticas, estás hablando de estadística"
Lol, la estadística ES UNA RAMA de las matemáticas. Y está altamente ligada a TODO lo que tiene que ver con mercados e inversiones, independientemente del modus de aplicación. Es como decir que la geometría no es matemáticas, es solo "formas".
Tu 126% anual no es "matemática pura" - es estadística aplicada. Y esa estadística dice que tus números violan distribuciones conocidas con una probabilidad de 1 en 1 millón.
2. El problema de la evidencia selectiva
"Mi framework fundamental puede contrastar mis tesis"
No es que me parezca "imposible estadísticamente", es que el hecho de que hayas logrado números no te exime de mostrar lo que hay detrás.
Si lograste esos rendimientos extraordinarios, con aún más razón deberías estar orgulloso de mostrar:
-Drawdown máximo (¿-70%? ¿-80%?)
-Sharpe ratio (probablemente <1.0 con esa volatilidad)
-CAGR real vs retornos aritméticos (110% anual segun mis cálculos, una barbaridad)
-Distribución temporal de esos retornos
Con un 360,902% total, no esperarías menos que dedicarte profesionalmente a ello. Pero una vez más, ignoras los números que realmente importan...
Y no, no estoy hablando de broker statements ni cantidad de dinero, eso es otro tema.
3. La contradicción del framework
"Vuestro framework limita todo un mundo de posibilidades"
Aquí hay un malentendido.
TODAS mis estrategias están fundamentadas en causa y efecto, no creo en la suerte. Trabajo con probabilidades, expectativa matemática, y análisis de riesgo porque son las herramientas que me permiten cuantificar esas "leyes causales" que mencionas.
Las "leyes causales" en mercados financieros son probabilísticas, no deterministas. Por eso necesitamos estadística.
Conozco fondos excelentes que trabajan con datos de la misma manera, aplicando rigor matemático a sus tesis fundamentales.
La diferencia no está en el framework, está en la transparencia de las métricas. Un fondo fundamental serio te mostrará:
Su sharpe, drawdown, correlación con factores de mercado, distribución temporal de retornos, cosas que ya te mencioné antes, pero parece haber vista gorda al respecto.
Si tu método genera causas y efectos predecibles, con más razón deberías estar orgulloso de mostrar las métricas completas. La estadística no es el enemigo del análisis fundamental; es su herramienta de validación.
Hay una línea muy fina entre inversión fundamental y trading . La generalización que haces no viene a cuentas cuando hablamos de números específicos que requieren contexto específico.
No soy ajena a este tipo de análisis, tengo una cartera fundamental desde hace años...
4. Los números que no se ven:
Mirando los números con rigor estadístico (que sí, es una rama de la matemática), esta tabla es un festival de imposibilidades matemáticas:
El problema es que cualquiera que la ve piensa que es posible, sin riesgo y sale el día de mañana a tirarle dinero a cualquier cosa que ofrezca un retorno así...
🚩 Red flag #1: Frecuencia de eventos extremos
36.4% de años con retornos >100% vs 5% esperado en distribuciones normales
Es como si cada 3 años fuera milagroso
🚩 Red flag #2: Coeficiente de variación volado
Coeficiente de variación: 1.86
La volatilidad es casi el doble del retorno promedio
Esto indica una estrategia completamente descontrolada
🚩 Red flag #3: El Caso 2021
+1878.64% = 3.0 desviaciones estándar
Probabilidad: < 0.001% (1 en 100k)
Literalmente más probable ganar la lotería nacional
🚩 Red flag #4: La recuperación acelerada
2019: -46% → necesitaba +85% para recuperarse
2020: +432% → 5x más de lo necesario
Como si después de caerte de un edificio desarrollaras superpoderes
🚩 Red flag#5: CAGR vs Promedio Aritmético
CAGR real: 110.6% vs Promedio aritmético: 285.5%
Capital acumulado: 360,902% (multiplicar por 3,610)
Capital final: $3.6 MILLONES de $1,000 iniciales
🚩 Red flag #6: Patrón de "conveniencia"
Los años de caída (-46%, -53%) son "razonables"
Los años de subida (432%, 1878%) son fantásticos
Es como si los drawdowns fueran reales y las ganancias... optimizadas
¿Estamos todos viendo esta afirmación?
360,902% acumulado = multiplicar capital por 3,610 veces
Si comenzaste con $1,000 en 2015, según tu tabla tendrías $3.6 millones hoy.
Si comenzaste con $10,000, tendrías $36 millones.
Si comenzaste con $100,000, tendrías $361 millones.
¿Cuál es tu patrimonio actual?
Porque si es cierto, eres oficialmente el inversor más exitoso de la historia, superando a Buffett (2,000,000% en 60 años).
Tú serías 18x más eficiente que Warren Buffett.
Con esos retornos, deberías estar administrando más que capital personal o un family office...
5. La realidad incómoda...
"Ni es suerte, ni es marketing"
Pedro, seamos brutalmente honestos con las matemáticas:
Si estos números son reales, oficialmente eres:
El inversor más exitoso de la historia humana, superior a Warren Buffett (21% anual durante 60 años), a Ray Dalio, George Soros, Ivan Scherman, Steve cohen, Jim Simmons, Stanley Druckenmillery todos los legends
¿Qué inversor ha acumulado 360,902% en 10 años?
NADIE. LITERALMENTE NADIE, en la historia
La magnitud de esto es... Wow
Técnicamente descubriste el Santo Grial de las finanzas, superaste al mayor inversor de la historia, y casualmente lo compartes en Twitter cerrando comentarios...
Es como si Einstein hubiera descubierto la relatividad y solo se lo contara a sus vecinos.
Mira Pedro, no vengo en mal plan, respeto profundamente a todo inversor, operador y persona que se exponga públicamente, no es un trabajo fácil y el mercado ya trae suficiente complejidad consigo.
Sé que es difícil tener un año negativo, una tesis bien fundamentada, pero con un timing difícil, cometer errores calculados con riesgo que no todos entienden y luego encima de ello someterse al escrutinio público, todo eso lo viví y lo vivo día a día.
Pero las cosas siempre como son.
Los números no negocian con ego. Tu estrategia puede ser brillante, pero presentar retornos extraordinarios sin contexto de riesgo no es análisis profesional. Es buscar impresiones, y más nadie que tú mismo sabrás la razón detrás de ello._
Si realmente tienes un edge fundamental tan poderoso, demuéstralo con transparencia completa. Los datos que te comenté serían un BENEFICIO, para ti y para tus servicios. No un daño.
Los números sin contexto no son evidencia, son afirmaciones esperando validación. Y eso, en un contexto financiero, es peligroso.
En ciencia, como en finanzas, las afirmaciones extraordinarias requieren evidencia extraordinaria. Los números sin contexto no son análisis, son fantasía disfrazada de excel.
Espero que esto ayude al mínimo exigible a cualquier track record, los números esenciales, se llaman así por una manera, y quien quiera hacer sus cálculos, bienvenido sea.
Esto es exactamente el nivel de crítica que me gustaría recibir si me veo en el caso de bites incompletos de información. Accountability, siempre...
Pedro Gutiérrez@GutierrezCap_
Track record actualizado a 8/09/2025. No todos los años van a ser buenos.
Antes de que salgan las repuestas, sí, es un excel. No está auditado. Aún así, todas las inversiones dese 2018 han sido publicadas, y las podéis encontrar.
Antes de que salgan las repuestas, sí, es un excel. No está auditado. Aún así, todas las inversiones dese 2018 han sido publicadas, y las podéis encontrar.