Análisis Fundamental🧵 Vamos a explicar un poco de estos ratios,...

FHQuantum@fhquantum
36 views
Jun 22, 2025
~13 min read
Advertisement
1
Análisis Fundamental🧵
Vamos a explicar un poco de estos ratios, principalmente como usarlo en sus análisis personales y que les sume!
#FHQuantumResearch
Vamos a explicar un poco de estos ratios, principalmente como usarlo en sus análisis personales y que les sume!
#FHQuantumResearch

2
1️⃣Revenue change (%) – Variación de ingresos
🔍 ¿Qué mide?
La variación interanual de las ventas totales. Es decir, cuánto creció o cayó la facturación de una empresa con respecto al mismo período del año anterior. Es una de las primeras señales de tracción comercial, y muchas veces es lo que impulsa (o derrumba) las valuaciones.
📈 ¿Por qué es clave?
Porque los ingresos son el motor primario de cualquier negocio. Sin ventas no hay margen, no hay utilidad, no hay valor. Analizar la tasa de crecimiento de ingresos te da pistas sobre:
📌La demanda real del producto o servicio.
📌La capacidad de escalar el negocio.
📌La efectividad comercial (estrategia de precios, canales, marketing).
📌El impacto de ciclos económicos (por ejemplo, caídas en consumo o mejoras post-crisis).
🔎 ¿Cómo se usa en el análisis?
Hay varias dimensiones que deberías mirar:
1. Magnitud:
+40%, +50% anual: empresas en hipercrecimiento (típico de tech o startups).
+10%-20%: crecimiento saludable en compañías maduras.
<0%: señal de alerta o de una empresa en declive estructural o coyuntural.
2. Tendencia:
¿El crecimiento se acelera o desacelera? Ver una curva creciente (aún si es de base chica) puede ser más valioso que un dato alto aislado. La dirección importa tanto como el número.
3. Comparación contra pares:
¿La empresa crece más que el promedio del sector? ¿El mercado total está creciendo y la empresa sólo lo acompaña? ¿O lo está ganando?
Acá entra en juego el concepto de ganancia de participación de mercado (market share).
4. Composición:
¿Ese crecimiento fue orgánico (más ventas a más clientes)? ¿O fue inorgánico (compras de otras empresas)? El crecimiento orgánico suele ser más valorado porque es más sostenible y menos riesgoso.
5. Efecto precio vs volumen:
¿Crecieron los ingresos porque subieron precios o porque vendieron más unidades? En inflación alta, puede haber crecimiento nominal que es ficticio si no se vende más volumen. Por eso es importante descontar la inflación, en la práctica, se elige un año base y se valúa todo en función de ese año, lo que en contabilidad se llama moneda homogénea.
💡 Insight:
Un crecimiento de ingresos es necesario, pero no suficiente. Tenés que cruzarlo con márgenes (bruto, operativo, neto). Ejemplo:
Si la empresa crece 40% pero tiene márgenes cayendo, está vendiendo más, pero ganando menos.
✨Si mantiene márgenes estables o crecientes mientras crece, está escalando con eficiencia.
Esto se llama apalancamiento operativo positivo.
📌 Conclusión:
Revenue change te dice si el negocio está vivo y creciendo. Pero para saber si ese crecimiento es bueno, sostenible y valioso, necesitas mirar:
- Calidad
- Contexto
- Comparación
- Cruce con rentabilidad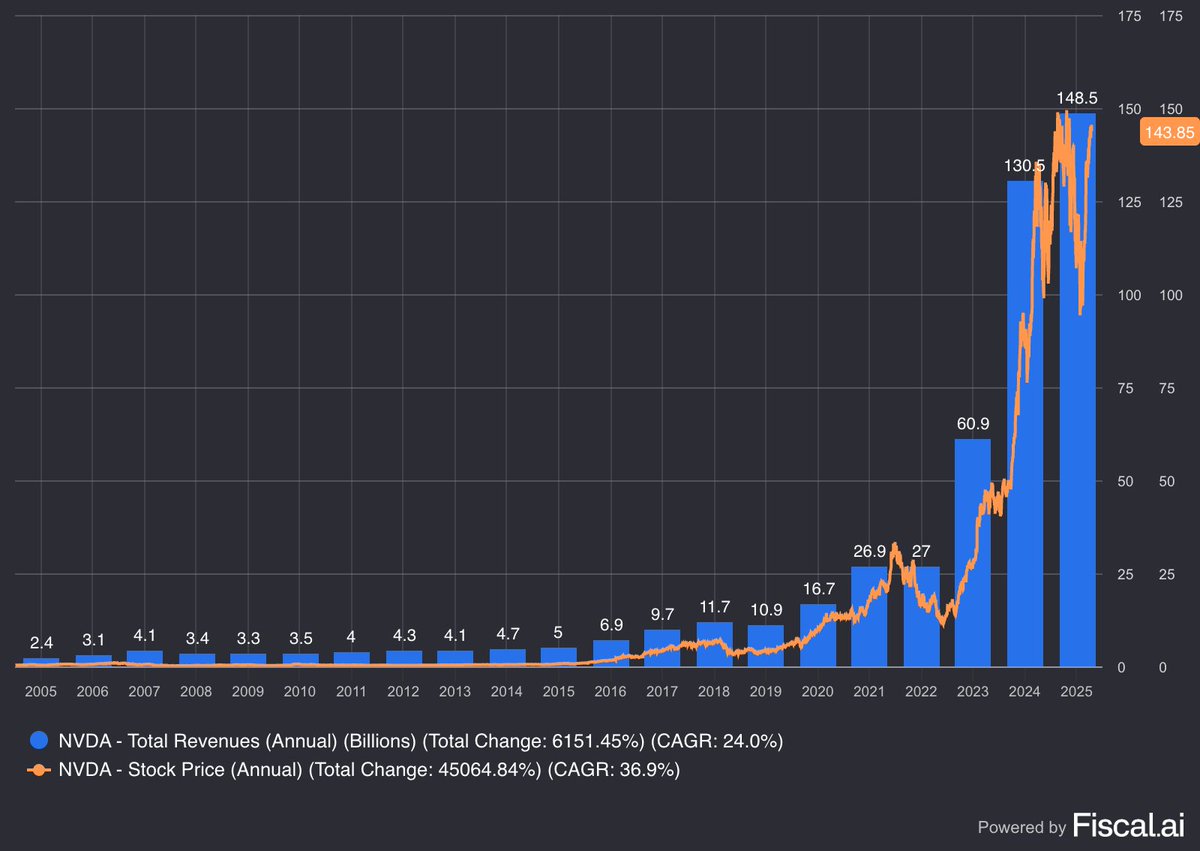
🔍 ¿Qué mide?
La variación interanual de las ventas totales. Es decir, cuánto creció o cayó la facturación de una empresa con respecto al mismo período del año anterior. Es una de las primeras señales de tracción comercial, y muchas veces es lo que impulsa (o derrumba) las valuaciones.
📈 ¿Por qué es clave?
Porque los ingresos son el motor primario de cualquier negocio. Sin ventas no hay margen, no hay utilidad, no hay valor. Analizar la tasa de crecimiento de ingresos te da pistas sobre:
📌La demanda real del producto o servicio.
📌La capacidad de escalar el negocio.
📌La efectividad comercial (estrategia de precios, canales, marketing).
📌El impacto de ciclos económicos (por ejemplo, caídas en consumo o mejoras post-crisis).
🔎 ¿Cómo se usa en el análisis?
Hay varias dimensiones que deberías mirar:
1. Magnitud:
+40%, +50% anual: empresas en hipercrecimiento (típico de tech o startups).
+10%-20%: crecimiento saludable en compañías maduras.
<0%: señal de alerta o de una empresa en declive estructural o coyuntural.
2. Tendencia:
¿El crecimiento se acelera o desacelera? Ver una curva creciente (aún si es de base chica) puede ser más valioso que un dato alto aislado. La dirección importa tanto como el número.
3. Comparación contra pares:
¿La empresa crece más que el promedio del sector? ¿El mercado total está creciendo y la empresa sólo lo acompaña? ¿O lo está ganando?
Acá entra en juego el concepto de ganancia de participación de mercado (market share).
4. Composición:
¿Ese crecimiento fue orgánico (más ventas a más clientes)? ¿O fue inorgánico (compras de otras empresas)? El crecimiento orgánico suele ser más valorado porque es más sostenible y menos riesgoso.
5. Efecto precio vs volumen:
¿Crecieron los ingresos porque subieron precios o porque vendieron más unidades? En inflación alta, puede haber crecimiento nominal que es ficticio si no se vende más volumen. Por eso es importante descontar la inflación, en la práctica, se elige un año base y se valúa todo en función de ese año, lo que en contabilidad se llama moneda homogénea.
💡 Insight:
Un crecimiento de ingresos es necesario, pero no suficiente. Tenés que cruzarlo con márgenes (bruto, operativo, neto). Ejemplo:
Si la empresa crece 40% pero tiene márgenes cayendo, está vendiendo más, pero ganando menos.
✨Si mantiene márgenes estables o crecientes mientras crece, está escalando con eficiencia.
Esto se llama apalancamiento operativo positivo.
📌 Conclusión:
Revenue change te dice si el negocio está vivo y creciendo. Pero para saber si ese crecimiento es bueno, sostenible y valioso, necesitas mirar:
- Calidad
- Contexto
- Comparación
- Cruce con rentabilidad
3
EV/EBITDA – Valoración relativa “limpia”
📊 ¿Qué es?
El ratio EV/EBITDA compara el valor total de una empresa (Enterprise Value) contra su ganancia operativa antes de intereses, impuestos, depreciación y amortización (EBITDA).
🧮 ¿Qué representa cada parte?
📌 Enterprise Value (EV): Es el valor total de la empresa:
EV=Capitalización bursátil+Deuda neta
(Deuda neta = Deuda total - Caja)
EV refleja cuánto costaría comprar toda la empresa, incluyendo su deuda. Es una visión más realista que solo mirar el market cap.
📌 EBITDA:
Es una medida “limpia” del desempeño operativo.
Excluye distorsiones contables como amortizaciones, impuestos y pagos financieros. Ideal para comparar empresas con diferente estructura de capital o con alta inversión en activos.
💡 ¿Por qué importa este ratio?
- Neutraliza efectos financieros: te permite comparar compañías con distinta carga impositiva o endeudamiento.
- Funciona en sectores capital-intensivos: donde amortizaciones y depreciaciones pueden distorsionar el resultado neto.
- Es clave en M&A: se usa mucho en valuaciones de adquisiciones, ya que el comprador asume la deuda y quiere ver el flujo operativo disponible.
📌 ¿Cómo se interpreta?
🔢 El resultado es un múltiplo. Ejemplo:
Si una empresa vale (EV) USD 1.000 M y genera un EBITDA de USD 100 M:
EV/EBITDA=10×
Esto significa que estás pagando 10 veces la ganancia operativa “pura” de la empresa.
📊 Ejemplo de uso: comparación sectorial
EV/EBITDA es un ratio de comparación relativa.
✅ Compará con empresas del mismo sector, país y etapa de madurez (sería lo ideal) pero muchas veces no hay comparables en el país, porque no hay información pública. No queda otra que salir a buscar en otros países pero ahi deberías descontarle el riesgo país y hacerlo comparable (EMHO la parte mas difícil de valuación relativa = buscar empresas comprables)
📌 En resumen:
EV/EBITDA es una buena herramienta para valuar empresas más allá del resultado neto. Sirve para comparar compañías con diferente estructura financiera o contabilidad.
Pero no dice todo: puede tener sus problemas o reflejar expectativas exageradas.
✨Como siempre: el contexto manda.
📊 ¿Qué es?
El ratio EV/EBITDA compara el valor total de una empresa (Enterprise Value) contra su ganancia operativa antes de intereses, impuestos, depreciación y amortización (EBITDA).
🧮 ¿Qué representa cada parte?
📌 Enterprise Value (EV): Es el valor total de la empresa:
EV=Capitalización bursátil+Deuda neta
(Deuda neta = Deuda total - Caja)
EV refleja cuánto costaría comprar toda la empresa, incluyendo su deuda. Es una visión más realista que solo mirar el market cap.
📌 EBITDA:
Es una medida “limpia” del desempeño operativo.
Excluye distorsiones contables como amortizaciones, impuestos y pagos financieros. Ideal para comparar empresas con diferente estructura de capital o con alta inversión en activos.
💡 ¿Por qué importa este ratio?
- Neutraliza efectos financieros: te permite comparar compañías con distinta carga impositiva o endeudamiento.
- Funciona en sectores capital-intensivos: donde amortizaciones y depreciaciones pueden distorsionar el resultado neto.
- Es clave en M&A: se usa mucho en valuaciones de adquisiciones, ya que el comprador asume la deuda y quiere ver el flujo operativo disponible.
📌 ¿Cómo se interpreta?
🔢 El resultado es un múltiplo. Ejemplo:
Si una empresa vale (EV) USD 1.000 M y genera un EBITDA de USD 100 M:
EV/EBITDA=10×
Esto significa que estás pagando 10 veces la ganancia operativa “pura” de la empresa.
📊 Ejemplo de uso: comparación sectorial
EV/EBITDA es un ratio de comparación relativa.
✅ Compará con empresas del mismo sector, país y etapa de madurez (sería lo ideal) pero muchas veces no hay comparables en el país, porque no hay información pública. No queda otra que salir a buscar en otros países pero ahi deberías descontarle el riesgo país y hacerlo comparable (EMHO la parte mas difícil de valuación relativa = buscar empresas comprables)
📌 En resumen:
EV/EBITDA es una buena herramienta para valuar empresas más allá del resultado neto. Sirve para comparar compañías con diferente estructura financiera o contabilidad.
Pero no dice todo: puede tener sus problemas o reflejar expectativas exageradas.
✨Como siempre: el contexto manda.
4
EPS – Earnings Per Share (Ganancia por acción)
💵 ¿Qué es?
EPS mide la utilidad neta generada por una empresa por cada acción en circulación. Es decir: si dividieras todo el resultado del ejercicio entre los accionistas, ¿cuánto le “toca” a cada uno?
Fórmula:
EPS=Resultado neto/Acciones en circulación promedio
📍 ¿Por qué importa?
EPS es uno de los indicadores más seguidos por el mercado, porque:
📌Resume la rentabilidad final que genera el negocio.
📌Se usa en muchos múltiplos de valuación, como el clásico Price-to-Earnings (P/E).
📌Marca tendencia: una empresa con EPS creciente y sostenido suele verse como saludable.
📌Además, los analistas y bancos de inversión suelen emitir estimaciones de EPS trimestrales. Si una empresa "sorprende" al alza o baja, su acción puede moverse fuertemente.
📈 ¿Cómo usarlo?
1. Mirá la tendencia en el tiempo
¿EPS crece de forma consistente? ¿O es volátil e impredecible? Un EPS en crecimiento sostenido (sin shocks contables) suele indicar:
✔️ Mejora de márgenes
✔️ Expansión del negocio
✔️ Control de costos
✔️ Apalancamiento operativo positivo
2. Evaluá la calidad del EPS
Un EPS puede parecer saludable, pero estar inflado por elementos no recurrentes o no operativos:
📌 Ganancias extraordinarias: ventas de activos, revaluaciones contables, juicios ganados.
📌 Recompras de acciones: si una empresa reduce la cantidad de acciones en circulación, el EPS sube aunque el resultado no haya mejorado.
📌 Ajustes contables: empresas con fuerte ingeniería contable pueden mostrar “beneficios” que no reflejan el negocio real.
🧠 Lo importante no es solo que el EPS crezca, sino que lo haga por razones genuinas y sostenibles: más ventas, más eficiencia, más clientes, mejor producto.
3. Usalo junto a otros ratios
EPS aislado no dice si una empresa está cara o barata. Por eso se lo combina con el precio de la acción:
📌 P/E ratio = Precio de la acción / EPS
📈P/E alto → el mercado espera fuerte crecimiento futuro
📉P/E bajo → puede estar barata o tener problemas
También podés cruzarlo con:
📌ROE (retorno sobre el equity): mide cuánto beneficio genera con el capital del accionista.
📌Payout ratio: qué parte del EPS se distribuye en dividendos.
4. Diferenciá EPS básico vs. diluido
📌Básico: resultado dividido por acciones en circulación actuales.
📌Diluido: incluye opciones, bonos convertibles y otros instrumentos que podrían convertirse en acciones en el futuro.
📉 Si hay mucha dilución potencial, el EPS real para los accionistas podría ser menor.
💡 Conclusión clave:
EPS es un termómetro financiero. Pero como cualquier termómetro, solo muestra una parte del bigger picture
🩺 Usalo para medir:
- Rentabilidad por acción
- Eficiencia final del negocio
❗Pero no te olvides:
📌Mirá la tendencia
📌Cuestioná la calidad
📌Contrastalo con otras métricas (cash flow, márgenes, deuda, etc.)
💵 ¿Qué es?
EPS mide la utilidad neta generada por una empresa por cada acción en circulación. Es decir: si dividieras todo el resultado del ejercicio entre los accionistas, ¿cuánto le “toca” a cada uno?
Fórmula:
EPS=Resultado neto/Acciones en circulación promedio
📍 ¿Por qué importa?
EPS es uno de los indicadores más seguidos por el mercado, porque:
📌Resume la rentabilidad final que genera el negocio.
📌Se usa en muchos múltiplos de valuación, como el clásico Price-to-Earnings (P/E).
📌Marca tendencia: una empresa con EPS creciente y sostenido suele verse como saludable.
📌Además, los analistas y bancos de inversión suelen emitir estimaciones de EPS trimestrales. Si una empresa "sorprende" al alza o baja, su acción puede moverse fuertemente.
📈 ¿Cómo usarlo?
1. Mirá la tendencia en el tiempo
¿EPS crece de forma consistente? ¿O es volátil e impredecible? Un EPS en crecimiento sostenido (sin shocks contables) suele indicar:
✔️ Mejora de márgenes
✔️ Expansión del negocio
✔️ Control de costos
✔️ Apalancamiento operativo positivo
2. Evaluá la calidad del EPS
Un EPS puede parecer saludable, pero estar inflado por elementos no recurrentes o no operativos:
📌 Ganancias extraordinarias: ventas de activos, revaluaciones contables, juicios ganados.
📌 Recompras de acciones: si una empresa reduce la cantidad de acciones en circulación, el EPS sube aunque el resultado no haya mejorado.
📌 Ajustes contables: empresas con fuerte ingeniería contable pueden mostrar “beneficios” que no reflejan el negocio real.
🧠 Lo importante no es solo que el EPS crezca, sino que lo haga por razones genuinas y sostenibles: más ventas, más eficiencia, más clientes, mejor producto.
3. Usalo junto a otros ratios
EPS aislado no dice si una empresa está cara o barata. Por eso se lo combina con el precio de la acción:
📌 P/E ratio = Precio de la acción / EPS
📈P/E alto → el mercado espera fuerte crecimiento futuro
📉P/E bajo → puede estar barata o tener problemas
También podés cruzarlo con:
📌ROE (retorno sobre el equity): mide cuánto beneficio genera con el capital del accionista.
📌Payout ratio: qué parte del EPS se distribuye en dividendos.
4. Diferenciá EPS básico vs. diluido
📌Básico: resultado dividido por acciones en circulación actuales.
📌Diluido: incluye opciones, bonos convertibles y otros instrumentos que podrían convertirse en acciones en el futuro.
📉 Si hay mucha dilución potencial, el EPS real para los accionistas podría ser menor.
💡 Conclusión clave:
EPS es un termómetro financiero. Pero como cualquier termómetro, solo muestra una parte del bigger picture
🩺 Usalo para medir:
- Rentabilidad por acción
- Eficiencia final del negocio
❗Pero no te olvides:
📌Mirá la tendencia
📌Cuestioná la calidad
📌Contrastalo con otras métricas (cash flow, márgenes, deuda, etc.)
5
Algo que mucha gente ya sabe pero a la vez es importante de mencionar, es siempre mirar retornos logarítmicos en lugar de retornos simples (véase la formula en la imagen), es una práctica común en finanzas cuantitativas, especialmente cuando se trabaja con series temporales y modelos estadísticos.
📌 ¿Por qué preferimos retornos logarítmicos?
1. Aditividad temporal
🔹 Los retornos logarítmicos se pueden sumar en el tiempo. Esto no pasa con los retornos simples, que se multiplican (no suman) y dificultan el análisis acumulado.
2. Simetría estadística
🔹 Los log-returns son más simétricos (más cercanos a la distribución normal), especialmente para activos con alta frecuencia de datos (minutos, horas, días). Esto facilita:
- Aplicar tests estadísticos
- Usar modelos como CAPM, Black-Scholes, GARCH, etc.
3. Comparabilidad
🔹 Si dos activos caen un 50% y luego suben un 100%, el retorno simple da confusión (no vuelve a cero). El retorno logarítmico refleja mejor la simetría real en % de crecimiento y caída.
4. Consistencia para pequeñas variaciones
🔹 Para retornos pequeños (diarios), ambos se parecen. Pero para retornos grandes, el log es más preciso y estable matemáticamente.
5. Independencia de base monetaria
🔹 Los log-returns no dependen del nivel absoluto del precio, lo que los hace ideales para trabajar con distintas escalas y comparar activos.
📌 ¿Por qué preferimos retornos logarítmicos?
1. Aditividad temporal
🔹 Los retornos logarítmicos se pueden sumar en el tiempo. Esto no pasa con los retornos simples, que se multiplican (no suman) y dificultan el análisis acumulado.
2. Simetría estadística
🔹 Los log-returns son más simétricos (más cercanos a la distribución normal), especialmente para activos con alta frecuencia de datos (minutos, horas, días). Esto facilita:
- Aplicar tests estadísticos
- Usar modelos como CAPM, Black-Scholes, GARCH, etc.
3. Comparabilidad
🔹 Si dos activos caen un 50% y luego suben un 100%, el retorno simple da confusión (no vuelve a cero). El retorno logarítmico refleja mejor la simetría real en % de crecimiento y caída.
4. Consistencia para pequeñas variaciones
🔹 Para retornos pequeños (diarios), ambos se parecen. Pero para retornos grandes, el log es más preciso y estable matemáticamente.
5. Independencia de base monetaria
🔹 Los log-returns no dependen del nivel absoluto del precio, lo que los hace ideales para trabajar con distintas escalas y comparar activos.
6
Net Debt / EBITDA – Apalancamiento financiero
💣 ¿Qué mide?
Este ratio indica cuántos años necesitaría una empresa para pagar toda su deuda neta si destinara el 100% de su EBITDA actual a ello. Se interpreta como un indicador de apalancamiento, y es clave para medir solvencia.
📍 ¿Por qué es tan importante?
Porque muestra dos cosas al mismo tiempo:
📌 La presión financiera sobre el negocio
📌 La capacidad real de repago de esa deuda con la generación operativa actual
- Un EBITDA alto con poca deuda → empresa sana y con espalda.
- Poca generación de EBITDA y deuda alta → empresa vulnerable, especialmente ante shocks (tasas, ventas, márgenes).
📊 ¿Cómo interpretar los valores?
✅ Net Debt / EBITDA < 1×:
La empresa podría pagar toda su deuda en menos de un año con el flujo operativo actual.
Signo de fortaleza financiera, bajo riesgo de estrés.
Común en empresas de alto margen, mucha caja o sectores defensivos.
⚖️ Entre 1× y 3×:
Considerado razonable o saludable en la mayoría de los sectores. Permite apalancamiento para crecer o invertir, sin ser excesivo. Es importante mirar si el EBITDA es estable y predecible.
⚠️ Entre 3× y 4×:
Nivel que puede ser preocupante si no hay una fuente clara de reducción de deuda o crecimiento de EBITDA. Empresas con alta estacionalidad o márgenes volátiles pueden sufrir.
🔻 > 4×:
Signo de endeudamiento excesivo, caída de EBITDA, adquisiciones agresivas, bajo poder de repago.
💡 Lo importante no es el número aislado, sino si el negocio puede sostenerlo sin comprometer su funcionamiento operativo.
📉 Qué señales vigilar:
¿El ratio está subiendo?
📌 Puede ser señal de deterioro (menos EBITDA, más deuda, o ambas).
¿La empresa genera Free Cash Flow positivo?
📌 El EBITDA no siempre representa flujo real. Si no hay caja libre, el ratio es engañoso.
¿Hay vencimientos cercanos?
📌 Una deuda elevada puede no ser problema si está bien estructurada y refinanciada.
🧠 Consejo:
Relacioná con otros ratios
📌Interest Coverage Ratio = EBITDA / Intereses → mide si al menos puede pagar los intereses de su deuda.
📌Debt/Equity → compara con el equity total, útil para ver cuánta deuda se está apalancando sobre capital propio.
📌Free Cash Flow / Debt → más cercano a la realidad si el negocio tiene muchas inversiones.
💡Conclusión:
Net Debt / EBITDA es una de las métricas más directas para medir riesgo financiero. Te dice si una empresa está operando con una deuda manejable… o si está caminando sobre hielo fino.
Pero como toda métrica, no sirve sola.
Usala junto con:
- La estabilidad del EBITDA
- La estructura del sector
- La generación real de caja
Un ratio alto no siempre es malo. Un ratio bajo no siempre es bueno.
Todo depende de la calidad del negocio detrás.
💣 ¿Qué mide?
Este ratio indica cuántos años necesitaría una empresa para pagar toda su deuda neta si destinara el 100% de su EBITDA actual a ello. Se interpreta como un indicador de apalancamiento, y es clave para medir solvencia.
📍 ¿Por qué es tan importante?
Porque muestra dos cosas al mismo tiempo:
📌 La presión financiera sobre el negocio
📌 La capacidad real de repago de esa deuda con la generación operativa actual
- Un EBITDA alto con poca deuda → empresa sana y con espalda.
- Poca generación de EBITDA y deuda alta → empresa vulnerable, especialmente ante shocks (tasas, ventas, márgenes).
📊 ¿Cómo interpretar los valores?
✅ Net Debt / EBITDA < 1×:
La empresa podría pagar toda su deuda en menos de un año con el flujo operativo actual.
Signo de fortaleza financiera, bajo riesgo de estrés.
Común en empresas de alto margen, mucha caja o sectores defensivos.
⚖️ Entre 1× y 3×:
Considerado razonable o saludable en la mayoría de los sectores. Permite apalancamiento para crecer o invertir, sin ser excesivo. Es importante mirar si el EBITDA es estable y predecible.
⚠️ Entre 3× y 4×:
Nivel que puede ser preocupante si no hay una fuente clara de reducción de deuda o crecimiento de EBITDA. Empresas con alta estacionalidad o márgenes volátiles pueden sufrir.
🔻 > 4×:
Signo de endeudamiento excesivo, caída de EBITDA, adquisiciones agresivas, bajo poder de repago.
💡 Lo importante no es el número aislado, sino si el negocio puede sostenerlo sin comprometer su funcionamiento operativo.
📉 Qué señales vigilar:
¿El ratio está subiendo?
📌 Puede ser señal de deterioro (menos EBITDA, más deuda, o ambas).
¿La empresa genera Free Cash Flow positivo?
📌 El EBITDA no siempre representa flujo real. Si no hay caja libre, el ratio es engañoso.
¿Hay vencimientos cercanos?
📌 Una deuda elevada puede no ser problema si está bien estructurada y refinanciada.
🧠 Consejo:
Relacioná con otros ratios
📌Interest Coverage Ratio = EBITDA / Intereses → mide si al menos puede pagar los intereses de su deuda.
📌Debt/Equity → compara con el equity total, útil para ver cuánta deuda se está apalancando sobre capital propio.
📌Free Cash Flow / Debt → más cercano a la realidad si el negocio tiene muchas inversiones.
💡Conclusión:
Net Debt / EBITDA es una de las métricas más directas para medir riesgo financiero. Te dice si una empresa está operando con una deuda manejable… o si está caminando sobre hielo fino.
Pero como toda métrica, no sirve sola.
Usala junto con:
- La estabilidad del EBITDA
- La estructura del sector
- La generación real de caja
Un ratio alto no siempre es malo. Un ratio bajo no siempre es bueno.
Todo depende de la calidad del negocio detrás.
7
ROIC – Retorno sobre el capital invertido
🚀 ¿Qué es el ROIC?
El ROIC mide la rentabilidad real de una empresa sobre el capital que usa para operar. En otras palabras: ¿cuánto gana la empresa por cada peso que invirtió (propio + ajeno)?
Donde:
NOPAT (Net Operating Profit After Taxes) = EBIT × (1 – tasa impositiva efectiva)
📌 Mide el beneficio operativo real, sin distorsiones de deuda ni ingresos financieros
Capital invertido = Deuda + Patrimonio neto – Activos no operativos
📌 Es el total de recursos que la empresa puso en juego para operar
📈 ¿Qué mide realmente?
El ROIC responde a una pregunta muy directa:
“Con todo lo que invirtió esta empresa, ¿cuánto valor genera en términos operativos?” No es una métrica de ingresos. No es de ganancias netas. Es una métrica de eficiencia económica real.
📍 ¿Por qué es tan importante el ROIC?
📌 Porque te muestra si la empresa realmente crea valor, más allá del tamaño, crecimiento o utilidad contable.
📌 Porque no depende de cómo está financiada la empresa (no considera intereses ni deuda en sí misma, sino el capital total invertido).
📌 Porque es el núcleo de la teoría del valor:
“Una empresa crea valor cuando gana más que lo que le cuesta el capital.”
💡 La regla clave: compararlo con el WACC
WACC (Weighted Average Cost of Capital): tasa mínima que una empresa debe generar para compensar a sus inversores (deuda + equity).
📌ROIC > WACC → la empresa genera valor económico.
📌ROIC < WACC → destruye valor: está usando capital para producir retornos insuficientes.
📊 ¿Cómo usar el ROIC en análisis comparativo?
1. Compará ROIC entre empresas del mismo sector
¿Cuál genera más retorno con los mismos recursos?
¿Cuál es más eficiente, no sólo más grande?
2. Observá su estabilidad y sostenibilidad
¿El ROIC es consistentemente alto? ¿O fue un pico aislado por una venta o evento contable?
Las grandes empresas con ventajas competitivas duraderas suelen mantener ROIC altos durante años (ej: Apple, Microsoft, Visa).
🧠 ¿Qué hace que una empresa tenga ROIC alto?
✅ Márgenes operativos elevados
✅ Bajo capital inmovilizado (negocios livianos en activos físicos)
✅ Alta rotación de activos
✅ Modelo de ingresos escalable
✅ Barreras de entrada (licencias, tecnología, fidelización, marcas fuertes)
🔻 ¿Y qué deteriora el ROIC?
⚠️ Negocios intensivos en capital
⚠️ Alta competencia que presiona márgenes
⚠️ Estructuras pesadas, poco eficientes
⚠️ Inversiones ineficaces (capex sin retorno)
⚠️ Crecimiento forzado que exige mucho capital nuevo
El desafío más grande es mantener ROIC alto mientras se crece. Muchas empresas destruyen valor al crecer porque lo hacen metiendo capital poco rentable.
📌 Tips para usar ROIC:
- Miralo en serie histórica: ¿mejora, se mantiene o se deteriora con el tiempo?
- Comparalo con ROE y ROA: si hay mucha diferencia, revisá el nivel de deuda.
- Controlá la calidad del NOPAT: evitá EBITDA, que puede distorsionar el resultado operativo real.
- Usalo para identificar compounders: empresas que pueden reinvertir a ROIC alto generan valor exponencial.
🔁 ROIC + reinversión = creación de valor compuesta
La fórmula para crear valor a largo plazo es:
Alto ROIC + alta tasa de reinversión = crecimiento rentable y sostenido
Empresas con ROIC alto y que pueden reinvertir internamente sin diluir ni endeudarse en exceso son las verdaderas joyas del mercado.
📌 Conclusión:
ROIC no es solo una métrica. Es la herramiento que te dice si un negocio genera valor o lo diluye.
Si querés evaluar calidad de gestión, eficiencia real y sustentabilidad del modelo… el ROIC es tu mejor aliado.
Y lo mejor:
➡️ No depende de narrativas
➡️ No depende del precio de la acción
➡️ Es difícil de dibujar contablemente

🚀 ¿Qué es el ROIC?
El ROIC mide la rentabilidad real de una empresa sobre el capital que usa para operar. En otras palabras: ¿cuánto gana la empresa por cada peso que invirtió (propio + ajeno)?
Donde:
NOPAT (Net Operating Profit After Taxes) = EBIT × (1 – tasa impositiva efectiva)
📌 Mide el beneficio operativo real, sin distorsiones de deuda ni ingresos financieros
Capital invertido = Deuda + Patrimonio neto – Activos no operativos
📌 Es el total de recursos que la empresa puso en juego para operar
📈 ¿Qué mide realmente?
El ROIC responde a una pregunta muy directa:
“Con todo lo que invirtió esta empresa, ¿cuánto valor genera en términos operativos?” No es una métrica de ingresos. No es de ganancias netas. Es una métrica de eficiencia económica real.
📍 ¿Por qué es tan importante el ROIC?
📌 Porque te muestra si la empresa realmente crea valor, más allá del tamaño, crecimiento o utilidad contable.
📌 Porque no depende de cómo está financiada la empresa (no considera intereses ni deuda en sí misma, sino el capital total invertido).
📌 Porque es el núcleo de la teoría del valor:
“Una empresa crea valor cuando gana más que lo que le cuesta el capital.”
💡 La regla clave: compararlo con el WACC
WACC (Weighted Average Cost of Capital): tasa mínima que una empresa debe generar para compensar a sus inversores (deuda + equity).
📌ROIC > WACC → la empresa genera valor económico.
📌ROIC < WACC → destruye valor: está usando capital para producir retornos insuficientes.
📊 ¿Cómo usar el ROIC en análisis comparativo?
1. Compará ROIC entre empresas del mismo sector
¿Cuál genera más retorno con los mismos recursos?
¿Cuál es más eficiente, no sólo más grande?
2. Observá su estabilidad y sostenibilidad
¿El ROIC es consistentemente alto? ¿O fue un pico aislado por una venta o evento contable?
Las grandes empresas con ventajas competitivas duraderas suelen mantener ROIC altos durante años (ej: Apple, Microsoft, Visa).
🧠 ¿Qué hace que una empresa tenga ROIC alto?
✅ Márgenes operativos elevados
✅ Bajo capital inmovilizado (negocios livianos en activos físicos)
✅ Alta rotación de activos
✅ Modelo de ingresos escalable
✅ Barreras de entrada (licencias, tecnología, fidelización, marcas fuertes)
🔻 ¿Y qué deteriora el ROIC?
⚠️ Negocios intensivos en capital
⚠️ Alta competencia que presiona márgenes
⚠️ Estructuras pesadas, poco eficientes
⚠️ Inversiones ineficaces (capex sin retorno)
⚠️ Crecimiento forzado que exige mucho capital nuevo
El desafío más grande es mantener ROIC alto mientras se crece. Muchas empresas destruyen valor al crecer porque lo hacen metiendo capital poco rentable.
📌 Tips para usar ROIC:
- Miralo en serie histórica: ¿mejora, se mantiene o se deteriora con el tiempo?
- Comparalo con ROE y ROA: si hay mucha diferencia, revisá el nivel de deuda.
- Controlá la calidad del NOPAT: evitá EBITDA, que puede distorsionar el resultado operativo real.
- Usalo para identificar compounders: empresas que pueden reinvertir a ROIC alto generan valor exponencial.
🔁 ROIC + reinversión = creación de valor compuesta
La fórmula para crear valor a largo plazo es:
Alto ROIC + alta tasa de reinversión = crecimiento rentable y sostenido
Empresas con ROIC alto y que pueden reinvertir internamente sin diluir ni endeudarse en exceso son las verdaderas joyas del mercado.
📌 Conclusión:
ROIC no es solo una métrica. Es la herramiento que te dice si un negocio genera valor o lo diluye.
Si querés evaluar calidad de gestión, eficiencia real y sustentabilidad del modelo… el ROIC es tu mejor aliado.
Y lo mejor:
➡️ No depende de narrativas
➡️ No depende del precio de la acción
➡️ Es difícil de dibujar contablemente
8
FHQuantum@fhquantum
🫡 Armamos una comunidad para estar más cerca, compartir ideas, mostrar perspectivas y charlar sobre el mercado.
Cosas que mandamos:
📌Mensajes matutinos con las noticas de ayer
📌Rankings de FCIs
📌Noticias relevantes con IA
📌Aviso de pago de bonos en el día
📌Aviso de saltos en la tasa de caucho
📌Mensaje de cierre de mercado
📌Muchas otras cosas en las que estamos trabajando
Unite al grupo GRATIS: 😀chat.whatsapp.com/DtbnlNAseJ9FQS…
Es abierto para todos los que quieran sumarse, compartir y acompañarnos en el mercado.
Cosas que mandamos:
📌Mensajes matutinos con las noticas de ayer
📌Rankings de FCIs
📌Noticias relevantes con IA
📌Aviso de pago de bonos en el día
📌Aviso de saltos en la tasa de caucho
📌Mensaje de cierre de mercado
📌Muchas otras cosas en las que estamos trabajando
Unite al grupo GRATIS: 😀chat.whatsapp.com/DtbnlNAseJ9FQS…
Es abierto para todos los que quieran sumarse, compartir y acompañarnos en el mercado.
