👉Evim firmaları neyi bilmenizi istemiyor? 📌Evim firmalarıyla en...

Onur Salttürk@OnurSaltturk
12 views
Jul 14, 2026
~4 min read
Advertisement
1
👉Evim firmaları neyi bilmenizi istemiyor?
📌Evim firmalarıyla en uygun maliyetle ev veya araba almanın yöntemini burada anlatıyorum.
📝Sisteme dair kısa notlar aşağıda.
📜Kurumlara sormanız gereken soruların listesi de burada.
#Eminevim #Fuzulev #Finansevim #Birevim
Zincir:

📌Evim firmalarıyla en uygun maliyetle ev veya araba almanın yöntemini burada anlatıyorum.
📝Sisteme dair kısa notlar aşağıda.
📜Kurumlara sormanız gereken soruların listesi de burada.
#Eminevim #Fuzulev #Finansevim #Birevim
Zincir:
2
1/ Bu sisteme elbirliği sistemi ya da tasarrufa dayalı finansman sistemi deniyor.
Bu firmalar (ağırlıklı olarak) konut ve taşıt için finansman sağlıyor. Kurumlar banka gibi para satıyor.
Çoğunlukla sisteme faiz hassasiyeti olan ya da bankadan kredi alamayan kişiler giriyor.
Bu firmalar (ağırlıklı olarak) konut ve taşıt için finansman sağlıyor. Kurumlar banka gibi para satıyor.
Çoğunlukla sisteme faiz hassasiyeti olan ya da bankadan kredi alamayan kişiler giriyor.
3
2/ Elbirliğinde finansmanı almadan önce düzenli bir süre tasarrufta bulunmak gerekiyor (tasarrufa dayalı finansman sistemi).
Bankada olduğu gibi finansman hemen ilk günden sağlanmıyor.
Aksine kuruma bir süre yüklü ödemelerde bulunmak gerekiyor.
Bankada olduğu gibi finansman hemen ilk günden sağlanmıyor.
Aksine kuruma bir süre yüklü ödemelerde bulunmak gerekiyor.
4
3/ Banka kredisinde maliyet faiz oranıyla açıkça belirtiliyor.
Aylık ödeme
• konut/taşıtın fiyatı
• vade
• faiz
ile belirleniyor.
Faiz toplam maliyetin çoğunu oluşturuyor (hayat sigortası, DASK, vb. de var)
Aylık ödeme önce faize sonra anapara ödemesine gidiyor.

Aylık ödeme
• konut/taşıtın fiyatı
• vade
• faiz
ile belirleniyor.
Faiz toplam maliyetin çoğunu oluşturuyor (hayat sigortası, DASK, vb. de var)
Aylık ödeme önce faize sonra anapara ödemesine gidiyor.
5
4/ Elbirliğinde çekilişli ve çekilişsiz sistem var.
Çekilişsiz sistemde kredi banka gibi doğrudan kurumdan alınıyor.
Çekilişli sistemde grup oluşturuluyor. Sıralama kura ile belirleniyor. Katılımcılar arasında sözleşme yok. Arada hep kurum var. Grubun adı var ama kendi yok.
Çekilişsiz sistemde kredi banka gibi doğrudan kurumdan alınıyor.
Çekilişli sistemde grup oluşturuluyor. Sıralama kura ile belirleniyor. Katılımcılar arasında sözleşme yok. Arada hep kurum var. Grubun adı var ama kendi yok.
6
5/ Bankada maliyet açık:
• Faiz
Elbirliğinde maliyet hem açık hem örtülü. Ödemeler karışık ve anlamak zor.
Açık:
• Organizasyon ücreti
• Peşinat
Örtülü:
• Kira
• Geç sağlanan finansman
Maliyet elbirliğinde bankaya göre daha fazla.

• Faiz
Elbirliğinde maliyet hem açık hem örtülü. Ödemeler karışık ve anlamak zor.
Açık:
• Organizasyon ücreti
• Peşinat
Örtülü:
• Kira
• Geç sağlanan finansman
Maliyet elbirliğinde bankaya göre daha fazla.
7
6/ • Organizasyon ücreti konut/taşıt değerinin yaklaşık %10’u.
• Elbirliğinde peşinat girişte kuruma ödeniyor sonra finansman sırasında geri alınıyor.
• Ev alana kadar barınma için kira ödemek lazım.
• Bankanın aksine finansman aylar/yıllar sonra sağlanıyor. Hemen değil.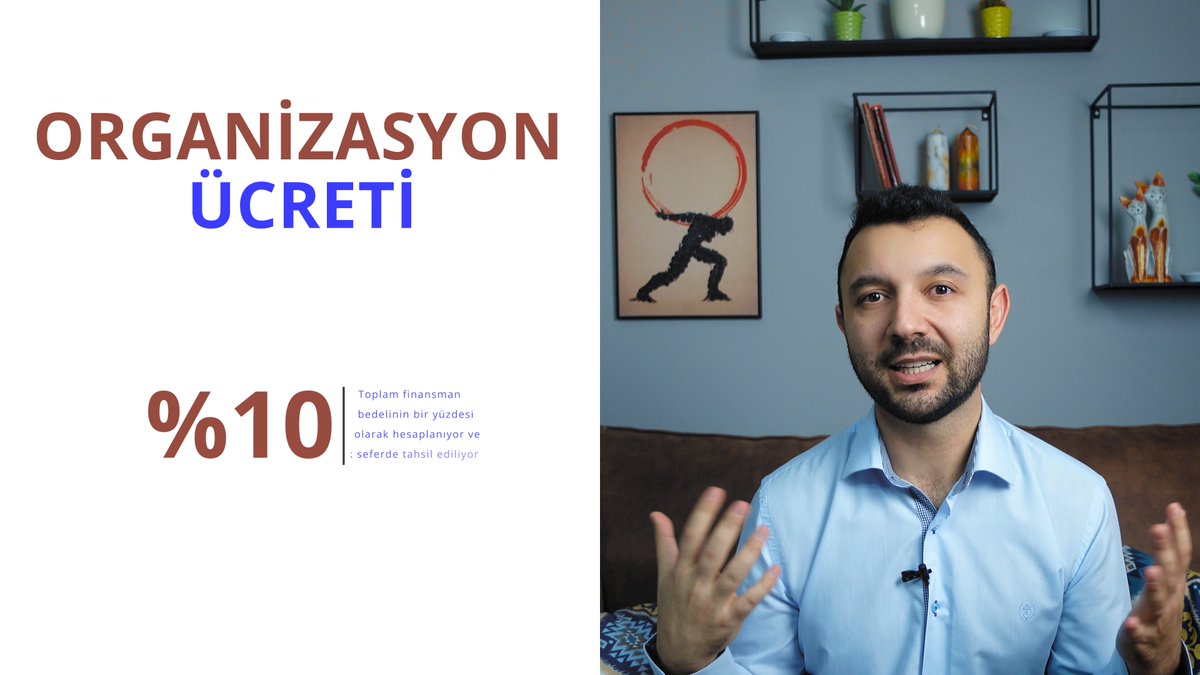
• Elbirliğinde peşinat girişte kuruma ödeniyor sonra finansman sırasında geri alınıyor.
• Ev alana kadar barınma için kira ödemek lazım.
• Bankanın aksine finansman aylar/yıllar sonra sağlanıyor. Hemen değil.
8
7/ Elbirliğini anlamak için paranın zaman değerini anlamak şart.
Finansta erken yapılan ödeme daha değerli, geç yapılan ödeme daha değersiz.
Banka krediyi ilk gün veriyor. Elbirliğinde finansman geciktiriliyor. Geç sağlanan finansman tutarı aynı ama değeri daha az.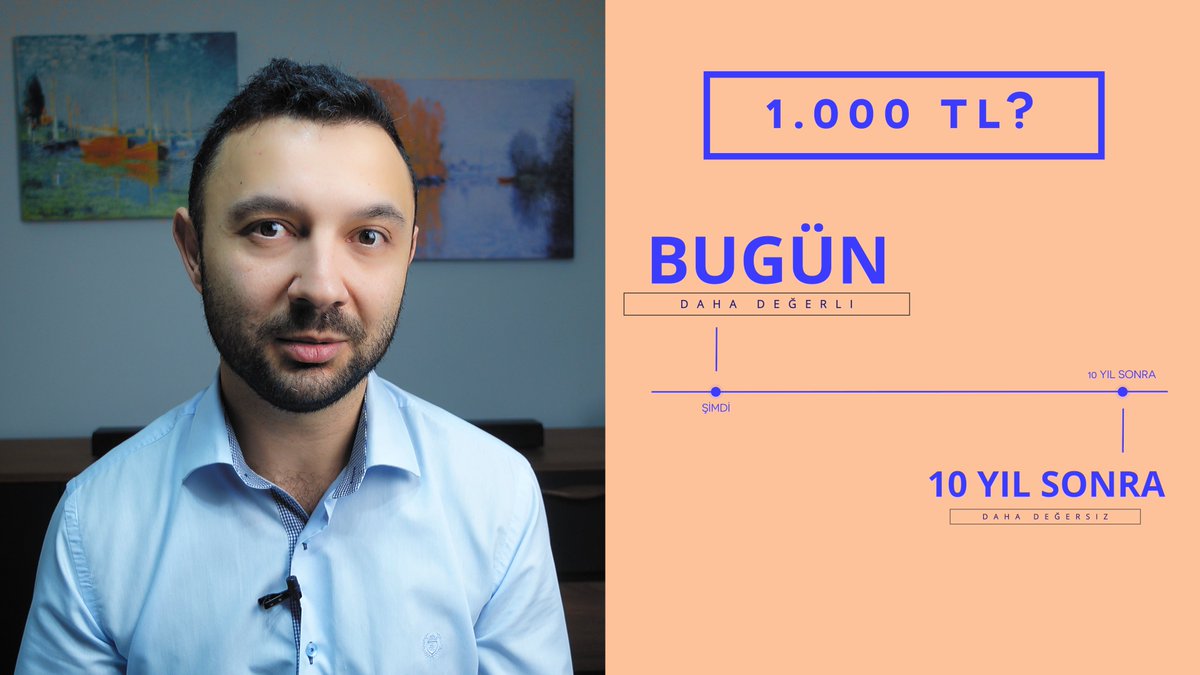
Finansta erken yapılan ödeme daha değerli, geç yapılan ödeme daha değersiz.
Banka krediyi ilk gün veriyor. Elbirliğinde finansman geciktiriliyor. Geç sağlanan finansman tutarı aynı ama değeri daha az.
9
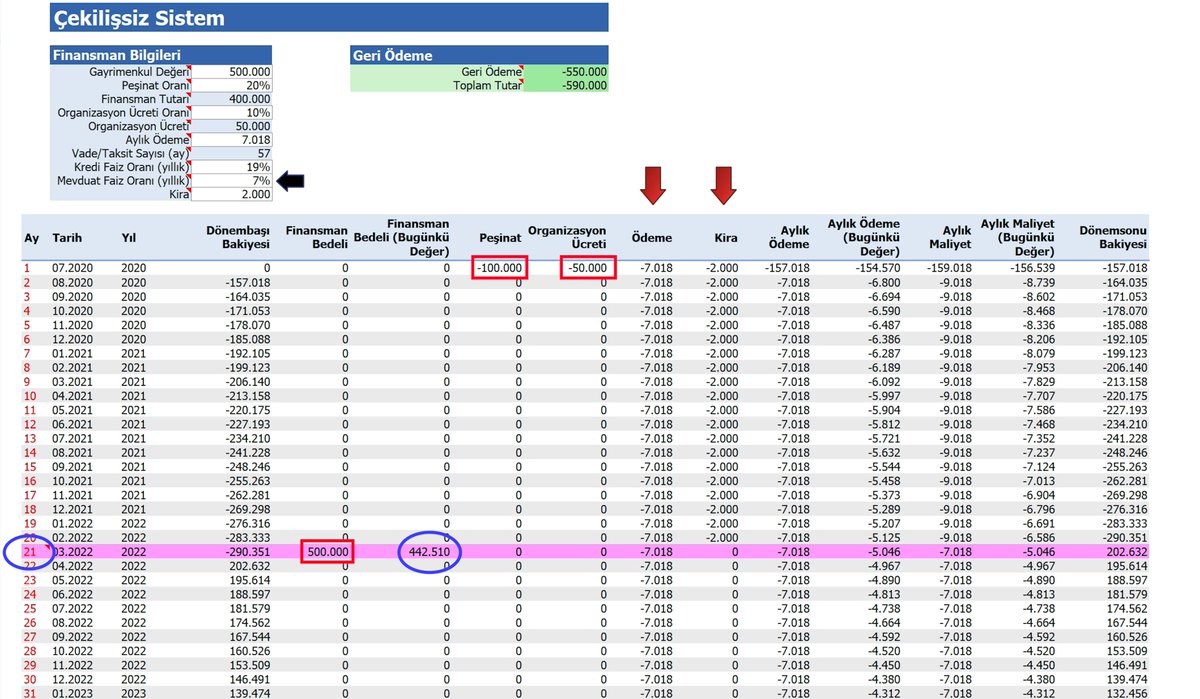
8/ Elbirliğinde ödeme planı
• konut/taşıtın fiyatı
• aylık ödeme
• vade
ile hesaplanıyor.
Katılımcı sisteme hemen peşinat, organizasyon ücreti ve ilk ödemeyi yatırıyor.
Yani değil kredi almak baştan önemli bir para ödüyor.
Kurum finansmanı katılımcıya yıllar sonra ödüyor.

• konut/taşıtın fiyatı
• aylık ödeme
• vade
ile hesaplanıyor.
Katılımcı sisteme hemen peşinat, organizasyon ücreti ve ilk ödemeyi yatırıyor.
Yani değil kredi almak baştan önemli bir para ödüyor.
Kurum finansmanı katılımcıya yıllar sonra ödüyor.
10
9/ Çekilişli sistem altın günü gibi.
Amaç sınırlı kaynak sahiplerinin pahalı ürünler için birbirini sırayla fonlaması. Bu sayede teslimat tarihi kısalıyor.
500.000 TL'lik ev için:
• 1 Kişi: 5.000 TL x 100 ay = 500.000 TL
• 100 Kişi: 5.000 TL x 100 kişi x 1 ay = 500.000 TL

Amaç sınırlı kaynak sahiplerinin pahalı ürünler için birbirini sırayla fonlaması. Bu sayede teslimat tarihi kısalıyor.
500.000 TL'lik ev için:
• 1 Kişi: 5.000 TL x 100 ay = 500.000 TL
• 100 Kişi: 5.000 TL x 100 kişi x 1 ay = 500.000 TL
11
10/ Altın gününde olduğu gibi en son katılımcı finansmana son ay kavuşuyor ama kimse beklemek istemiyor. Ayrıca kurada ismi erken çıkanlar evlerini hemen alıyor.
Eşitsizliği önlemek için kurumlar iki yol izliyor:
• Aylık ödemeyi artırmak
• Maksimum teslimat tarihi belirlemek
Eşitsizliği önlemek için kurumlar iki yol izliyor:
• Aylık ödemeyi artırmak
• Maksimum teslimat tarihi belirlemek
12
11/ Kurum finansman alan katılımcının aylık taksitini (kira oranında) artırıyor.
Ayrıca kimse sona kalmasın diye maksimum bir teslimat ayı belirliyor. Mesela grupta 100 kişi bile olsa herkes 34. ayda ev alacak diyor.
Ama o ay geldiğinde sisteme henüz yeterli para ödenmiş değil.

Ayrıca kimse sona kalmasın diye maksimum bir teslimat ayı belirliyor. Mesela grupta 100 kişi bile olsa herkes 34. ayda ev alacak diyor.
Ama o ay geldiğinde sisteme henüz yeterli para ödenmiş değil.
13
12/ Sistemde yeterli kaynak yokken ödeme yapılacağı sözü istikrar açısından büyük tehlike.
Bu açığın finanse edilmesi gerekiyor.
Sisteme yeni girenlerin kaynakları bu açığı kapamak için kullanılıyorsa bu saadet zincirine neden oluyor.
Bu sürdürülebilir değil ve tehlikeli.


Bu açığın finanse edilmesi gerekiyor.
Sisteme yeni girenlerin kaynakları bu açığı kapamak için kullanılıyorsa bu saadet zincirine neden oluyor.
Bu sürdürülebilir değil ve tehlikeli.
14
13/ Tüm finansal işlemlerde olduğu gibi elbirliğinde de faiz var.
Bu katılımcıya açıkça belirtilmiyor.
Aylık taksit ve finansman tarihi (vade) değiştirilerek maliyet (faiz) hesaplanıyor.
Tüm açık ve örtülü maliyetleriyle elbirliği bankaya göre daha pahalı.
Bu katılımcıya açıkça belirtilmiyor.
Aylık taksit ve finansman tarihi (vade) değiştirilerek maliyet (faiz) hesaplanıyor.
Tüm açık ve örtülü maliyetleriyle elbirliği bankaya göre daha pahalı.
15
14/ Elbirliği bankaya göre neden pahalı?
• Katılımcı kuruma hemen yüklü para ödüyor (peşinat + organizasyon ücreti).
• Kurum ise katılımcıya ödemeyi yıllar sonra yapıyor.
• Kira ödemek gerekiyor.
Elbirliğinde kuruma daha düşük tutarda ödeme yapılsa da maliyet daha fazla.
• Katılımcı kuruma hemen yüklü para ödüyor (peşinat + organizasyon ücreti).
• Kurum ise katılımcıya ödemeyi yıllar sonra yapıyor.
• Kira ödemek gerekiyor.
Elbirliğinde kuruma daha düşük tutarda ödeme yapılsa da maliyet daha fazla.
16
15/ Enflasyon elbirliği için büyük sorun.
Finansman tutarı sisteme girerken sabitleniyor.
Enflasyon nedeniyle ise konut ve taşıt fiyatları sonra yükselebilir.
Türkiye gibi gelişmekte olan ülkelerde fiyatların hızla yükselmesi çok olası.
Bunun için henüz yaygın planlar yok.
Finansman tutarı sisteme girerken sabitleniyor.
Enflasyon nedeniyle ise konut ve taşıt fiyatları sonra yükselebilir.
Türkiye gibi gelişmekte olan ülkelerde fiyatların hızla yükselmesi çok olası.
Bunun için henüz yaygın planlar yok.
17
16/ Elbirliğinin avantajları:
• Banka kredisine alternatif
• Ödemeler artırabiliyor, azaltılabiliyor, dondurulabiliyor
• Üyelik devredilebiliyor
• Teslimat tarihi ötelenebiliyor
• Piyasa faizleri sonra değişse de elbirliği bundan etkilenmiyor
• Banka kredisine alternatif
• Ödemeler artırabiliyor, azaltılabiliyor, dondurulabiliyor
• Üyelik devredilebiliyor
• Teslimat tarihi ötelenebiliyor
• Piyasa faizleri sonra değişse de elbirliği bundan etkilenmiyor
18
17/ Elbirliğinin dezavantajları:
• Bankaya göre pahalı
• Maliyeti anlamak ve karşılaştırmak zor
• Kurum batarsa parayı geri almak zor
• Kamuyu aydınlatma yok, sistem opak
• Katılımcı sistemden çıkarken para iadeleri sarkık
• Haber vermeden çekiliş iptal ediliyor
• Bankaya göre pahalı
• Maliyeti anlamak ve karşılaştırmak zor
• Kurum batarsa parayı geri almak zor
• Kamuyu aydınlatma yok, sistem opak
• Katılımcı sistemden çıkarken para iadeleri sarkık
• Haber vermeden çekiliş iptal ediliyor
19
18/ Kurumdan temel olarak iki şey istiyorsunuz:
Aynı miktar finansman için:
• daha düşük aylık ödeme (ve organizasyon ücreti)
• daha erken teslimat tarihi
Bu kurumun karını doğrudan azaltıyor. Yapmak istemeyecek.
Müzakere gücünüzü kullanın. Son ana kadar pazarlık edin.
Aynı miktar finansman için:
• daha düşük aylık ödeme (ve organizasyon ücreti)
• daha erken teslimat tarihi
Bu kurumun karını doğrudan azaltıyor. Yapmak istemeyecek.
Müzakere gücünüzü kullanın. Son ana kadar pazarlık edin.
20
19/ Elbirliği sistemine dair kısa kısa bilgiler burada.


21
20/ Kurumlara sormanız gereken soruların listesi aşağıda.
Burada bir de karşılaştırma tablosu var: Çeşitli finansman alternatiflerini birbirleriyle karşılaştırmak için kullanabilirsiniz.
Sistemi tam olarak anlamadan ve birkaç kurum gezmeden sisteme girmeyin.


Burada bir de karşılaştırma tablosu var: Çeşitli finansman alternatiflerini birbirleriyle karşılaştırmak için kullanabilirsiniz.
Sistemi tam olarak anlamadan ve birkaç kurum gezmeden sisteme girmeyin.
22
21/ Ben ve Pisi ev ve araba almanın ne kadar büyük bir hedef olduğunu biliyoruz💛
Para kazanmanın ne kadar zor olduğunu da biliyoruz.
Seçtiğiniz kuruma yıllarca para ödeyeceksiniz. En iyisini hak ettiğinizi unutmayın.
Anne ve babanıza önermeyeceğiniz kurumun müşterisi olmayın.
Para kazanmanın ne kadar zor olduğunu da biliyoruz.
Seçtiğiniz kuruma yıllarca para ödeyeceksiniz. En iyisini hak ettiğinizi unutmayın.
Anne ve babanıza önermeyeceğiniz kurumun müşterisi olmayın.
23
22/ Elbirliği sistemi (tasarrufa dayalı finansman sistemi) artık Türkiye'nin her köşesinde📈
🏡🚗Bu sistemle ev veya araba almak istiyorsanız sistemi tamamen anlamak şart.
Bu videoda sistemi her yönüyle on adımda anlattım: youtube.com/watch?v=VV0Jdf…
🏡🚗Bu sistemle ev veya araba almak istiyorsanız sistemi tamamen anlamak şart.
Bu videoda sistemi her yönüyle on adımda anlattım: youtube.com/watch?v=VV0Jdf…